
Robinhood Chain 在 7 月 1 日上线后,曾迅速跻身链上活动最活跃的公链之列。不过进入 9 月后,这条链的热度明显回落,市场也开始重新审视它是否只是一次短暂爆发。
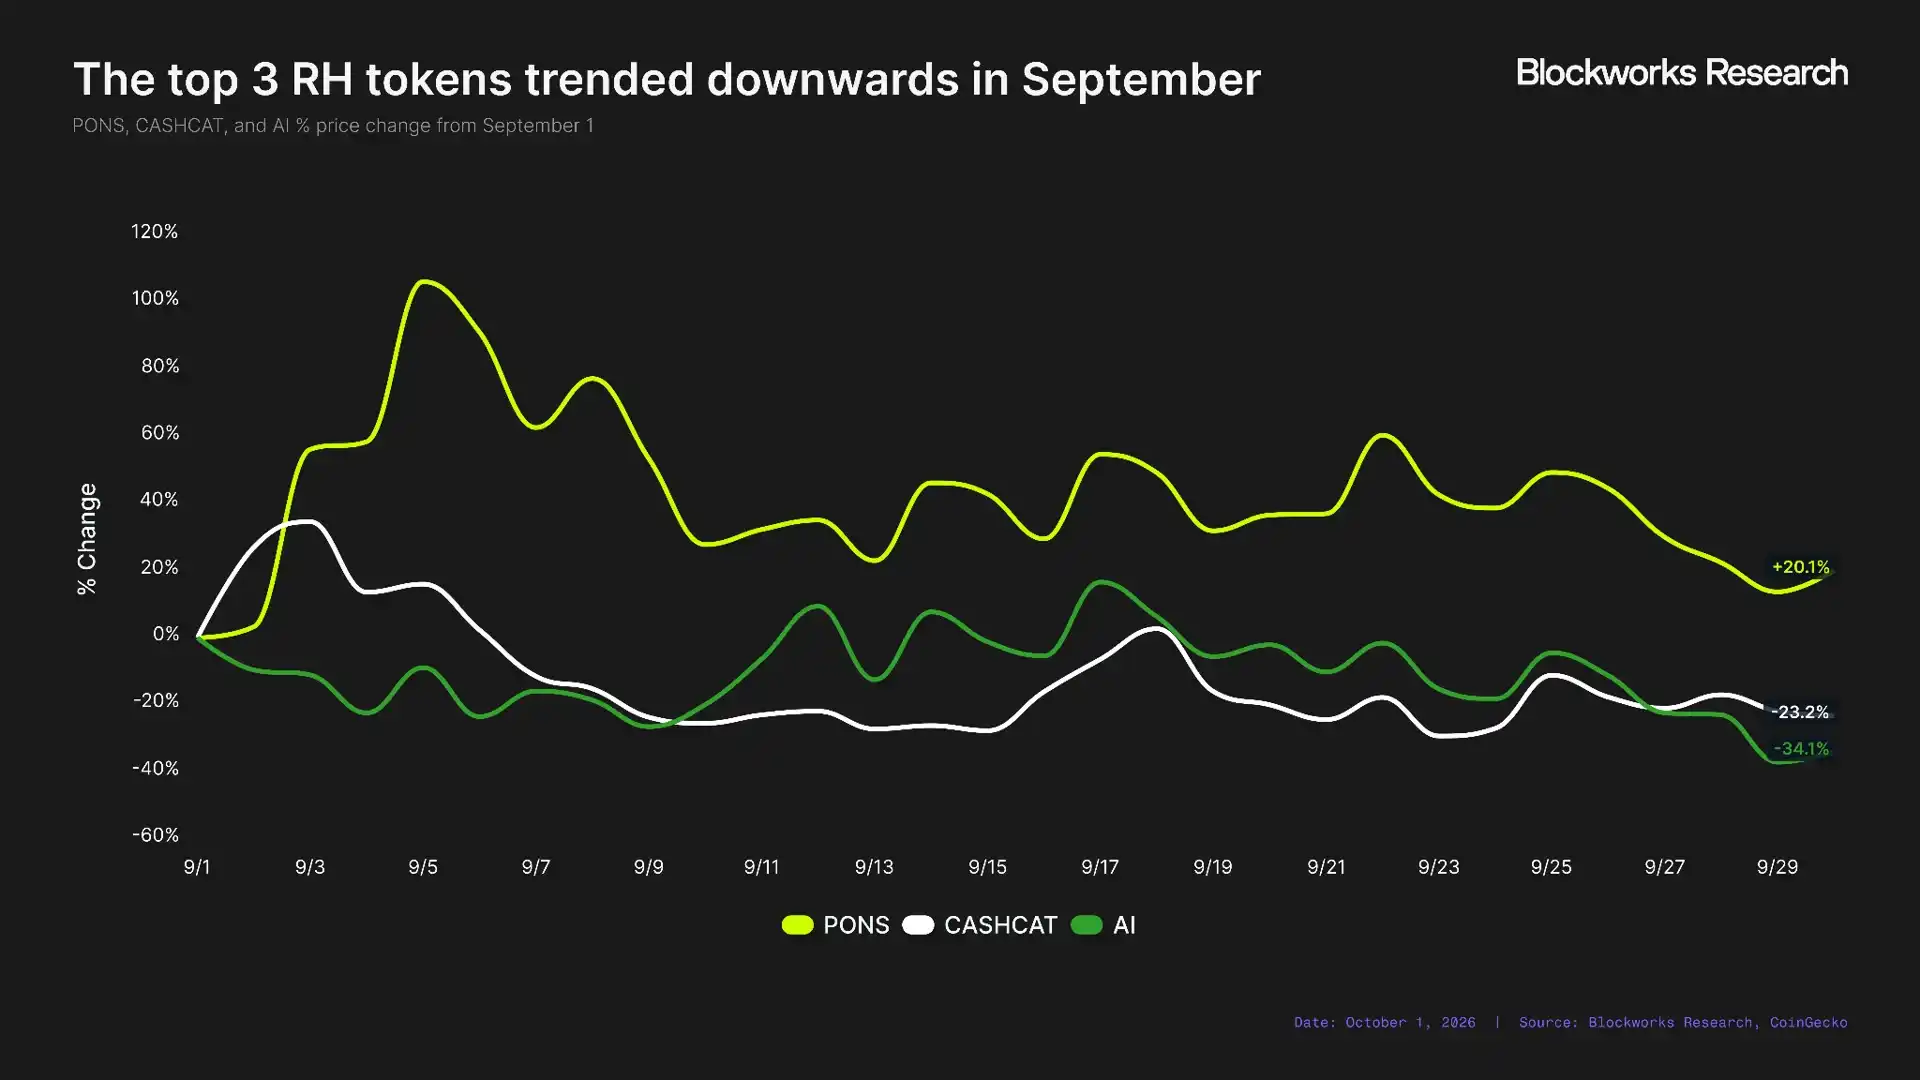
头部原生代币在 9 月集体走弱
从市值排名前三的原生代币来看,Robinhood Chain 的疲软表现得最为直接。文章提到,在 8 月底到 9 月初完成重新定价后,PONS、CASHCAT 和 AI 在过去几周整体处于震荡下行状态。
自 9 月 1 日以来,AI 下跌 34%,CASHCAT 下跌 23%。PONS 同期仍上涨 20%,但按当前 0.526 美元计算,已较 0.96 美元高点回落 45%。报道认为,Robinhood 生态头部项目整体表现偏弱,尤其与 9 月下半月加密市场整体走势相比,这种反差更为明显。
链上收入已回到“疯狂期”前水平
这种降温并不只体现在代币价格上。链的底层数据同样显示,Robinhood Chain 的每日网络 REV 已回落至 8 月底、9 月初“疯狂期”之前的水平。
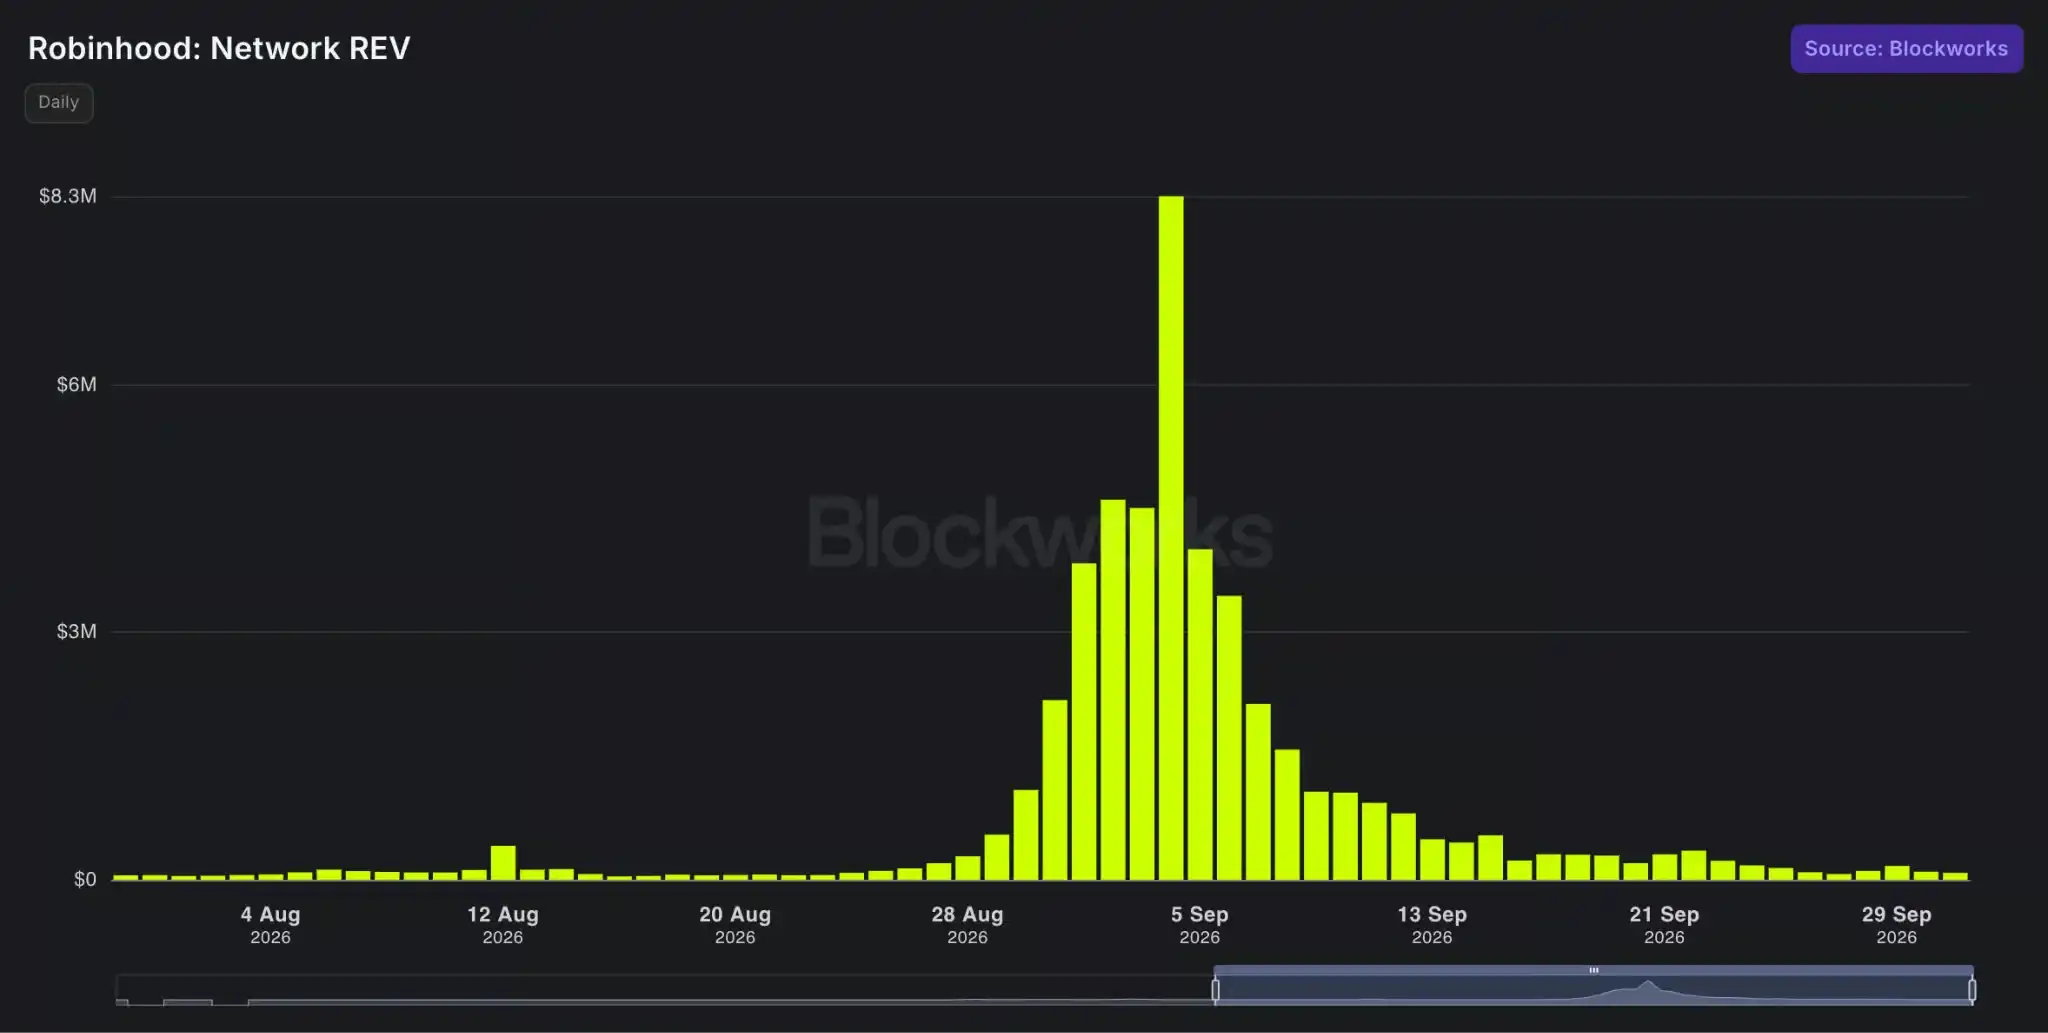
文中同时提到,Robinhood 上调了链上 gas 上限,这会在一定程度上放大从高点回落的幅度。但即便考虑这一因素,Robinhood Chain 仍表现出较为典型的链上“泡沫破裂”特征。
迷因币投机曾是股票代币增长的冷启动引擎
分析认为,链上活动走弱之所以需要警惕,在于健康且可持续的投机活动,可能正是 Robinhood Chain 长期成功的重要条件。虽然这条链并非为交易迷因币而建,但迷因币在推动其核心目标——成为现实世界资产(RWA)的主要链上枢纽——方面,起到了非常有效的冷启动作用。
数据显示,Robinhood 股票代币的 TVL 曾随着链上活跃度一同上升,从 8 月 30 日的 4800 万美元增至 9 月 1 日的 1.406 亿美元。随着“战壕”热度降温,股票代币的增长也同步停滞。截至 10 月 1 日,Robinhood 股票代币 TVL 为 1.458 亿美元,与 9 月初基本持平。
LONG 交易量与股票 TVL 的联动最明显
文章称,Robinhood 股票代币采用率的最大驱动力一直来自投机性链上活动,尤其是 LONG 和 Pons 这类发射平台上、与 Robinhood 股票代币配对的迷因币交易。
这一影响从 LONG 的交易量表现上最清楚。以 7 天为周期衡量,当 LONG 交易量上升时,股票 TVL 往往也会同步上涨,两者相关系数达到 0.86。相反,当 LONG 交易量持平或下降时,这一相关性降至 -0.03;在大多数 7 天样本中,只要 LONG 交易量下滑,股票 TVL 基本没有明显变化。
下一阶段仍可能依赖链上投机活动
这组数据也被用来判断 Robinhood Chain 的下一阶段方向,至少是其激励重点。分析指出,如果 Robinhood 的目标确实是把这条链建设成现实资产的链上枢纽,那么它可能仍需要依靠链上市场参与者来推动这一进程。
截至目前,Robinhood 还没有展示出比迷因币更有效的方式,去持续拉动股票代币 TVL 增长。文章认为,考虑到 Robinhood 在文化上似乎与迷因币天然契合,继续支持和激励这类活动,作为股票代币持续冷启动的手段,是一个可以理解的选择。
在 Robinhood 证明自己还掌握其他能够拉动链上现实资产增长的杠杆之前,作者预计其仍会继续依赖“战壕”式的链上投机活动。基于这一判断,文章认为,现在还很难断言 Robinhood Chain 已经“熄火”,它更像是在为下一阶段采用做准备。