
瑞银在最新中国股票策略报告中表示,2026 年二季度,公募基金对 A 股硬科技的配置升至历史高位,电子、电信以及科创板、创业板成为最集中的加仓方向。
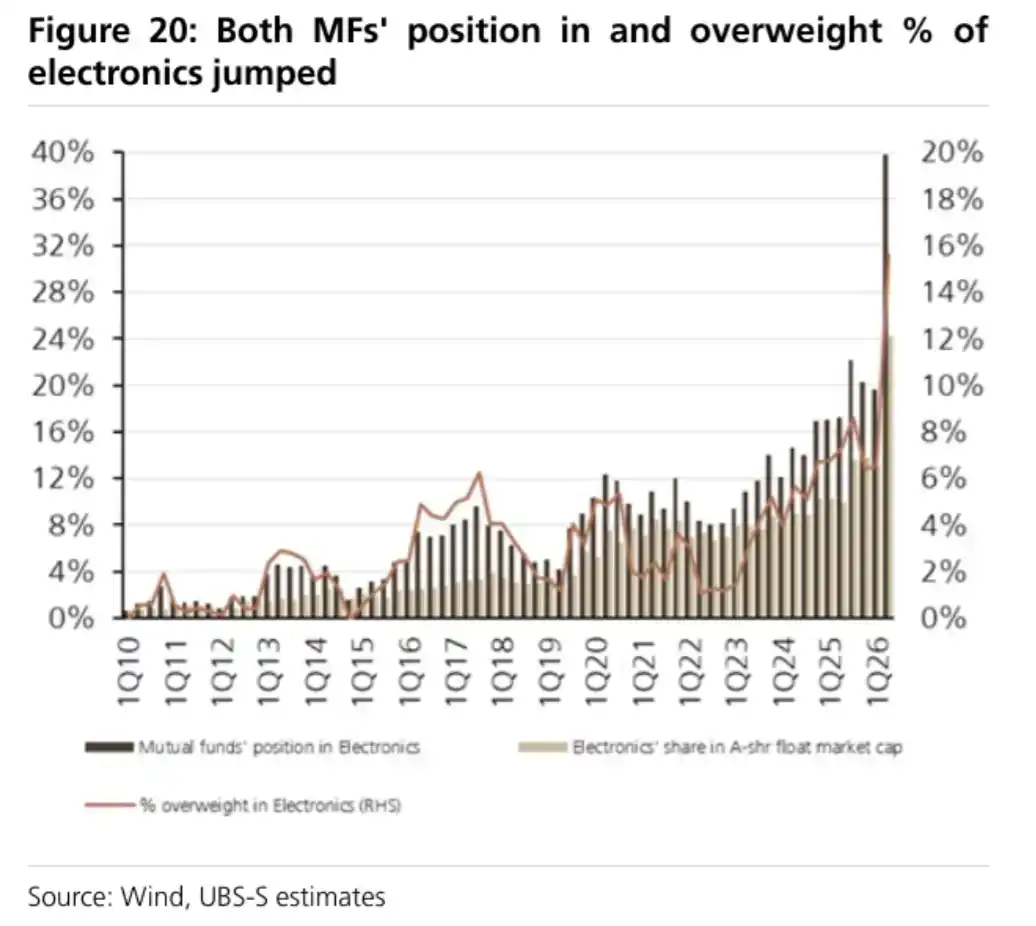
按 UBS 测算,大科技板块——包括电子、电信、计算机和国防——在公募持仓中的比例升至 57.3%,超配比例达到 18.5%,两项数据均刷新历史高点。报告还显示,电子板块二季度持仓较一季度提升 20.2 个百分点,是当季最强的加仓方向;电信和机械持仓分别提升 4.4 个百分点和 0.8 个百分点。
电子加仓最明显,硬科技持仓占比已超过一半
瑞银认为,二季度公募基金的仓位变化并非所有行业同步上行,资金更集中流向电子和电信板块。
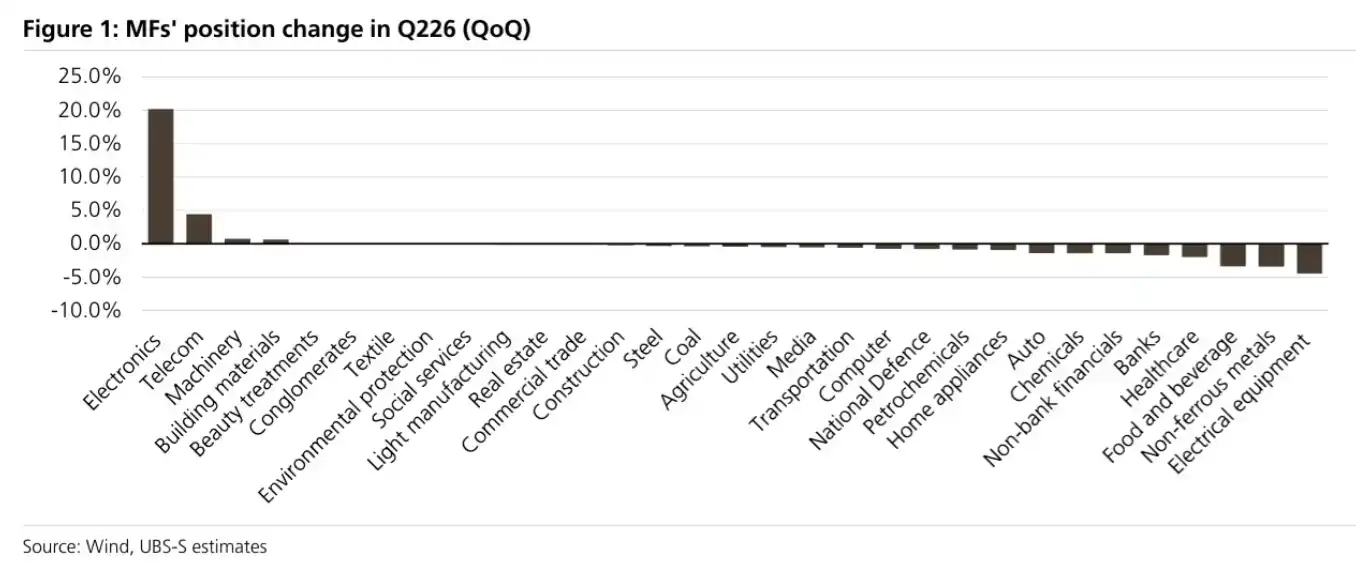
除电子、电信和机械外,电气设备、食品饮料、有色金属、化工、国防、银行等板块的持仓则出现下降或继续回落。报告给出的信号是,传统消费和部分顺周期板块已不再是公募加仓的主线。
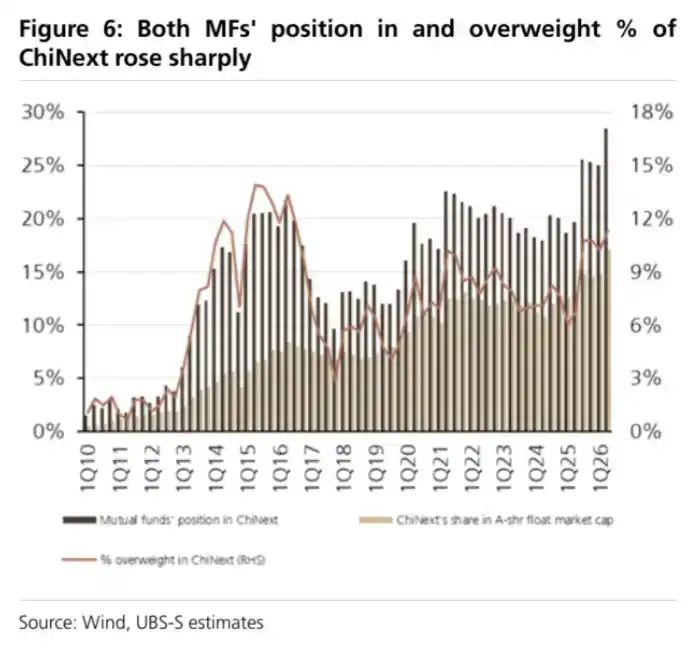
在这一轮配置变化中,大科技板块 57.3% 的持仓比例和 18.5% 的超配比例,不仅创下历史新高,也明显超过此前消费板块最热时期的配置峰值。就资金偏好来看,二季度 A 股机构资金并非泛泛转向科技,也不是普遍抬升所有成长股仓位,资金更集中在接近 AI 算力、半导体、设备和先进制造链条的资产。
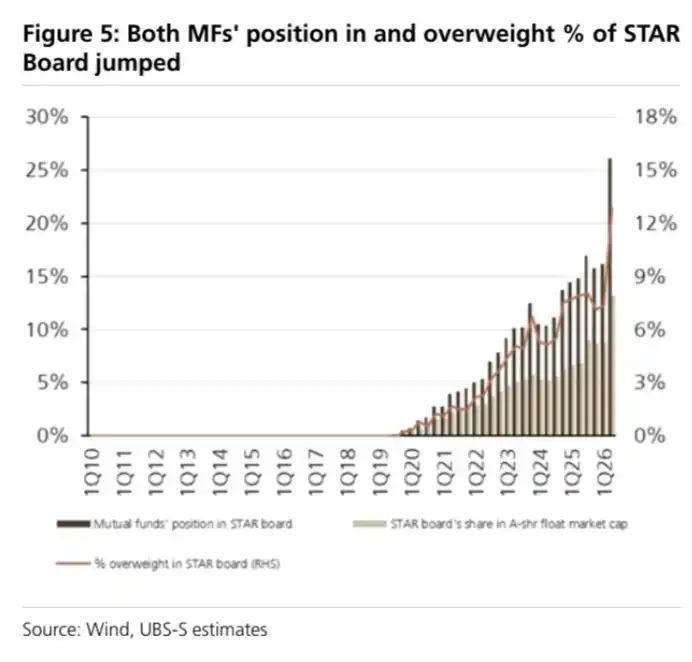
科创板和创业板的仓位变化也在强化这一趋势。二季度公募基金对科创板持仓提升 9.9 个百分点,对创业板持仓提升 3.5 个百分点,两者均创下纪录。瑞银据此认为,资金不只是集中买入少数龙头行业,也在提高对高弹性科技资产的整体暴露。
科技主题基金扩张,产品结构也在变化
瑞银指出,如果只看单个季度的行业持仓变化,还不足以完整说明资金趋势,主动管理科技赛道基金的扩张,已经把这轮变化反映到产品结构中。
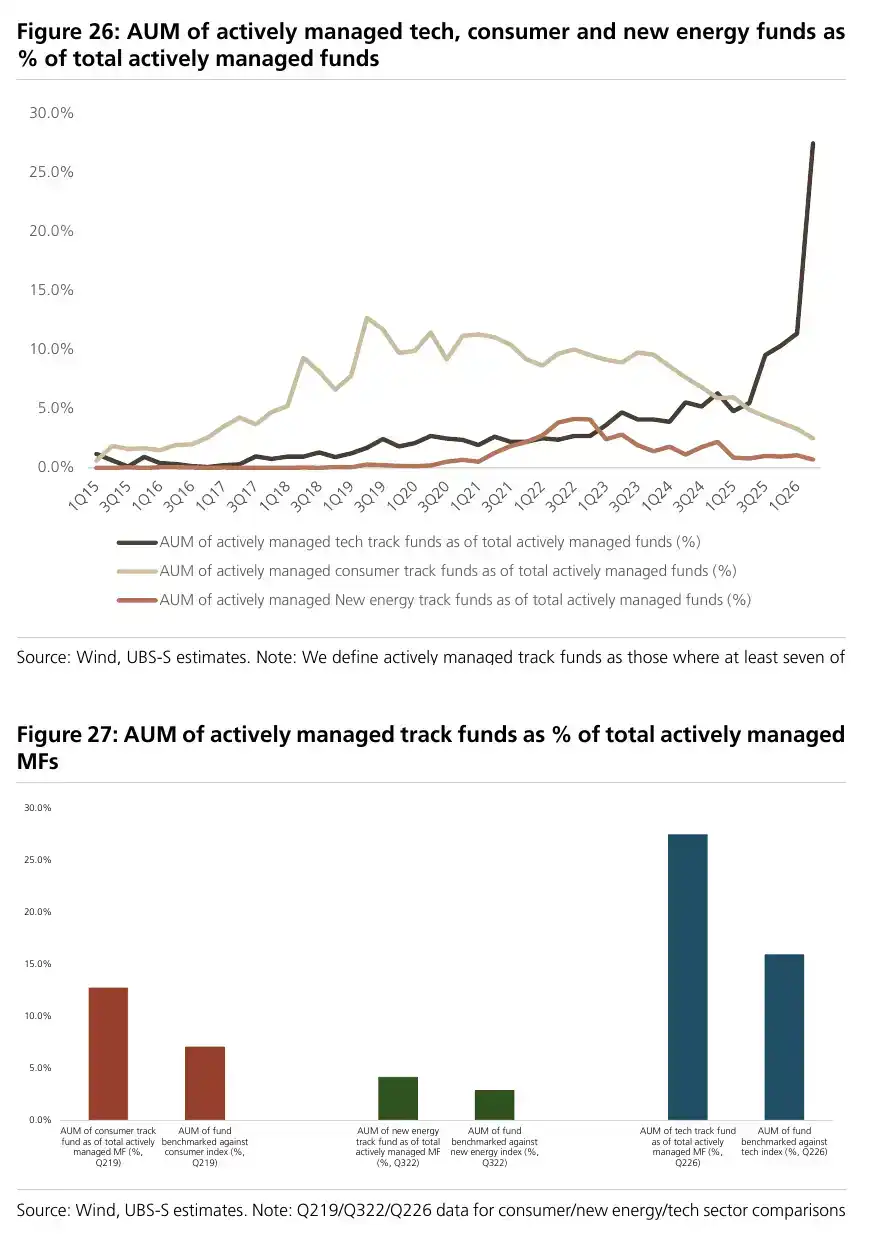
按照该机构定义,主动管理科技赛道基金是指前十大重仓股中至少有 7 只来自科技赛道,且合计权重超过 50% 的主动基金。按这一口径,这类基金占全部主动管理公募 AUM 的比例已升至 27.5%,同样创下历史新高。
报告称,这一比例已明显高于跟踪科技指数的主动基金占比,也高于消费、新能源等其他主题在高峰时期的相对热度。换句话说,越来越多主动基金并非只是在组合中少量配置科技股,而是直接把科技作为主要投资方向。
这种变化对市场有两面影响。一方面,科技配置升温会强化板块流动性,电子、通信、AI 基础设施、半导体设备和工业科技链条可能因机构资金集中而获得更强估值弹性。另一方面,在持仓和超配都处于历史高位的情况下,交易拥挤更容易成为短期波动来源。
北向资金由流出转为流入,工业和 IT 成为主要方向
除公募基金外,外资流向也为这轮硬科技配置提供了另一层证据。
公开报道显示,招商证券估算二季度北向资金净流入约 2230 亿元,国信证券测算约为 2193 亿元,均指向北向资金由一季度净流出转为明显流入。南华早报援引 Choice 数据称,截至 2026 年 6 月底,陆股通北向持仓达到 3.13 万亿元,创开通以来季度新高。
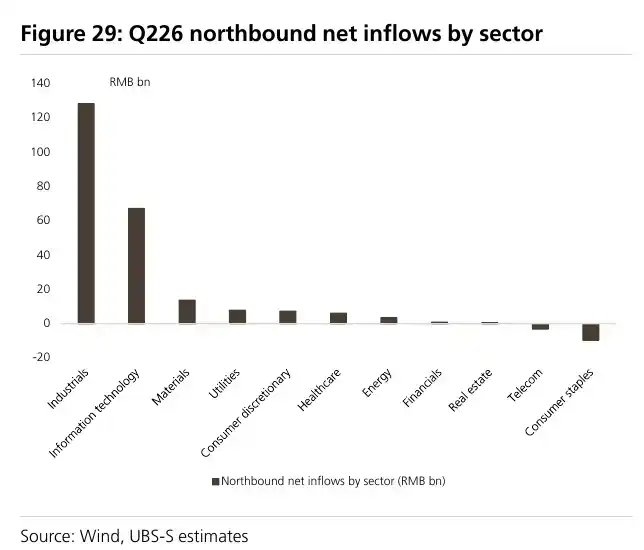
在行业流向上,不同统计口径存在差异。公开报道更常见的是申万、中信等行业分类,电力设备、电子、机械设备等方向获得较多流入。瑞银采用自身行业分类后测算,二季度工业净买入 1285 亿元,IT 净买入 672 亿元,是最主要的流入方向。
无论采用哪种行业分类,报告都认为二季度外资回流更偏向工业科技、IT 和先进制造链条。与公募基金加仓电子、电信、机械的方向对照,内外资在硬科技方向上的重合度明显提高。
盈利预期上修与政策支持构成支撑
瑞银表示,过去一段时间,A 股投资者对科技股的主要担忧集中在涨幅过快、杠杆交易过热以及盈利兑现不足。如果内外资同时加仓硬科技,同时盈利预期继续上修,市场争议就会从“有没有基本面”转向“涨得是否太快”。
根据瑞银预计,全 A 盈利同比增速将从 2025 年的 3.9% 回升至 2026 年的 11%。报告认为,这为机构提高科技和成长资产仓位提供了更强解释基础。资金买入硬科技,不只是因为 AI 主题热度,也因为盈利预期、产业利润和政策方向正在形成同向支持。
报告还提到,AI、先进制造、国产替代和产业升级仍是中国科技资产的重要支撑,硬科技板块因此更容易获得中长期资金关注。但政策方向明确,并不等于短期股价会线性上涨。
去杠杆或接近尾声,但高持仓放大短期敏感度
在二季度科技股回调期间,杠杆资金撤退是市场关注的重点之一。瑞银认为,A 股融资余额已从高点快速回落,科技板块杠杆率与整体市场大致相当;同时,沪深 300、创业板、科创 50 ETF 成交放量并出现大额净流入,显示去杠杆阶段可能接近尾声。
不过,报告也保留了限定条件:去杠杆是否真正结束,仍要看融资余额能否继续稳定,以及 ETF 资金流入能否延续。如果后续杠杆资金再度收缩,或者全球科技股再次出现剧烈波动,A 股硬科技仍可能面对估值和情绪的双重压力。
瑞银没有把二季度加仓直接等同于“硬科技牛市已经确立”。报告的判断是,资金已经明显转向硬科技,但高持仓本身也提高了板块对外部波动、获利了结和融资变化的敏感度。后续行情能否延续,仍取决于盈利上修、去杠杆进展和外资回流能否同时兑现。