
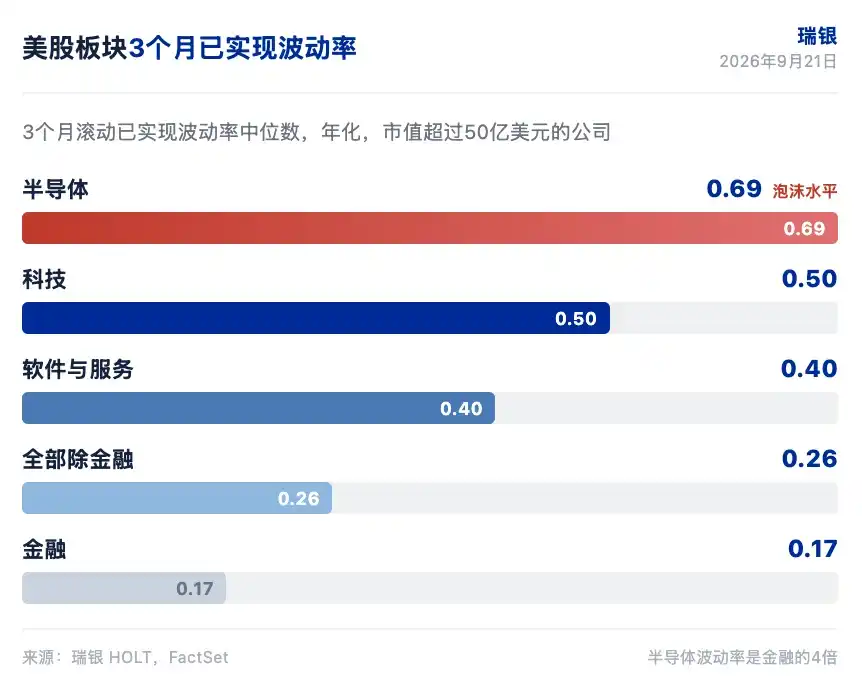
瑞银在 2026 年 9 月 21 日发布的 HOLT 全球综述报告中表示,市场资金仍集中押注美股科技板块,但科技股波动率已经回到接近互联网泡沫时期的水平。报告显示,半导体 3 个月滚动已实现波动率中位数达到 0.69,科技板块为 0.5,软件与服务为 0.4。在高利率环境下,超大规模厂商资本支出持续走高,科技板块的集中度风险也被进一步放大。
瑞银认为,宽松货币环境带来的顺风已经消失,依赖外部融资的企业正面临更严格的审视。美国科技股和成长股集中度最高,风险也最突出。相比之下,价值股、防御性板块和低波动率股票虽然各有局限,但相对吸引力正在上升。
科技板块波动率升至高位
从板块对比看,半导体波动率明显高于其他行业。金融板块 3 个月滚动已实现波动率中位数仅为 0.17,全部除金融为 0.26,而科技板块为 0.5,半导体板块达到 0.69。瑞银据此指出,市场对 AI 相关公司长期盈利潜力的质疑正在加剧。
报告还提到,超大规模厂商资本支出增长幅度很大。2015 年,这部分支出占美国总资本支出的比例不到 5%,到 2026 年预计将超过 30%;绝对金额则从不足 1000 亿美元增至 1.2 万亿美元以上。瑞银称,资本支出激增会对现金流投资回报率(CFROI)形成稀释效应,而收益率上升会放大这一下行风险。
各地区 CFROI 普遍改善,但美国估值更敏感
瑞银在报告中表示,所有地区的 CFROI 都在改善。北美 CFROI 预测值最高,约为 12%;发展中市场、亚太除日本、英国、欧洲除英国和日本也都呈现改善趋势。按行业看,信息科技、医疗保健、金融、必需消费、通信服务的 CFROI 预测值均高于 10 年中位数。
在 CFROI 改善叠加价格变动后,估值倍数被压低。发展中市场指数表现最强,同时其 CFROI 12 个月前瞻改善幅度也最大。美国和日本的价格涨幅超过 CFROI 改善幅度,因此估值压缩程度相对较小。瑞银认为,美国市场估值较高,且科技集中度偏高,因此对利率上升更为敏感。
价值股机会更多集中在欧洲和英国
按瑞银的判断,美国和日本的价值股相对于历史水平已不再便宜,预测 CFROI 往往处于周期峰值。相比之下,欧洲和英国的价值股更具相对吸引力。
在欧洲价值股中,CFROI 改善幅度较大的公司包括阿斯利康、法国巴黎银行、安盛、普睿司曼、巴斯夫、慕尼黑再保险等。瑞银给出的筛选标准包括:市值超过 50 亿美元、CFROI 变化为正、估值排名前 60%、估值相对于历史排名前 50%、固定费用覆盖率为正。
报告称,这部分标的对美股投资者可作为分散科技集中度的参考,但也需要留意区域配置中的汇率和流动性差异。
防御性板块估值回落
瑞银认为,高质量防御性板块,尤其是必需消费和医疗保健,相对于历史估值已经变得便宜。这些板块的 CFROI 仍处于较高水平,但估值溢价已经消失。
瑞银筛选出的优质必需消费和医疗保健股票包括联合健康、雀巢、安进、诺和诺德、百威英博、联合利华、高露洁、金佰利、通用磨坊、克罗格等。对应筛选标准为:市值超过 100 亿美元、质量排名前 60%、动量排名前 40%、HOLT P/B 相对于历史排名前 50%。
报告同时提示,虽然这些股票具备防御属性,但仍需避开 CFROI 展望面临结构性压力的公司。对美股投资者而言,医疗保健和必需消费中的优质标的,是降低科技敞口的直接选择。
高杠杆公司在利率上升环境下面临更大压力
瑞银指出,固定费用覆盖率低于 1 倍的公司,在利率上升环境中风险最高。其筛选出的美股名单包括 Alphabet、微软、亚马逊、SpaceX、特斯拉、甲骨文、黑石、Cloudflare、Snowflake、空气化工等。报告称,这些公司依赖外部融资且资本支出较高,固定费用覆盖率低于 1 倍,意味着经营现金流不足以覆盖利息和租赁等固定支出。
瑞银还列出一份 CFROI 面临逆风且估值要求较高的美股名单,包括微软、伯克希尔、高通、诺斯罗普·格鲁曼、森科拉、亿客行等。两份名单存在重叠,微软同时出现在两份名单中。报告据此认为,微软在利率上升环境下面临估值和现金流结构的双重压力。
瑞银最后表示,如果通胀数据持续高于预期,并迫使央行进一步收紧政策,美股科技集中度能否继续支撑当前估值,将成为检验本轮周期韧性的关键。
本文内容系对第三方券商研究报告的整理与解读。文中引述的评级、目标价、盈利预测及相关判断,均为瑞银分析师观点,仅代表其所属机构立场,不构成投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。