
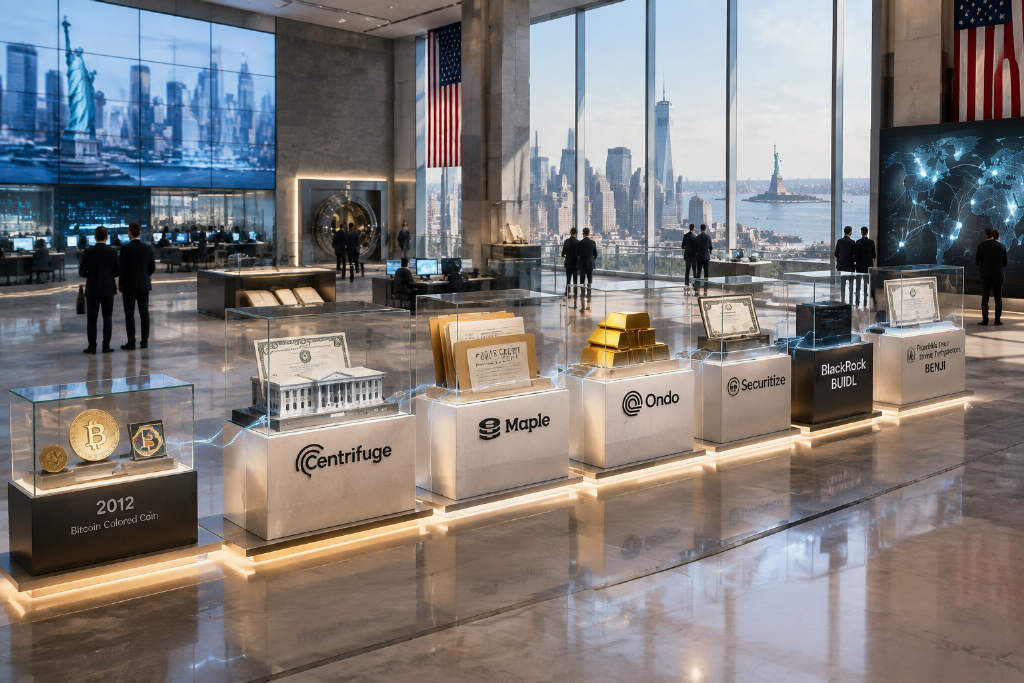
从彩色币到代币化资产市场
2012 年 3 月,以色列开发者 Yoni Assia 提出彩色币概念,设想给特定比特币打上标记,使其代表股票、债券、产权凭证等现实资产。这套方案最终没有走出白皮书阶段,但它提出了一个此后十四年持续被行业追问的问题:如何让流动性不足的实体资产,像现金一样自由流转。

十四年后,剔除稳定币后,可自由交易的代币化资产规模达到 382.9 亿美元,已承诺投入资金规模为 3694.4 亿美元,持有者共计 179 万人。文章围绕这一过程,梳理了资产代币化从概念、试验、停滞到机构化推进的完整路径。
什么是资产代币化
代币化资产本质上是对现实资产的债权凭证,底层标的可以是短期国库券、金条、信贷、酒店股权等,链上则以代币形式承载。代币本身没有独立价值,真实资产由链下托管机构、基金管理人或信托实体持有,并认可代币作为提取底层资产的有效凭证。
这种结构与股票凭证、不记名债券和对应标的之间的关系相近。区块链带来的增量价值并不在于改变金融本质,而在于记录债权归属、让所有权可以全天候秒级交割,并减少对中介券商撮合交易的依赖。真正发生变化的是交易速度、参与主体和资产使用方式。
早期建设者与最初的落地难题
在行业普遍相信代币化能够规模化落地之前,少数先行者先要证明这件事可行。2017 年,Lucas Vogelsang 和 Martin Quensel 创立 Centrifuge。成立后的前四年,团队围绕 Tinlake 系统建设分级循环资金池,为现实世界应收账款与实体资产提供融资服务。
2021 年年中,Centrifuge 推出首个接入 MakerDAO(现 Sky 生态)的 RWA 资金池,铸造出首批由现实资产背书的 DAI,方案完成落地。
房地产领域也出现了类似尝试。2018 年 10 月,不动产运营企业 Elevated Returns 完成一笔 1800 万美元融资,将估值 2.24 亿美元的阿斯彭瑞吉酒店 18.9% 权益代币化,并通过 Templum Markets 向合格投资者发行面值 1 美元的代币。这被视为区块链上首笔大型商业地产代币化交易。
几个月后,一幅价值 560 万美元的安迪・沃霍尔画作,其 31.6% 权益也以相同方式完成代币化拍卖。两笔交易都按计划发行,但在代币铸造完成后,市场缺少交易对手,流动性没有形成,后续推进陷入停滞。
2019 年 9 月,Paxos 推出 PAXG,这是首款获得纽约金融监管机构批准的黄金代币。同年,Tether 上线 XAUT,依托瑞士金库储备,与 Paxos 存放在伦敦布林克斯金库的黄金产品形成竞争。两款产品在当时都没有吸引机构大规模布局,但七年后仍在正常运营,市值分别达到 19 亿美元和 27 亿美元。这说明,在国债代币化热潮出现之前,大宗商品代币化模式已经被验证可以持续运行。

监管规则的完善速度明显慢于创新。美国证监会在 2017 年发布《DAO 报告》,首次将豪伊测试用于代币发售判定,指出数字代币是否属于证券,取决于发售方式,而不是代币名称。这个结论催生了证券型代币发行(STO)赛道,也同时划定了仅限合格投资者参与的准入门槛。
此后四年,发行方持续推出各类 STO 产品,但法律限制让绝大多数潜在交易者无法进入市场。订单深度稀薄、强制锁仓期、托管法规模糊等问题叠加,使这一轮浪潮在 2021 年基本落幕。同年,预测市场 Augur 活跃用户峰值仅 265 人,随后萎缩至 37 人。
行业长期存在的核心问题
现实中,各类资产虽然不断被代币化,但绝大多数代币长期静止,几乎无人交易。根据《福布斯》数据,当前 88% 的 RWA 市场价值集中在 62 个资产标的;仅 5 款产品——Figure 住房信贷基金、Circle 的 USYC、泰达黄金、贝莱德 BUIDL、Justokenglobal 旗下 JMWH 基金——就占据市场总规模近一半。
其余大多数代币在铸造完成后便被市场遗忘。即便在集中度已经达到 88% 的头部资产内部,也只有不足 10% 的代币化价值被真正盘活,用作 DeFi 抵押物或参与借贷循环。
问题并不在于没有需求。文章指出,早在 2024 年之前,资本就已经希望配置代币化国债与黄金。真正的阻碍在于,除非有值得信任的持牌机构承接托管、资产过户与合规流程,否则没有机构愿意为这类资产背书。在贝莱德入场之前,没有具备足够公信力的主体在可观规模上验证这套商业模型。
贝莱德入场后的转折
代币化行业缺少的不是更好的产品,而是一家能让其他机构普遍信任、并愿意公开为赛道背书的巨头。2024 年 3 月,贝莱德推出 BUIDL 代币化基金,由合规平台 Securitize 负责代币化与运营管理,成为这一转折点。
Securitize 由 Carlos Domingo 和 Jamie Finn 于 2017 年创立。Carlos Domingo 此前运营过早期证券代币基金 SPiCE VC,这也是贝莱德寻求合作时选择 Securitize 的重要原因之一。
目前,BUIDL 已跨 10 条公链发行,规模达到 28 亿美元,由纽约梅隆银行托管、普华永道审计,7 日收益率为 3.42%。文章认为,贝莱德的入局让各大资管机构董事会开始正视代币化赛道,这是此前持续四年的 STO 浪潮始终没有做到的事。

补充背景方面,富兰克林邓普顿的 BENJI 基金早在 2021 年 4 月就已上线 Stellar,是首只采用公链作为官方记账系统的美国注册公募基金,比 BUIDL 早三年。当前该基金已多链运行:部署在 BNB Chain 与以太坊的 EVM 版本 iBENJI 规模为 17.2 亿美元,原生 Stellar 代币规模为 7.125 亿美元。
信贷与收益基础设施的形成
顶层资产包装方案逐渐成型后,行业中层还需要借贷双方匹配的交易市场。2019 年,Sid Powell 和 Joe Flanagan 推出 Maple Finance,但平台发展过程中曾遭遇重大冲击。
2022 年 12 月,借款人 Orthogonal Trading 隐瞒其在 FTX 暴雷中的风险敞口,导致 3600 万美元贷款违约。一周内,平台活跃贷款规模缩水约 30%。Powell 当时表示自己「震惊且失望」,并在这次危机后重建平台风控体系,扩大借款人准入范围,不再单纯依赖代理人单方面申报风险敞口。
截至目前,Maple 累计发放贷款规模已超过 200 亿美元,旗下 syrupUSDC、syrupUSDT 产品合计规模达到 19 亿美元,成为规模领先的代币化私人信贷平台。
两年后,高盛数字资产资深从业者 Nathan Allman 创立 Ondo。其核心产品 OUSG 是首款可点对点转让的代币化国债代币,USDY 则是首个无准入门槛的收益型稳定币。当前 USDY 规模为 21.45 亿美元,OUSG 规模为 4.49 亿美元。Ondo 同时也是 BUIDL 最大的链上分销渠道。文章还提到,Nathan Allman 于 2026 年 5 月意外离世。
预言机与数据基础设施
链上智能合约能否可信读取链下资产价格和基金资产净值(NAV),是应用落地的基础。当前这一赛道主要由四大网络分割。
RedStone
2025 年 3 月,Securitize 选定 RedStone 作为核心预言机合作伙伴。现在,RedStone 为 BUIDL、Apollo ACRED、VanEck VBILL、Hamilton Lane SCOPE 等所有 Securitize 代币化基金提供每日 NAV 数据流。
在接入 RedStone 之前,Securitize 发行的代币缺少实时报价。链上虽然存在基金份额,但借贷协议无法获取实时估值。接入喂价后,ACRED 得以在 Morpho 产生收益,VBILL 可以在 Euler 充当抵押物。目前,RedStone 保障横跨 110 条区块链、规模约 60 亿美元的链上资产安全,服务对象大多是机构基金定价,而不是原生加密代币。
Pyth Network
Pyth Network 面向的是另一端市场,强调速度优先,弱化复杂 NAV 计算,采用拉取式模型,适配高频交易标的,包括股票、外汇、大宗商品,并支持 750 余个美股交易对与多期限国债利率数据。

Ondo 选择 Pyth 为 USDY 收益代币提供报价,服务覆盖 65 条区块链。即便脱离 Securitize 技术栈,Ondo 自身国债产品也拥有独立可信的价格数据源。
DIA
DIA 主打可验证性,以及从数据源到合约的全链路透明。其 xReal 套件覆盖超过 100 项 RWA 价格指标,包括股票、ETF、外汇和债券收益率。Stellar、Ripple 在推进 RWA 合作时都选择了 DIA。文章指出,机构在合规流程中更倾向于完整审计数据源逻辑,而不是单纯依赖品牌背书,DIA 对应的正是这一需求。
Chainlink
Chainlink 承接的是另外三家没有覆盖的业务,即跨互不信任区块链的数据传输与资产互通,并不直接负责基金定价。其 CCIP 通道分发 DTCC 智能净值数据,支撑新加坡《守护者项目》中 SWIFT 与瑞银开展的试点。该项目于 2022 年 5 月启动,2023 年 10 月完成瑞银首笔代币化基金真实试点。
CCIP 上个季度跨链转账规模为 49 亿美元,同比增长 353%,全网保障资产总价值达到 1100 亿美元。仅 Mantle 一条公链今年通过 CCIP 流转的代币规模就超过 25 亿美元。DTCC 正将 Chainlink 基础设施嵌入自身抵押品应用链,目标是在 2026 年第四季度上线。
分销渠道开始成形
资产包装发行与市场分销,是两套彼此独立的问题。Mantle 网络脱胎于 BitDAO,而 BitDAO 曾获得交易所 Bybit 的大力支持,巅峰时期国库体量可与以太坊基金会相比。
2023 年,BitDAO 并入 Mantle,完整承接国库资产。当时持有近 3 亿美元稳定币与 27 万枚 ETH,如今国库规模已扩张至 24 亿美元。对于大多数初创团队来说,需要数年融资才能获得的资金,Mantle 在起步阶段就已经具备。目前,Mantle 已上线超过 155 种代币化股票,DeFi 流动性规模突破 10 亿美元。8 月 6 日,依托 CCIP 搭建通道,Mantle 将 RWA 基础设施拓展至 Solana,首次把生态输出到非自有公链。
Coinbase 与币安则聚焦抵押品与资产聚合赛道。BUIDL 已登陆 BNB 链,并且可以直接在币安充当抵押物。
MEXC 被文章列为布局最全面的交易平台之一。该平台已上线超过 105 组 Ondo 代币化股票交易对,同时支持 PAXG、XAUT 以及主流 RWA 基础设施代币。仅 8 月就新增 5 个标的,覆盖 AI 基础设施和稀土板块。2026 年一季度,MEXC 占据全球代币化黄金交易量的 27%,位列全球第二。本月,MEXC 升级 RealStocks 产品,依托券商合作覆盖 7000 余只美股与 ETF,并新增功能,让代币持有者完整对应真实股东权益。

增长最快的品类并不只出现在现货挂牌市场。Hyperliquid 与币安的 RWA 永续合约在 7 月末单周成交规模达到 617 亿美元,相当于同期两家平台比特币永续合约成交量的 99.2%,其中代币化股票占比为 58%。在 Hyperliquid,RWA 永续交易量已经超过平台其余所有品类总和。
监管开始追赶创新
文章将当前监管推进概括为四条主线。
《GENIUS 法案》
这是美国历史上首部联邦稳定币法案,已于 2025 年 7 月 18 日签署生效。
《CLARITY 法案》
该法案旨在确立加密行业其余资产的市场规则。法案在众议院通过后,又于 2026 年 5 月以 15:9 的票数通过参议院银行委员会。随后进程陷入僵局:民主党要求增加公职人员数字资产利益冲突条款,共和党则希望删除相关内容以推进立法。
参议院于 8 月 8 日进入休会,未进行最终投票。但参议院领袖休恩在休会前提交终结辩论动议,定于 9 月 15 日,也就是议员复会后次日,启动程序性投票。文章强调,这次投票并不等于法案通过,只代表开启全院辩论。参议院工作人员对外透露,利益冲突条款争议仍未解决。如果 9 月再次搁置,中期选举日程将明显压缩今年剩余的立法窗口。
美国证监会与商品期货交易委员会的分类框架
2026 年 3 月,美国证监会与商品期货交易委员会联合发布代币分类框架,将数字资产划分为五大类别,其中只有「数字证券」完整归属证监会监管。
证监会主席 Paul Atkins 于 4 月在华盛顿经济俱乐部表示,监管机构「即将发布」创新豁免规则,设立监管沙盒。企业可在 12 至 36 个月内在链上交易代币化证券,而无需完成完整注册流程。彭博在 5 月中旬报道称政策即将落地,但 5 月 22 日证监会暂缓推进,听取证券交易所关于投资者保护的反对意见。截至 6 月中旬,这份豁免方案仍未正式发布。
纳斯达克、纽交所与 DTCC 的推进
纳斯达克、纽交所与 DTCC 选择不再等待。证监会于 2026 年 3 月批准纳斯达克规则修订,允许罗素 1000 成分股、指数 ETF 依托现有传统交易基础设施开展代币化交易;纽交所的同类方案则在 4 月获批。
托管资产规模约 114 万亿美元的 DTCC 于 5 月 4 日宣布,将在 2026 年 7 月开展生产级试点,贝莱德、摩根大通、高盛等 50 余家机构参与,覆盖罗素 1000 成分股、主流指数 ETF 与美国国债,并计划在 10 月全面推广。这套体系保留股东投票、分红等全部传统权益,核心证券登记体系维持不变,代币只是结算记录的包装载体。

文章还提到,证监会搁置的豁免方案原本会开辟第二条更宽松的通道:无需底层上市公司授权即可发行代币,投资者仅享有经济收益,不具备股东权利。这条通道能否落地、何时落地仍未确定。但仅 DTCC 试点本身,就足以说明美国主流股票的合规代币化交易会到来。
流动性问题是否已经解决
如果回到文章前文提出的行业痛点,当前的答案是:只解决了一部分。国债与私人信贷赛道的流动性相对充足,规模分别达到 162 亿美元和 73 亿美元,对应标的数量分别为 87 个和 2543 个。
除此之外,其余赛道的流动性依旧偏弱,多数品类规模不足 10 亿美元。贝莱德、富兰克林邓普顿这一层级机构带来的托管信任问题已经得到解决,但中小发行方仍没有答案。大约 97% 的代币化资产仍设置准入门槛,普通散户无法参与,这一壁垒可以追溯到 2017 年证监会对豪伊测试的适用标准。
文章同时给出一个更严峻的视角。2026 年 7 月,BeInCrypto Intelligence 基于 RWA.xyz 七千余个代币化产品数据发布报告称,在市值超过 10 万美元的代币化资产中,56%——约 329 亿美元——单周链上转账记录为零。
这意味着,资产上链与资产在链上流转是两件不同的事,行业目前只完成了第一步。部分现象与产品设计初衷有关,例如买入代币化国债获取收益,本来就不像投机债券那样需要每日交易。但市场头部集中的现实依旧明显:五大产品占据近一半市值,其余六千多个标的大多沉寂。
市场规模预期与机构态度
各大机构对未来市场规模的预测差异很大,但对增长方向并无分歧。麦肯锡基准情景预测,到 2030 年代币化资产规模将达到 2 万亿至 4 万亿美元;方舟投资预测为 11 万亿美元;波士顿咨询集团联合瑞盈预测 2030 年达到 9.4 万亿美元,2033 年升至 18.9 万亿美元;渣打银行预测 2034 年突破 30 万亿美元。
这些数字差距的根源,不在于是否看好增长,而在于统计口径不同,例如是否纳入稳定币、是否纳入银行存款,以及代币化定义边界如何划定。文章认为,各方都预判市场规模将较当前扩张百倍。
机构一边认可增长预期,一边保持谨慎。Coinbase 与安永在 2026 年 1 月调研 351 位机构决策者,结果显示,73% 计划在年内提升数字资产配置,65% 将监管清晰化列为首要驱动因素;与此同时,66% 受访者又将监管不确定性列为最大风险。推动资金入场的核心条件,仍未完全落定。

另一项安永调研显示,机构并不愿意等待监管完全落地:83% 的机构投资者计划在 2026 年底前配置代币化债券,而两年前这一比例仅为 33%。
基础设施已经开始变化
文章指出,变化已经体现在底层基础设施,而不只是停留在问卷调查。2026 年 2 月,BUIDL 接入 UniswapX 实现直接交易;3 月对接 Chronicle 验证系统,任何人都可以依托纽约梅隆银行托管记录,实时核验贝莱德底层国债持仓。
Sky 生态 Spark 流动性层则自动调配 15 亿美元资金,在 BUIDL、Anemoy、Superstateinc 之间切换,实时投向收益率最高的标的。过去,这类工作通常依赖资金交易员人工操作。
DWF Labs 创始人 r Andrei Grachev 认为,代币化股票已经重塑交易者行为。加密投资者无需离开现有交易平台,就可以切换布局股票资产,并预测链上股票与大宗商品今年规模将迎来大幅增长。Falcon Finance 的 Artem Tolkachev 则将机制概括为:可组合性与赎回机制,才能真正打通实体资产与加密流动性。
RWA 1.0 与 RWA 2.0 的分化
文章认为,行业内部正在分化出两条路线。
- 一派优先保障所有权合规,搭建准入式通道,让代币始终运行在合规边界之内。
- 另一派优先追求可组合性,将 BUIDL 这类合规资产封装,使其能够自由流通于无许可 DeFi 生态。
这可以被视为 RWA 1.0 与 RWA 2.0 之争,但现在已经不是理论讨论,而是两套相互竞争的产品路线图。今年早些时候,Circle 的 USYC 规模超过贝莱德 BUIDL,成为体量最大的代币化国债基金,说明前者在分销层面暂时占优,至于品牌影响力则是另一回事。
文章将两种范式概括为:
- RWA 1.0:单纯映射实体资产,只支持买入、持有、赎回。阿斯彭瑞吉酒店代币、Maple 早期借贷资金池都属于这一范式。
- RWA 2.0:让实体资产持续产生效用。2026 年第二季度,存入各类 DeFi 平台的代币化现实资产规模达到 74 亿美元,同比增长两倍以上,其中收益型稳定币与代币化国债占比最高。
Maple 的 syrupUSDT 已经在 Mantle 接入 Aave 正式运行,文章据此认为,真实资金的循环基础设施已经落地。