
买入代币化股票,表面上和买普通股票很像:选一家熟悉的公司,买入代表其股份的代币,放进数字钱包。它既借用了股票投资的直观逻辑,也带有加密资产转移便捷、交易时段更灵活的特点。
但在美国证券交易委员会(SEC)9 月 17 日发布的代币化证券交易场所试点框架下,这类产品并不等同于「随时都能卖出」的 24 小时股票。按照该框架,如果某只代币化股票多次触碰交易量上限,相关平台可能触发最长三个月的交易暂停。
暂停规则只约束违规平台上的对应标的
这项暂停机制并不是针对所有平台统一生效。规则约束的是发生违规的平台及其关联主体,而且只针对该平台上的那一只标的。其他独立平台上同一家公司对应的代币化股票,不在这次暂停范围内,仍可继续交易。
这一点决定了投资者不能把「持有代币」「拥有股东权益」「能在二级市场卖出」视为同一件事。三者在产品结构上彼此独立,但在用户体验里常被合并理解,容易造成误判。
同一家公司,代币背后的权利可能并不相同
如今大多数股票本身已经是数字化记录。投资者通过券商买入股票,本质上是在一套由多家金融机构组成的体系中取得电子化的所有权记录。所谓代币化,是把区块链引入这套所有权登记和转移流程。
SEC 对不同代币化模式作了区分。其一,是企业或其代理方直接把区块链记录纳入所有权系统的一部分;其二,是由第三方机构先持有真实股票,再发行代币,代表相应股份权益。
还有一类产品只提供合成敞口,代币收益与股价挂钩,但持有者并不真正拥有上市公司股份。买入一款价格跟随某家上市公司波动的代币,并不自动意味着拥有股东权利。
CryptoSlate 此前曾报道,曾有价值 250 亿美元的加密股票代币完成交易,但持有者并不具备股东身份。这个案例说明,投资者不能只看熟悉的股票代码,还要看清楚是谁发行、谁承担义务、代币究竟对应什么权利。如果代币由独立机构发行,发行方的财务状况和履约能力,也会成为投资风险的一部分。
试点只接受保留分红和投票权的产品
SEC 这次试点对可纳入的代币化股票给出了明确边界。合格产品必须保留与传统股票相同的经济权益和治理权利,包括分红权和投票权。合成类产品不在试点范围内。
同时,交易所的访问权限需要经过许可,参与者或其钱包必须满足验证标准。这意味着,代币化股票并不是面向任何地址开放的无门槛交易产品。
五年试点允许采用自动化做市商
在这套框架下,监管机构允许开展为期五年的自动化做市商交易试点。它的核心逻辑并不复杂:交易不再依赖两个投资者之间的订单撮合,而是由软件让用户与参与者提供的资产池直接交易。
例如,资金池中同时放有股票代币和结算资产。用户买入股票代币时,资金池转出代币并接收付款资产,随后根据池内资产存量变化,通过算法调整报价。Uniswap 文档对这类底层设计有过描述,不过不同交易场所采用的公式和机制可以不同。
这种系统的优势在于自动运行,也便于和其他金融软件连接。但它仍然依赖几个前提:池中要有足够的标的资产,代币背后的法律权利要稳固,还要有人愿意持续提供资金池本金。
三个月停牌如何触发
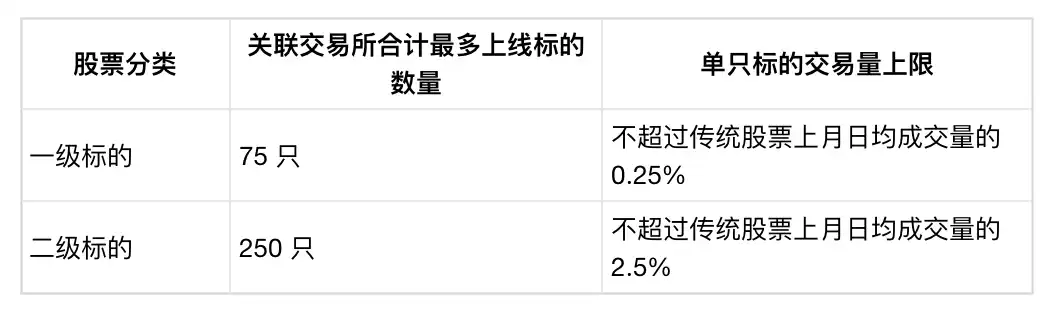
本次试点对交易所可上线的股票数量,以及单只标的的交易量,都设置了限制。交易量上限参照传统股票市场,以标的上月日均成交量作为基准。
SEC 将标的分为两级。第一级包括标普 500 指数成分股、罗素 1000 指数成分股以及某些交易所交易产品;第二级则是其他符合条件的证券。
在计算是否超限时,SEC 会比较代币化市场的日均成交量与传统市场的日均成交量,并把关联交易所的全部交易合并统计。这个指标看的是平均水平,不是某一天单次放量就直接构成违规。
以文中的例子来看,如果某只传统股票上月日均成交量为 1000 万股,那么一级标的对应的代币化日均交易量上限就是 2.5 万股。这里限制的是与传统市场成交量的对比口径,不是固定美元金额,也不是单个投资者的持仓规模。
违规后的处理顺序
单只标的首次突破交易量上限,平台会进入宽限期,交易所必须整改,确保后续恢复合规。
同一标的后续再次违规,将立即触发为期三个月的交易暂停,相关联的代币化证券平台同步执行,暂停时间从违规当日起算。
暂停只影响该标的,平台上的其他标的交易不受影响。
交易所也可以主动提前暂停交易,以避免触碰阈值。无论是被动触发还是主动暂停,只要属于交易量相关的暂停,交易所都需要第一时间通知用户,并在 5 个工作日内发布公开公告。
SEC 为什么要设交易量上限
SEC 设定交易量边界,是为了在试点观察期内控制对整个股票市场的风险,尤其是资金池价格与传统股票价格可能出现偏离的情况。
一个简单的风险场景是:资金池存量有限,多个用户同时买入,算法可能迅速推高代币价格,但底层上市公司的基本面并没有发生同等变化。理论上,套利者可以通过跨市场交易修复价差,但前提是他们拥有足够资金,也具备可行的跨市场通道。
因此,监管机构先给这项试验划出规模边界。若平台多次越线,运营成本会明显上升,交易所也会被迫主动控制交易规模。
持有代币化股票,不代表随时能退出
对投资者来说,最现实的问题仍然是退出渠道。假设投资者买入代币化股票,准备在急需资金时卖出变现,即便资产所有权本身没有消失,交易暂停也会打乱这个安排。
把代币转到另一个钱包,也不等于流动性问题自动解决。投资者仍需要找到能够交易该标的的合规平台,或者依赖产品条款中约定的赎回渠道。最终能否退出,取决于产品设计、背后的托管安排以及准入权限。
这项三个月暂停规则,并不意味着其他券商一定会接收该代币,也不意味着所有形式的资产转移都会被全面禁止。这些都属于独立的产品层面问题。投资者不能因为代币有时可以跨应用转移,就默认流动性会一直存在。
这也是「延长交易时间」这一卖点需要重新审视的原因。即便投资者可以在午夜打开 APP 下单,也不代表能够以合理价格完成大额卖出。SEC 委员 Mark Uyeda 提到,延长交易时长既可能让流动性分布更均匀,也可能让流动性被过度稀释。
买入前要先问清楚什么
在买入代币化股票前,更关键的问题不是能否下单,而是服务商是否给出了完整预案:如果平台停止该标的交易,代币将如何处理?
这个答案至少应覆盖托管安排、股东权益是否持续存在、允许采用哪些资产转移方式、赎回路径是什么、相关成本如何计算。同时,还要区分平台当前已经提供的功能,和未来计划支持但尚未落地的功能。
代币化确实可能简化股份转移,把所有权记录与交易软件打通,减少业务延迟,也让金融服务更便捷。SEC 这项试点为行业提供了一个验证场景。
但三个月暂停条款也把问题拉回到最基础的一点:一项资产要成立,必须有可靠的卖出渠道。