
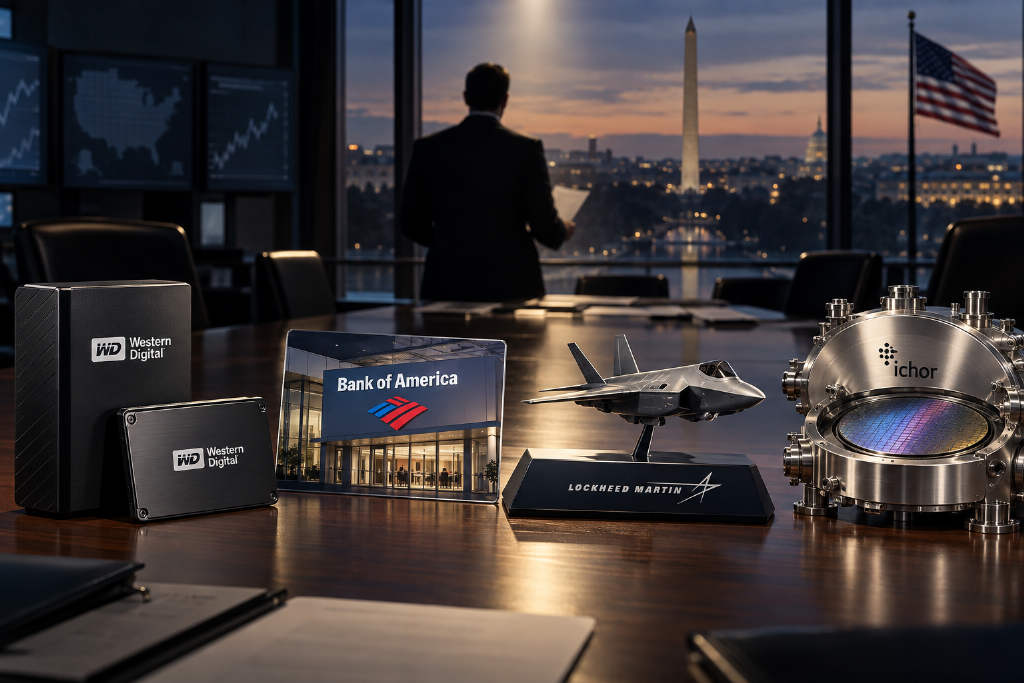
Seeking Alpha Quant策略负责人Steven Cress在一篇选股文章中表示,9月的季节性疲软,正在把一批基本面仍然稳固的股票压到更有吸引力的位置。他据此筛选出4只Quant评级为「强买」、最新价格低于50日均线、且较近期高点已经回撤的股票,分别是西部数据(WDC)、美国银行(BAC)、洛克希德·马丁(LMT)以及Ichor Holdings(ICHR)。

文章作者为Seeking Alpha Quant Team的Steven Cress,TechFlow进行编译。Cress称,回看近百年走势,9月平均跌幅超过1%,超过一半的年份收跌,平均回撤约为4.7%。在中期选举年,这种季节性下行通常更明显,阶段低点经常出现在9月30日前后。
他写道,截至9月16日,道指、纳指和标普500在当月仍然全部处于负收益状态。不过在随后一周,纳指和标普500已出现小幅反弹,并重新回到月内正收益。虽然这轮反弹比历史节奏略早,但他认为并不意外,因为中期选举年的四季度,市场往往会出现较陡的方向切换。
按文中给出的统计,自1950年以来,在中期选举年里,10月和11月分别是市场表现最好的两个月,平均涨幅为3.0%和2.7%。基于这一历史规律,Cress将当前时点视作一个值得关注的买入窗口,但前提是标的的回撤主要来自季节性压力,而不是基本面恶化。
筛选标准与4只入选股票
Cress表示,这次筛选方法比较直接:通过Seeking Alpha股票筛选器,锁定Quant评级为「强买」、最新价相对50日均线为负、并且相对近期高点已有一定回撤的股票。最终筛出的4只股票分别来自存储、银行、国防和半导体设备领域。

西部数据:AI存储链条上的高评分标的
第一只股票是西部数据(Western Digital,WDC)。文中显示,该公司市值为1623.6亿美元,Quant评级为强买,所属板块为信息技术,行业为科技硬件、存储与外设。
Cress认为,西部数据属于更广义AI链条的一部分,有望在年底前几个月迎来修复。公司主营数据存储设备和解决方案,客户包括全球超大规模云厂商。文章提到,西部数据在HDD头部供应商中具备较强位置,长期供货协议已经锁定到2031年,需求可见度较高。
根据文中数据,西部数据最新一季营收和利润均超出预期。管理层将40TB ePMR产能爬坡,以及在2027年上半年推进44TB HAMR出货,列为关键催化因素。公司对2027财年第一季度给出的营收指引为41亿美元。
Quant评分方面,西部数据的「强买」评分达到4.95,盈利能力为A+,成长为A。文章称,公司利润率扩张和现金流表现,与AI驱动下的数据中心存储需求相关。其营收增速为35.70%,接近板块中位数12.74%的3倍。

估值方面,过去1个月约11%的回撤,使其估值评分从F升至B-。文中还提到,西部数据前瞻PEG为0.32,相对同行折价约74%,市盈率也重新接近板块相对水平。
美国银行:回撤后仍保有增长与分红特征
第二只股票是美国银行(Bank of America,BAC)。文章显示,该公司市值为3918.0亿美元,Quant评级为强买,所属板块为金融,行业为综合性银行,前瞻股息率为2.28%。
文中称,美国银行自8月历史高点以来已回撤约13%。不过,公司二季度业绩全面超预期:营收同比增长15%至316亿美元,净利润同比增长27%至91亿美元,每股收益同比增长34%至1.21美元。平均贷款增长8%至1.22万亿美元,平均存款增长2%至2.02万亿美元。
净利息收入方面,受益于贷款和存款扩张,美国银行二季度净利息收入同比增长9%至160亿美元。文章还提到,FOMC最新一次加息25个基点,开启新一轮紧缩,在资产端按更高利率重新定价后,净息差仍有改善空间。

Quant评分上,美国银行获得「强买」,并在同业中排名第二。其盈利能力评分为A+,成长评分为B+。文中给出的净利润率为29.52%,高于板块中位数约16%;效率比改善至59%。
估值评分方面,美国银行为C+。虽然这一分数只是略高于平均水平,但文章认为其近几个季度的改善幅度较大。其前瞻PEG为0.78,相对板块中位数折价约24%。
在股东回报方面,文中称其股息安全评分为B,连续12年提高股息,前瞻股息率为2.28%。美国银行在二季度还回购了60亿美元股票,派息比约为25.69%。
洛克希德·马丁:订单、股息与估值折价并存
第三只股票是洛克希德·马丁(Lockheed Martin,LMT)。文章显示,该公司市值为1208.7亿美元,Quant评级为强买,所属板块为工业,行业为航空航天与国防,前瞻股息率为2.64%。
按文中描述,洛克希德·马丁过去6周股价下跌约14%,但Quant仍维持「强买」。作为国防巨头,公司拥有覆盖全球的防务合同版图。随着需求加速,其在手订单已创纪录达到2300亿美元。近期合同还包括一项12亿美元的陆军导弹合同,以及一笔243亿美元、面向沙特的F-35订单。

文章认为,俄乌冲突和外交僵局推高了欧洲及北约多国的防务开支,武器系统需求周期被拉长。中东方面,与伊朗相关的战事已经持续约半年,美方弹药消耗量较大。海外与美国国内补库存,共同为洛克希德·马丁形成了多年期的需求管道。
在量化因子上,洛克希德·马丁的「强买」主要由盈利能力和预期修正两项A+支撑。文中称,分析师正在上调对全球冲突环境下需求扩张、以及美国国内预算顺风的定价。
估值评分虽然只有C+,但文章称,若按预期利润和增长衡量,公司当前折价并不小。其前瞻PEG相对板块折价接近40%,相对自身5年均值折价约71%。
股息方面,洛克希德·马丁已连续提息20多年,前瞻股息率为2.64%。文章称,其各项股息评分表现稳健,现金水平也支持公司兑现股东回报预期。

Ichor Holdings:半导体设备链上的差异化选择
第四只股票是Ichor Holdings(ICHR)。文章显示,该公司市值为21.2亿美元,Quant评级为强买,所属板块为信息技术,行业为半导体材料与设备。
Cress称,这只股票受9月季节性波动影响相对较小,但相对7月高点的回撤已较为明显。文中提到,Ichor作为半导体制造组件龙头,当前股价较52周高点113.58美元已接近腰斩,因此具备一定观察价值。
从评分看,Ichor的Quant「强买」成绩单较为突出,估值和成长两项均为A+。文章称,公司近年来战略上转向「内容扩容」,季度营收能力已可冲向5亿美元以上,长期目标是实现年化30亿美元。
文中援引CEO Philip Barros在二季度电话会上的表述称:「我们对这轮增长周期的幅度和持续时间,今天比以往更有信心。」

Ichor的前瞻PEG为0.51,比板块中位数低近60%;长期前瞻每股收益增速为70%,比板块中位数高254%,也比公司自身5年均值高24%。预期修正评分为A-,过去90天分析师对盈利和营收的修正几乎全部为上调。
不过,文中也指出,Ichor的盈利能力评分仅为D+。但作者同时表示,公司利润率和盈利能力轨迹仍在改善,流动性充裕、订单管道扩张,再加上更具吸引力的股价,使其成为四季度中一条不同于主流AI硬件的半导体设备押注方向。
作者观点:季节性回撤不等于基本面转弱
在文末,Cress总结称,9月的季节性疲软再次把一批优质股票打到「折价区间」。他认为,这些股票此前已经反复证明,拉长时间看,强基本面能够压过短期噪音。按其文章中的判断,中期选举年的市场低点往往落在9月30日前后,而同一周期中的10月和11月通常又是回报最好的两个月。
基于这一框架,他继续看好年末市场的修复机会,并认为带动修复的将是基本面最稳固的一批股票。此次被点名的4只股票中,西部数据和Ichor分别处在AI存储与半导体材料设备链条上;美国银行对应金融板块;洛克希德·马丁则代表国防工业方向。
