
世界模型赛道的融资节奏正在明显加快。
据 IT 桔子统计,2026 年一家刚成立的世界模型初创公司,从官宣成立到拿到第一笔资金,中位数只需要两个月。这并非个别现象,而是 39 家样本公司的中位水平。
围绕这个变化,IT 桔子选取了 2024 至 2026 年成立且已经获得融资的 79 家世界模型公司作为有效样本,并穿透其首轮投资方名单,试图回答一个问题:谁在高频投资世界模型,谁握着这条赛道的第一张船票。
样本筛选中,IT 桔子剔除了大型科技企业、整车厂、机器人具身硬件公司,以及 AI 视频、图像生成平台等企业,以保留以世界模型为核心主业的初创公司群体。
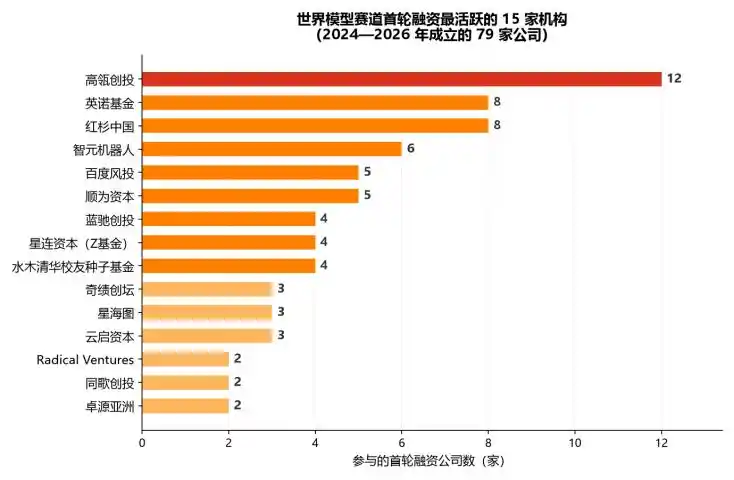
高瓴、红杉中国、英诺基金位居首轮出手前列
按参与首轮融资的公司数量排序,在排名靠前的十几家机构中,高瓴创投、红杉中国和英诺基金排在前三。较为显眼的是,产业方智元机器人进入前五,成为榜单中少数跻身前列的机器人公司。
图注显示,相关数据来源于 IT 桔子 MCP,样本为 79 家公司。
如果将前十名投资方的出手年份与被投项目逐一对应,IT 桔子认为其中呈现出几项较为集中的特征。
前十机构投资组合重叠度较高
第一,头部机构之间并非各自分散下注,而是出现了明显重叠。
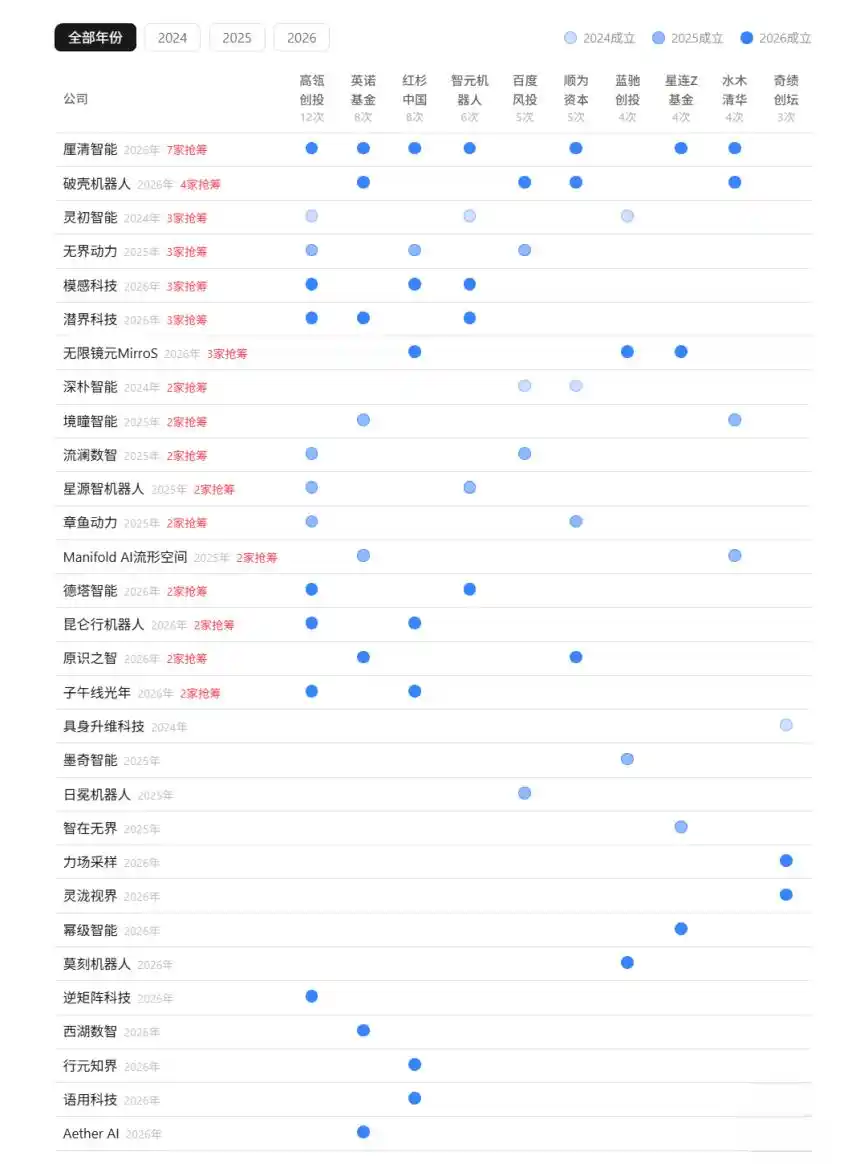
据 IT 桔子统计,前十家机构合计出手 59 次,覆盖 30 家世界模型初创公司,其中 17 家获得了两家以上机构投资,重合率达到 57%;另有 7 家企业被三家以上资方共同押注。其中特别突出的是厘清智能,首轮融资名单中同时出现了 7 家 TOP10 机构。
高瓴与红杉中国在 2026 年集中加码
第二,高瓴创投与红杉中国在 2026 年形成了正面竞争。
高瓴创投以 12 次出手位列机构榜首,且出手节奏逐年上升:2024 年投资 1 家,2025 年投资 4 家,2026 年增至 7 家。红杉中国则在 2025 年仅投资无界动力 1 家,但到 2026 年出手数量同样达到 7 家,与高瓴创投持平。
两家机构在同一年还重仓了相同项目,包括厘清智能、子午线光年、昆仑行机器人、模感科技等 4 家公司,同时出现在双方名单中。IT 桔子据此判断,它们对头部项目的识别标准高度接近,也在事实上抬高了头部项目的投资门槛。
2026 年成为机构集中入场节点
第三,头部机构在 2026 年对世界模型赛道形成了更明确的共识,并开始组团进入。
在 TOP10 机构中,高瓴创投是唯一从 2024 年持续投资到 2026 年的机构。其余机构中,有些从 2025 年开始进场,例如英诺基金、星连资本;更多机构则是在 2026 年才开始集中参与世界模型项目的首轮融资。按照 IT 桔子的说法,这说明资本是在 2026 年才真正形成对该赛道的一致看多预期。
四个信号:首轮船票主要掌握在谁手里
从 79 家世界模型公司的首轮投资方结构看,IT 桔子归纳出四个信号。
头部综合 VC 参与了 50 家公司的首轮融资
第一,三分之二的首轮船票掌握在头部 VC 手中。
在 79 家初创公司中,有 50 家的首轮融资出现了头部综合 VC 机构,首轮覆盖率达到 63.3%。按这一口径,世界模型赛道接近三分之二的首张船票由头部 VC 主导,产业投资方、偏硬科技的垂直 VC 与国资更多扮演辅助角色。
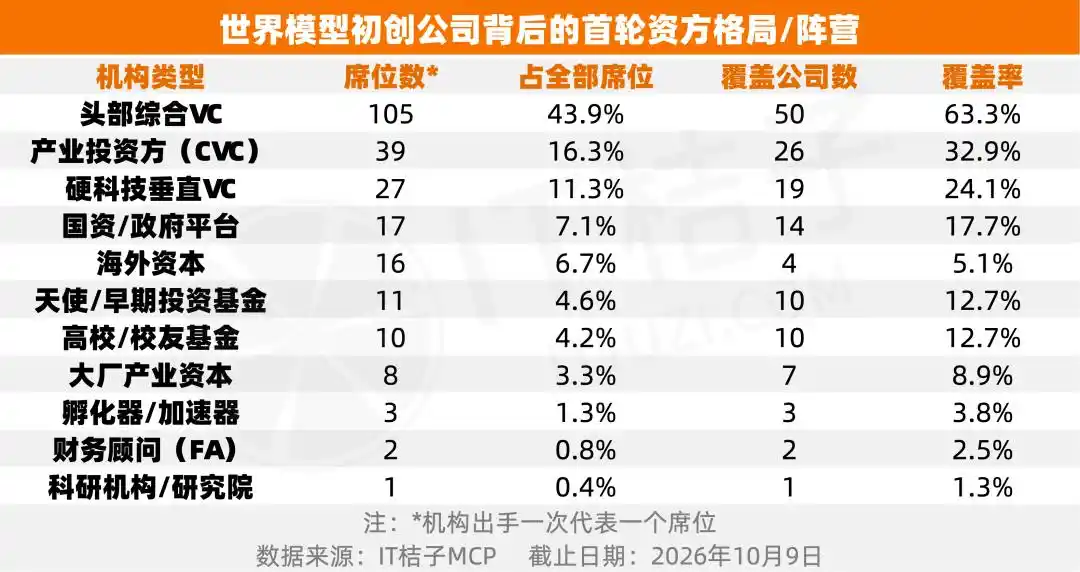
高校系基金也在这一赛道有所参与,合计覆盖 10 家世界模型公司的首轮融资。其中,水木清华校友种子基金投资了流形空间等 4 家公司,北大燕缘创投参与了逆矩阵科技、智在无界 2 家公司,复旦科创参投了灵泷视界,西湖大学投资孵化了西湖数智。
机器人公司正在通过投资补齐上游能力
第二,投向世界模型的机器人公司正在围绕产业生态布局。
26 家世界模型公司的首轮融资名单中出现了产业投资方,这里不包括 BAT 等综合大厂 CVC。
其中,智元机器人是这一轮最活跃的产业资本,共参与投资了 6 家世界模型初创公司,包括 2024 年投资灵初智能,2025 年投资星源智机器人,2026 年投资厘清智能、德塔智能、模感科技、潜界科技。
星海图参投了流澜数智等 3 家公司,地平线、灵初智能各投资了 2 家世界模型企业,乐聚机器人、星动纪元、理想汽车等则有零星出手。按照文中说法,产业资本基本覆盖了半个机器人产业链的头部企业。
IT 桔子提到,虽然这些机器人公司大部分仍是创业公司,可能仍需依赖融资维持自身运营,但它们仍在积极布局上游世界模型技术,希望建立生态壁垒。世界模型企业输出的是「具身大脑」、感知与决策能力,这正是具身智能公司急需的能力,而技术路线尚未收敛,多线布局、在种子轮直接入股绑定,成为一种现实策略。
当产业资本已经进入首轮融资,意味着技术方与场景方的结盟被提前到了公司诞生的第一天。
重复下注的机构不多,更多机构只出手一次
第三,头部机构在持续押注,更多机构则停留在参与层面。
IT 桔子数据显示,在世界模型赛道首轮融资中,出现两次以上的机构只有 38 家;其余参与的 120 家机构,在全样本中都只出手过一次。
这一结构意味着,头部机构在反复下注,长尾机构更多是象征性进入。文中将这种现象视为赛道从「无人区」进入「共识期」的一种典型形态:市场并不缺钱,更缺机构多次验证之后形成的确定性。
单轮拼桌密度持续上升
第四,赛道仍在加速组局。
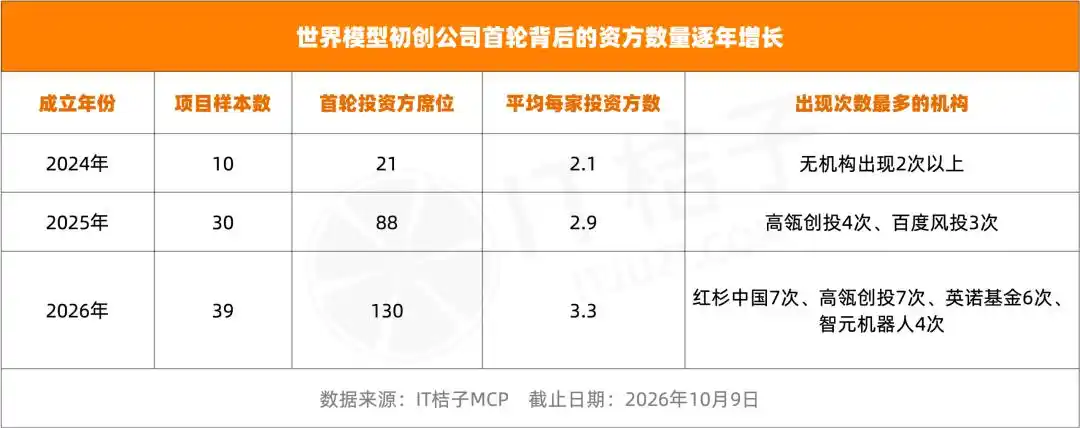
据 IT 桔子数据,平均每家世界模型企业在首轮融资中引入的投资方数量,已从 2024 年的 2.1 家升至 2025 年的 2.9 家,2026 年进一步升至 3.3 家。
与此同时,2024 年尚未出现任何机构在该赛道重复出手两次;到 2025 年,开始有机构多次下注;到了 2026 年,高瓴创投、红杉中国、英诺基金、智元机器人等机构已进入高频出手状态。
按照 IT 桔子的分析,这条加速曲线显示出赛道越热,单轮融资中的拼桌密度越高,机构抢筹的时间窗口越短。首轮融资所需金额越高,机构分摊风险的需求越强,多家机构联合投资的概率也会提高。
首轮名单正在影响估值锚点
从这份样本看,世界模型赛道的资方版图已经开始成形。对创业公司而言,首轮投资方名单并非随机结果,选择哪家机构,也在某种程度上对应着选择哪一个估值锚。
本文信息来自微信公众号「IT 桔子」(ID:itjuzi521),作者为吴梅梅,MarsBit 转载发布。