
Chainalysis 表示,在截至 2026 年 6 月的一年里,新加坡加密经济活动同比增长 55.4% 至 2840 亿美元,在中亚、东南亚及大洋洲(CSAO)整体收缩的情况下,重新成为该地区规模最大的加密经济体。
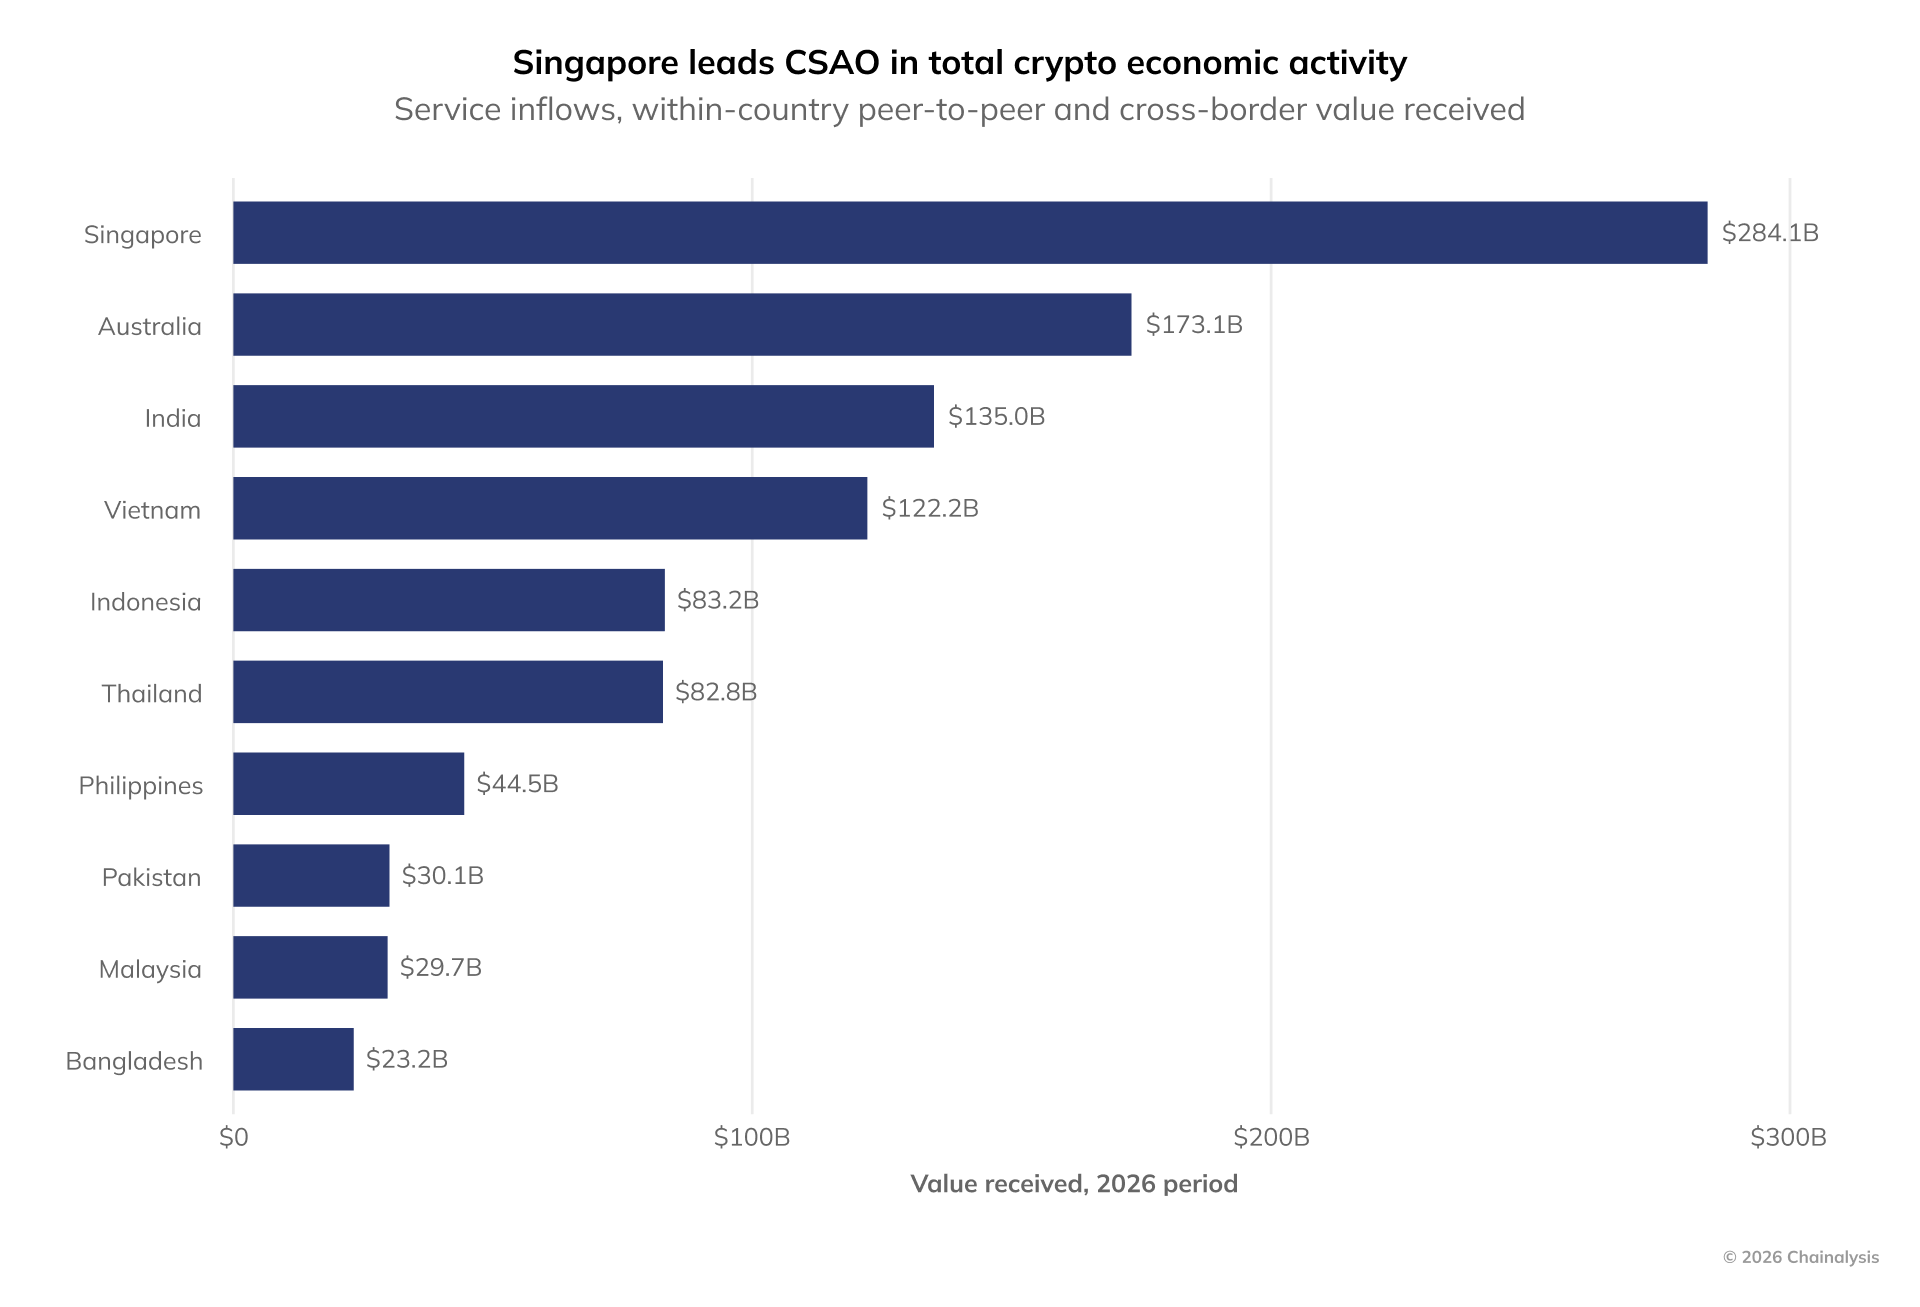
同期,CSAO 整体加密经济规模下降 6.8%。推动新加坡增长的主要是机构平台活动,这部分规模增长 94% 至 600 亿美元,且交易集中在少数做市商、场外交易公司和机构经纪商手中。
Chainalysis 对 Cointelegraph 表示:「新加坡机构平台生态的增长高度集中,主要体现为现有平台的大额交易活动增加,而不是新服务的活跃进入。」
这组数据发布之际,新加坡正一边收紧加密监管,一边推进代币化、稳定币和数字资产结算。
2025 年,新加坡金融管理局(MAS)要求为海外客户提供服务的本地加密公司取得牌照,否则退出市场。StraitsX 首席执行官 Tianwei Liu 表示,这一举措减少了投机性活动,但仍保留了更多机构参与者,包括银行和大型企业,它们继续在生产环境中使用区块链。
与此同时,MAS 也在扩大代币化和结算相关计划。其 BLOOM 项目支持使用受监管稳定币和代币化银行货币开展试验。3 月 25 日,Ripple 加入这一计划,测试使用 RLUSD 进行跨境贸易结算。
菲律宾、泰国和越南推动小额 P2P 转账增长
与新加坡的机构交易形成对比,Chainalysis 发现,菲律宾、泰国和越南的小额点对点(P2P)活动正在增长。
在统计期内,这三个国家合计录得 540 万笔境内和跨境 P2P 转账,单笔金额均低于 1 万美元。这一数字占全球总量的 14.4%,但三国在全球加密经济中的占比仅为 2.5%。
三国国内 P2P 转账中,超过五分之四的单笔金额低于 1000 美元,平均转账金额为 618 美元,低于全球其他地区的 1210 美元。
在菲律宾,国际货币基金组织此前表示,当地监管部门认为加密货币使用主要由汇款和投资驱动。世界银行数据显示,2025 年个人汇款相当于菲律宾 GDP 的 8.5%。
在越南,当地媒体《Tuoi Tre》6 月报道称,由于越南盾并未被广泛纳入直接加密交易对,P2P 交易已经成为重要的法币出入金渠道。路透社 3 月也报道称,越南多数加密交易者依赖海外交易所,因此 P2P 渠道成为用户在本地银行账户与这些平台上的加密资产之间转移资金的重要方式。
在泰国,泰国证券交易委员会表示,已在 9 月观察到稳定币交易量和交易额明显增长,尤其是 USDT。
跨境稳定币活动在各市场均高于境内活动
Chainalysis 还表示,跨境稳定币使用正在上升。在其分析的所有市场中,跨境稳定币活动都超过了境内活动,且整个地区的跨境活动规模是境内活动的 3.2 倍。
Chainalysis 对 Cointelegraph 表示:「稳定币在这三个市场中的占比都在上升。较为合理的解释是,这种采用与易用性、速度和较低转账成本有关。」
其中,泰国和越南拥有规模不小的境内稳定币市场,分别为 104 亿美元和 69 亿美元,但两国跨境稳定币活动都明显高于境内活动。
在菲律宾,加密交易所 PDAX 创始人兼首席执行官 Nichel Gaba 估计,流入该国的汇款中有 5% 至 10% 通过稳定币结算。他还表示,多家大型汇款公司正在菲律宾推进稳定币结算计划。
2026 年 7 月,菲律宾群岛银行披露,计划启动一项稳定币结算试点,目标是降低面向菲律宾自由职业者和远程工作者的海外支付成本和处理时间。