总部位于法国巴黎的 Spiko,把一家围绕代币化现金管理展开业务的欧洲初创公司,做到了 30 亿美元管理规模。
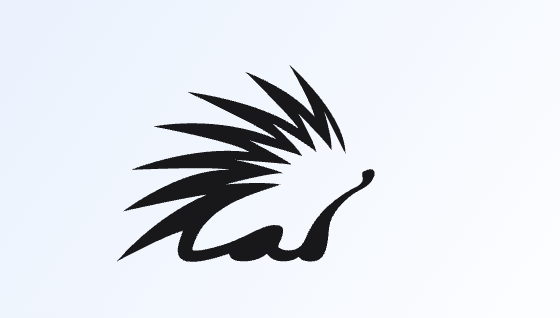
这家公司成立于 2023 年 6 月,产品上线两年多。根据 10 月 21 日查询到的官方看板数据,Spiko 总管理规模较年初增长 323%,已突破 30 亿美元,累计产生约 4503 万美元利息。
Spiko 的业务并不复杂:让企业和个人更方便地管理手中的现金,并让闲置资金获得收益。公司将豪猪作为吉祥物。按其解释,豪猪象征独立,以及保护属于自己的东西。
创始团队来自金融监管与技术落地两端
Spiko 由 Paul-Adrien Hyppolite 和 Antoine Michon 联合创立。
联合创始人兼 CEO Paul-Adrien Hyppolite 曾在法国财政总署担任金融市场部副主管,也有私募股权工作经历。另一位联合创始人兼 COO Antoine Michon 曾在软件公司 Palantir 担任部署策略师,之后担任过法国政府数字转型顾问。
这组履历与 Spiko 的业务方向较为贴合。公司既需要理解传统金融产品的运作方式和监管要求,也需要把金融业务改造成更容易使用、自动化程度更高的数字产品。
从欧洲企业现金管理切入
Spiko 最初瞄准的是欧洲企业现金管理市场。
对企业来说,账户中的现金并非完全闲置。企业需要随时支付工资、供应商货款、租金和税费,也要预留应急资金。如果这些钱长期停留在活期账户,收益可能偏低;如果全部转去购买期限更长、流动性更差的资产,又可能影响日常经营。
大型企业通常有专业财务团队,可以在流动性、安全性和收益之间做更细致的安排。初创公司、中小企业以及部分个人,往往会受到资金规模、操作成本和产品门槛限制,难以获得更好的现金管理服务。
Spiko 的思路,是把传统金融机构早已熟悉的货币市场基金,通过数字化产品和技术基础设施,提供给更多原本没有条件进行精细化现金管理的客户。公司在 2024 年 6 月面向欧盟推出首批欧元、美元国债货币基金。
在融资上,Spiko 当时表示正在融资 400 万欧元,由法国风投公司 Frst 领投。
累计融资 1.2 亿美元
2025 年 7 月,Spiko 完成 2200 万美元 A 轮融资,Index Ventures 领投,White Star Capital、Frst、Rerail、Blockwall 以及 Bpifrance 的数字风险投资基金参投。
参与投资的还包括 Revolut 联合创始人 Nikolay Storonsky、Bridge 联合创始人 Zach Abrams、Wise 首席技术官 Harsh Sinha,以及 Blackstone 联合首席投资官 Lionel Assant 等。
到 2026 年 10 月,Spiko 宣布完成 9000 万美元 B 轮融资,由 NEA(New Enterprise Associates)领投。其他投资方包括 Index Ventures、Bpifrance、Speedinvest、Flourish Ventures、Shapers、White Star Capital、Blockwall、Frst、EQNX、Mirana Ventures 和 Wintermute Ventures 等。公司在 B 轮公告中披露,累计融资达到 1.2 亿美元。
不过,融资规模本身并不能直接证明商业模式已经跑通。对 Spiko 来说,更关键的是能否持续吸引资金,在风险边界清晰的前提下建立稳定客户关系,并形成可持续收入来源。
合规基础建立在传统金融框架上
在合规方面,Spiko 的核心货币市场基金采用欧盟 UCITS 监管框架,并获得法国金融市场管理局(AMF)批准。公司也持有相应的法国金融业务牌照,基金资产由专业托管机构保管。
从这一层面看,Spiko 的核心业务有较明确的传统金融监管基础。但不同产品的监管要求和风险并不相同,尤其是涉及加密资产期现套利的 Cash & Carry,不能直接套用货币市场基金的监管结论。获得监管批准也不等于保本,更不代表所有国家的投资者都能购买。
三条产品线对应三类资金需求
理解 Spiko,先要区分一个前提:它并不是单纯把现金变成链上代币,而是围绕不同资金需求,提供不同策略的基金产品。
Spiko 的主要产品分为三类:T-Bills、Smart Cash 和 Cash & Carry。三者面向的资金需求不同,收益来源、流动性和风险也不一样。
T-Bills:短期国债收益
最早推出的 T-Bills 系列,逻辑相对直接。基金投资短期政府债券,持有人通过基金获得相应货币的短期利率收益。目前主推欧元、美元和英镑产品。
由于债券期限较短,这类产品有助于降低对利率变化的敏感度,但仍存在发行国信用和流动性等风险。
费用方面,2026 年 9 月欧元、美元产品关键信息文件披露,按过去一年实际成本估算,持续费用为每年 0.25%,无业绩费和赎回费;标准赎回通常当日结算。
Smart Cash:证券组合加总收益互换
2026 年 3 月推出的 Smart Cash,采用「证券组合 + 总收益互换」结构。基金持有证券组合,例如 MSCI World 指数与标普 500 指数涵盖的公司股票,再与银行签订总收益互换协议,把组合投资回报转交给银行,换取相应货币的隔夜参考利率加上约定加点。
以股票组合为例,股票上涨时,相关收益交给银行;股票下跌时,银行承担相应损失。投资者的收益因此主要取决于互换约定以及对手方履约情况。
Smart Cash 的首个银行对手是法国巴黎银行。产品采用每个工作日结算的安排,以降低对手方风险,但如果银行违约,仍可能产生损失。
官网显示,Smart Cash 主推欧元、美元、英镑和瑞士法郎份额,起投金额低至一个货币单位。欧元份额年管理费为 0.25%,另有最高每年 0.10% 的运营及其他服务费;标准赎回通常在下一工作日结算。
在 Smart Cash 产品中,欧洲资产管理机构 Amundi 担任委托投资管理人,法国农业信贷银行旗下托管与资产服务机构 CACEIS 负责托管和基金行政管理,Spiko 则承担登记、代币化平台和经纪职能。投资、资产保管和登记簿维护,由不同机构分工完成。
Cash & Carry:押注现货与期货价差
如果说 T-Bills 和 Smart Cash 主要获取传统金融市场收益,那么 Cash & Carry 则把目标放在加密市场,通过现货与期货之间的价差寻找机会。
一个简化例子是:某项资产现货价格为 100 美元,一个月后到期的期货合约报价 101 美元。策略同时买入现货、卖出对应数量的期货。如果持有到期、两者价格收敛且顺利结算,在扣除交易和资金等成本前,理论上每单位可以获得 1 美元价差收益。
不过,这一策略并不会始终进行套利。按照 2026 年 7 月更新的规则,策略覆盖 BTC、ETH、SOL 和 XRP,并按收益门槛、建仓窗口和仓位限制分批配置;如果机会不足,则保留现金或配置货币市场工具。临近合约到期时,再按规则转入下一期合约,或让原有仓位到期结束。
基金通过 Marex 发行的票据获得相关策略收益,因此既面临期现价差波动风险,也面临票据发行人违约风险。
Cash & Carry 面向合资格专业投资者,首次认购门槛为 10 万欧元或等值美元,年度管理费为 0.10%。此外还设有业绩报酬:美元份额对超过 SOFR(有担保隔夜融资利率)的收益部分收取 25%,欧元份额对超过 €STR(欧元短期利率)的收益部分收取 25%。标准赎回通常两个工作日结算。
API 渠道已连接约 20 家合作伙伴
除了自有平台,Spiko 还有一个重要分销渠道是 API。
2026 年 7 月,Spiko 披露已有约 20 家合作伙伴,这一渠道承载近 5 亿欧元资产。数字金融服务提供商 Ramify 已将 Smart Cash 嵌入自家应用,Memo Bank 以及储蓄应用 Bitstack 也已接入相关服务。
这种模式的商业意义在于,由合作伙伴负责触达更多客户。Spiko 的扩张因此不仅取决于自家平台获客,也取决于合作应用能够带来多少实际用户和资金。
30 亿美元规模之后,收入仍需单独观察
截至 2026 年 10 月 21 日,官方看板显示,Spiko 总管理规模较年初增长 323%,突破 30 亿美元,累计产生约 4503 万美元利息。各产品用户数相加为 15,721,但这一数字不能直接视为独立客户数。规模变化中也包含收益积累、汇率折算等影响,不能全部当作新增资金流入。
从产品结构看,Smart Cash 欧元份额资产管理规模约为 17.8 亿欧元,欧元 T-Bills 资产管理规模约为 4.67 亿欧元,前者已经成为平台最大的单一产品。
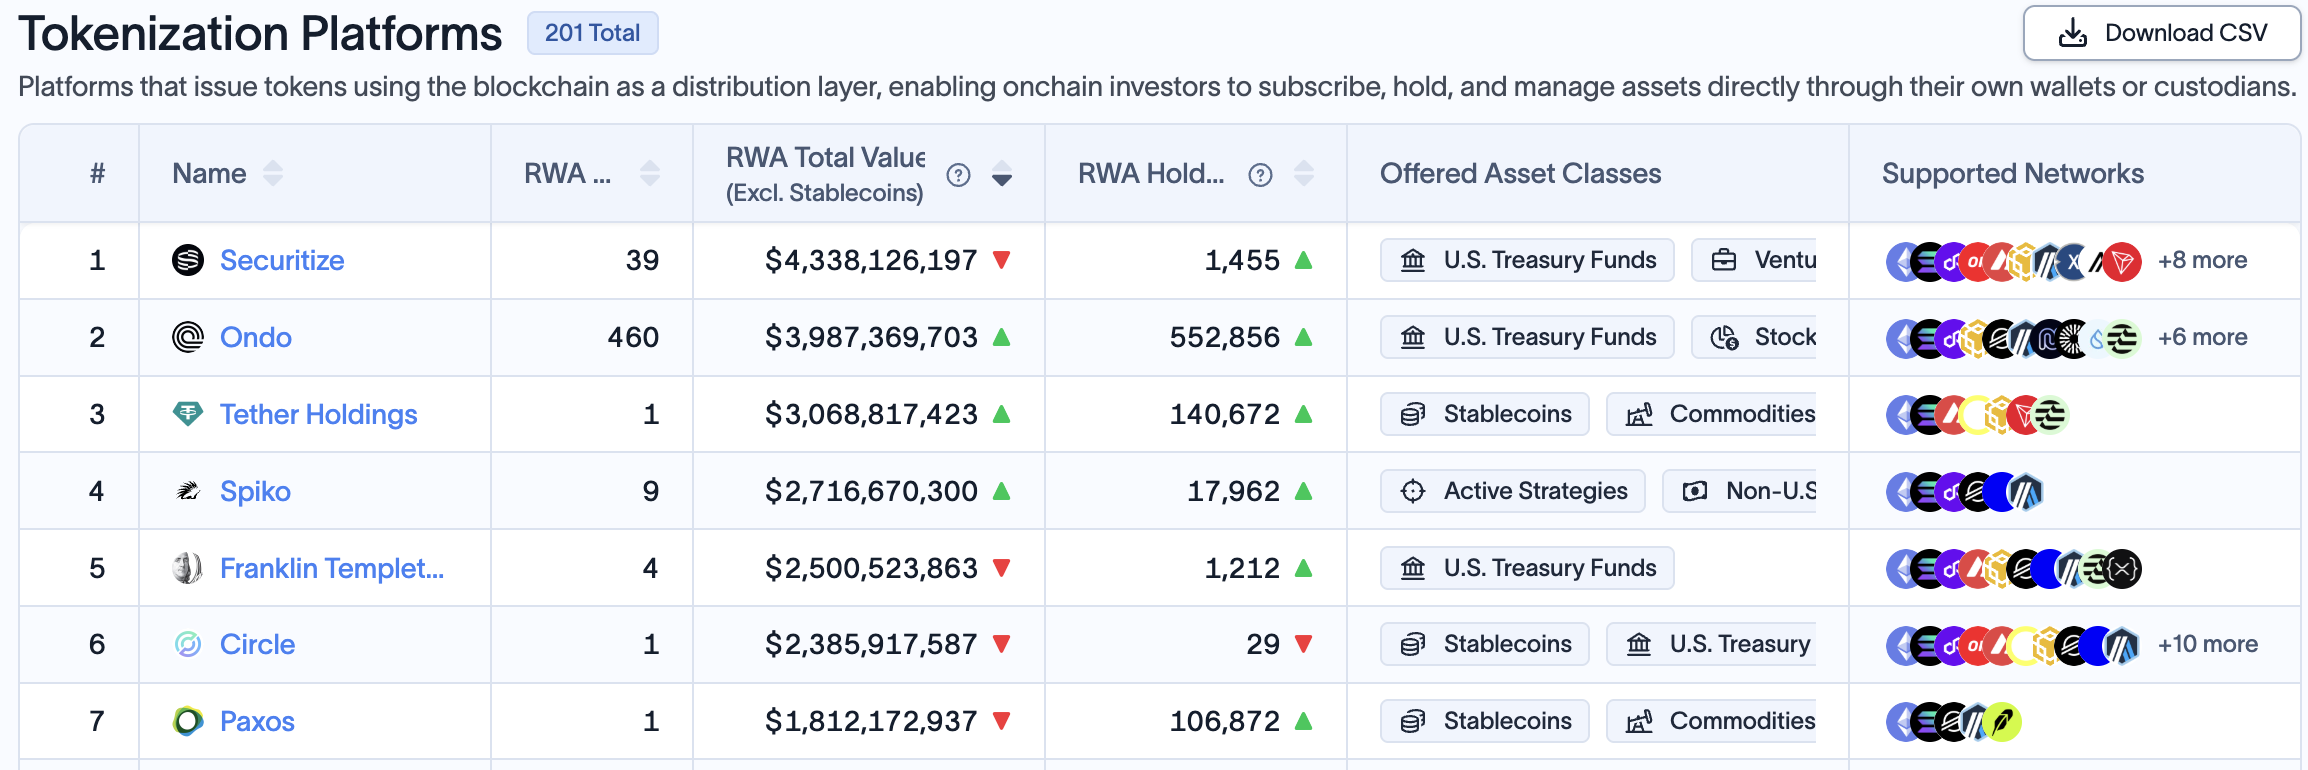
放在 RWA 平台中比较,截至 2026 年 10 月 21 日,按 RWA.xyz 的「已分发资产价值」口径,Spiko 约为 27.2 亿美元,Securitize 约为 43.4 亿美元,Ondo 约为 39.9 亿美元。
三者业务重心并不相同。Securitize 为多家资管机构提供代币化基础设施,Ondo 的产品覆盖国债及股票等证券,Spiko 则更集中于现金管理和活跃策略,并通过应用和 API 连接企业、个人及金融平台。
因此,观察 Spiko 的竞争力,除了比较资产规模,还要看它能否把现金管理产品持续嵌入客户的日常财务操作中。
客户收益与公司收入也需要分开看。DefiLlama 显示,截至本次查询,Spiko 近 30 天的 Revenue 约为 55.6 万美元。但这一数字主要按其追踪的资产规模与预设费率推算,未完整计入业绩费,只能作为第三方对管理费的估算观察。
Spiko 在做的,不只是把基金份额搬上链
Spiko 的特别之处,在于它试图把传统金融中的现金管理逻辑,与代币化和区块链基础设施结合起来。它以短期国债和货币市场基金为切入口,再扩展到银行互换策略、加密资产期现套利,并支持通过稳定币进行申购与赎回。
从目前披露的数据看,Spiko 已经证明这类业务存在真实市场需求。但管理规模增长和融资完成,只能说明阶段性进展。它后续能否持续吸引资金,还要看产品收益是否具备竞争力、费用水平如何,以及流动性管理、风险控制和合规能力能否持续支撑扩张。
对 Spiko 来说,机会不只是把基金份额放到区块链上,而是让现金管理产品更便捷地被购买、持有和使用,同时提高收益获取效率,但不以牺牲资金安全为代价。