
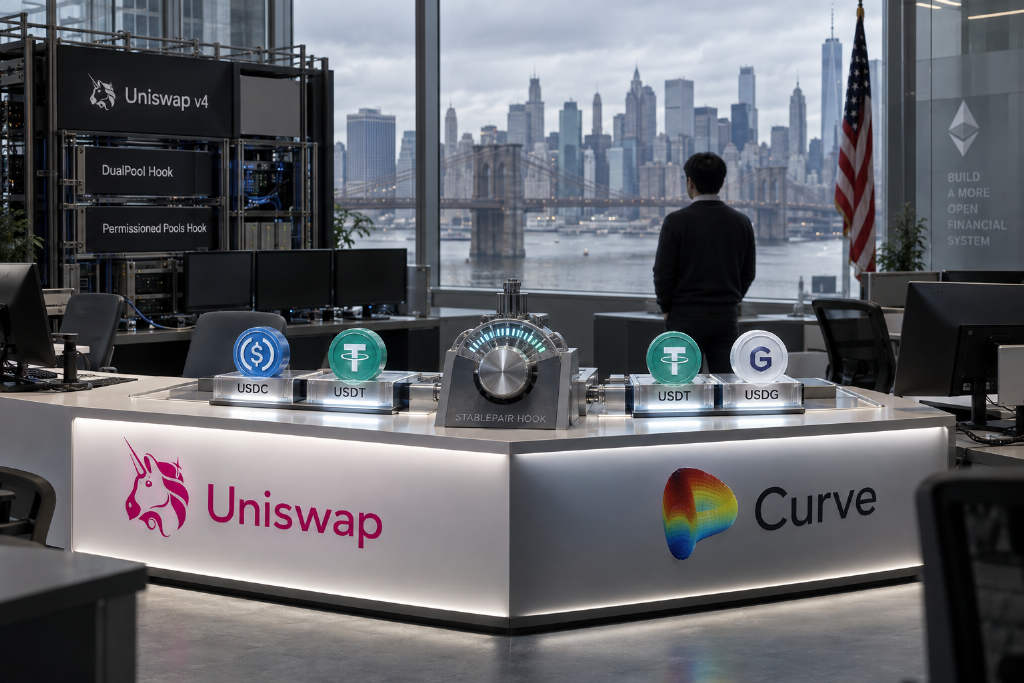
Uniswap 正在把自己推向新一代稳定币交易基础设施的位置。它不只是做撮合交易,还试图把做市策略、资金效率优化和合规接入,打包成一整套链上基础设施。
9 月 10 日,Uniswap Labs 上线 StablePair Hook。这是 Uniswap v4 的第三个官方 Hook,也是第一个可升级的动态费率 Hook。首批部署的池子位于以太坊主网,分别是 USDC/USDG 和 USDC/USDT。它的核心机制很直接:费率不再是固定值,而是一个随价格偏移量实时变化的函数。
如果放到稳定币 DEX 的竞争格局里看,这不只是一次常规产品更新。按文中判断,Uniswap 这次是正面切入 Curve 长达五年的稳定币优势区,靠的不是流动性补贴,而是机制设计。
430 亿美元规模的稳定币交易战场
稳定币交易一直是 DeFi 里最大的业务之一,但利润结构并不均衡。两个都锚定美元的代币互换,价差往往只有零点几个基点,能吃到主要收益的通常不是 LP,而是套利机器人。
Uniswap 披露的数据显示,2026 年第二季度,仅稳定币对稳定币的交易量就达到 434 亿美元,超过排名第二到第四的链上交易所总和。最近 30 天,Uniswap 全平台交易量为 706 亿美元,其中 Robinhood Chain 贡献约 260 亿美元,以太坊贡献约 230 亿美元。
文中还提到,稳定币总流通量已经突破 3140 亿美元。稳定币在 DeFi 中早已不只是交易对里的计价单位,也是全球支付网络中的一条资金通道。
但这条通道存在一个长期问题。稳定币池里的两种资产理论上价格相同,外部市场无论是 CEX 还是 OTC,只要价格有细微变化,池内价格就会和真实汇率出现偏差。套利机器人会很快买走池内被低估的代币,再到外部市场卖出,赚取差价。这个过程通常在几秒内完成,LP 资产被动承受损失,换回来的只是固定手续费。
学术界把这个问题称为 LVR,也就是 Loss-Versus-Rebalancing。直白地说,LP 在为套利机器人提供利润来源。
传统 AMM 面对这个问题,通常只能调整手续费高低。手续费太低,套利者拿走大部分利差;手续费太高,普通交易者会因为报价变差而离开。对稳定币交易来说,这个矛盾一直存在。
StablePair Hook 如何定价
StablePair Hook 的思路,是把固定费率替换成动态费率系统。文中把它概括为一台三档变速的费率引擎。
第一档:价格接近参考值时维持固定报价
当池子价格在参考价格附近的小范围波动时,每笔交易的费率会自动调整,用来维持一个恒定的买卖价差。对普通交易者来说,这意味着看到的报价更稳定,也更容易预期,不会因为市场轻微波动就出现明显滑点。
第二档:价格偏离后按交易方向定价
当池子价格偏离参考价格后,费率计算会根据交易方向变化。如果一笔交易会让价格继续偏离、让池子更不平衡,手续费会降为零。文中解释称,这并不是让利,因为这类交易本身已经是在不利价格上成交,池子实际上获得了更好的对手价,因此不再额外收费。
第三档:价格回归时启动荷兰拍卖
最关键的部分出现在价格回归阶段。当有人试图把价格从偏离状态拉回参考值,也就是典型的套利交易,系统会启动荷兰拍卖。费率从较高初始值开始,随着新区块产生逐步下降,直到有套利者认为利润空间足够,愿意接手交易。
这一机制的重点在于,LP 可以保留费率起点和套利者最终接受费率之间的差额。按文中说法,这部分价值过去几乎都流向了套利机器人。
第三个官方 Hook,不是单点功能
StablePair Hook 不是单独出现的。它是 Uniswap v4 Hook 体系里第三个由官方推出的 Hook,和此前两个产品一起看,方向已经比较清晰。
- DualPool Hook:7 月上线,与 Spark 合作,解决的是 LP 资金闲置问题。稳定币流动性在未被交易使用时,会自动存入 ERC-4626 收益金库赚取借贷利息,交易发生时再即时取出。文中称,Spark 因此把 1.5 亿美元稳定币流动性迁移到 Uniswap v4,这是 DeFi 历史上规模最大的单次 AMM 流动性迁移之一。
- Permissioned Pools Hook:与 Superstate、Securitize、Dowgo 合作,面向代币化基金等合规资产,在 AMM 层面执行发行人规则,让每笔交易都经过许可验证。
- StablePair Hook:解决的是稳定币池中套利价值如何分配的问题。
这三个 Hook 拼合在一起,Uniswap v4 正在搭一套模块化的链上做市基础设施。DualPool 让 LP 在交易手续费之外还能获得借贷收益;StablePair 把稳定币套利场景中的一部分价值重新分配给 LP;Permissioned Pools 则把合规资产接入这套流动性系统。
按文中分析,这套设计的目标很明确:让稳定币发行方和机构 LP 愿意把更多资金放进 Uniswap v4,而不是继续停留在 Curve,或者自己另建一套系统。
正面挑战 Curve 的稳定币模型
在稳定币 DEX 赛道,Curve 长期占据主导位置。其 StableSwap 数学模型本身就针对同价资产做了优化,在大额交易场景下,滑点通常比 Uniswap v3 低 5 到 15 个基点。文中指出,即使在 Uniswap v4 引入集中流动性改进之后,Curve 在 25 万美元以上的大额稳定币交易中仍然是首选。
但 StablePair Hook 瞄准的并不是数学曲线本身,而是 Curve 的经济模型。
Curve 的竞争力主要来自两部分:一是 StableSwap 曲线提供的低滑点,二是 veCRV 治理代币形成的流动性激励体系,也就是此前的「Curve Wars」。文中认为,第二部分的吸引力已经不如三年前。
StablePair Hook 的切入点在 LP 收入端。如果 LP 在 Uniswap v4 上能够通过动态费率拿回一部分原本被套利机器人捕获的价值,同时又能借助 DualPool 在闲置时段获取借贷收益,那么继续留在 Curve、单纯依赖 CRV 排放激励的吸引力就会下降。
文中给出了一组对比数据:Curve 的 USDC/USDT 池子 TVL 大约为 500 万美元,而 Uniswap 上 V3 和 V4 相关池子合计约 3700 万美元。即便如此,Curve 依靠更高的资金利用率,仍做到了约为 Uniswap 75% 的交易量。也就是说,Curve 每 1 美元流动性创造出的交易量,高于 Uniswap。
按这篇文章的判断,StablePair Hook 试图同时对两端施压:对交易者,提供更可预测的固定报价;对 LP,通过荷兰拍卖机制把套利价值更多留在池子里。如果这两项都能成立,Uniswap 不必继续靠投入更多资金和 Curve 竞争,而是用更高效率的机制竞争。
可升级性是另一个关键点
StablePair Hook 还有一个技术细节被单独强调:这是 Uniswap Labs 推出的第一个可升级动态费率 Hook。
这意味着,池子的参数和费率逻辑可以通过 Uniswap 治理投票更新,不需要 LP 把流动性迁移到新池。文中认为,这正对准了 DeFi 里的一个现实问题:每次协议升级,LP 往往都要重新迁移头寸,承担 gas 成本和时间成本。
可升级性让 StablePair Hook 变成一个可以持续调整的系统。如果初始参数不理想,可以通过治理投票修改;如果市场结构变化,费率逻辑也可以同步调整。文章同时提到,Curve 的设计逻辑与此不同,池子参数在创建时就已锁定,想调整通常只能新建池子。
USDG 首发入池,释放的信号不止于交易
StablePair Hook 首批选择的两个池子也有明显指向性。USDC/USDT 对应的是现有规模最大的稳定币交易对,USDC/USDG 则引入了一种较新的稳定币。
USDG 是 Paxos 旗下的 Global Dollar,于 2024 年 11 月推出,由新加坡金融管理局(MAS)监管。文中列出的 Global Dollar Network 创始成员包括 Robinhood、Kraken、Galaxy Digital、Anchorage Digital、Mastercard 和 Nuvei。截至目前,USDG 市值约 34 亿美元,较 90 天前的 26 亿美元有所增长。
文章指出,USDG 的特别之处在于经济模型。Paxos 会把储备金利息收益分享给推动采用的合作伙伴,而不是像 Circle 那样全部留存。按文中说法,这种安排正在吸引大型交易所和金融科技公司主动推广 USDG。
Uniswap 把 USDG 纳入 StablePair Hook 的首发池子,被视为一个更深层的信号。稳定币市场正在从 USDC 与 USDT 的双寡头格局,向更多参与者并存的竞争格局演进。新稳定币要获得链上交易深度,需要配套的流动性基础设施,而 Uniswap v4 的 Hook 体系正好提供了可定制的做市逻辑。
按这篇文章的结论,真正更大的变化或许不只是一个 StablePair Hook,而是 Uniswap 正试图成为新一代稳定币的「链上纳斯达克」:它提供的,不只是交易撮合,而是一套覆盖做市、资金效率和合规接入的基础设施栈。