
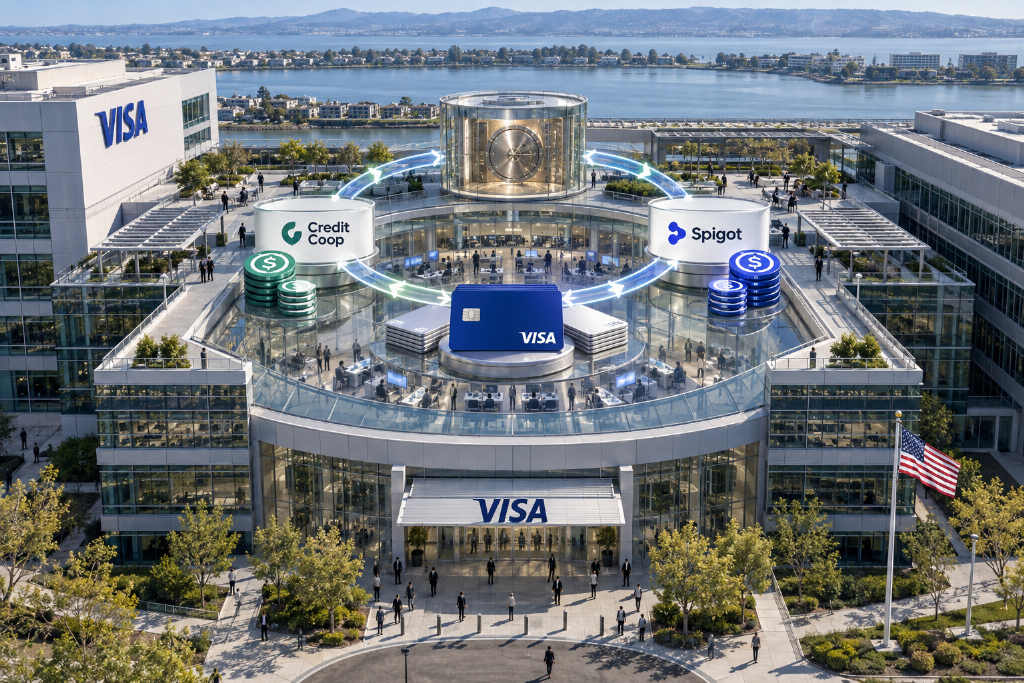
Visa 于 9 月 8 日宣布推出链上借贷计划,目标是解决信用卡支付中的一个固定资金错配:发卡机构通常要先按每日结算向 Visa 付款,而持卡人的还款要在之后才陆续到账。对需要先履行结算义务的机构来说,这会形成一个短暂但反复出现的资金缺口。
这一计划由链上信贷协议 Credit Coop 提供稳定币循环授信额度。参与机构可以先从授信额度中提款,用于支付当日结算款,后续持卡人的还款再自动回流用于偿还贷款。整套结构把传统的应收账款融资搬到了区块链上。
结算应收款成为授信基础
在稳定币关联信用卡项目中,不管持卡人按什么节奏还款,项目方都要先按照 Visa 的结算时间表付款。对增长较快的新项目来说,这种错位尤其明显:交易量快速扩大,但银行授信或以应收账款换取的融资未必能同步跟上,资金缺口会持续放大。
Visa 表示,这类资金需求正随着稳定币业务扩张而上升。公司披露,2026 财年第二季度,稳定币关联信用卡项目已超过 160 个,支付量同比增长接近 200%;稳定币结算额最近按年折算已突破 200 亿美元,是上年同期的 15 倍以上。
这些指标分别对应不同层面:项目数量反映网络覆盖,支付量增速反映卡片交易活跃度,结算运行率则是近期资金流的年化值。除此之外,Credit Coop 的未偿贷款本金又是另一项独立指标。虽然口径不同,但这些数据共同指向一个事实:越来越多项目可能需要以结算应收款为担保,借入短期资金维持周转。
资金如何在链上流转
根据 Visa 的说明,参与机构会从稳定币循环授信额度中提款,以履行当日结算义务,资金直接进入 Visa 的结算地址。之后,持卡人的还款会先流经 Credit Coop 的 Spigot 合约。这个合约相当于一个可编程锁箱:资金到账后,先自动支付利息并补回授信额度,剩余部分才进入借款人的经营账户。
Visa 将这种模式描述为「仅以结算应收款作担保」。这也是它和常见 DeFi 借贷结构最明显的区别。后者通常要求借款人质押高于贷款价值的加密资产,而这里支持贷款发放的核心资产,是持卡人未来形成的付款流。
链上会记录每一笔提款和还款,留下时间戳、代币流向和合约执行历史。Visa 表示,Credit Coop 在参与的各项授信安排中,已经处理超过 3,000 笔借款事件和 9,000 笔还款事件。
除了公链记录,Visa 还提供第二层证据机制。公司称,Credit Coop 会通过安全管道接收每个项目的每日授权结算文件,并把这些记录与链上历史结合使用,用于确定资金额度,以及验证资金拨付和还款情况。公开交易数据可以显示代币如何流动,而 Visa 的数据流则把这些流动与具体结算义务及项目运营表现对应起来。
在这套安排里,Visa 不只是支付网络。它既提供了弥补结算时间差的基础设施,也通过自身记录帮助贷款方判断需要提供多少资金来覆盖缺口。
25 亿美元累计融资结算额与数据边界
Visa 表示,自 2023 年以来,Credit Coop 模式已累计为超过 25 亿美元的结算量提供融资,且保持零违约。Visa 还称,随着贷方参与度提升,参与该计划的借款成本最多下降了 30%。
不过,这两组说法都需要结合口径来看。累计融资结算额反映的是循环授信额度的周转能力,同一笔资金可以多次借出、归还并再次使用,因此 25 亿美元并不等于某一时点的未偿本金,也不能直接理解为 Credit Coop 的收入、信用卡总消费额或市场份额。
数据来源同样值得关注。Visa 在配套说明中称,相关数据由 Credit Coop 提供,链上事件统计截至 2026 年 8 月 19 日,零违约状态应在发布前重新确认。至于借款成本下降的说法,Visa 没有公布具体融资利率、样本数量或计算方法。
Rain占据已披露业务的大部分
在已经披露的项目中,支付公司 Rain 是 Visa 的主会员,也占据了大部分活动规模。Visa 称,Rain 自 2023 年 8 月起使用 Credit Coop 的循环授信额度。截至 8 月 19 日,Rain 已通过 2000 多笔借款和 7000 笔还款,累计支付约 20 亿美元的结算金额。
从三年间持续发生的提款和还款来看,这套系统已经被反复投入运营。但现有公开数据对信用风险本身揭示有限。初始授信额度、当前风险敞口、贷方集中度,以及在出现损失周期时的表现,都没有出现在已披露信息中。
Karta案例与链上授信的可能位置
Visa 还提到 Karta,用它说明这套模式可能适合项目早期阶段。按照 Visa 的说法,Karta 先依靠 Credit Coop 的资金完成启动和扩张,之后才获得更大的机构授信。
Karta 在 6 月发布的公告确认了后续那笔更大融资:由 Galaxy Ventures 和 Community Investment Management(CIM)领投的 1.4 亿美元融资。不过,这份公告并未提及 Credit Coop,因此「Karta 早期成长离不开链上融资」这一点,目前仍只来自 Visa 的表述。
这也揭示了链上信贷的一种潜在角色:规模还不大的项目,可以先依靠链上资金反复借还,积累运营记录,随后再转向传统机构融资。从这个角度看,区块链授信更像私人信贷的前置阶段,而不是替代方案。
可编程还款顺序并不消除损失风险
根据 Credit Coop 文档,一项授信安排可以包含多个贷方,并通过由 Spigot 合约控制的现金流,为不同贷方分配优先还款顺序。合约会按照预设路径执行资金流向。
但 Credit Coop 的技术资料也列出了围绕这套机制的人为和软件依赖。协议把关键权限交给仲裁者和 Spigot 所有者。其极端案例文档提到,可能出现收入合约被更改、现金流被挪用、恶意控制以及违约后执行复杂化等情况。现有材料没有显示这些情况曾在 Visa 相关授信安排中发生,但这些仍是设计层面的风险。
每项授信安排背后的法律保护条款,目前也没有被完整公开。公开披露没有列出 Visa 相关计划的全部贷方,也没有给出决定损失分配的完整偿付顺序,同时没有回答几个核心问题:借款人是否提供首损股权或准备金、是否存在担保或保险、以及当受控应收款不足时,贷方的求偿权可以延伸到什么范围。
可编程锁箱可以增强贷方对流入资金的控制力,但如果客户没有履约付款,或者应收款本身存在争议,合约并不能凭空创造价值,也无法调动那些从未进入受控路径的现金流。最终损失如何形成,将取决于 Visa 和 Credit Coop 尚未公开细述的保护措施与合同权利。
这项实验的核心不只是「链上借贷」
与其简单把它归类为链上借贷,这套结构更清楚的本质是:围绕付款流建立优先求偿权,用区块链的执行速度完成服务,再以 Visa 的记录作为授信依据。公链负责留下执行证据,而 Visa 的数据和授信合同决定这些证据在多大程度上能反映信用质量。
就链上信贷市场而言,这类产品的吸引力在于,它对应的是信用卡结算产生的持续融资需求。与此同时,它也强化了 Visa 在链上支付融资中的位置:网络本身提供渠道,关键授信审核数据掌握在 Visa 手中,而这些背景信息正是把代币转账记录转化为信用信号所需要的基础。