
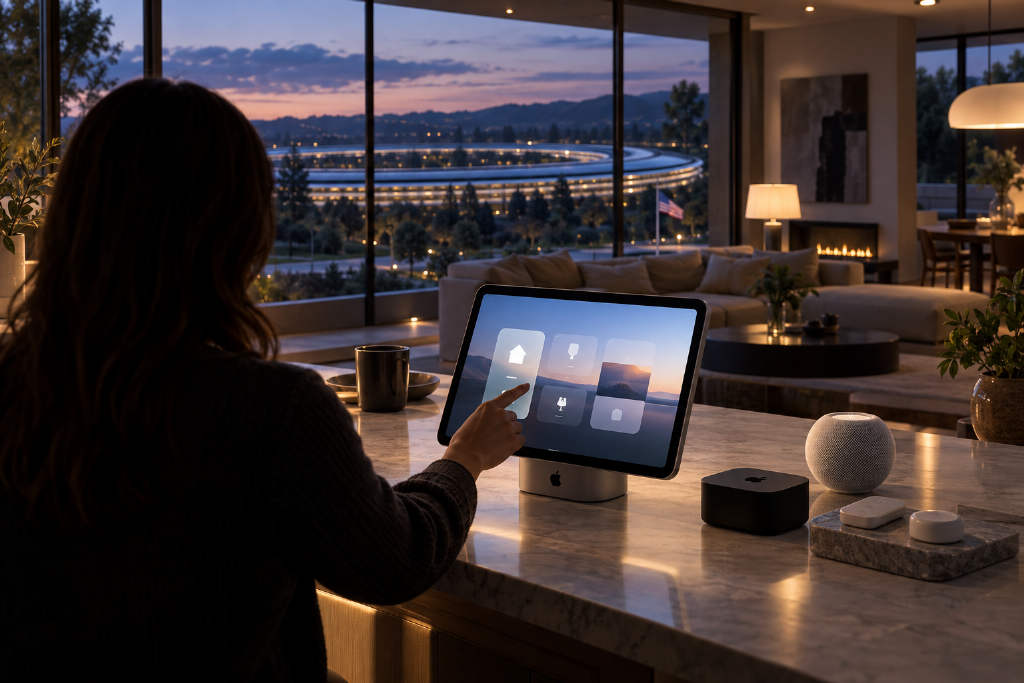
摩根大通在 2026 年 10 月 13 日发布的研报中表示,苹果新推出的 HomeView 以 299 美元定价、将于 11 月 13 日发售,这款智能显示屏为苹果打开了新的硬件品类。该行认为,HomeView 能否为苹果家居生态带来更大的服务附加空间,关键看 iCloud+ 的转化率以及软件体验的实际交付。
研报同时维持苹果增持评级,目标价 360 美元。按 10 月 12 日 340.97 美元的收盘价计算,上行空间为 5.6%。
HomeView 被视为家居中枢新品类
在苹果「Welcome Home」发布会上,公司推出了 HomeView、新一代 Apple TV 4K、HomePod mini 2,以及与 LG 电子和施耐德电气合作开发的 Apple Home Collection 配件。摩根大通认为,这一更完整的家居产品组合,为后续服务附加和生态变现提供了基础。
根据研报,HomeView 提供桌面和壁挂两种配置,集娱乐、通信和智能家居管理于一体,最多可识别 6 个用户。若与支持 Apple Intelligence 的 iPhone 或 iPad 搭配使用,Siri AI 可以调用个人上下文并跨应用执行操作。
摩根大通称,这种整合能力对现有苹果家庭用户构成差异化卖点。不过,HomeView 初期不会进入欧盟市场,原因是 Siri AI 目前在欧盟 iOS 上不可用,限制了该产品的首发范围。研报还提到,壁挂型号的安装硬件需要单独购买,而以太网供电(PoE)安装选项要到 2027 年初才会推出。
从价格带看,HomeView 低于 iPad,高于 HomePod。摩根大通认为,这款产品补上了苹果在智能家居控制中心上的空白,将与亚马逊 Echo Show 和谷歌 Nest Hub 形成竞争。该行判断,基于苹果现有的家庭用户基础,HomeView 具备可观的转化潜力。
增量硬件收入来自新设备与多房间部署
在硬件层面,摩根大通认为 HomeView 将带来增量收入。研报指出,这款设备不只对应单一房间场景,也可能推动用户在多个房间追加购买设备。
同场发布的 Apple TV 4K 定价 299 美元,将于 11 月 13 日发售,搭载 A19 芯片,支持免提 Siri 控制、升级版遥控器和四扬声器环绕声。HomePod mini 2 定价 149 美元,将于 10 月 30 日发售,搭载 S10 芯片,并支持扩展音频设置。
摩根大通表示,Siri AI 也将以测试版形式扩展至第二代及之后版本的 Apple TV 4K,HomePod mini 2 则会通过后续更新获得相关能力。该行认为,这些更新对存量设备替换会有温和推动,但硬件收入增量的主要来源,仍是 HomeView 的采用情况以及跨房间设备购买。
Home Collection 为 iCloud+ 带来附加空间
研报认为,Apple Home Collection 配件将为服务附加打开空间。苹果与 LG 电子、施耐德电气合作推出摄像头、门铃、智能锁、恒温器和房间传感器,产品将从 12 月开始发售,部分配件在 2027 年初跟进。
价格方面,摄像头起价 199.95 美元,恒温器为 199.95 美元,智能锁为 349.95 美元。
摩根大通指出,统一的 iPhone 设置流程和 Home 应用管理方式,强化了这一集成系统的卖点。围绕摄像头的历史记录、AI 生成视频描述和片段搜索功能,苹果可在支持的 iCloud+ 计划中推动订阅新增和升级。研报称,服务转化以及苹果家庭中枢的额外需求,是这部分财务机会的主要驱动,而苹果与合作伙伴之间的收入分成目前尚未披露。
在摩根大通看来,服务附加是更长期的价值来源。HomeView 与 Home Collection 配件的组合,可能把更多用户带入 iCloud+ 生态;摄像头录制与 AI 监控功能,也会对应更高存储容量的订阅计划。最终能形成多少服务收入增量,仍取决于用户转化率和升级率。
生态变现仍是长期逻辑
摩根大通认为,苹果既有的生态变现能力,是支撑这轮家居产品扩张的基础。LG 和施耐德的配件组合,为苹果家庭中枢带来更多使用场景,也强化了 iPhone 作为家庭控制中心的角色。
该行指出,即便合作伙伴收入分成细节尚未披露,配件销售本身也可能带动 iCloud+ 订阅增长。随着家居产品组合扩大,苹果的可服务市场也随之扩展,硬件和服务收入轨迹都有改善空间,可穿戴设备板块也会受益。
从研报判断看,HomeView 与 Home Collection 的组合,正在把苹果的家庭生态从单一设备延伸到全屋覆盖。摩根大通维持苹果增持评级和 360 美元目标价,并重申 HomeView 开启了新的硬件品类,服务附加与生态变现是长期驱动。不过,欧盟市场暂未纳入初期发售范围,原因仍是 Siri AI 可用性受限。
研报性质说明
本文所涉评级、目标价、盈利预测及相关判断,均来自摩根大通 2026 年 10 月 13 日的研究报告,为该机构分析师观点,不代表原文整理方立场,也不构成投资建议。原文同时提示,市场有风险,决策需独立,本文不应作为买卖任何证券的依据。
