
很多时候,加密市场先看 K 线,理由往往是后来才补上。今年被反复拿来解释价格的指标里,协议收入排在很前面。
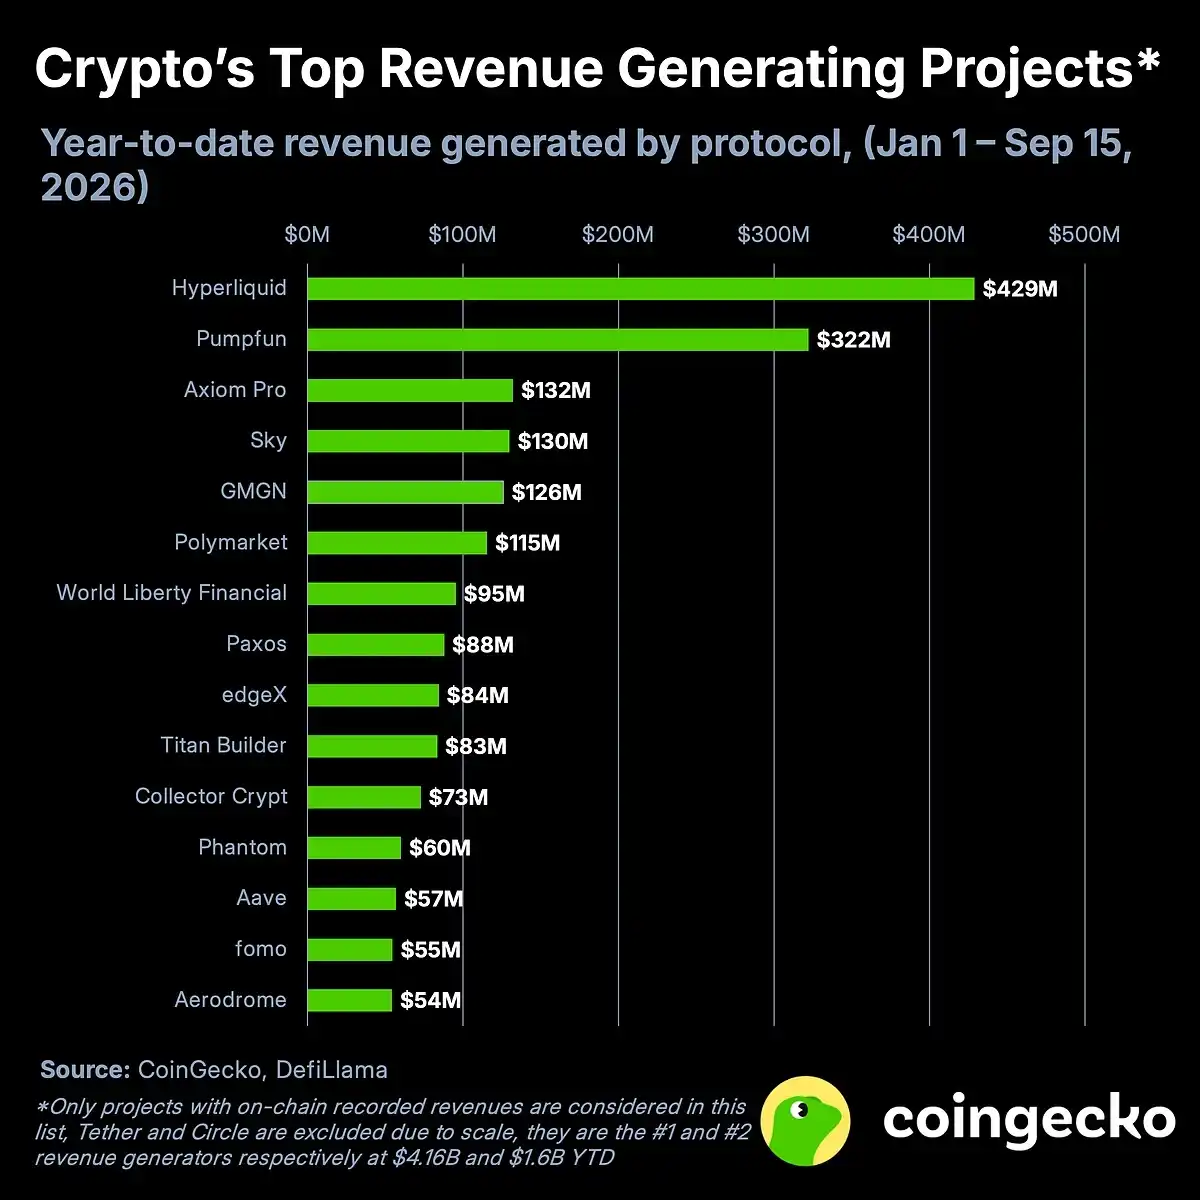
过去一年,市场越来越看重「协议收入」,试图套用传统金融里市盈率的逻辑,给加密资产定价。CoinGecko 发布的 2026 年收入榜单给出了一组很有吸引力的数据:今年前 8 个半月,加密市场非稳定币发行方合计创造了 34 亿美元收入,其中前十五名拿走了 56%。
但把这些协议的收入和同期代币价格放在一起看,结论并不轻松。协议端赚到的钱很多,二级市场上的部分持币者却未必同步受益,甚至可能还在承受持续下跌。
收入榜头部,反映的是交易和投机需求
从榜单最靠前的数据看,当前存量博弈下的加密市场,最强的真实需求主要集中在两类:杠杆交易和高强度投机。
Hyperliquid 以 4.29 亿美元年内收入排在第一,Pump.fun 以 3.22 亿美元位列第二,两者合计占全网收入份额的 22.1%。
不过,榜单里更值得关注的并不是底层协议本身,而是排在第三和第五的 Axiom Pro 与 GMGN。前者收入为 1.32 亿美元,后者为 1.26 亿美元。
这两个项目都不是传统意义上的链上智能合约,而是交易终端。Axiom Pro 通过接入 Hyperliquid,提供更便捷的衍生品交易;GMGN 则借助 Pump.fun 和 Robinhood 带动的 Memecoin 热潮获取用户。
这组数据反映出一个变化:在当前市场里,价值捕获已经越来越直接,所谓「胖前端」正在拿走用户真实支付的交易手续费,流量入口的变现能力已经超过了多数老牌 DeFi 协议。
榜单上一半项目,未必对应可投资代币
对想要「买入有收入协议」的交易者来说,榜单本身就藏着一个容易被忽略的问题:前十五名里,接近一半的项目,并没有能够承接这些收入预期的代币,或者收入结构与链上代币并不相关。
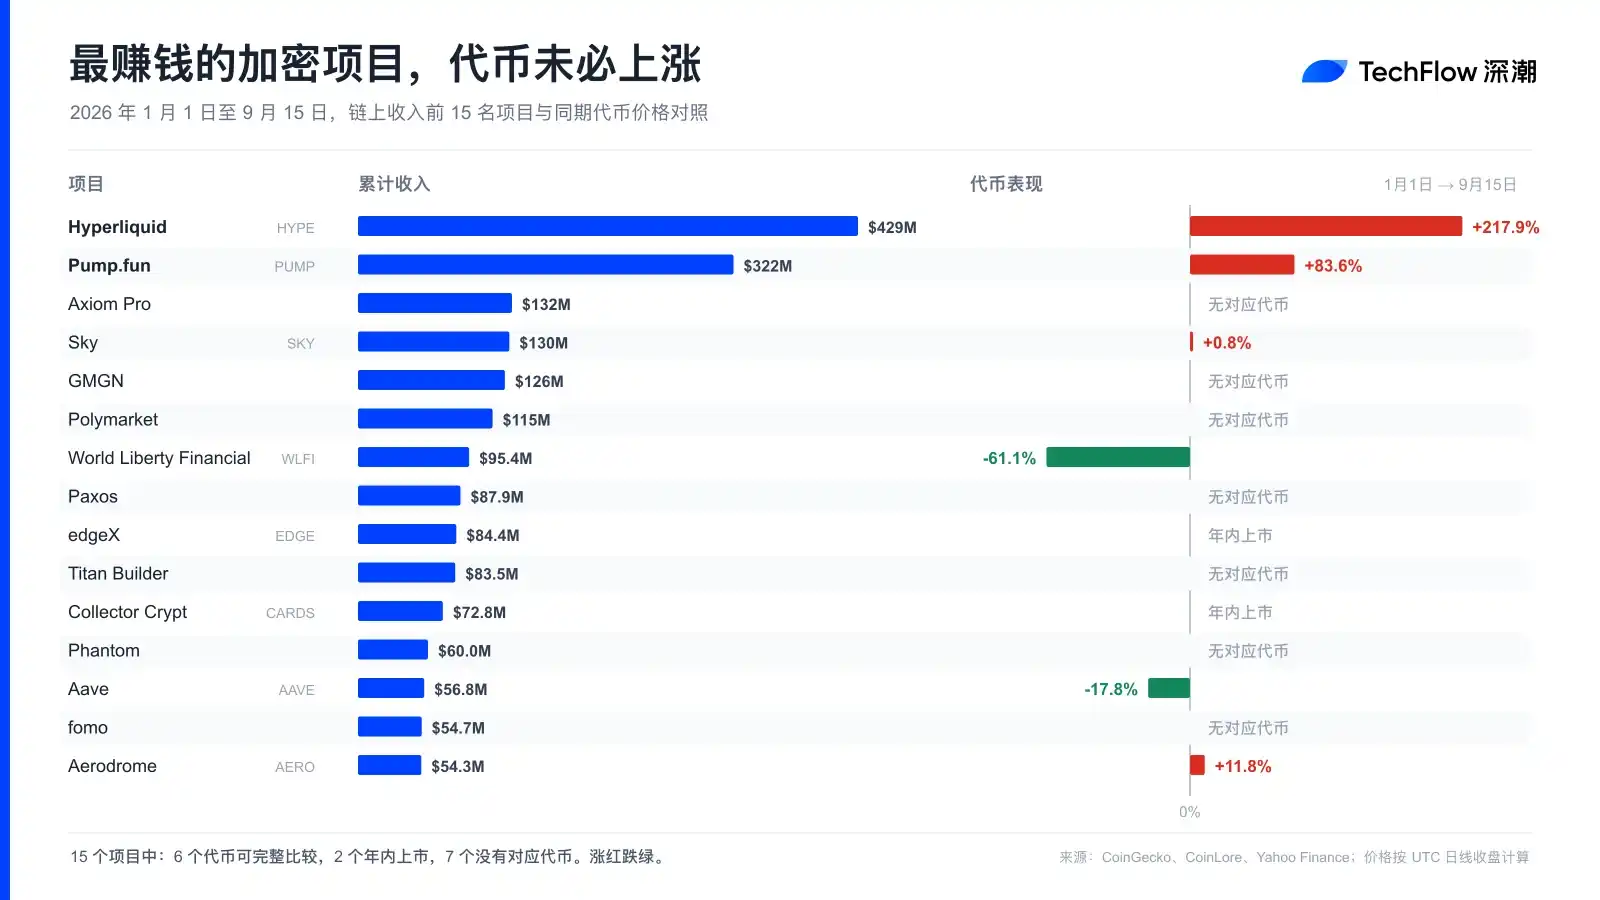
例如,排名第八的 Paxos 收入为 8793 万美元,排名第七的 World Liberty Financial 收入为 9537 万美元。它们的高收入,本质上来自「链下资产息差」,也就是利用现实世界资产的利息获利。这部分净利润归发行实体所有,链上代币持有人并不享有分红权。
类似的还有 Phantom 和 Titan Builder。Phantom 是钱包项目,在榜单中排第 12;Titan Builder 属于 MEV 业务,排第 10。两者都拥有现金流表现不错的商业模式,也不需要依赖发币融资,因此市场上自然不存在一个专门为这些收入定价的代币。
收入高,不等于代币一定涨
即便是已经发币的项目,收入也不是决定币价的唯一标准。
从年初至今的数据看,HYPE 上涨约 218%,PUMP 上涨约 83.6%。但同样位居榜单前列的 Sky,收入接近 1.3 亿美元,同期仅微涨 0.8%;Aave 收入为 5681 万美元,代币同期下跌 17.8%;World Liberty Financial 的 WLFI 跌幅更是超过 61%。
收入和价格出现背离,核心在于价值捕获链条并不完整。协议收费是一回事,资金最终流向哪里是另一回事。如果数千万美元收入只是沉淀在项目方金库里,没有通过回购、销毁,或向质押者分配收益转化成真实买盘,那么这些收入本身并不能给代币价格提供支撑。
高 FDV 和解锁抛压,也会吞掉收入叙事
另一个问题是,很多高收入项目仍处在高通胀周期,带着很高的完全稀释估值(FDV)在二级市场持续释放解锁筹码。
当新增抛压明显大于收入带来的回购买盘时,报表上的美元收入并不足以阻止价格下行。也就是说,收入数字看起来亮眼,不代表代币在交易层面就一定有支撑。
这也是这份收入榜给市场带出的估值提醒:看协议赚了多少钱还不够,还要看钱是怎么赚来的,最终又流向哪里。对持币者来说,更关键的问题不是项目有没有收入,而是这些收入是否真的会分配到代币价值上。