
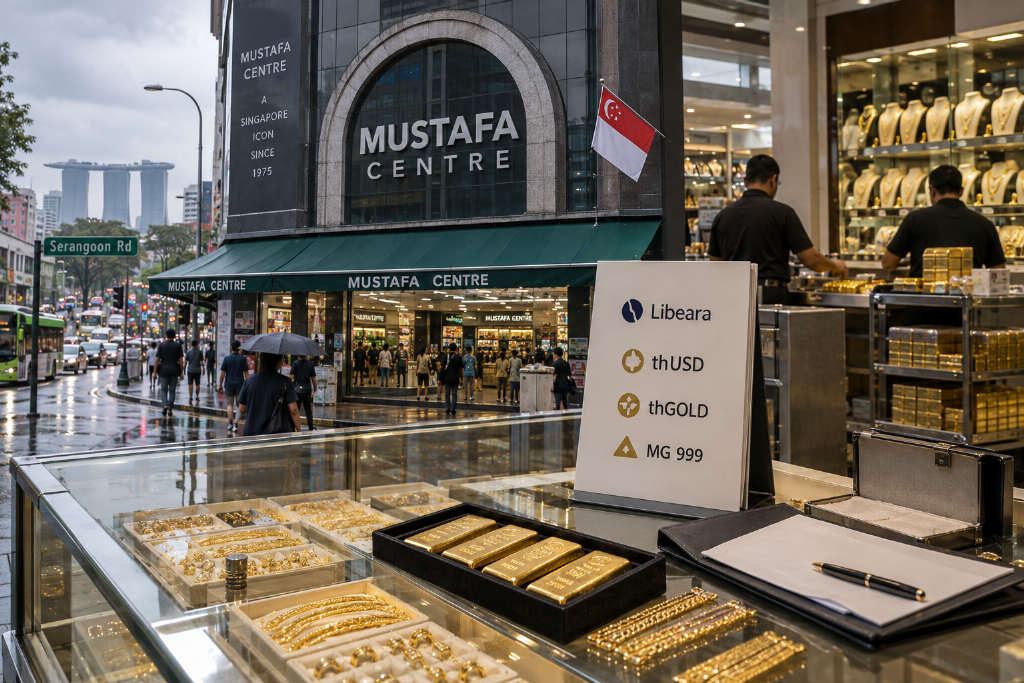
WuBlockchain 转载 Theo 编译、深潮 TechFlow 发布的文章称,当加密市场仍在讨论「真实收益」时,新加坡一家百货零售商的黄金租赁业务,正在为链上协议提供可对应到实体需求的收入来源。文章围绕 thUSD 和 thGOLD 背后的资产流转展开,说明实体黄金零售商的融资需求,如何被引入链上收益结构。
文章称,这套协议把像新加坡穆斯塔法中心这样的实体黄金零售商需求,与存在上百年的黄金租赁市场连接起来,再映射到 thUSD 和 thGOLD。
穆斯塔法中心的库存逻辑:卖多少,补多少
按文章说法,穆斯塔法中心在新加坡仅一家门店,每月就能卖出约 1100 磅黄金珠宝。根据其自身表述,门店在任何时候持有的库存都接近 1 吨,按现价计算价值超过 1 亿美元。
不过,这家零售商并不承担明显的金价波动风险。文章称,其核心做法是把库存视为常量而不是变量:如果当天卖出 110 磅珠宝,当天就买回 110 磅黄金;次日卖得更多,就买回更多。由此,企业赚取的是每笔销售的利润,而不是金价波动带来的账面收益或损失。
文章举例称,即便金价上涨 20%,穆斯塔法也不会因为手上接近 1 吨库存而额外多赚 20%;若金价下跌 20%,也不会因此承受对应损失。其收入取决于珠宝销售量,而非黄金价格走势。
文章认为,如果零售商放任库存跟随价格波动,本质上就会变成对金价进行杠杆押注。能长期经营数十年的企业,通常不会把珠宝零售和大宗商品交易混在一起,因为两者需要的是不同的资产负债表和投资者基础。
黄金租赁需求,来自运营而非投机
文章指出,持有 1 吨黄金意味着要为这 1 吨黄金投入真金白银。按当前价格计算,这会让零售业务占用九位数规模的资产。如果直接买断库存,原本可用于门店扩张和营运资金的资本就会被压住。
因此,零售商采取的方式与精炼厂、加工厂和铸币厂过去一百多年的做法相同:借入黄金,并为使用黄金支付费率。这也是黄金租赁市场需求端的来源。拥有实物黄金并可出借的一方提供库存,承租方则支付租赁费率,并以库存和远期订单作为担保。
按照文章描述,这种安排让承租方在不占用大量资本、也不承担价格风险的情况下获得可经营的黄金库存;出租方则能让原本闲置的黄金产生回报。文章还提到,其团队曾在《thUSD 背后的黄金租赁信贷市场》中更详细解释这套机制。
文中强调,这类需求并非投机需求,而是来自有真实订单簿的运营型企业,并且无论金价高低都会存在,因为珠宝消费不会因价格周期而彻底消失。
公开数据有限,租赁市场规模难以精确量化
文章同时提示,黄金租赁市场本身并不透明,公开信息存在明显局限。
文中称,伦敦金银市场协会(LBMA)已于 2015 年 1 月 30 日停止发布黄金远期报价(GOFO)基准。GOFO 自 1989 年起按日发布,曾是黄金掉期、远期和租赁定价的基础。在这一基准停止后,远期利率和租赁利率已无法像此前二十年那样公开计算。
文章还称,世界黄金协会在编制官方黄金储备序列时,会直接剔除被用作抵押品、存款和掉期的黄金,但不会披露剔除的具体数量。关于整体租赁余额,也没有公开数据可供直接观察。
目前能观测到的,更多是周边市场体量。按照文章引用的世界黄金协会数据,2026 年 6 月,黄金在柜台交易、交易所和 ETF 渠道中的日交易额合计约 3730 亿美元。与此同时,在伦敦结算体系中,4 家做市商银行之间每日净额结算的黄金超过 2000 万盎司。根据 LBMA 结算数据,今年 2 月这些转移对应的价值约为每天 870 亿美元。
文章补充称,这一数字仍排除了相当部分真实交易活动,因为统计口径属于净额数据,而且据伦敦贵金属清算有限公司(LPMCL)的说法,数据还省略了多类转移。目前,全球地上黄金存量约为 21.99 万吨,其中各国央行持有约 3.65 万吨。
基于这些限制,文章直言,任何声称掌握黄金租赁市场精确规模的人,本质上都在做估算,作者团队也不例外。
链上入口:Libeara 与 MG 999
文章称,一笔黄金租赁交易总有另一端:零售商希望获得不承担价格风险的黄金库存,而另一端必须有人持有黄金并愿意出借。历史上,这一角色主要由黄金银行和少数基金承担,因为它们具备金库关系、信用团队,以及审查实体贸易企业经营状况的能力。
文中认为,真正的门槛不是收益本身,而是进入这类市场的资格。
按照文章披露,其团队是通过 Libeara 接触到这一市场。Libeara 是一个代币化平台,由渣打银行旗下风投部门 SC Ventures 孵化,并与 FundBridge Capital 共同开发「MG 999 链上黄金基金」。
文章介绍,MG 999 是一只结构化担保私募信贷基金,在追踪黄金现货表现的同时,以实物库存为担保发放贷款。穆斯塔法黄金在 2025 年 12 月该基金成立时,就被列为首个借款人。文章还称,Libeara 最初帮助作者团队联系到了穆斯塔法方面。
文中指出,这一架构的重点不只是单一借款人,而在于由专业机构承担交易对手尽调、基金治理和监管包装,因此相关收入流可以被非大宗商品交易部门接受。
thUSD 与 thGOLD 的收益逻辑
文章最后称,thUSD 和 thGOLD 正是建立在这一市场之上,其交易对手是像穆斯塔法这样的企业:拥有真实订单簿,接受常规信贷评估,而且需求并不依赖加密市场的风险偏好。
从文章给出的框架看,黄金租赁市场已为实体黄金贸易提供了超过一个世纪的融资机制。零售商借入黄金并支付租赁费率,以避免承担金价波动;出借方则从闲置黄金中获得回报。thUSD 与 thGOLD 的设计目标,就是把这部分租赁收入传导给代币持有者。文章认为,过去长期限制这一模式的,不是收益是否存在,而是谁能够进入这类市场。