
MSX 研究院在最新一期《美股 RWA 每日观察》中表示,英特尔本季交出了近十余年来最快的营收增速,市场将其视为公司转型开始见效的信号。
报告称,财报表面出现一笔规模较大的 GAAP 净亏损,但这并非主营经营恶化所致,而是一项非现金会计项目带来的结果。根据《芯片与科学法案》托管给美国政府的那部分股份,随着公司股价上涨,对应账面义务同步扩大,并计入当期损益,最终形成账面损失。按这一口径,股价越强,这项账面亏损反而越大。剔除这一因素后,公司实际处于盈利状态,经营利润也已由亏转盈。
数据中心与 AI 业务成为本季焦点
MSX 研究院认为,本季更值得关注的是数据中心与 AI 业务的明显回暖。管理层表示,服务器 CPU 需求已经超过供给,并在本季签下 10 份长期供货合同。这被解读为本轮 AI 浪潮不只推升 GPU,也重新带动了传统 CPU 的需求,而这正是英特尔的核心领域。
同时,公司对下一季度给出的指引也高于市场预期。
核心财务数据
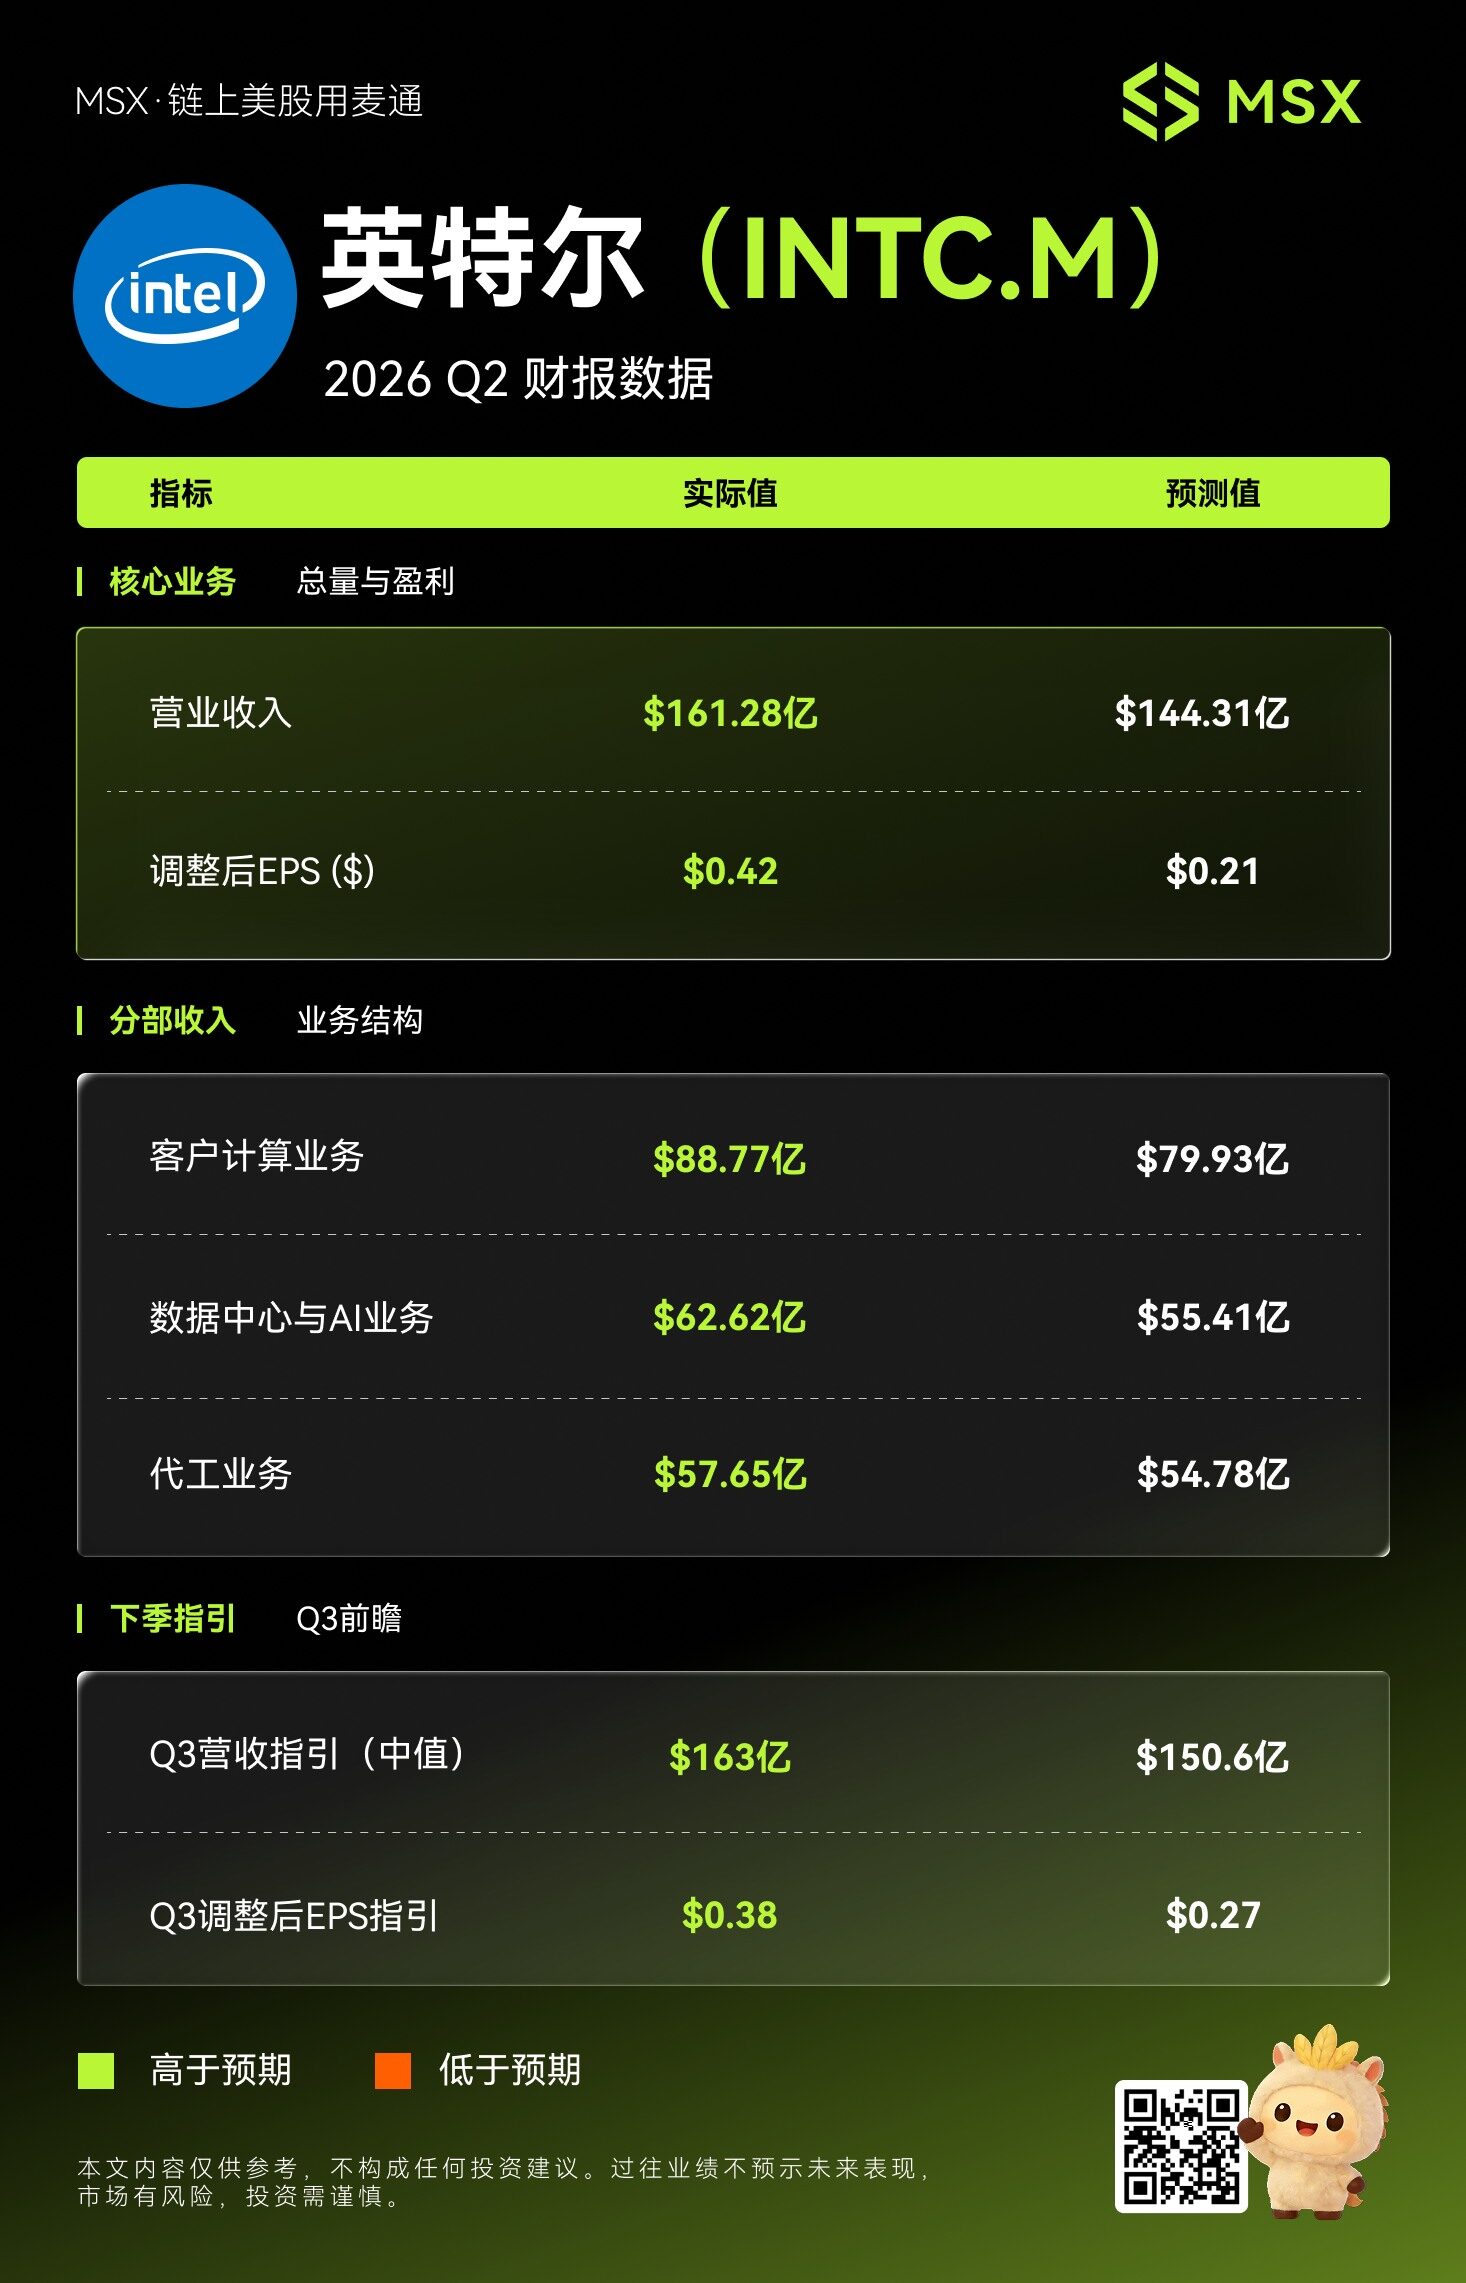
- 营收 161.28 亿美元,同比增长 25%,高于预期的 144.31 亿美元,为 2011 年 Q3 以来最快增速。
- 调整后 EPS 为 0.42 美元,高于预期的 0.21 美元。
- GAAP 净亏损 110.33 亿美元,几乎全部来自 125.29 亿美元“托管股份”的非现金重估。
- 数据中心与 AI 业务同比增长 59%,是本季最大亮点。
- 客户计算业务营收 88.77 亿美元,同比增长 13%。
- 代工业务营收 57.65 亿美元,同比增长 31%。
- Q3 指引为营收中值 163 亿美元、调整后 EPS 0.38 美元,均显著高于市场预期。
- 代工业务经营仍亏损 20.89 亿美元。
- 调整后自由现金流转负,为 -84.19 亿美元。
- 管理层预计,2027 年资本开支将高于 2026 年。
转型方向改善,但代工与现金消耗仍待观察
MSX View 指出,这份财报的关键不在 GAAP 亏损本身,而在于 Non-GAAP 重新回到盈利、GAAP 经营利润转正,以及数据中心与 AI 业务的增速。
报告援引管理层表述称,服务器 CPU 需求“超过供给”,且公司一季签下 10 份长约,说明 AI 带来的需求扩张已经从 GPU 延伸到 CPU。
不过,另一面也没有改变。代工业务单季仍亏损 20.89 亿美元,调整后自由现金流为 -84 亿美元,且 2027 年资本开支还将继续上升。这意味着公司的转型投入仍处在高位,尚未进入收获阶段。
整体来看,MSX 研究院认为,好转方向已经确立,但代工业务能否实现盈亏平衡、现金消耗何时收敛,仍是后续最需要持续观察的两个信号。
关于 MSX 麦通
原文介绍称,MSX 是一家 RWA 交易平台,提供全球金融市场准入服务。作为较早布局链上美股交易的平台之一,MSX 目前提供近 400 种代币化股票和 Pre-IPO 资产的现货及衍生品交易,并覆盖美股现货与永续合约、币币交易、Pre-IPO 和麦通研究院等业务。
官方网站为 https://msx.com/,其 App 已在全球 App Store 和 Google Play 上架。
原文同时提示,宏观经济及美股市场波动较大,相关内容仅供研究观察参考,不构成投资建议。