
曾经靠医院端市场赚得盆满钵满的医疗器械从业者,正在感受到行业降温。集采、价格战和回款变慢叠加,院端生意的利润空间持续收窄,头部企业也开始把目光转向家用医疗器械市场。
院端市场从高利润走向激烈竞争
老周回忆,2019 年仍是院端医疗器械的高光时刻。那一年,他代理几款进口骨科产品,一套进口髋关节假体出厂价约 1.1 万元,进入医院后的售价可达 4 万至 6 万元,有时经销商赚得比生产商还多。
类似的高价差并不罕见。文中提到,某款国产冠脉支架出厂价 3000 元,进入医院后可卖到 1.15 万元;一套国产人工关节出厂价 3000 至 4000 元,终端报价可达 1.5 万至 6 万元。老周估计,当时经销商从厂家拿货的成本,大约只占医院采购价的三分之一左右,中间价差构成了流通链条的利润池。
在那个阶段,很多中小经销商依赖的并不只是产品本身,而是医院关系、科室维护和渠道能力。老周 2008 年从一家外资器械公司销售岗位离职,带着几万元积蓄和一本通讯录创业,十年后已经带起 30 多人的团队,买房换车,也把孩子送进当地知名私立学校。
2019 年,中国医疗器械市场规模突破 6000 亿元,年增速超过 10%。同年科创板开板后,心脉医疗、南微医学等一批医疗器械公司上市,上市初期股价普涨。彼时,老龄化、消费升级和进口替代被视为行业最确定的增长逻辑。
转折点来自带量采购。2020 年到 2026 年间,集采从新变量变成常态化政策环境,覆盖范围从冠脉支架扩展到骨科关节、脊柱耗材、种植牙、电生理、生化试剂和创伤耗材等多个品类。文中称,相关产品价格普遍下降,平均降幅在 50% 至 70% 之间,部分品类甚至降价 90%。企业普遍采取以量换价策略,希望通过中标扩大份额,对冲单价下滑。
价格压力沿着产业链传导。生产企业利润收缩,经销商也从传统中间商转向配送服务商,毛利率从过去的百分之几十降到个位数。
除了集采,同质化竞争也在推高价格战强度。文中提到,除少数全球首创或真正高门槛的高端产品外,药物支架、创伤钢板、吻合器、低值导管等常规品类技术已较为成熟,国产厂商集中进入后,材质、工艺和临床效果差异有限,价格往往成为核心竞争因素。
以冠脉药球为例,第六批国采冠脉药球组有 30 多家企业投标中选,最终价格从过去的上万元降至 1677 元至 6015 元。吻合器、超声刀、一次性输尿管软镜等细分赛道也出现类似情况。
医保局在 2025 年首次将「反内卷」写入集采原则,并在 2026 年第六批高值耗材集采中引入锚点价与复活机制,引导企业理性报价。政策层面开始反内卷,本身也反映出行业竞争已经进入高强度阶段。
高值耗材企业利润持续变薄
老周的直观感受是,风暴来袭后,专注医院市场的医疗器械企业越来越难赚钱。高值耗材企业受到价格下降、研发投入、渠道调整和汇兑损失等多重因素影响,盈利能力持续承压。
威高骨科是文中的一个典型案例。2021 年,公司营收 21.54 亿元,归母净利润 6.90 亿元,整体毛利率高达 81.17%。到 2022 年,创伤和关节集采陆续执行,营收降至 20.58 亿元。2023 年脊柱国采全面落地,再叠加渠道存货补差的一次性冲击,营收降至 12.84 亿元,同比下降 37.63%;净利润只剩 1.12 亿元,同比下降 81.30%;毛利率压缩到 66.5%。2024 年,公司营收修复至 14.53 亿元,净利润回升至 2.24 亿元,但毛利率继续降至 65.73%。四年间,销售毛利率从 81% 降到 66%,减少约 15 个百分点。
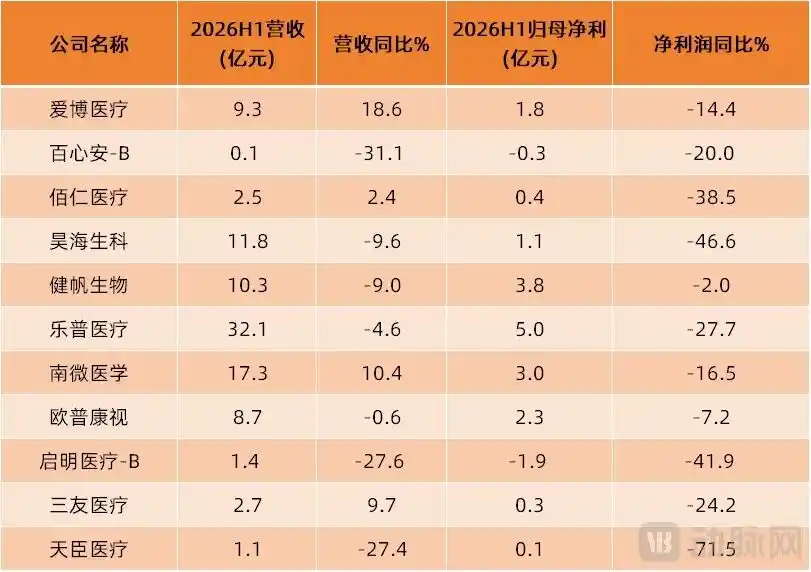
2026 年中报季,这种「越来越难赚钱」的情绪被进一步放大。文中列出的企业数据显示,天臣医疗净利润下滑 71.5%,启明医疗下滑 41.9%,昊海生科下滑 46.64%,佰仁医疗下滑 38.54%,乐普医疗下滑 27.71%;若剔除一次性支出,乐普医疗扣非净利润下降约 14.8%。虽然各家公司利润下滑的具体原因并不完全相同,但价格、研发、渠道和汇兑等因素反复出现,方向高度一致。
也有少数企业仍保持盈利增长。文中提到,赛诺医疗净利润同比增长 263%,惠泰医疗增长 26%,归创通桥增长 50%,大博医疗增长 45%;三友医疗在剔除股份支付、汇兑损失等因素后,归母净利润同比增长 41.58%。
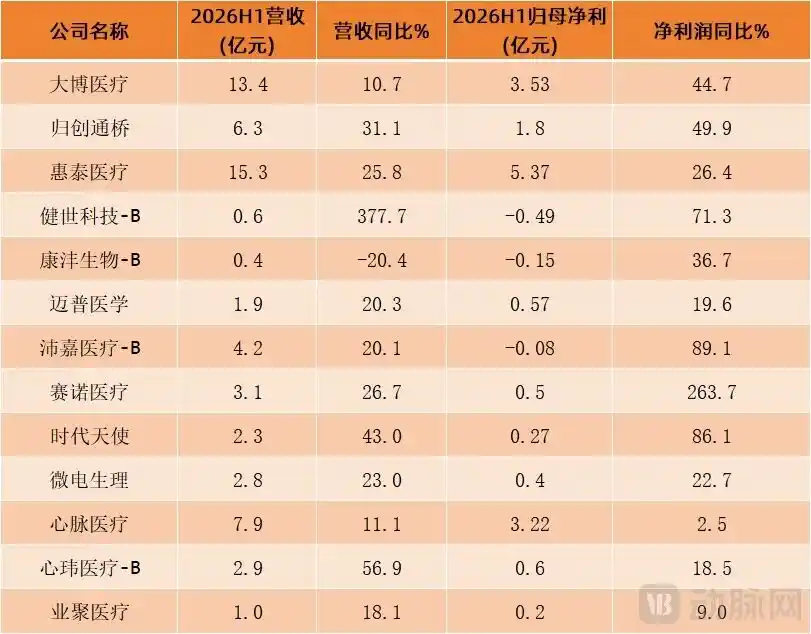
这些企业背后的共同逻辑,首先是出海。2026 年上半年,惠泰医疗境外收入 1.95 亿元,同比增长 35.9%;心脉医疗海外收入在剔除汇率影响后增长超过 21%。在国内竞争加剧的情况下,海外市场成为新的增量来源。
另一个原因是创新产品放量。文中举例称,赛诺的神经介入涂层密网支架、惠泰的脉冲电场消融(PFA)等产品上市时间较短、竞争尚不充分,因此毛利率仍能维持在较高水平。
不过,这类正增长企业在整个高值耗材板块中仍属少数。对经销商而言,大多数厂家的利润下滑,往往意味着自身利润被压缩得更厉害。
医疗设备院端生意同样承压
院端生意的压力并不只存在于高值耗材,医疗设备市场也越来越难做。根据文中援引的近几年招投标数据,高端医疗设备价格下降幅度相对较小,但中低端设备价格下行更明显。
以县域医共体设备更新打包采购为例,国产基础款 1.5T 磁共振价格可低至 200 万元,基础版 64 排 CT 约 100 万元,基础全身超声不到 50 万元。文中称,若放在数年前,同档次设备单独采购价格几乎是这一水平的两倍。
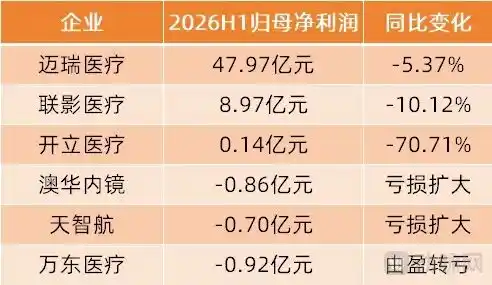
这种压力也体现在上市公司财报中。万东医疗 2026 年上半年营收 8.75 亿元,同比增长 3.71%,但归母净利润亏损 9167 万元,同比由盈转亏。综合毛利率从上年同期的 35.16% 降至 24.94%,一年减少 10.21 个百分点。
万东医疗表示,毛利率下滑主要与参与集采采取「以价换量」策略有关,其他因素还包括医院采购收缩、核心零部件成本较高以及规模化降本效应尚未显现。2025 年,公司参与 34 个省级集采项目,中标 932 台设备,中标金额 5.2 亿元,平均折扣率为 46%。全年毛利率降至 26.56%,较 2021 年的 45.82% 下降近 20 个百分点。
价格下行侵蚀利润,但对设备行业来说,更棘手的问题是回款变慢。文中提到,一位做影像设备代理的从业者此前还能依靠高单价和较厚利润承受较慢回款,但近两年压力明显加大。过去 3 至 6 个月的回款周期在业内被视为正常,如今不少公立医院回款周期继续拉长,给经销商和设备厂商带来更大的现金流压力。
这一趋势连龙头企业也难以回避。联影医疗 2025 年应收账款达到 55.9 亿元,同比增长 28%。到 2026 年上半年,其应收账款周转天数达到 146.2 天,较上年同期增加约 5 天。
龙头尚且如此,中小设备企业和经销商承受的压力更大。文中指出,未上市的中小设备厂商没有资本市场融资渠道,主要依靠自有资金滚动经营,一笔大额应收如果拖上一年半载,就可能直接冲击现金流。
库存占压本金、回款锁住现金流、集采和价格战继续压缩利润,三重压力之下,医疗设备厂商的盈利能力持续下降。曾经做代理设备的老板,有人悄悄注销公司退出,也有人重新回到厂家,担任省区经理,拿固定工资。
家用医疗器械市场仍在增长
与院端市场形成对比的是,国内家用医疗器械市场近几年保持增长。文中数据显示,市场规模从 2017 年的 533 亿元增至 2021 年的 1025 亿元,2023 年进一步达到 1682 亿元,几乎每年都保持两位数增长。头豹研究院预测,2026 年市场规模将达到 1784 亿元。
在整体扩容背景下,家用医疗器械企业的营收和利润大多实现正增长。2026 年上半年,瑞迈特营收增长 40.3%,可孚医疗增长 38.51%,三诺生物净利润增长 22.52%,乐心医疗净利润增长 41.96%。相较院端市场的盈利压力,家用医疗器械板块仍有较多企业保持增长并实现盈利。
迈瑞、威高、联影开始加码家庭场景
更受关注的变化是,院端龙头企业也开始向家庭场景延伸。
迈瑞医疗在 2025 年提到,公众对生命信息与支持类产品的需求,已经从单纯治疗延伸到长期疾病管理和主动健康维护。围绕这一变化,迈瑞自主研发了基于可穿戴传感器以及 AI 诊断和预警算法的慢病管理新方案,目标是打通院内、基层和家庭之间的堵点,实现持续一体化管理。
目前,迈瑞的慢病管理方案已在欧洲等国际市场获得部分顶尖医院认可,并开始落地使用。到 2026 年上半年,迈瑞再次披露,公司正在开发下一代可穿戴监护产品,包括更轻盈、小型化、续航更长的心电传感器,支持无线连续测量的微型体温贴,以及更舒适、轻便的一体化血压计。
威高集团也在通过「威高健康」品牌加码家用医疗器械。2025 年,威高在 CMEF 首发正压通气治疗机、自动控氧制氧机、腕式脉搏血氧仪、房颤预警血压计等系列家用医疗器械产品。新品推出后,威高制氧机产线迅速满负荷运转,公司当时预计该单品 2025 年销售额将达到 1 亿元。
2026 年,威高又与京东合作,线上首发威高健康 AOT 制氧机。文中称,该产品单场直播销量突破 200 台,超过行业头部制氧机单日销量水平,成为制氧机赛道的重要新品。
文中还提到,威高布局家用医疗器械并非通过贴牌等轻资产方式试水,而是投入大量资源自主研发,不仅在核心零部件上实现突破,还研发出全球首创 AOT 自动氧流量调控技术。
联影同样在推进家用医疗器械布局。2024 年,联影依托自研异构六核芯片和中文言语增强算法,推出首款医疗级助听器,并在线下网点开售。2025 年 CMEF 期间,联影与京东健康、天猫健康签署战略合作,其助听器产品正式上线京东和天猫电商渠道。到 2026 年 CMEF,联影展出了 4 类家用医疗器械,分别是 uOrigin 源系列医疗级助听器、uCGM 持续葡萄糖监测系统、一体式柔性动态心电系统和远程诊疗一体胰岛素泵系统。
家用赛道并非轻松市场
不过,迈瑞、威高、联影等院端龙头密集进入家用医疗器械赛道,并不意味着切入了一个低竞争、高红利的市场。文中指出,家用医疗器械市场的竞争已经趋于白热化。
以 CGM 市场为例,各家企业已经卷入价格战,单枚 CGM 价格从过去几年的数百元下探到目前的百元水平。助听器市场同样品牌密集、同质化明显,国产与进口品牌围绕渠道、技术和性价比展开正面竞争。
院端龙头跨界家用赛道并非没有优势。文中认为,这些企业长期深耕医院体系,具备医疗级产品研发能力和较强硬件技术实力,同时产品有机会与院内体系打通,形成院内加院外的一体化健康解决方案。
短板也同样明显。院端企业的行业惯性仍然较强,依旧高度重视 CMEF 这类传统线下医疗器械展会;面对家用市场,在电商运营、线上流量获取和面向 C 端消费者的品牌营销方面,经验储备相对不足。
本文认为,随着迈瑞、联影、威高等院端龙头集中跨界入局,原本已经竞争激烈的家用医疗器械市场将迎来新一轮正面交锋。手握医疗级技术和院内资源的院端企业,将与长期深耕 C 端渠道、熟悉大众消费市场的家用器械公司展开更直接的竞争。
本文来自微信公众号「动脉网」(ID:vcbeat),作者张靖,经 MarsBit 发布。