
芝加哥联储主席 Austan Goolsbee 表示,在过去一年甚至一年半里,美联储的利率政策一直建立在真实宏观数据之上,而不是公众情绪。按他的说法,硬数据在联储内部“基本上赢了”,但社会大众对经济的糟糕体感并没有随稳健的经济指标一道改善。
这番表态来自他与财经学者 Kyla Scanlon 在芝加哥的一场对谈。对话发生在芝加哥联储与芝加哥大学 NORC 联合举办的“为何消费者与经济学家眼中的经济如此不同”研讨会期间,议题集中在消费者信心与实际支出的脱节、美联储制定政策时的指标排序、劳动力市场状态,以及 AI 基础设施投资是否会带来局部过热风险。
消费者信心与实际支出脱节,美联储下调情绪指标权重
回顾一年前的交流,Goolsbee 曾提出,经济硬数据与大众心理体感之间可能出现激烈冲突。一年后,他认为这场冲突还在继续,只是联储内部已经更明确地把政策判断建立在硬数据上。
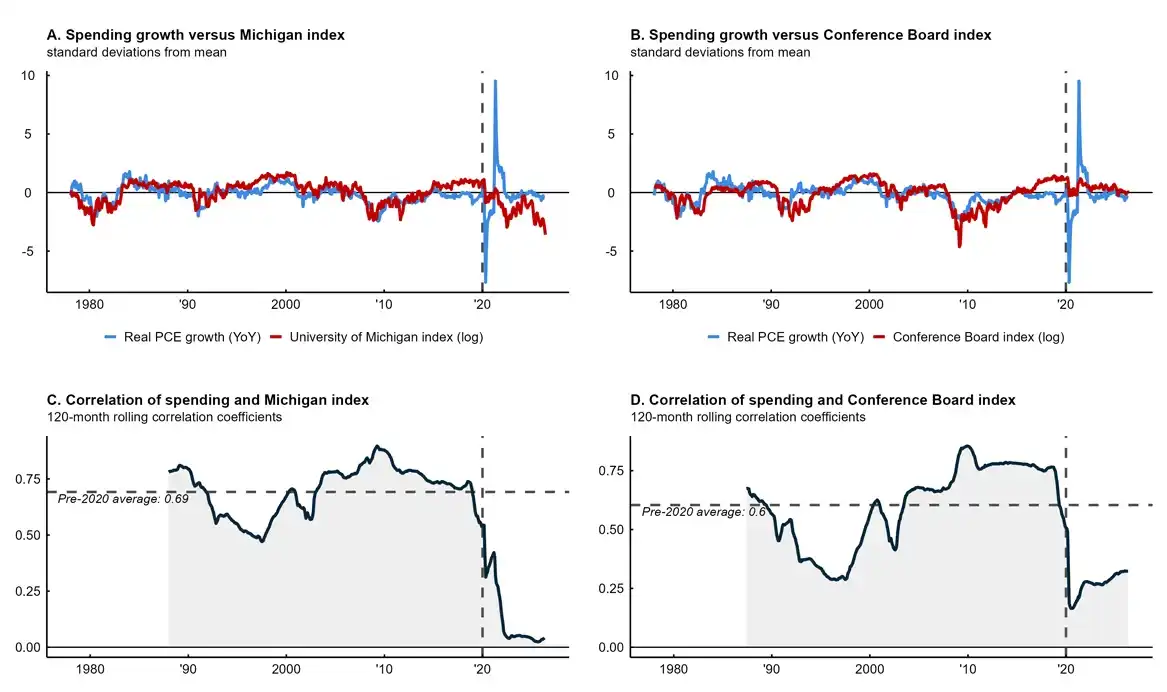
Goolsbee 说,消费者嘴上表达的沮丧,与他们实际支出行为之间的反差让他感到意外。芝加哥联储研究团队一直在追踪两者的映射关系,而结论并不是这种断裂突然出现,而是情绪与支出之间的相关性在过去多年里持续走弱,到近期几乎降到冰点。
他表示,大众体感在很多社会维度都很重要,但如果过去把情绪指数当作预测消费支出的核心前置变量,如今这种关系弱化后,就不得不降低对它的依赖。他强调,不会彻底丢掉任何数据,不过在他个人的决策权重列表中,消费者信心已经明显后移。
在他看来,当前更值得优先观察的是劳动力市场中的核心比率,而不是每月非农新增就业的绝对值,因为后者会受到移民规模和统计口径等因素干扰。他最关注的指标包括失业率、岗位空缺率、裁员率和招聘率。
消费端方面,他将零售销售等实际硬数据放在更高位置。Goolsbee 认为,依靠扎实的硬指标进行宏观预测,能提供更高精度的指引;在当前环境下,把情绪数据叠加到硬指标中,带来的边际增量价值已经很弱。
对于“负面情绪会不会最终变成自我实现预言”的担忧,Goolsbee 的回答是,消费者情绪本身戏剧性很强,波动远大于实体经济变量。历史上,信心指数暴跌常被视为衰退的领先信号,这也是市场会对低迷情绪数据高度敏感的原因。但他指出,在情绪指数持续拉响警报的这几年里,被广泛预期的衰退并没有真正出现。因此,至少在当前阶段,这场争论已经偏向硬数据一侧。
他还提到,如果消费者信心无法有效预测当下或未来经济走势,这类指标或许更适合被用作观察消费者中长期通胀预期的参考,美联储也在沿着这个方向推进研究。
为什么大众体感仍然糟糕:汽油、食品和账单更容易被看见
在解释宏观数据向好但公众感受低迷的原因时,Goolsbee 把重点放在“显性度”上,也就是某些价格更容易被人直接感知。
他举例说,汽油价格就是一项高度显性的公共价格。人们每天开车出门,看到路边柴油价格牌上写着每加仑 $6,很容易据此形成“整体经济很糟”的直观判断。超市食品杂货价格也有类似作用。在高通胀时期,即便通胀增幅已经放缓,只要绝对价格仍然高企,这种感受就会持续体现在情绪调查里。
除了生活成本,Goolsbee 还提到党派政治极化正在影响经济感知。他认为,如今一些情绪调查在某种程度上已经接近政治民调。即便是过去一年失业率是升是降这类事实性问题,受访者的回答也常常受到其政治立场以及总统所属党派影响。
他同时承认,美国确实经历过实际工资收入缩水的阶段。实际购买力下降时,公众不满完全可以理解。后来虽然名义工资追了上来,还叠加税收减免,但只要普通人曾经看到日常账单涨幅跑赢工资条,这种心理冲击就不会很快消失。
Kyla Scanlon 在对谈中提到,许多人感觉自疫情以来始终没有喘息空间,社交媒体持续把各类涨价信息高频推到用户面前,AI 带来的就业焦虑也在叠加不确定性。
Goolsbee 回应称,这种不满“有充分理由”。他举例说,每次把油箱加满都要花 $70、$80 甚至 $90,在这样的环境下,任何人都会感到厌倦。
为了说明情绪调查可能存在的整体性偏差,他回忆了自己在芝加哥大学执教 30 年的经历。按他的说法,MBA 学生给教授打分时,如果学生喜欢某位教授,即便这位教授第一堂课准备不足,各项评分也可能都很高;如果学生不喜欢一位严肃认真的教授,则往往所有维度都会被打低分。他认为,现在的一些大众情绪指标也会出现类似现象:当消费者承受明显生活压力时,他们不仅会对当前经济给出差评,也会把对未来通胀的判断压得更悲观。
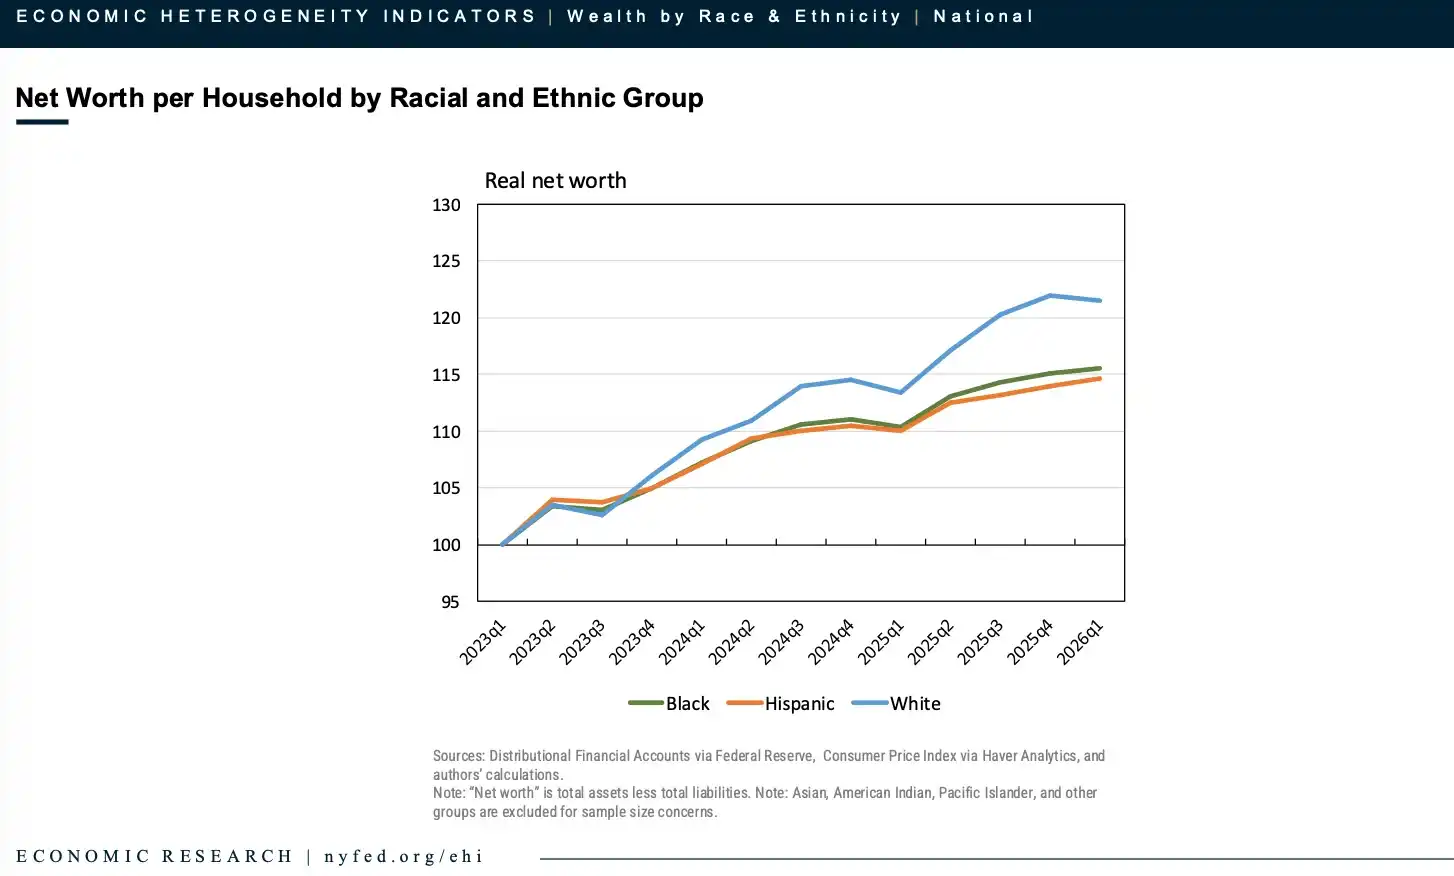
报道援引纽约联储数据称,不同收入群体之间的实际消费增速差异约为 1 个百分点,K 型分化正在缓慢演进。
劳动力市场仍是低招聘、低裁员,企业却感到技工更难招
谈到就业市场时,Goolsbee 延续了一年前的判断:美国劳动力市场依然处于“低招聘、低裁员”的罕见组合之中。他原先认为,这主要是宏观不确定性使企业选择观望,但如果这种状态持续数年,就已经不能简单归因于短期不确定性。
按他的描述,从硬数据看,当前招聘率低得像衰退期,裁员率却低得像超级繁荣期,而且两者都异常平稳。这说明就业市场并没有明显恶化,而是处在一种高粘性的稳定平衡。
不过,他在伊利诺伊州基层与企业交流时,也听到了另一种反馈。许多企业主认为劳动力市场正重新偏紧,尤其是熟练技术工人。原因之一,是大规模 AI 数据中心建设正在跨行业争夺用工,导致企业招聘难度上升,不得不支付高于 6 个月前预算的薪酬。
Goolsbee:$1.5 万亿美元 AI 基建投资存在局部过热风险
对于 AI 数据中心相关资本开支是否会推高经济热度,Goolsbee 给出了两个审慎观察角度。
第一,未来愿景被描绘得越宏大,企业当下越容易把高估值转化为真实资本支出,集中砸钱建设数据中心。这会在短期内推高需求,增加经济过热风险,也会让央行控制通胀变得更难。
第二,关键在于这种投资热潮是否只停留在既定赛道内,还是会向更广泛的经济部门外溢。如果 AI 数据中心扩张只是挤占了其他行业的投资,那么全社会总需求未必整体过热,更像是资本权重的再分配;但如果 AI 狂潮带动整个产业链的用工、用电和原材料成本普遍上升,并推高整体通胀,央行就必须履行总需求管理职能。
Goolsbee 直言,没有人会投入 $1.5 万亿美元资本支出,却打算把最终产品免费送出去。按他的判断,结果要么是未来 AI 软件与算力服务定价很高,要么就是整个行业估值体系面临深度重估。如果巨额资本开支最终换不来爆发式的真实生产率提升,那么 2000 年互联网泡沫破裂时出现过的深远阵痛,可能会以新的形式重演。
研讨会提炼出的五项关键信号
结合这场对谈和研讨会上的讨论,报道梳理出五项核心观察。
情绪已不再是支出的有效领先指标。 过去数十年,美联储一直重视情绪指数,因为悲观通常伴随消费收缩。但现在这条链条已经明显钝化,联储在政策模型中降低了情绪指标的预测权重,更依赖零售额与就业流转比率等硬数据。
真正带来痛感的是绝对价格水平。 密歇根大学调查显示,8 月有 53% 的美国家庭把生活成本高企列为自身财务状况恶化的主因,而 2019 年这一比例仅为 7%。尽管 CPI 增幅已回落到 3.7%,整体物价水平相较 2020 年初仍累计上涨近 30%。报道引述经济学家 Brian Fabes 的总结称:「普通人生活在物价绝对水平中,而不是通胀变动比率中。」
情绪调查和总量数据衡量的不是同一件事。 密歇根大学主管 Joanne Hsu 指出,情绪调查按“人头”统计,是一人一票;GDP、股市和零售数据则按资金权重统计,是一美元一票。2023 年以来,年收入超过 $12.5 万的家庭实际零售支出增长了 7.6%,而年收入低于 $4 万的家庭支出增速已停滞至零。高收入群体的消费韧性,在总量数据中掩盖了低收入群体的压力。
劳动力市场进入低流动态。 招聘率为 3.3%,与历次衰退期平均 3.5% 接近;裁员率为 1.0%,低于历史扩张期平均的 1.3%。企业不愿裁掉有经验的员工,但对新招聘非常谨慎,新增岗位机会因此明显冻结。
央行不会围绕情绪制定政策,但会守住 2% 通胀目标。 Goolsbee 重申,美联储的职责不是公关安抚,而是通过货币政策让物价恢复稳定。只有当长期通胀率重新回到 2% 目标轨道,公众对生活成本的焦虑和更深层的不安全感才可能缓解。
这场对谈给出的核心信息很明确:在宏观政策层面,美联储正在更坚定地站在硬数据一边;但在现实生活里,价格水平、收入分化、就业流动性下降以及 AI 投资热潮引发的结构性压力,仍在拉大经济统计与大众体感之间的距离。