
MarsBit刊发邵嘉碘署名文章称,中国企业在海外业务中是否可以接受 USDT 等稳定币付款,不能用一个简单的「可以」或「不可以」回答,关键要先分清楚,究竟是哪家公司在收款,以及收款后资金如何结算、入账和使用。
文章指出,这类问题常见于跨境电商、软件订阅、游戏出海和其他面向境外客户的服务业务。对于符合当地法律及服务准入要求的境外经营主体,稳定币支付可以成为一种收款选择;但内地公司直接收币、境外公司收币,以及客户支付稳定币而商家最终收取法币,是三种不同安排,需要分别分析。
先看收款主体,而不是只看老板是不是同一个人
文章称,在商业介绍里说「我们是一家中国企业」没有问题,但放到法律分析里并不够具体。
例如,一家在深圳注册的公司以自己名义签订出口合同,并安排客户把 USDT 转入指定钱包;另一种情况则是由中国股东持有的新加坡公司,以自己名义经营海外业务、签约并收款。两种交易即便背后老板相同,法律关系也并不一样。
如果卖方和货款债权人仍然是内地公司,那么即便客户在境外,或者钱包使用的是境外平台,这笔收款也不会自动变成境外公司的业务。内地关于虚拟货币的监管、外汇管理和财税处理,仍要正面应对。
如果是境外公司以自己名义经营并收款,则需要结合该公司的经营地、客户所在地、实际业务和支付安排,判断当地是否允许相关支付方式、哪些环节需要由持牌机构完成,以及与内地之间的联系会触发哪些要求。文章强调,中国股东身份本身,并不足以直接推出境外公司不能使用当地合法支付服务。
不过,注册一家境外公司,也不意味着原有交易可以简单换个名字继续做。若合同由内地公司签署、货款本应属于内地公司,而境外公司只是提供一个收币账户,这与境外公司实际采购、销售并取得自身营业收入,显然不是一回事。文章认为,判断的起点应是具体交易中的卖方、收款方和实际经营安排,账户开在哪里,只是其中一个因素。
内地监管边界,不能靠「真实贸易」或「美元稳定币」绕开
文章提到,讨论这一问题时,需要先更新法律背景。2026 年 2 月 6 日发布的银发〔2026〕42 号通知,已经取代 2021 年的「924 通知」。新通知延续了虚拟货币不能作为货币流通使用的监管立场,禁止境内相关兑换等业务,并明确境外单位和个人不得非法向境内主体提供虚拟货币相关服务。
在这一前提下,文章认为,「我们卖的是真实商品,没有炒币」并不足以回答收款是否合法。贸易背景真实,与支付方式合规,需要同时成立。基于上述规则,作者不建议把内地公司直接接收稳定币、再自行兑换,作为常规合规外贸收款方案。
文章还提醒,不应把美元稳定币直接等同于美元。USDT、USDC 的目标是维持与美元价值挂钩,但企业钱包中的代币,与银行账户中的美元存款并不是同一种资产。收到稳定币,也不能直接等同于已经完成美元收汇。
同样需要区分的,还有使用支付工具与经营相关金融业务之间的差别。境外商家收取自己销售商品的对价,与替其他商家代收、兑换、转付资金,业务性质并不相同。若电商平台进一步经手入驻商户的资金,就需要单独分析支付或其他金融服务监管,不能直接套用自营商家的结论。
文章还提到,新通知对于境内主体及其控制的境外主体赴境外发行虚拟货币,也有专门限制。发行与收款应分别判断,不能把针对发行的规定直接套用为所有境外收款的禁令,也不能把收款场景扩大解释为可以自行发币。
客户付稳定币,商家未必需要自己持币
文章称,不少企业一提到稳定币收款,想到的路径只有一种:公司自己开钱包,客户把币打进来,财务再找渠道卖掉。
对于当地法律允许的境外业务,直接收币确实是一种需要评估的模式,但这也意味着企业要承担相应的资产管理工作,包括钱包权限如何分配、收款网络是否正确、收到的资产如何兑换,以及稳定币脱锚或地址被冻结时如何处理。文章指出,企业不能只安排一个员工保管钱包密码,就认为收款流程已经建立完成。
另一类模式更接近商家熟悉的支付服务:客户在付款页面选择稳定币,第三方支付机构负责接收、处理和兑换,商家则按约定取得法币结算款。
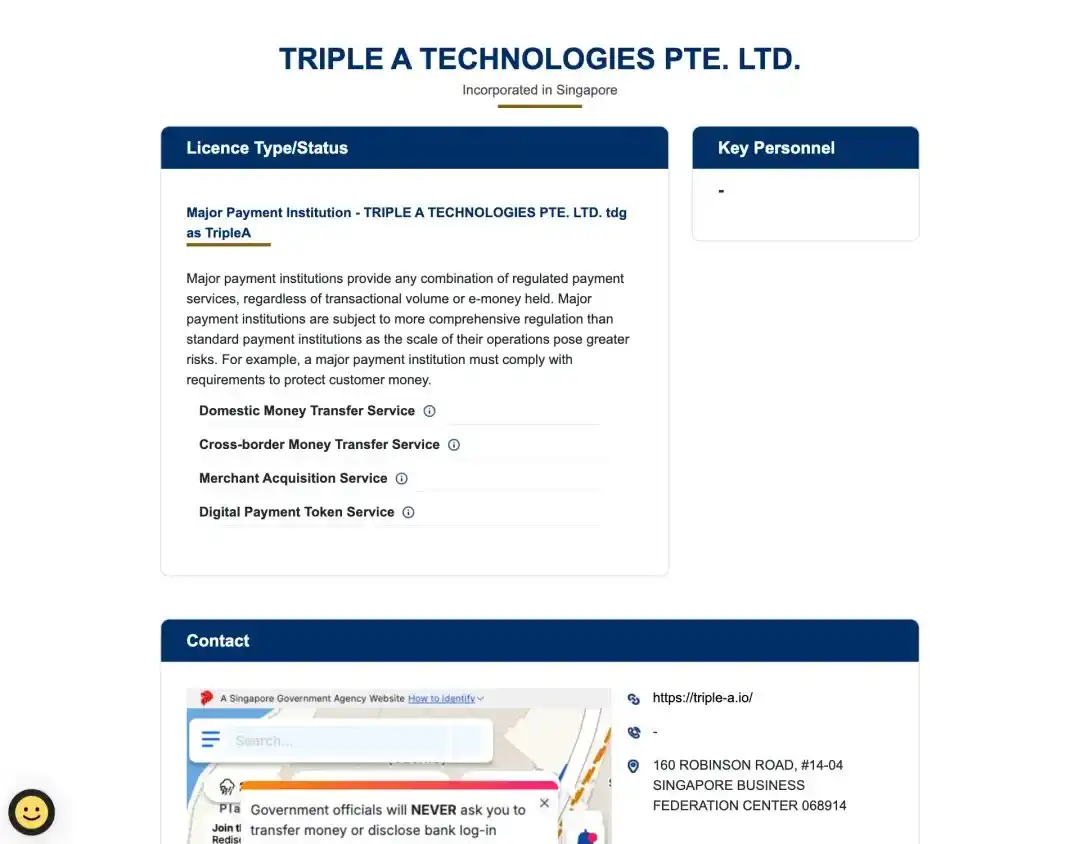
文章将这一流程概括为:境外客户支付稳定币,支付机构处理支付及兑换,境外商家取得法币结算款。
文中举例称,新加坡支付机构 TripleA 已提供面向电商网站、应用及线下商家的加密支付服务,也支持企业通过账单向客户发起收款。客户使用支持的加密货币付款后,商家可以选择法币结算。对于希望接受稳定币付款、又不想自行持币的企业,这类服务提供了可供评估的选择。不过,具体能否开通,仍取决于企业所在地、业务类型和机构审核结果。
文章称,这类服务对商家的价值很直接:一方面让客户多一种付款方式,另一方面减少企业自行保管和兑换加密资产的负担。
对于企业能否使用这类服务,作者给出的基本判断是:实际经营境外业务的公司,在相关地区法律允许、支付机构的许可和服务范围覆盖该业务,并完成商户审核的情况下,可以将其用于自己的商品或服务收款。
例如,中国企业设立的新加坡公司,以自己名义向境外客户销售商品或提供软件服务,希望由支付机构处理客户的稳定币付款,并向公司结算法币,就可以按这一路径评估接入。文章称,企业在开通时应如实提交公司、股东和业务资料,确认客户地区、所售商品或服务及付款币种在支持范围内,并约定结算至公司账户;在运营中继续配合交易核验,保存订单、交付及结算记录,依法处理账务和税务。即便机构审核通过,企业仍需持续遵守适用规则。
如果签约销售、取得货款的仍是内地公司,就不能直接套用上述境外商家模式。借一个境外账户,或者让机构先收币再打美元,并不会自动解决内地监管问题。文章同时提醒,获准收取自有业务款项,也不代表可以替其他企业代收、兑换或转付。把服务用于经审核的真实业务,是使用这类支付工具的基本边界。
对于电商和服务企业,退款安排也应提前说清。商品退货、服务取消时,是退回法币还是稳定币,金额按哪个时点计算,都会影响实际成本。链上转账难以撤回,并不会让商品和服务本身的退款责任自动消失。
有持牌机构,不等于所有环节都在许可范围内
文章指出,企业选择这类服务时,除了确认对方持牌,还应核实其获准开展的业务,是否覆盖自己的收款安排。
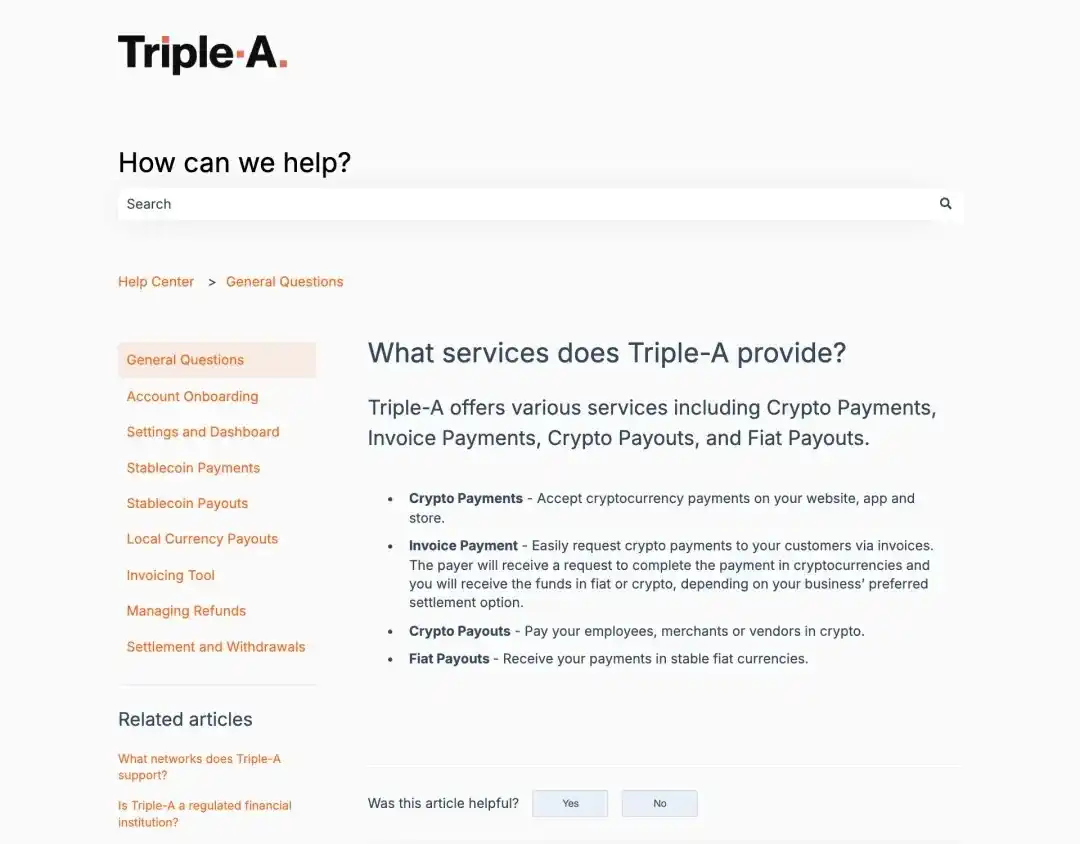
以前文提到的 TripleA 为例,新加坡金融管理局(MAS)的机构名录在其主要支付机构牌照下,分别列出了商户收单、数字支付代币服务、境内汇款和跨境汇款等业务。之所以要看这些具体项目,是因为「客户付稳定币、企业收法币」可能涉及商户收款、稳定币兑换和法币汇出等不同环节。仅看到「主要支付机构」这一牌照名称,还不足以判断实际提供的整套服务是否都在许可范围内。
文章建议,企业在选择服务商时,可以从签约主体、具体服务和适用地区三个方面核实。
首先,要核实实际签约主体。有些品牌旗下有多家公司,官网展示的是甲公司的许可,合同却由乙公司签署。不同主体可以分工合作,但每家公司承担哪一段服务、依据什么资质开展,都应当在合同和业务安排中体现。
其次,要把实际服务与获准业务对应起来。由谁接收客户的稳定币、谁完成兑换、谁将法币汇入企业账户,应由服务商说明清楚。若涉及合作机构,也应明确各自承担的环节和资质,不能用一家公司的某项许可,概括整条收款链路。
文章还提醒,「注册」和「许可」不能混用。美国 FinCEN 曾专门提醒,MSB 注册不等于经营许可证,也不构成政府对机构合法性或业务的背书。因此,企业看到「美国 MSB 牌照、全球合规收款」一类宣传时,仍应进一步核查实际权限。
最后,还要确认服务是否适用于自己的公司、客户地区及行业。境外公司合法注册,不意味着所有支付机构都会接受;某个地区允许相关业务,也不能推出所有稳定币都可以用于当地商品和服务支付。
作者更建议企业在签约前,让机构明确结算币种、费用、到账条件及冻结处理安排,并确认能够取得订单对应的支付和结算记录。持牌机构可以承担专业环节,但不会替企业消除商品交易、财税或资金来源方面的全部责任。
境外收到款后,汇回境内仍要单独处理
文章称,收款方案确定后,财务通常还会继续追问:海外收到的钱,能不能用来支付国内供应商,或者汇回国内。
对此,仍要从这笔钱属于谁、为什么支付开始分析。
如果一家境外公司实际经营海外销售业务,并通过符合要求的支付机构取得法币收入,随后向内地工厂支付采购货款,那么需要审查的是境外销售、境内采购及相应资金链路的真实性与合法性,以及银行能否接受相应结算安排。不能仅因上游消费者使用过稳定币,就省略具体分析;也不能因为最终汇入的是美元,就认为前端安排无需说明。
如果是境外公司向境内股东分配利润,则应按照分红的法律关系处理,并结合适用的公司、税务和外汇要求办理。文章指出,这与采购货款有不同依据,不能为了方便到账,随意替换付款名义。
反过来,如果收入本来就属于内地公司,只是借境外公司或个人钱包收取,也不能把它直接记成境外公司的自有营业收入。收款工具的变化,改变不了交易本身的权利归属。
文章提到,国家外汇管理规则要求货物贸易外汇收支具有真实、合法的交易基础,银行还需要履行相应尽调和反洗钱义务。因此,合同、订单、物流或服务交付记录,以及支付机构的结算单,应能够共同解释这笔款项。
实际汇款人如果是支付机构,而不是合同买方,并不必然意味着交易有问题,但需要有相应的代收、结算关系及记录支持。涉及稳定币处理的,也应如实说明相关链路,并提前与经办银行沟通适用要求。文章强调,银行愿意受理,仍不能替代对整个安排合法性的判断。
作者特别提醒,不应把私人兑币、境内外对敲或虚构贸易包装成收款方案。这些安排可能引出非法换汇、洗钱等风险。有真实订单,并不能为所有资金处理方式提供合法依据。
在账务方面,文章称,企业直接收到稳定币、后续又兑换成法币,需要按适用准则处理相应资产及交易;企业如果取得的是法币结算款,也需要核对销售收入、手续费和净到账金额。收入放在境外钱包或支付平台,并不意味着可以忽略相应的账务和税务处理。
文章结论:不同收款路径,不能混为一谈
在总结部分,作者表示,对于开展海外业务的中国企业而言,境外稳定币收款需要结合具体业务判断。内地公司直接收取稳定币、中国企业设立的境外公司收款,以及客户支付稳定币、商家通过支付机构收取法币,涉及不同法律关系,不能用一个统一答案概括。
文章认为,境外市场已经出现众多提供稳定币支付及法币结算服务的机构。对于符合当地法律和机构准入要求的境外经营主体,这些服务提供了新的收款选择,也可以减少企业自行管理钱包、持有和兑换加密资产的负担。不过,支付机构的牌照范围、实际服务对象以及资金结算安排,仍需与企业自身业务相匹配。
作者最后写道,企业可以积极了解这些支付工具,并将其纳入境外业务的收款方案评估;但落实到具体安排时,仍要把收款主体、支付链路、财税处理和资金用途衔接清楚,才能让新的支付方式真正服务于订单成交与日常经营。