
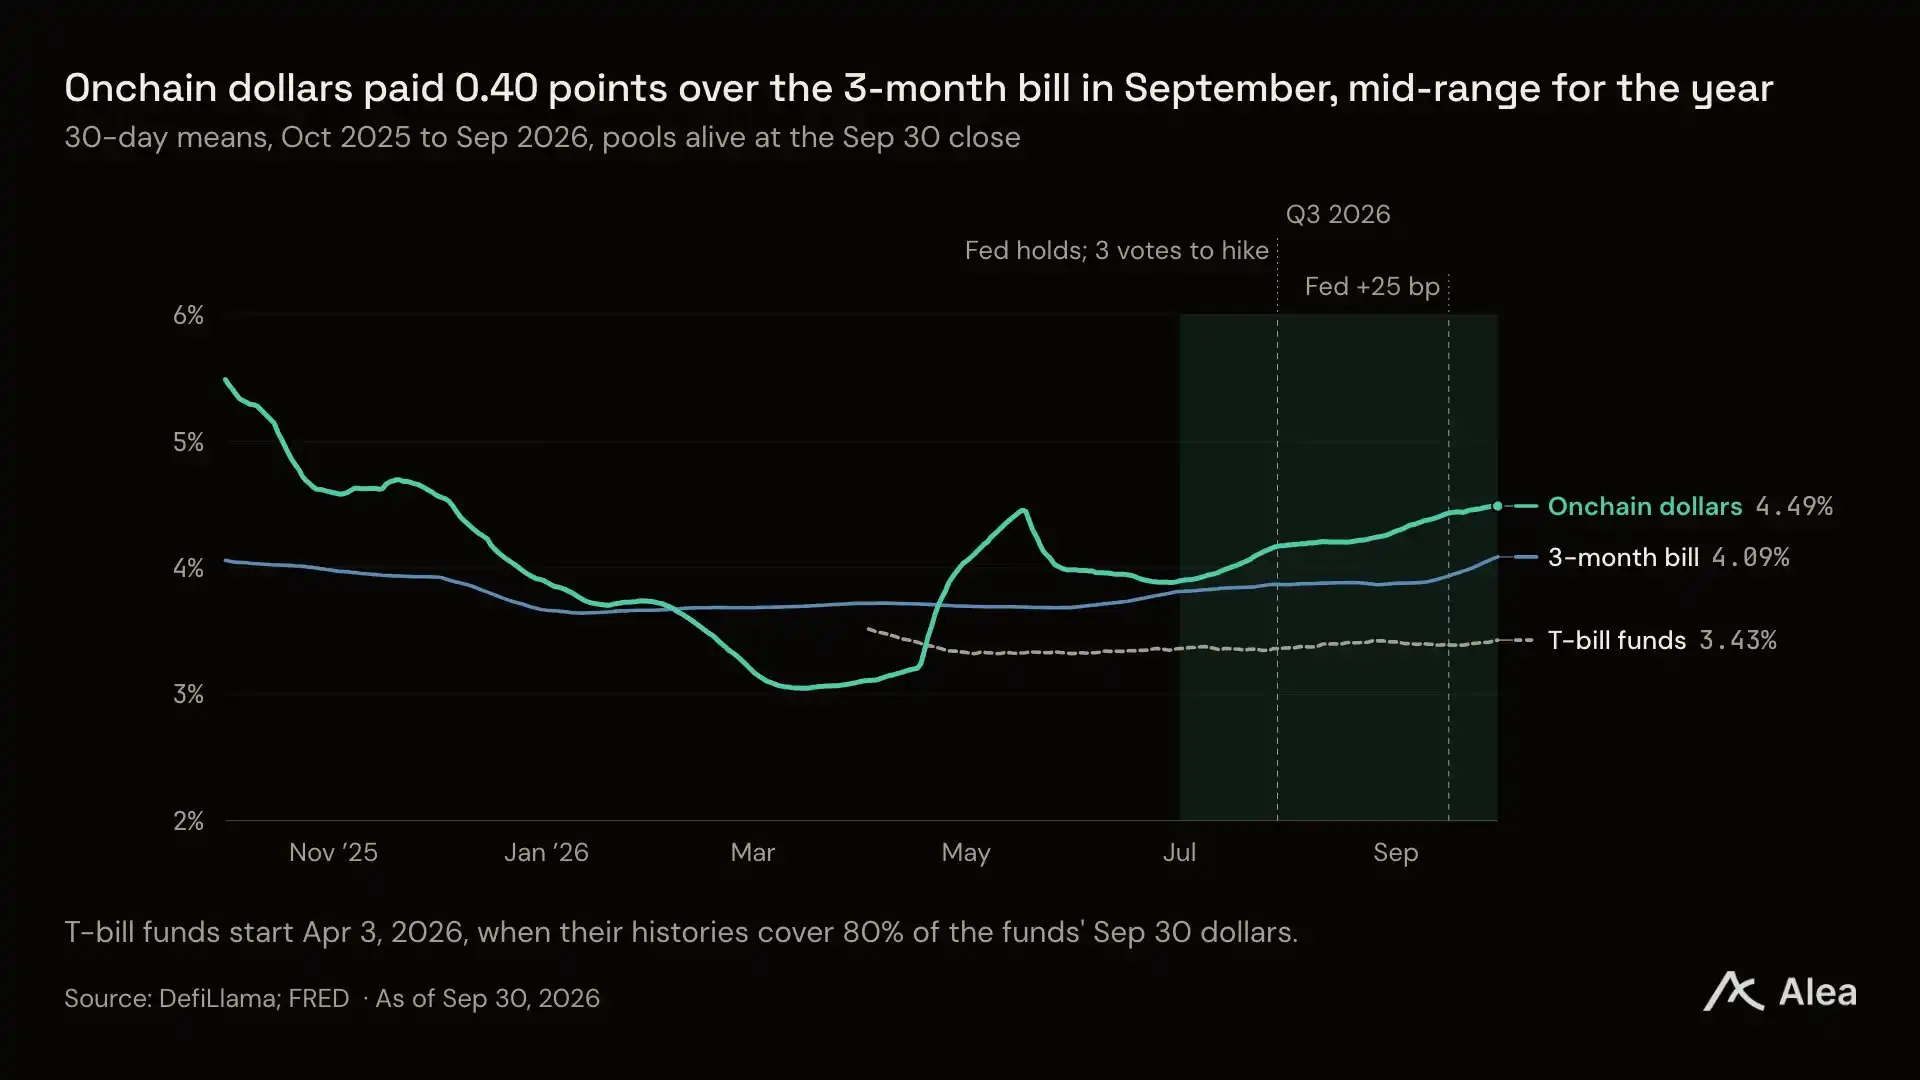
Alea Research 发布的研报显示,2026 年第三季度,链上美元收益市场的格局继续变化。被追踪的链上美元池规模达到 392 亿美元,明显高于构成基准的 27 只已上市代币化美债基金的 86 亿美元。按 30 天滑动利率计算,到季度末,82.9% 的链上美元跑赢了美债基金,高于 6 月 30 日的 65.4%。
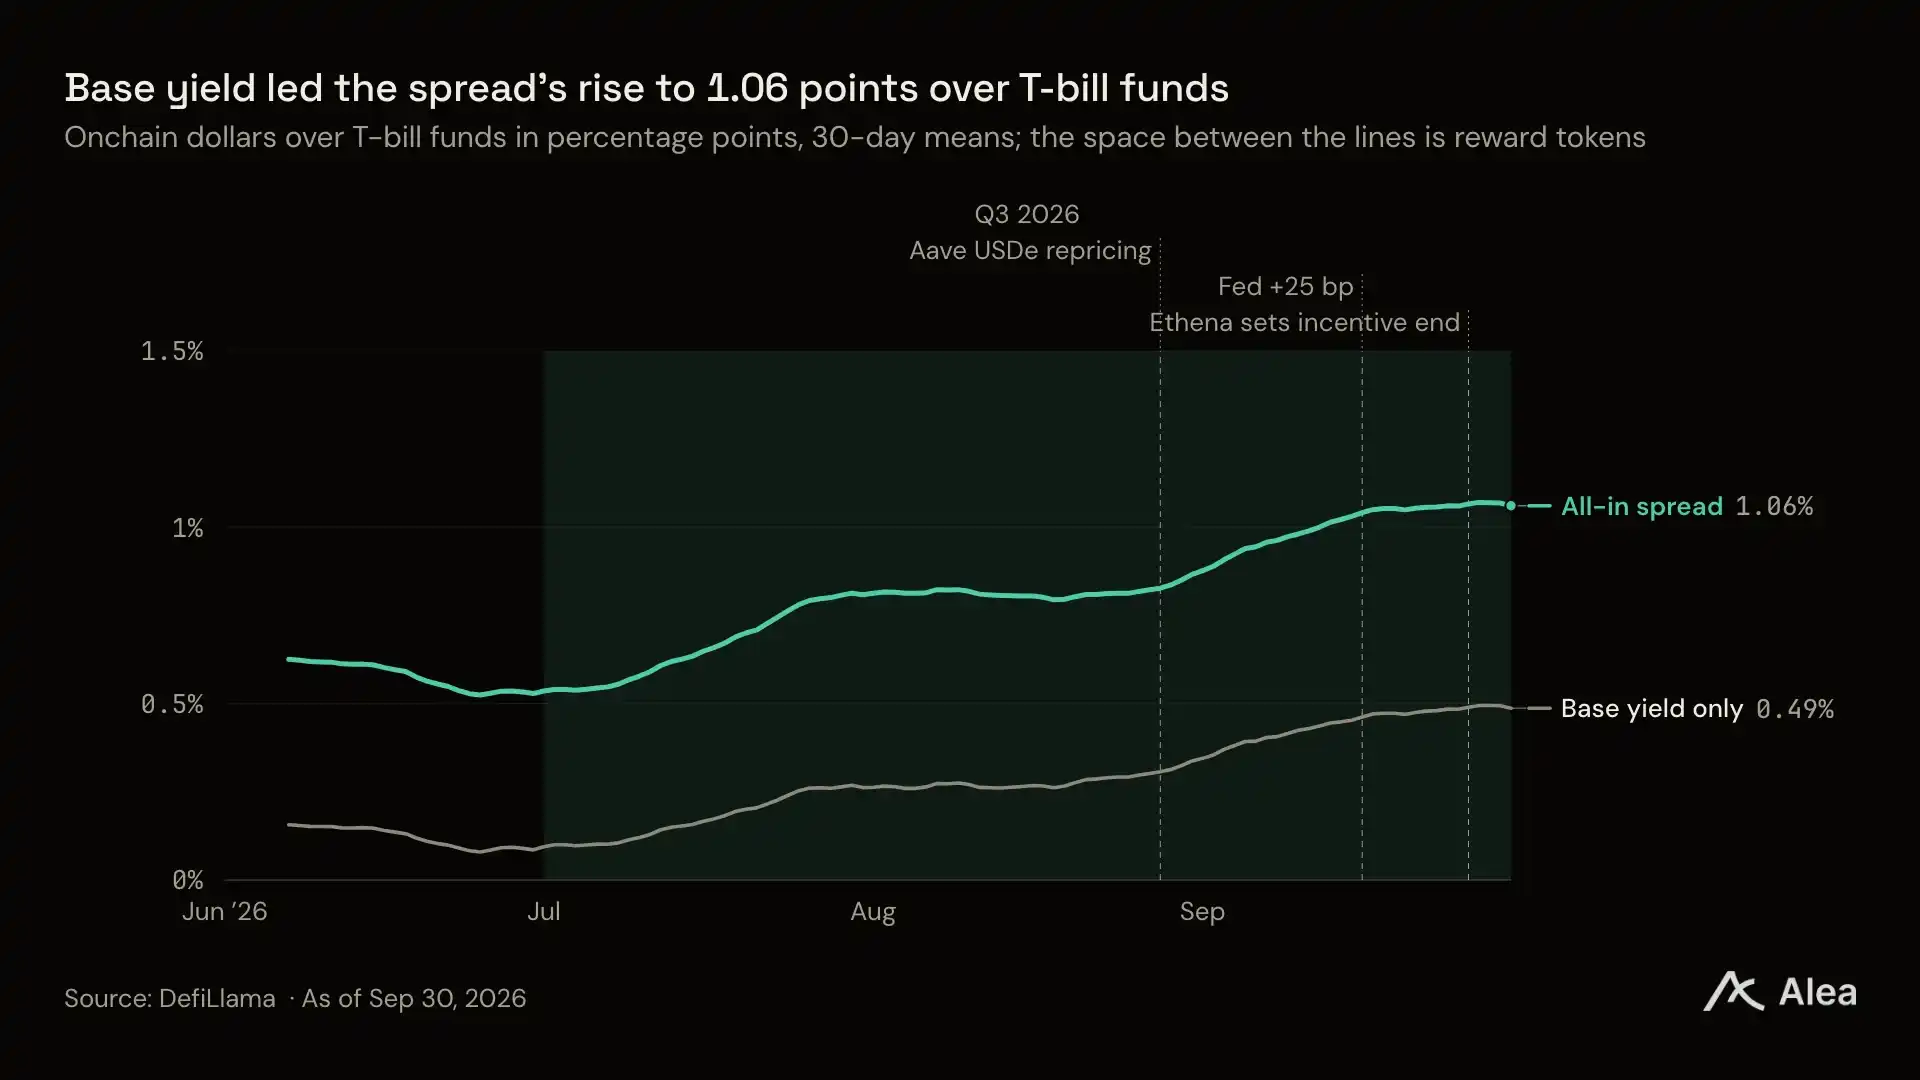
研报称,这一轮利差扩大,核心不只是奖励代币。基础收益上升中,约一半来自美债基金对加息的反应落后于 3 个月期美债收益率,另一半则来自链上借贷利率上调、协议利率重置,以及更高收益新资金池上线。奖励代币贡献了链上美元跑赢美债基金部分收益的 60%。
借款成本走高,美债基金收益传导偏慢
研报把链上美元池和代币化美债基金放在同一框架下比较:两者都在向用户出售留在链上的美元收益。代币化美债基金传递的是扣除管理费后的美债收益,链上资金池则来自借款人支付的利息,再扣除协议抽成,包括 Aave 90 亿美元借贷市场中的借款人、Maple 39 亿美元信贷池中的机构借款人,以及永续合约基差套利和含奖励代币的精选策略收益。
报告的结论很直接:代币化美债收益有上限,但相对稳健;链上资金池能提供更高收益,是因为其收益不受同样上限约束,但对应的是对支付方信用风险的承担。
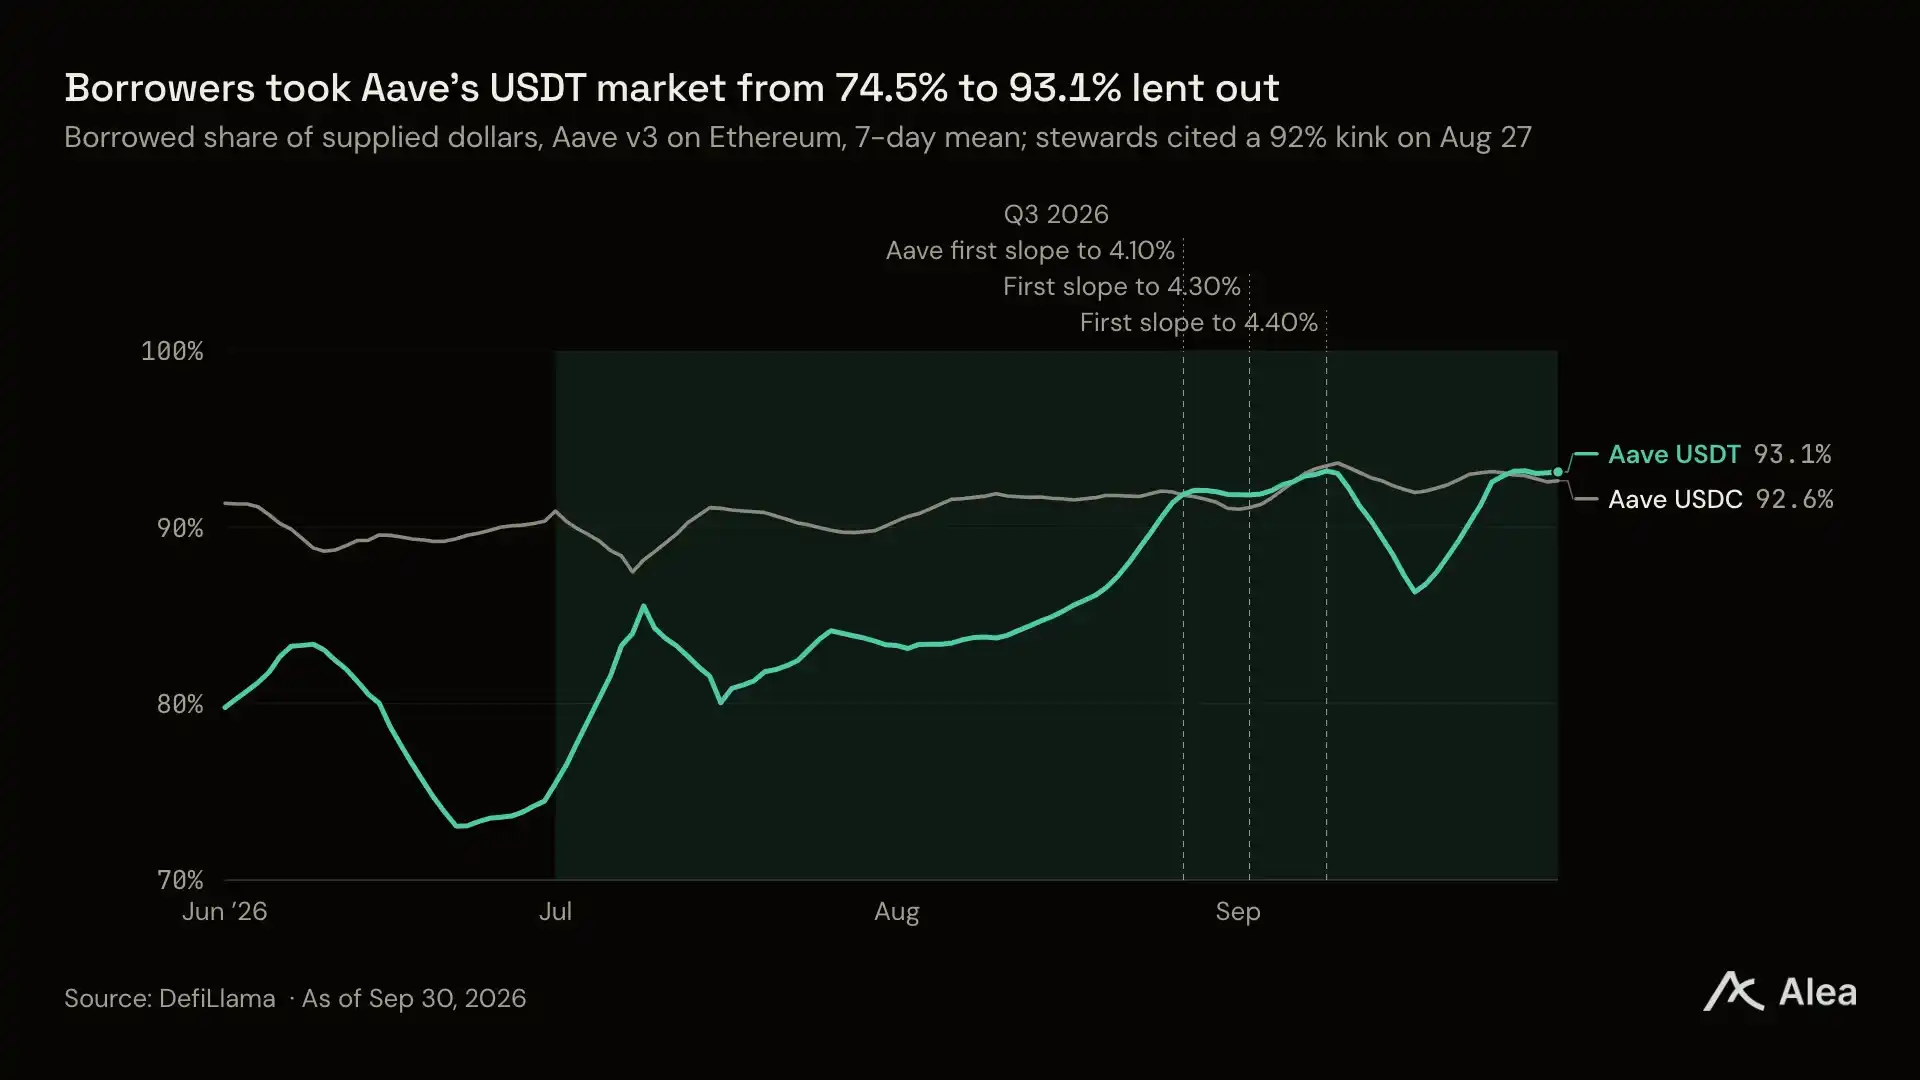
第三季度,借款人支付的利息成本整体上升。到 8 月下旬,以太坊上的 Aave USDT 借贷利用率已超过 92%,达到 Aave 管理团队在 8 月 27 日所称的拐点水平,USDC 利用率也处在相似高位。Aave 管理团队在 8 月 27 日上调了两个市场的第一斜率利率曲线,随后又在 9 月 2 日和 9 月 9 日继续上调,在 13 天内把利率从 4.00% 提到 4.40%。
在首次调整前,USDT 借款量已连续两个月增长,之后三次阶梯式加息跟上。利率调优后,储户回报提高,资金随即流入。Aave 以太坊上的 USDC 和 USDT 市场当季净增 4.7 亿美元规模;其中 8 月 28 日至 9 月 13 日期间,存款增加 3.55 亿美元,借款增加 1.85 亿美元。9 月 15 日,TokenLogic 暂停继续提高第一斜率,并提议把 USDT 的目标份额从 94% 下调到 93%,称这是针对 USDe 债务迁移的临时措施。
不过,Aave 的利率在 7 月初仍低于美债基金,这也让 Aave v3 在整个季度的基础收益上落后美债基金 930 万美元。
研报认为,利差扩大的一个主要原因,是比较基准自身反应偏慢。当季 3 个月期美国国债收益率的 30 天均值上升了 0.28 个百分点,而代币化美债基金仅上升 0.07 个百分点,二者之间 0.21 个百分点的传导滞后成为利差扩大的主因。7 月份在三票支持加息但最终按兵不动后,国债市场已在 9 月 16 日美联储加息 25 个基点前提前走高。
与此同时,代币化美债基金总规模从 99 亿美元降到 86 亿美元,主要受 BNB Chain 上 Circle USYC、以太坊上的贝莱德 BUIDL 和一只 Centrifuge 基金赎回影响。不过,贝莱德仍在 8 月 3 日新推出了两只稳定币储备基金。
在季末仍存续的资金池中,链上美元相对国债的利差,曾在 2025 年 10 月初高于国债 1.43 个百分点,之后滑落到 2026 年 3 月低于国债 0.65 个百分点,9 月份的 0.40 个百分点位于这一波动区间中部。仅看基础收益,链上美元在 9 月平均支付 3.92%,比国债低 0.17 个百分点;链上美元相对国债的全部领先优势,来自奖励代币。
在两期都存续的资金池中,相对美债基金的利差从 0.52 个百分点扩大到 0.90 个百分点,其余增幅来自新资金池设立。自 4 月以来,类似水平仅在 5 月中旬出现过一次,当时峰值为 1.13 个百分点。

高收益池净流出,低收益池反而吸金
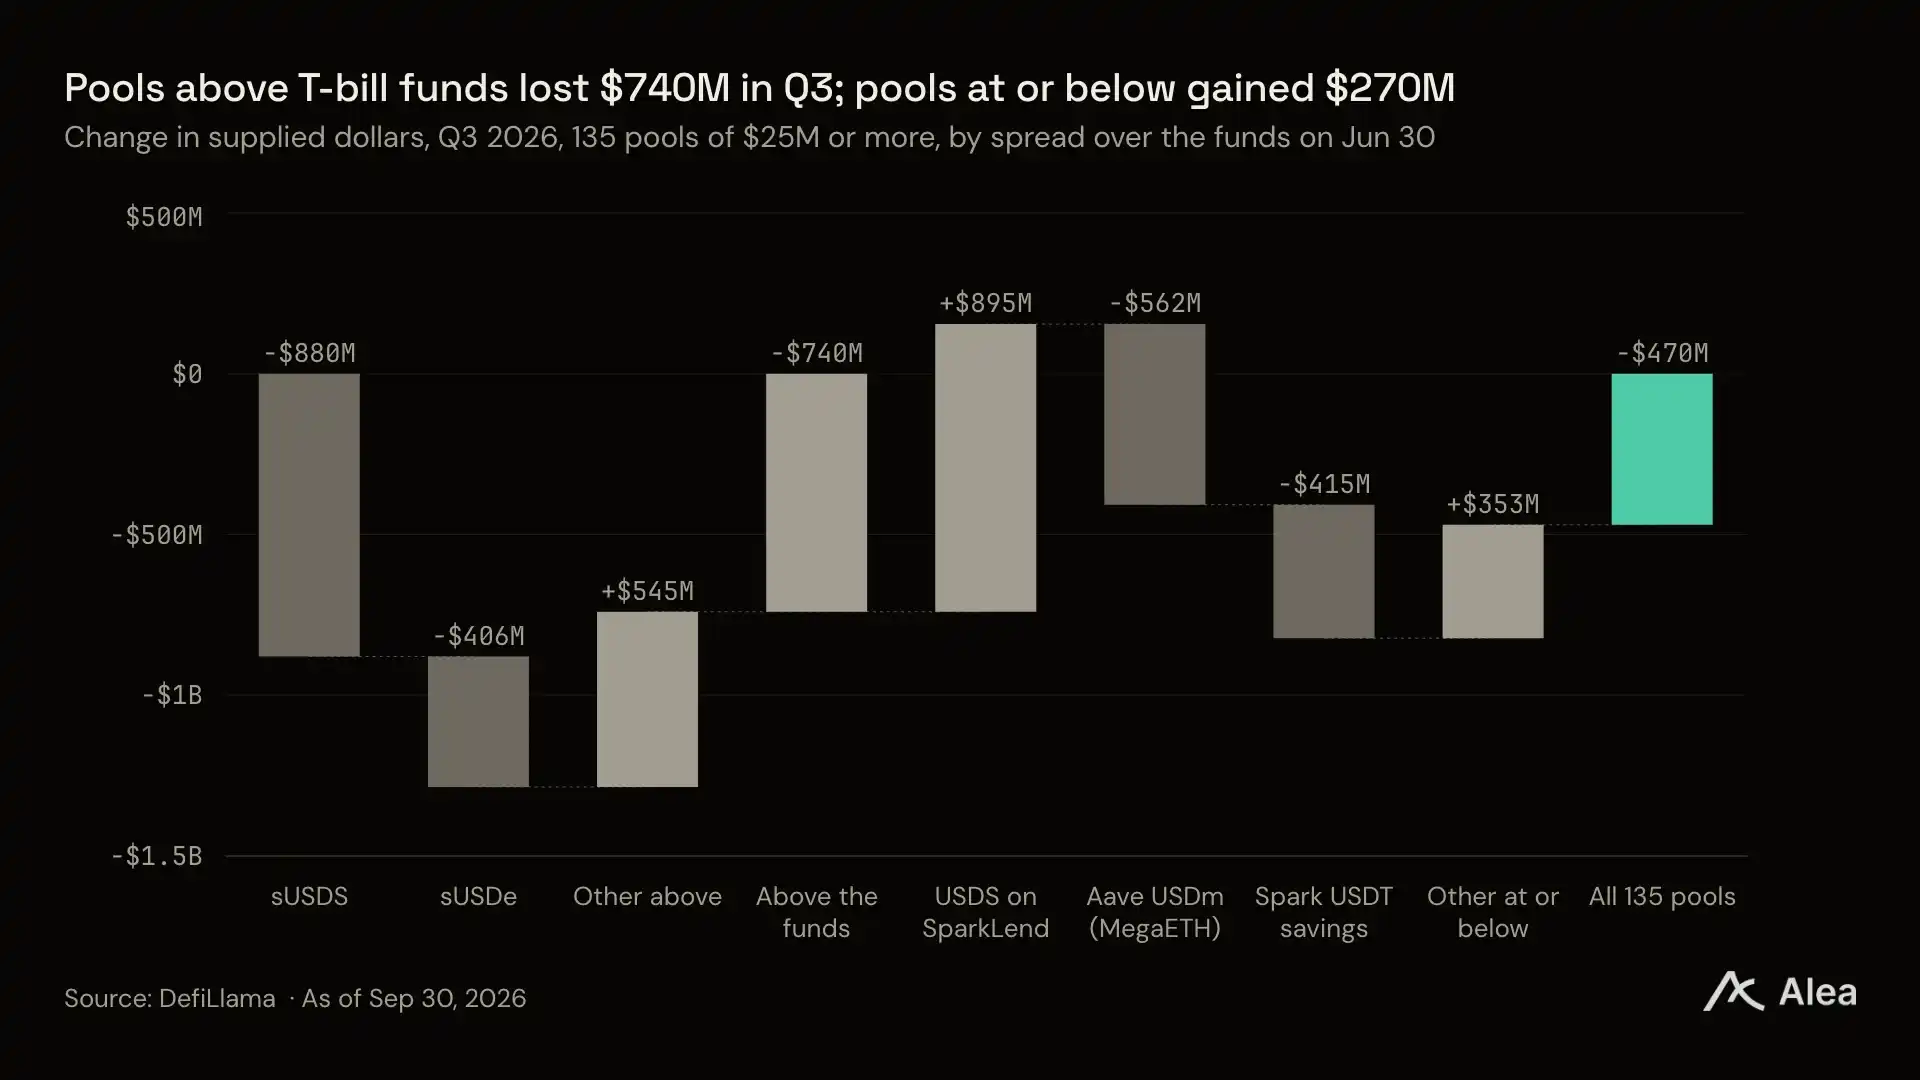
按单个资金池看,资金对利差变化并不算特别敏感。对两期都开放且规模在 2500 万美元以上的 135 个池子,等级相关系数仅为 0.19。但从绝对金额看,两笔大额赎回改变了整体流向。6 月 30 日收益高于美债基金的资金池,合计流出 7.4 亿美元;收益等于或低于美债基金的池子,反而净增 2.7 亿美元。
其中,sUSDS 和 sUSDe 两只高收益池合计缩水 12.9 亿美元。同组其余池子净增 5.45 亿美元,主要由 Base 上的 Steakhouse Sirloin USDC 金库、Plasma 上的 Aave USDe 市场,以及 Arbitrum 上的 USD.AI sUSDai 带动。研报提到,奖励代币大约支付了 Sirloin 一半的收益率,也贡献了 Plasma 市场绝大部分收益率。按资产分类,在同口径下,USDT 存款减少 11.8 亿美元,USDC 增加 6.3 亿美元。
SparkLend 的 USDS 市场成为吸金最多的单一市场,尽管其支付利率比美债基金低约 1.2 个百分点。另一方面,MegaETH 上主要由循环杠杆构成的 Aave USDm 市场,与 Spark 的 USDT 储蓄金库合计蒸发 9.77 亿美元。
整季来看,sUSDS 缩水 8.8 亿美元,大部分发生在 7 月 Sky 将利率锁定在 3.60% 期间,仅 7 月 13 日单日流出就达到 5.23 亿美元。该利率在 7 月 23 日降至 3.52%,9 月 3 日又被 Sky 调回 3.60%。9 月 23 日,Galaxy 向 sUSDS 存入 1 亿美元,并接受其作为贷款抵押品。Spark 的储蓄金库流出 6.51 亿美元,主要来自 USDT 金库,SparkLend 的 USDT 市场也缩水 2.44 亿美元。9 月 10 日,Spark 把 USDT 金库利率从 3.25% 上调至 3.5%,刚好高于美债基金。与其同属 Sky 生态的 SparkLend USDS 市场则增长 8.95 亿美元。
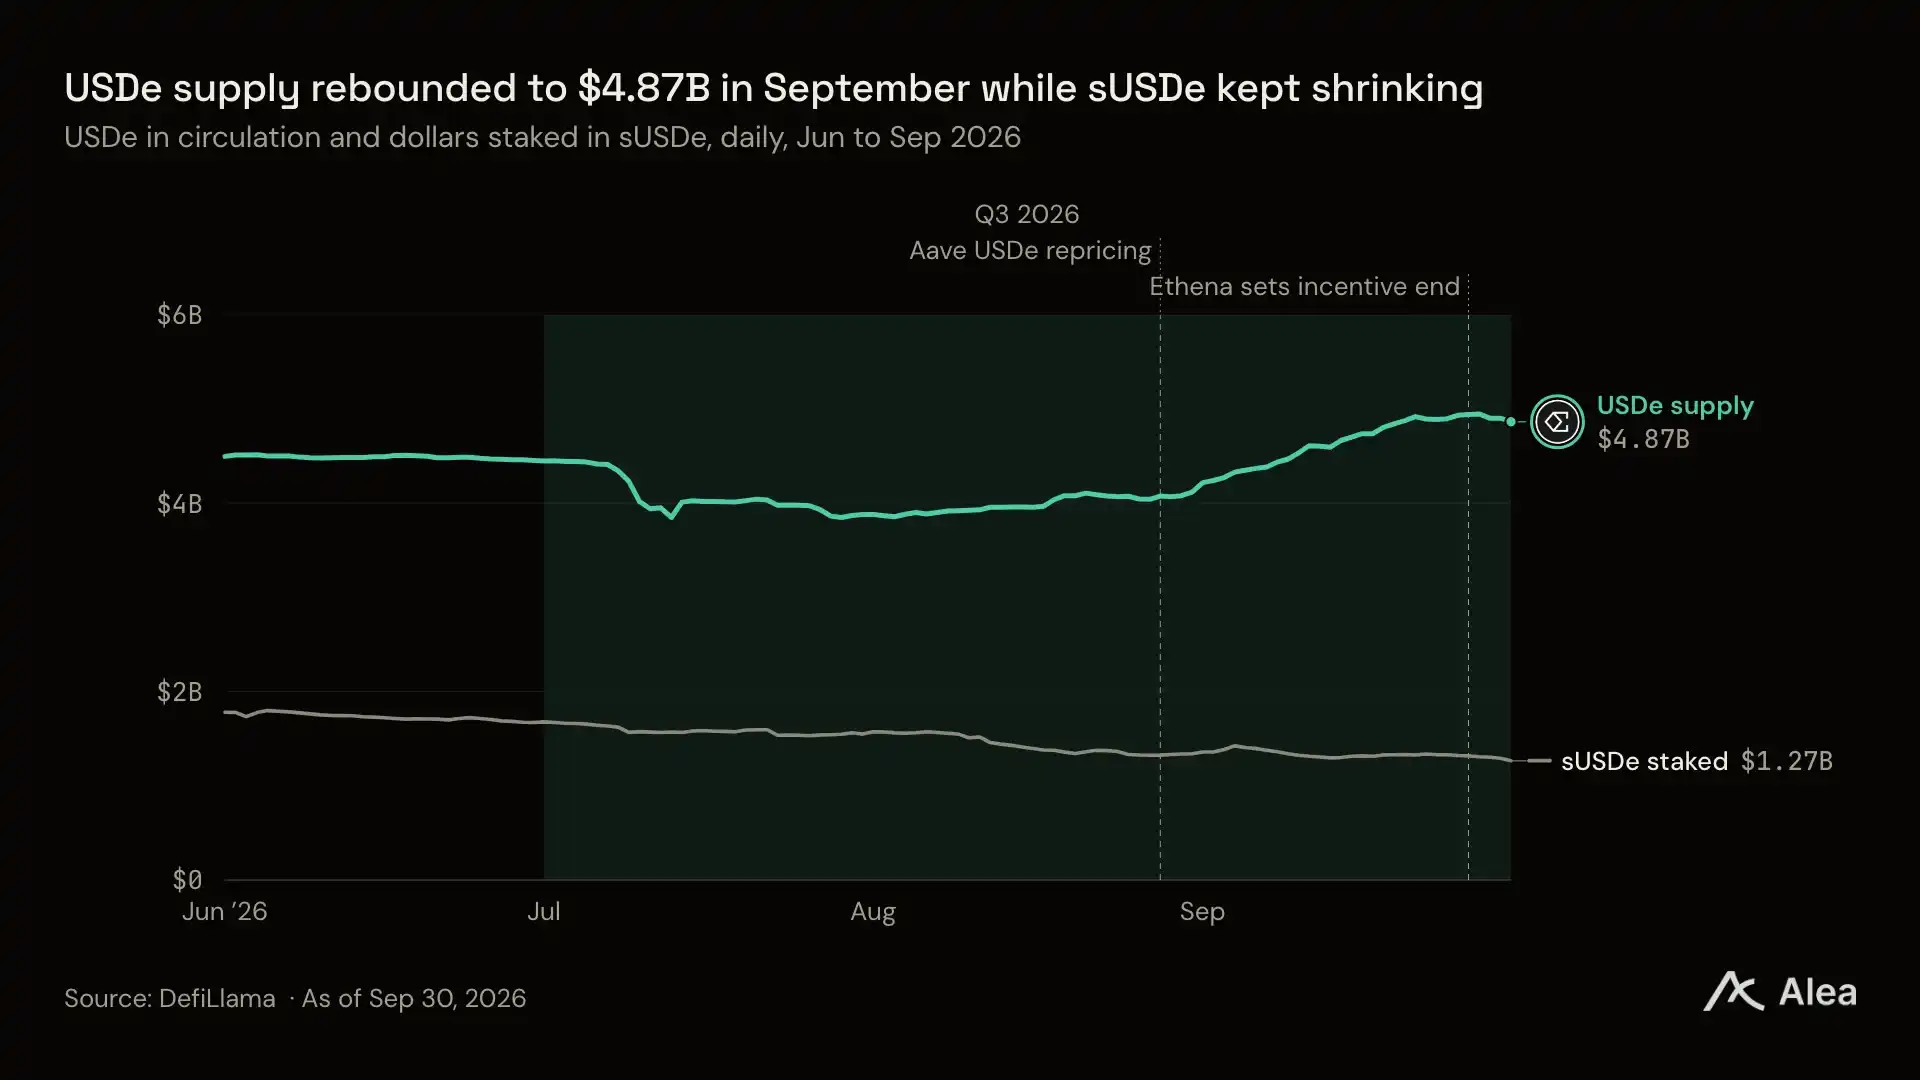
USDe 供应量在 9 月中旬收复了 7 月失地,但质押在 sUSDe 中的美元资金在季末降至 12.7 亿美元新低。Ethena 的 sUSDe 资金池持续收缩,尽管其 30 天收益率从 3.86% 升至 8 月底的 4.23%。Aave 的 USDe 基础借款利率在 9 月 15 日触及 6.3%。USDe 流通量在 7 月从 44.5 亿美元降至 38.5 亿美元,随后到 9 月 30 日反弹到 48.7 亿美元,但 sUSDe 规模仍持续下滑。Aave 在 Plasma 和以太坊上的 USDe 市场整个季度扩充了 3.78 亿美元。
9 月 2 日,ENA 持有者全票通过费用开关提案。按照方案,当 USDe 流通量达到 75 亿美元时,费用开关启动,净收入的 5% 将用于回购 ENA;随着流通量增加,回购比例阶梯上升,到 250 亿美元时提高到 25%。研报还指出,在 ENA 持有者通过费用开关四周后,Ethena 于 9 月 30 日终止了 USDe 的代币激励。
小额资金优势收窄,巨鲸头寸利差扩大
报告把不同体量的资金头寸分开比较。6 月 30 日,规模 100 万美元的小额头寸收益率比大额巨鲸头寸高出 2.09 个百分点;到季度末,这一差距缩小到 1.49 个百分点。研报对核心池的定义是,单池规模超过 1 亿美元、具备 6 个月以上历史,且基础收益占总利率至少 80%。
10 亿美元级别的巨鲸头寸变化最大,其相对美债基金的利差从 6 月的 0.69 个百分点升至季末的 0.97 个百分点。研报认为,这是因为超大资金配置所依赖的核心池发生了重新定价。Maple 的 USDC 池、sUSDe 以及 Aave 市场在 9 月支付的利率都高于 6 月。
到季度末,一个规模 10 亿美元的组合仍维持 0.97 个百分点的利差。如果全池利率整体下滑约 22%,这笔溢价才会消失。按这一利差测算,每年可为 10 亿美元资本额外带来 970 万美元净收益。
Maple 提供最高原生基础收益,Aave 依赖奖励代币补齐差距
在按资金供给规模排名的前六大协议中,Maple 是在完全不使用奖励代币的情况下,支付高于美债基金最多纯基础收益的协议。若计入奖励代币,Morpho 金库支付的收益超过美债基金 1580 万美元,但其中只有 340 万美元来自原生基础收益。Aave v3 的原生基础收益落后于美债基金,不过在奖励代币补贴后实现整体反超。SparkLend 即便算上奖励代币,仍落后于美债基金。
报告给出的图示中,横轴是借款人支付给储户、且高于美债基金的基础收益,纵轴是奖励代币支付收益。Maple 在最右侧,以零奖励代币、1440 万美元超额基础利息居前。
六大协议中,有四家在整个季度的每一天都提供了跑赢美债基金的收益。Aave v3 在 63% 的交易日跑赢美债基金,其中包括 8 月 19 日至 9 月 16 日的连续跑赢;SparkLend 只有 4% 的天数跑赢。SparkLend 的主要 USDS 市场保留了 31% 的备付金闲置,奖励代币占其实际派发收益的 34%。
新链吸纳流动性,MegaETH 循环杠杆快速瓦解
研报还梳理了不同公链上的流动性迁移。Robinhood Chain 在 7 月 1 日主网上线后从零起步,Monad 的锁仓量则增长超过一倍。Aave 在 Monad 上线次日完成部署,并获得 Monad 基金会承诺的一年期 1500 万美元激励,Monad 的增量资金主要由这些新市场带动。9 月 11 日,Aave 管理团队把 Monad 上的第一斜率提高到 5.00%。
另一边,MegaETH 上的 Aave USDm 循环借贷市场,供应规模从 5.68 亿美元断崖式跌到 600 万美元。该链扣除借款后的净存款从 1.01 亿美元降到 2200 万美元。大部分资金在 7 月 9 日和 10 日撤出,当时与 Ethena 相关的稳定币杠杆套利出现大规模踩踏平仓。Circle 的 Arc 链在 9 月 16 日主网上线,首日集成 Aave V4 和 Morpho;由于其资金池在季末前两周才开放,因此尚未完整计入本季度收益统计。
Monad 资金池规模在 8 月 18 日达到 9.95 亿美元峰值,季末回落到 8.71 亿美元。Robinhood Chain 在 9 月持续增长,而 MegaETH 的资金则在 7 月明显被抽离。
Robinhood Chain 的 5.66 亿美元沉淀资金,主要集中在 Earn 金库。该金库重点向 Ethena 和 Maple 头寸提供过桥融资。其放贷的 USDe 市场在 9 月下旬沉淀了 3.42 亿美元,借款利率维持在 4% 附近。Ethena 为 USDe 抵押品提供的 5% 奖励,足以覆盖融资成本,但这项代币激励已在 9 月 30 日结束。
报告称,奖励代币占 Robinhood Chain 各池总收益的 45%,在 Monad 上占 22%,在以太坊主网上则仅占 11%。
精选金库净吸金,监管与治理风险开始显现
在所有链上,精选管理金库按同口径净吸纳资金 7.81 亿美元。依托 Morpho 上的 Steakhouse 金库,Coinbase Lend 在 9 月初突破 5 亿美元。Uniswap 在 7 月底上线由 Gauntlet 主理的金库收益产品 Earn。Base 上两只早期 Steakhouse USDC 金库流出 3.12 亿美元,其中 2.13 亿美元集中出现在 7 月 29 日,当时 Steakhouse 将资金迁移至第二版金库;承接资金的新版 Sirloin 金库则净流入 3.41 亿美元。
与此同时,监管和治理层面的风险开始进入视野。SEC 委员 Hester Peirce 在 7 月 22 日表示,自动化金库是否会被认定为证券法监管对象,取决于其架构和运作方式。8 月 23 日,恶意治理提案控制了 Term Finance 的 Meta 金库,导致约 850 万美元损失。攻击发生期间,约 680 万美元资金从 Morpho 的 Parity Core ETH 金库被紧急撤出,此前 Term 的 ETH Meta 金库曾将部分资金托管于此。
Maple 在赎回压力下仍维持接近 4.8% 收益
整季看,Maple 的表现始终高于 Aave 的 USDC 市场,到季度末,其利差高出 1.38 个百分点。Morpho 金库只在 8 月依靠奖励代币实现短暂反超。
Maple 的模式是向机构借款人提供「固定利率、超额抵押的商业贷款」。其三个美元池在全季度 92 天里每天都跑赢美债基金,而且没有使用任何奖励代币。其存款经历了两次明显腾挪。syrupUSDC 资金池从 7 月 15 日峰值到 7 月 24 日流失 8.72 亿美元,但基础利率仍维持在接近 4.8%。该池在季末规模为 28.7 亿美元,较 6 月 30 日减少 1.41 亿美元。
整个季度,syrupUSDT 缩水 4.34 亿美元,多数发生在 9 月;而作为 Earn 金库合格抵押品的 syrupUSDG,则逆势扩张到 4.41 亿美元。三大资金池合计净缩减 2.13 亿美元。9 月 17 日的备忘录新增三项策略,包括由评级证券担保的直接借贷、资产支持证券化和期现基差交易;在建立足够历史记录前,每项策略的配置上限都被限制在存款总额的 5%。
Maple 资金池正常情况下支持实时提款,按照条款,最长提款期限不超过 30 天。syrupUSDT 在 9 月 5 日至 18 日期间遭遇 3.13 亿美元赎回,主要集中在 9 月 9 日、11 日和 17 日三次大额提现。
第三季度链上美元利差翻倍,基础收益抬升是持续变量
研报最后指出,从全市场资金池看,链上利差在第三季度实现翻倍,其中持续性最强的部分,是基础收益率相对国债的主动抬升。通过借贷协议的利率重置和更高回报新池子的出现,基础利率相对基准国债本身提升了 0.19 个百分点。与此同时,随着美债基金逐步换仓至新发高息国债,其 0.21 个百分点的传导滞后效应也会被逐步抹平。
即便如此,奖励代币仍贡献了链上美元超额利差的 60%。报告同时提醒,这部分收益存在较高不确定性,因为协议可以单方面随时终止激励,Ethena 在 9 月 30 日退出就是一个例子。按研报测算,即便剔除全部奖励代币,链上美元当前仍较代币化美债基金保有 0.49 个百分点的纯原生基础收益溢价。
作者为 Alea Research,编译为深潮 TechFlow。