
Anthropic 已向美国证券交易委员会公开提交 S-1 注册声明,计划以代码“ANT”在纳斯达克全球精选市场挂牌 A 类普通股。公司官网在同日公告中确认了这一安排,并表示发行股数和价格区间尚未确定。文件首页显示提交日期为美东时间 10 月 26 日,注册声明目前仍处于“尚未生效”状态,在生效前公司不能出售股票。
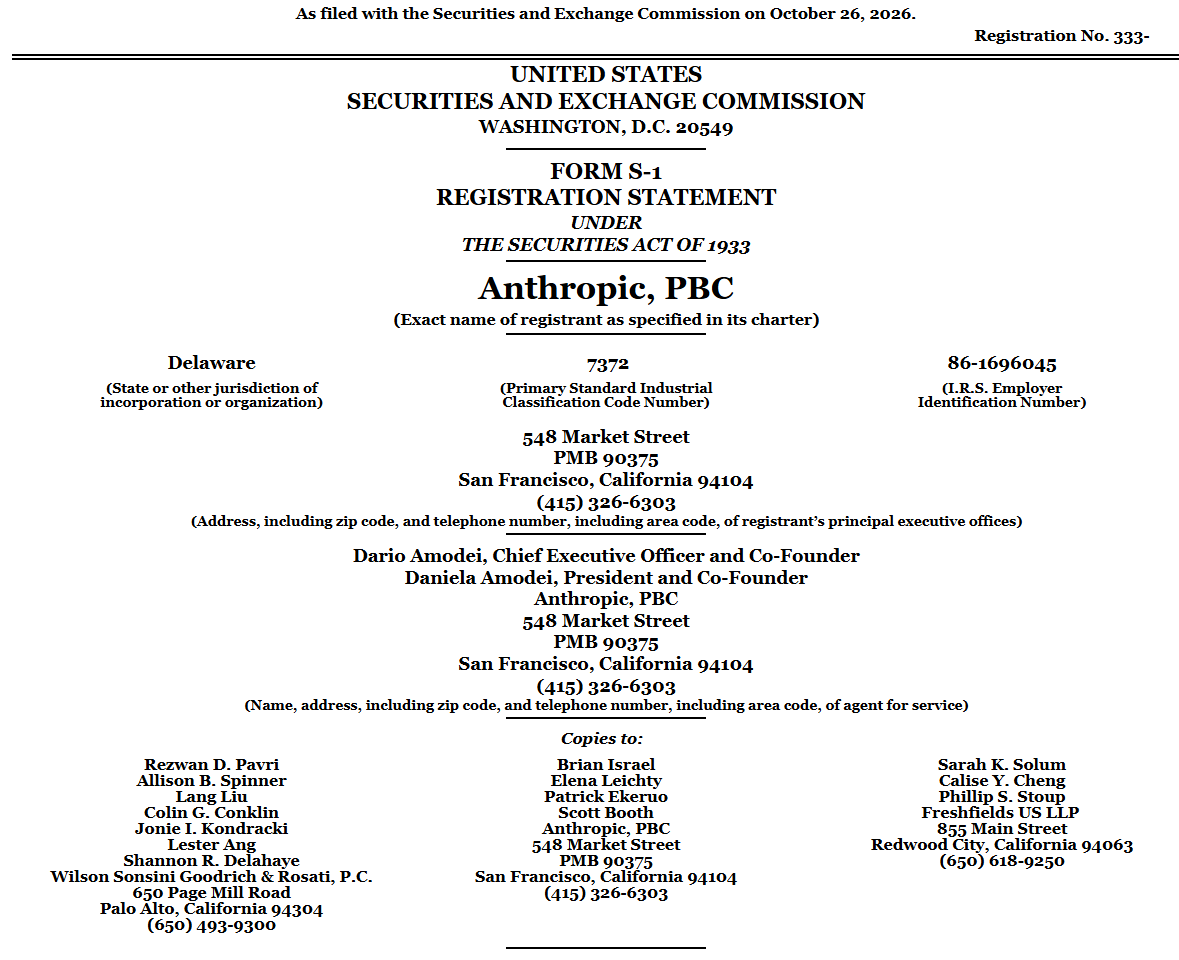
这份招股书里,Anthropic 直接写道,公司「过去曾大幅低估算力需求」。对一家准备上市的公司来说,这样的表述并不常见。文件同时摊开了两本账:一边是快速放大的收入和收窄的营业亏损,另一边则是规模巨大的未来算力合同与付款义务。
半年营收已超过 2025 年全年
截至 2026 年 6 月 30 日的六个月里,Anthropic 营收为 162.9 亿美元,上年同期为 11.6 亿美元,同比增长约 1304%。相比之下,公司 2025 年全年营收为 45.9 亿美元,这意味着 2026 年上半年的收入已达到上一全年水平的约 3.55 倍。
再往前看,Anthropic 2023 年全年营收约为 4100 万美元。三年时间里,这家公司从全年数千万美元收入,走到半年超过 160 亿美元。
增长还在继续。路透此前报道称,到 2026 年 7 月底,Anthropic 的年化收入已超过 650 亿美元。另据 8 月报道,公司曾向投资者给出 2028 年营收 1900 亿至 2000 亿美元的指引,但这只是当时向投资者描述的预期,并非已经实现的数字。
客户数量和客户规模也在同步扩大。招股书披露,过去 12 个月里,各自贡献 10 万美元以上收入的客户超过 11900 家,而一年前只有 950 余家;其中,1900 多家客户每年付费 100 万美元以上,约 250 家客户超过 1000 万美元。截至 2026 年 9 月 30 日的九个月里,没有任何单一客户收入占比超过 10%,前五大客户合计约占 25%,其余约 75% 来自更分散的客户群。
净亏损 807.5 亿美元,主要是账面重估
利润表上最醒目的数字是净亏损。2026 年上半年,Anthropic 净亏损 807.5 亿美元,约为同期收入的 5 倍。
不过,招股书显示,其中约 723.9 亿美元来自可转换票据、衍生负债和未来股权协议的公允价值变动。这些工具都与未来可转换为公司股票的安排有关。随着公司估值快速上升,这些未来股权相关负债在账面上的价值也被重新抬高,差额按会计规则计入亏损。
这部分亏损并不意味着对应规模的现金已经流出。按招股书口径,估值上涨推高了账面负债,而这部分金额约占净亏损的九成。
如果只看主营业务,营业亏损要小得多。2026 年上半年,Anthropic 营业亏损为 6.93 亿美元,上年同期为 21.4 亿美元,一年间缩小约三分之二。
营业亏损收窄的关键,在于收入增速快于算力成本。上半年,Anthropic 的算力与基础设施费用为 89.5 亿美元,上年同期为 23.3 亿美元,增长约 3.8 倍;同期收入则增长约 14 倍。一年前,公司每获得 1 美元收入,约要在算力和基础设施上花 2 美元;到 2026 年上半年,这一数字降至约 0.55 美元。
未来最低付款义务约 4170 亿美元
营业亏损收窄,并不代表资金压力已经缓解。招股书里更大的数字,出现在未来合同中。
Anthropic 披露,2025 年底之后,公司签订或修订的算力、基础设施租赁和商业协议,涉及约 4170 亿美元的未来最低付款义务。这里的“最低付款”是合同中已经写明、无论算力是否完全使用都需要支付的部分。
除此之外,还有一批条款尚未最终敲定的协议,公司预计还需要支付 1250 亿至 1500 亿美元。两项合计,对应未来付款规模约为 5420 亿至 5670 亿美元。
单看个别合同也能看出量级。Anthropic 与算力服务商 NScale 的服务协议约定,到 2033 年合计支出最高约 446 亿美元,接近公司 2025 年全年营收的 10 倍。
市场上还流传着一个更高的数字。《华尔街日报》援引招股书草案报道称,Anthropic 未来数年的算力支出上限可达 7500 亿美元。不过,这一数字是上限,与前述已签约的最低付款、以及预计中的待定付款性质不同,三者不能直接相加。
截至 2026 年 6 月 30 日,Anthropic 持有现金及等价物 1124 亿美元、短期投资 193 亿美元,合计约 1317 亿美元。公司成立以来累计融资约 1411 亿美元。按招股书披露的口径,已签约与待定付款合计规模,是公司手头现金及短期投资的 4.1 至 4.3 倍。
Zacks 分析师 Andrew Rocco 对此表示,Anthropic「确实需要那笔钱」。至于募资用途,据 The AI Insider 转述,Anthropic 表示拟将募集资金用于营运资金、营业费用、算力与基础设施以及招聘等用途,公司并未将募资专门划给算力一项。
把「过去曾大幅低估算力需求」与 4170 亿美元的合同放在一起看,Anthropic 的选择很清楚:相比再次受制于算力,公司更愿意先把合同签下来。支撑这一选择的前提,是收入仍在高速增长。
从 7 人创业到估值 9650 亿美元
Anthropic 的起点并不显眼。2020 年底至 2021 年,时任 OpenAI 研究副总裁的达里奥·阿莫代伊、任安全政策副总裁的丹妮拉·阿莫代伊等 7 人离开 OpenAI,创立 Anthropic。公司于 2021 年 2 月注册,5 月宣布完成 1.24 亿美元 A 轮融资,由 Skype 联合创始人扬·塔林领投。
两年后,Anthropic 才推出产品。2023 年 3 月,公司发布 Claude 模型;同年 9 月,亚马逊宣布最高投资 40 亿美元;10 月,谷歌同意最高投资 20 亿美元。两家云厂商在半年内先后入场,此后几年,Anthropic 的资金、算力和销售渠道都与这两家公司深度绑定。
2024 年 3 月,Claude 3 发布;8 月,Anthropic 遭作家集体诉讼;11 月,亚马逊再投 40 亿美元。
真正陡峭的是 2025 年之后的估值曲线。2025 年 3 月,Anthropic 融资 35 亿美元,投后估值 615 亿美元;同年 9 月融资 130 亿美元,投后估值 1830 亿美元;2026 年 2 月融资 300 亿美元,投后估值 3800 亿美元;2026 年 5 月融资 650 亿美元,投后估值 9650 亿美元。14 个月里,公司估值上涨约 15 倍,单轮融资额也从 35 亿美元升至 650 亿美元。
这条估值曲线,与前述 723.9 亿美元的非现金亏损互为表里。估值每上一个台阶,可转换票据和未来股权协议对应的账面负债就会被重新估值一次。
2026 年 6 月,Anthropic 秘密提交了 IPO 文件。公司在招股书开篇写道:「我们相信,AI 在全球经济中的扩散,是人类历史上改善生活与工作方式的最大机遇之一,而这一切才刚刚开始。」文件还称,AI 的影响将超过工业化、电力、半导体与互联网。
亚马逊和谷歌同时是股东、供应商、渠道和对手
在 Anthropic 的业务结构里,亚马逊和谷歌同时出现在多个角色中。
第一重身份是股东。除 2023 年和 2024 年的投资外,据法新社报道,2026 年 4 月的协议中,谷歌先投 100 亿美元,在达成条件后可再投 300 亿美元;亚马逊追加 50 亿美元,在达成条件后可再投 200 亿美元。上市后,亚马逊与谷歌各自持股都将超过 5%,谷歌还另外购入了 3860 万股 G-2 类无投票权可赎回股。
第二重身份是供应商。Anthropic 承诺未来十年在亚马逊云服务 AWS 上支出超过 1000 亿美元。也就是说,股东投进来的资金,又会通过云服务采购流回股东的业务体系。
第三重身份是销售渠道。很多企业客户并不直接与 Anthropic 签约,而是在 AWS 或谷歌云的云市场中下单,用原本已与云厂商结算的预算购买 Claude。路透根据机密版招股书报道称,2025 年 Anthropic 经亚马逊、谷歌云市场成交的收入约 21.6 亿美元,占全年营收的 47%;这一比例在 2023 年为 11%,2024 年为 32%。公开版 S-1 给出的最新数字则是,2026 年上半年通过 AWS、谷歌云和微软云市场销售的部分约占收入的 48%。
渠道并非免费。2025 年,Anthropic 向亚马逊、谷歌等平台支付渠道费约 3.51 亿美元,相当于每 1 美元相关收入中约有 0.16 美元分给平台。
第四重身份是竞争对手。亚马逊和谷歌都在开发自己的大模型,与 Claude 争夺同一批企业客户。Anthropic 在招股书中并未回避这一点,称依赖少数合作伙伴「可能引发利益冲突并影响算力获取」。
这意味着,Anthropic 近一半收入要经过竞争对手的货架,关键算力也要向竞争对手采购。这层关系既是其增长最快的通道,也是最难绕开的风险之一。
围绕云市场收入,还出现了一场会计口径争议。路透在 2026 年 6 月报道称,OpenAI 曾向投资者和员工表示,Anthropic 将云市场合同按全额计入收入,「虚增数十亿美元营收」。争议焦点在于,客户在云市场支付的金额,Anthropic 应按全额确认收入、再将渠道费计入成本,还是只按扣除渠道费后的净额确认。Anthropic 的回应是,公司是相关交易的主要责任方,遵循既定会计准则;按会计规则,对交易承担主要责任的一方可以按全额确认收入。
公众买到的是经济收益,不是控制权
此次拟在纳斯达克挂牌的是 A 类股,但 Anthropic 的股权结构并不只有这一类。公司股票还包括 F、E、T、N 等多个类别,而决定公司方向的权力主要集中在其中两类。
创始人通过 Founder LLC 持有 1 股 F 类股。仅凭这一股,在股东一般事项上就握有 50.1% 的投票权。长期利益信托 LTBT 则通过 T 类股,通常有权选任和罢免董事会多数成员。LTBT 是一个独立于股东、以公司长期使命为宗旨的信托机构。
这意味着,在股东大会层面,过半数投票权掌握在创始人手中;在董事会层面,多数席位由信托决定。公众买入 A 类股后,获得的是经济收益敞口,对公司由谁管理、如何决策,影响有限。
Anthropic 注册为特拉华州公益公司,即 PBC。按照这种公司形式,公益使命被写入公司章程,董事会在决策时除了股东回报,还要兼顾章程中的使命。
招股书之外,公司还给出了一些公益承诺。据《华尔街日报》报道,Anthropic 两位创始人承诺将各自 80% 的个人持股用于慈善,并设立一个占公司 5% 的公益基金。按《金融时报》报道的 1.5 万亿至 1.75 万亿美元预期估值计算,这一基金对应约 750 亿至 875 亿美元,规模与 Anthropic 在 2026 年 5 月最后一轮私募融资额相近。
这些安排会把一部分财富导向公益,但并不改变上市后的投票权分配:F 类股的 50.1% 投票权,以及 LTBT 对董事会多数成员的选任权,仍将保留。
11 月或进入定价窗口
截至目前,Anthropic 只完成了上市流程的第一步。S-1 文件中的发行股数和价格区间仍为空白,发行将由公司新发股份和售股股东出售存量股两部分组成,但两者各占多少尚未确定。
时间表曾比现在更早。公司原计划在 9 月挂牌,但未能实现。10 月 22 日,媒体还在报道 Anthropic 最快会在当周五公开提交文件,实际公开提交发生在随后的周一。
接下来的时间安排较为紧凑。佛罗里达大学金融学教授 Jay Ritter 指出,SEC 规则要求公司在路演前至少 15 天公开提交 S-1。按 10 月 26 日计算,路演最早也要到 11 月 10 日前后。福克斯商业频道记者 Liz Claman 称,Anthropic 仍计划在 11 月 19 日或 20 日定价。Ritter 认为,从程序上看,11 月中下旬挂牌可行,但时间比较紧。
估值方面,市场预期已经高于 5 月私募水平。《金融时报》报道称,投资者对这次 IPO 的预期估值在 1.5 万亿至 1.75 万亿美元之间,较 5 月私募投后的 9650 亿美元高出约 55% 至 81%。Manhattan Venture Partners 的 Jared Carmel 表示,2 万亿美元估值「不算疯狂」,但他个人更希望定价落在 1.3 万亿至 1.5 万亿美元区间。这些都属于机构和个人观点,并非公司给出的正式数字。
这次上市的意义也不只在 Anthropic 本身。路透报道称,Anthropic 有望成为首家上市的前沿 AI 实验室;OpenAI 已于 2026 年 6 月秘密提交文件,但推迟了 IPO,预计在 2027 年初上市。Cerity Partners 的 Jim Lebenthal 认为,市场需要一次成功的 Anthropic IPO,来证明 AI 叙事可以持续。
收入结构仍有待定价后继续观察
招股书也留下了一些尚未完全展开的信息。S-1 没有按 API、订阅和编程工具逐项拆分收入,因此增长主要来自哪条产品线,文件中并未说明;OpenAI 所说的「数十亿美元」究竟对应哪个年份、采用何种口径,现有报道也没有交代;1250 亿至 1500 亿美元的待定付款最终落在哪一端,还要看相关合同如何谈完。
在收入来源中,编程工具是目前相对清晰的一条线索。Anthropic 在 2026 年 2 月宣布 G 轮融资时表示,Claude Code 的年化收入已超过 25 亿美元,自 1 月 1 日以来周活用户翻倍,商业订阅数量增长至 4 倍,企业客户贡献了 Claude Code 一半以上的收入。
据 WebProNews 引述 S-1,Claude Enterprise 用户中,未使用 Claude Code 的人平均每月消费不足 75 美元;而采用 Claude Code、消费额最高的 5% 用户,消费额约为前者的 20 倍。
研究机构 Lightshed 对 Anthropic 的一句评价被频繁引用:「她可能成为全球市值最高的公司,也可能最终破产。」在这两种结果之间,横着的是那 4170 亿美元合同,未来收入能否把它接住,仍要由上市后的经营表现来回答。




