
ArkStream 将本轮行情概括为一场结构性变化
ArkStream Capital 在最新报告中表示,2026 年第三季度,Crypto 正在经历一场前所未有的转变。报告给出的核心判断包括:美伊冲突反复推高油价,汽油价格抬升通胀预期,美联储在 9 月完成了 2023 年以来的首次加息;比特币与以纳指为代表的科技股同涨同跌,与黄金走势脱钩,油价和利率仍是影响比特币的主要变量;在利空不断的三季度,比特币上涨 42%,但资金主要通过 ETF 进入比特币,meme 的牛市已经结束;Robinhood 与 Circle 推出的公司链上,交易仍以 meme 为主,公司链尚未带来新的资产类别;本轮 RWA 牛市主要体现在股票等 RWA 永续合约上,这是 2026 年加密行业最主要的成交增量;而有协议收入、持续回购的代币,在三季度明显跑赢其他山寨币。
报告开篇列出了三季度的一组关键宏观与市场数据:美联储以 12 票对 0 票完成了 2023 年以来的首次加息,美国参议院以 49 票对 50 票否决了 CLARITY 法案的程序性动议,布伦特原油两度站上 100 美元,9 月 28 日收于 108.50 美元,美国 10 年期国债利率在 9 月 28 日升至 5.25%,为 2007 年 6 月以来最高。在这样的背景下,比特币却从 7 月初约 57,800 美元的 21 个月低点反弹至 9 月 21 日的 87,397 美元,涨幅约 51%,随后在 9 月 28 日回落至 83,000 美元附近;美国现货比特币 ETF 年内累计资金也在 9 月由净流出转为净流入;纳斯达克综合指数则在 9 月 21 日收于 27,122.09 点,为 6 月以来首次创收盘新高。
报告把全文分成三部分:先看美伊冲突如何经由油价、通胀和利率传导到金融市场,以及股票、黄金、比特币的表现;再看加密市场三季度的修复、交易所数据和 Robinhood、Circle 公司链上的实际交易结构;最后讨论 Crypto 与 RWA 的融合路径。
从美伊冲突到利率上行:三季度宏观链条如何形成
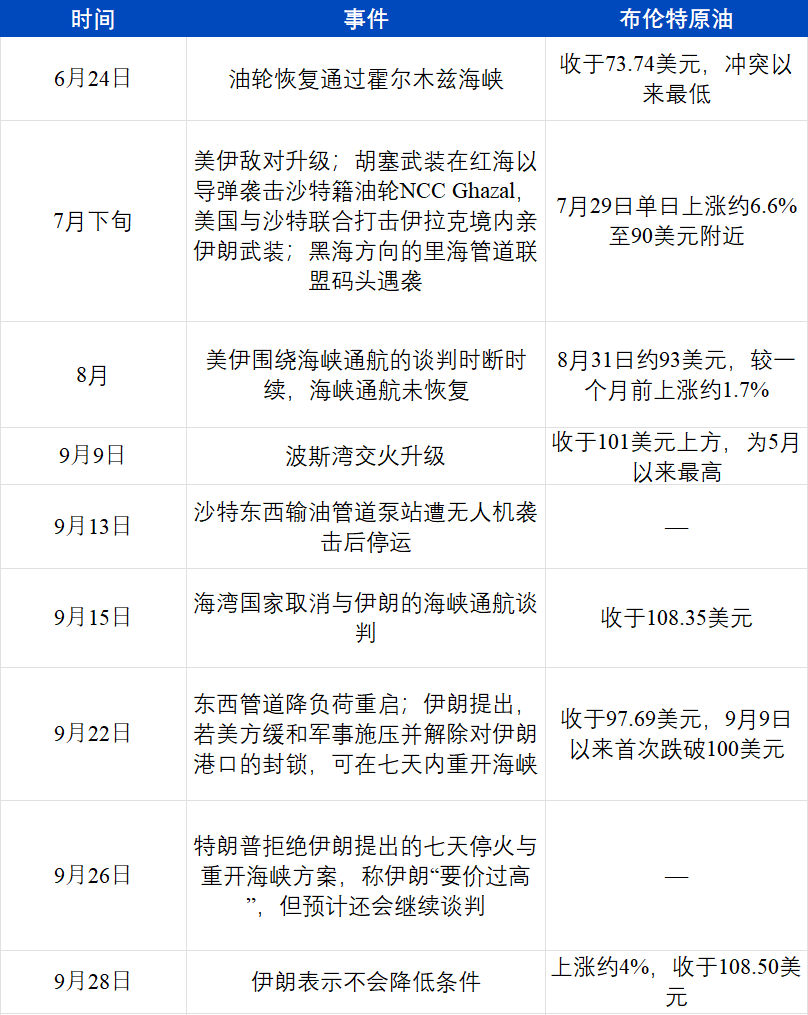
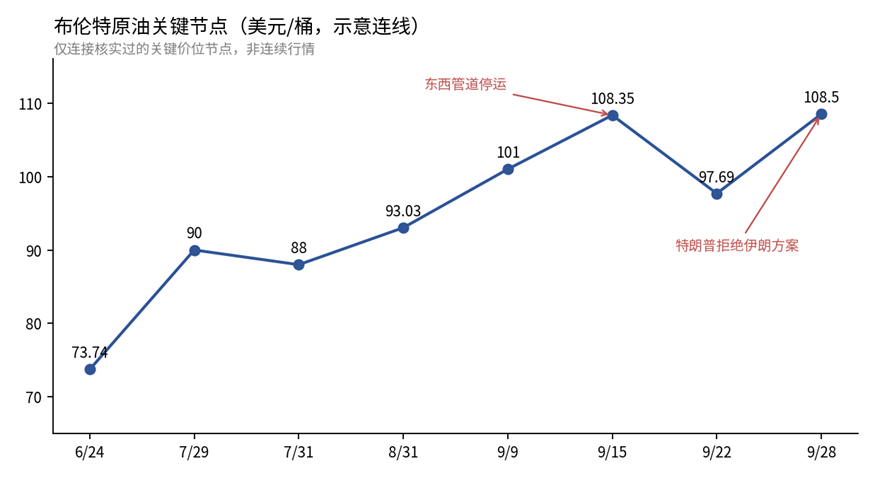
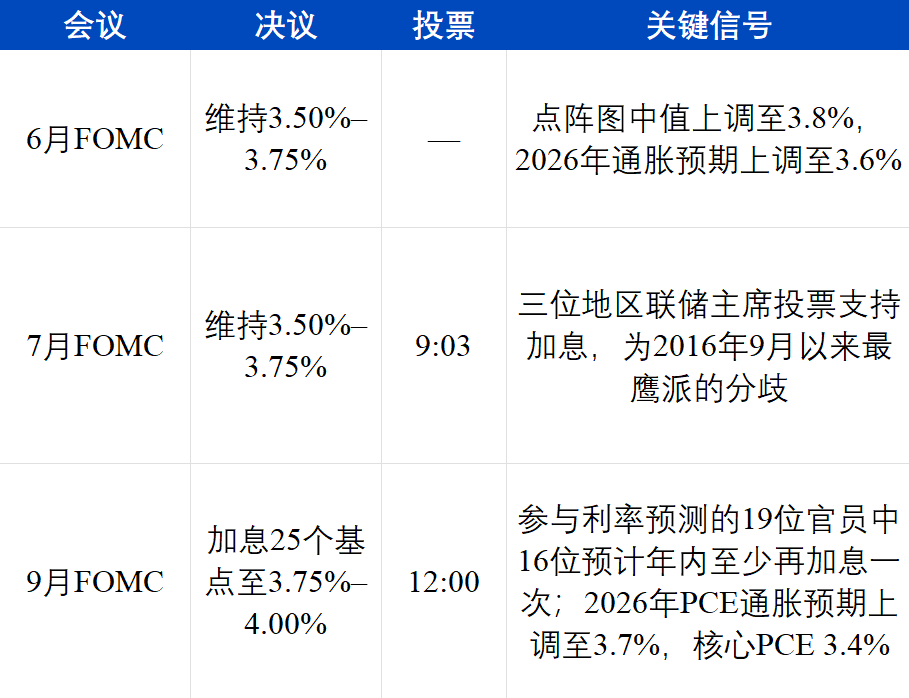
ArkStream 认为,本季度宏观环境可以沿着一条清晰链条理解:美伊冲突反复升级,带动油价上行;汽油价格推升通胀和通胀预期;美联储因此加息,国债利率走高;股票、黄金、比特币等金融资产随之波动。7 月和 9 月,美伊冲突两次升级,布伦特原油从 6 月底的 73.74 美元升至 9 月中旬的 108.35 美元。8 月,美国汽油价格同比上涨 27.4%,整体 CPI 环比上涨 0.4%,消费者对未来一年的通胀预期升至 4.6%。美联储 9 月加息 25 个基点,参与利率预测的 19 位官员中,有 16 位预计年内还要再加一次。10 年期美债收益率在 9 月 28 日升至 5.25%,30 年期在 9 月 29 日升至 5.56%。
报告称,市场在本季度多次重复同样的节奏:每次油价回落,股票和比特币同步上涨;每次冲突升级,几类资产又一起承压。9 月 21 日,油价跌破 100 美元,纳指与比特币同日创阶段新高;9 月 26 日,特朗普拒绝伊朗重开海峡的方案,随后 9 月 28 日油价重回 108 美元,纳指、黄金和比特币同时下跌。
油价先冲击汽油,再传导至通胀预期
报告回顾称,二季度末美伊谈判推进,油轮恢复通过霍尔木兹海峡,布伦特原油在 6 月 24 日收于 73.74 美元,为 2 月 28 日冲突爆发以来最低收盘价。到了三季度,冲突多次反复,油价也随之多次上冲。
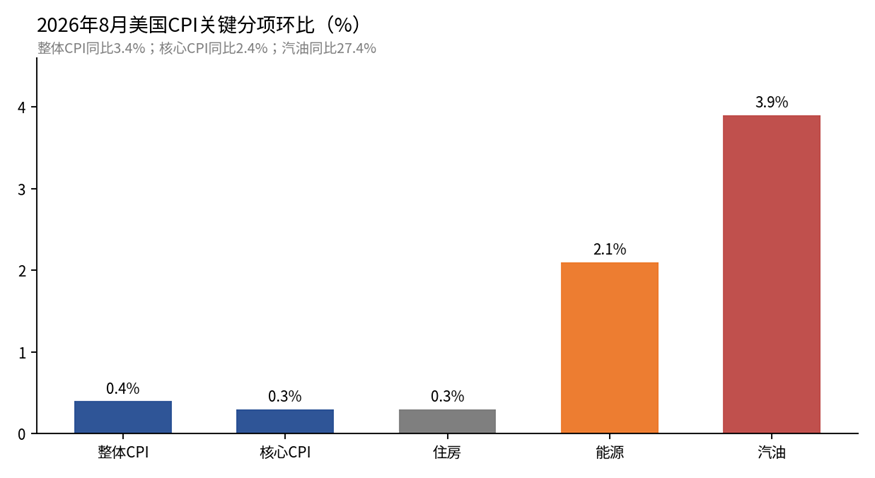
油价上行最先反映在汽油价格。8 月,美国汽油价格环比上涨 3.9%,同比上涨 27.4%,贡献了当月整体 CPI 涨幅的三分之一以上,能源分项环比上涨 2.1%。与此同时,就业数据也强化了市场对通胀和政策收紧的预期。8 月非农新增就业 16.2 万人,显著高于市场一致预期的约 5.3 万人,为 3 月以来最强单月表现,失业率维持在 4.1%,失业人口约 700 万。
在通胀预期方面,密歇根大学 9 月终值显示,消费者对未来一年的通胀预期为 4.6%,为 6 月以来最高;对未来五年的通胀预期则从连续三个月的 3.3% 升至 3.4%。消费者信心指数降至 48.1,受访者反复提到的压力来源是燃油价格上涨。债券市场给出的通胀预期相对平稳,9 月 10 年期盈亏平衡通胀率为 2.33%,远低于 2022 年 4 月 3.02% 的高点。ArkStream 认为,这意味着家庭与债券投资者对通胀的判断出现了分化。
美联储结束观望,市场开始交易更久的高利率
报告称,在通胀和就业数据公布后,美联储于 9 月完成加息。其判断在三次会议中逐渐明朗:7 月声明称经济活动「以稳健的步伐扩张」,通胀「相对 2% 的目标仍然偏高」,并将部分原因指向能源带来的供给冲击;7 月会议纪要显示,官员们认为若通胀不能降温,就有必要继续加息。到了 9 月决议,声明写道:「通胀仍然偏高,今天的政策行动将支持通胀更及时地回到 2% 的目标。」在经济扩张、失业率约 4.1%、通胀高于目标的组合下,美联储结束了观望。
对未来路径的判断也偏鹰。9 月经济预测将 2026 年 PCE 通胀从 3.6% 上调至 3.7%,并把通胀回到 2% 的时间推迟到 2029 年;16 位官员预计年内至少再加息一次,其中 4 位预计再加两次,多数官员预计 2027 年底利率仍高于当前水平。9 月会议前,加息本身已被市场基本计入,真正引发波动的是这组更长期的利率预测。CME FedWatch 在 9 月 28 日显示,年底前至少再加息一次的概率约 94%,10 月加息概率约 70%。
ArkStream 表示,9 月加息印证了其在二季度的判断:本轮通胀主要由油价等供给因素推动,加息无法让海峡恢复通航,因此高利率持续时间大概率会被拉长。
金融市场分化:比特币更像纳指,不再像黄金
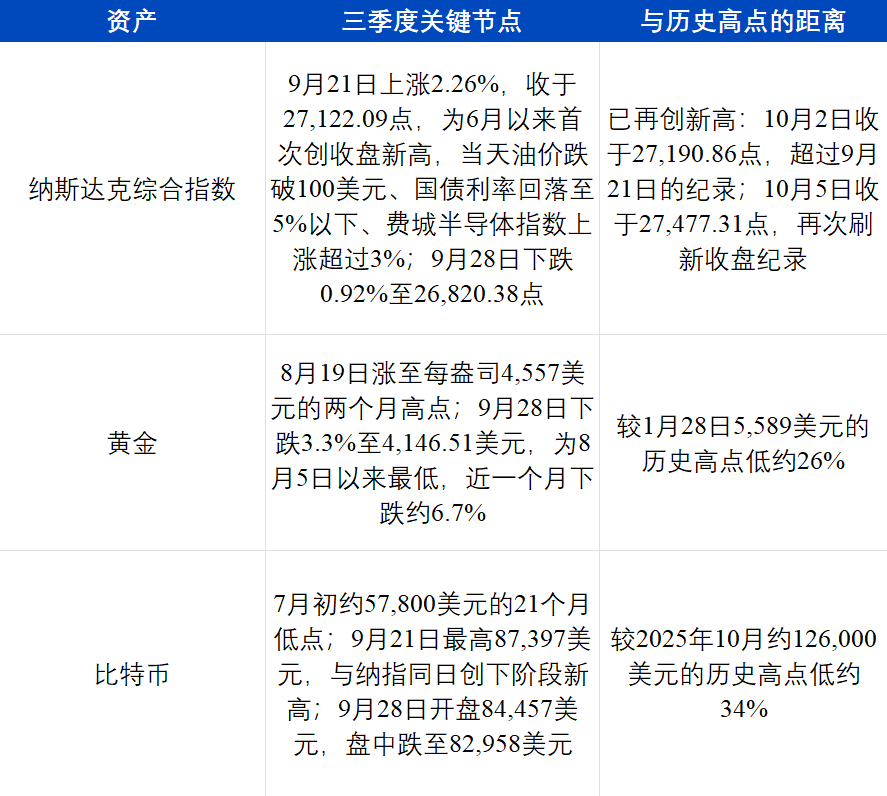
报告称,油价与利率的变化最终体现在美股、黄金和比特币三类资产的价格上。三者在 9 月的表现并不一致:比特币与纳指在 9 月 21 日同日创阶段新高,又在 9 月 28 日同步下跌;黄金则整个 9 月偏弱。9 月 21 日,纳指上涨主要由芯片和 AI 股带动,Meta 当天上涨约 11%,AMD 和英特尔上涨 8% 至 11%,AMD 市值升至 1 万亿美元。9 月 28 日,标普 500 指数下跌 0.77% 至 7,683.69 点,纳指下跌 0.92%,道指下跌 0.67%,当天布伦特原油上涨约 4%。
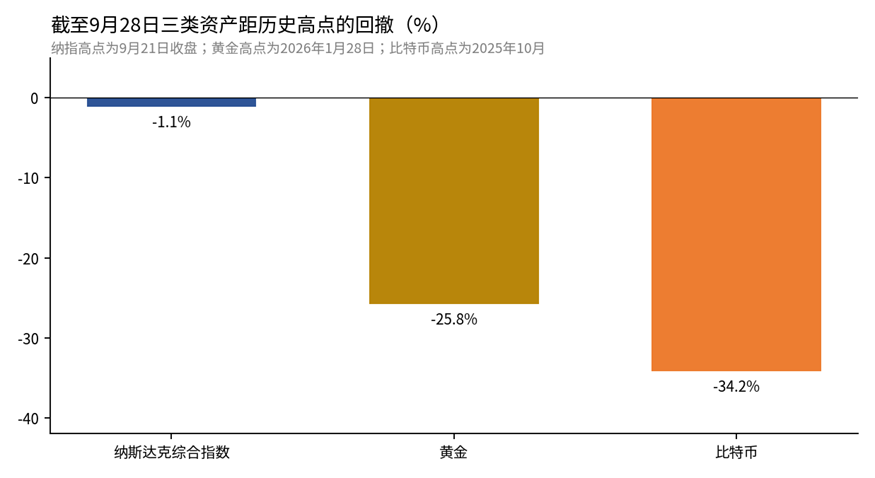
ArkStream 认为,过去一年里反复出现的现象是,比特币与黄金走势脱钩,与以纳指为代表的风险资产走得更近。价格上看,黄金在 2026 年 1 月 28 日创下 5,589 美元历史高点,而比特币则已从 2025 年 10 月高点回落,此后一路跌至 7 月初约 57,800 美元,最大回撤约 54%。两者过去一年的滚动相关系数为 -0.17,今年春季一度低至 -0.88;同一时期,比特币与美股的相关系数曾在两周内从 -0.68 升至 +0.72。
8 月曾出现短暂例外。美国财政部扩大回购后,市场对美元贬值的讨论升温,比特币与黄金一度同涨。灰度统计显示,比特币与黄金的 90 日相关系数从接近 0 升至约 0.5,比特币与纳指的 90 日相关系数则从约 0.6 降至 0.33。进入 9 月,黄金下跌,而比特币与纳指同步涨跌,二者再次分开。ArkStream 引述 Glassnode 的历史数据称,这类短暂的相关性切换通常持续时间不长。
报告把这种脱钩归纳为四个原因:
- 买家结构不同。黄金最稳定的买家是各国央行。2025 年全球官方部门购买黄金 863.3 吨,是 2010 至 2021 年年均水平的两倍多;同年全球黄金 ETF 净流入创纪录,达到 890 亿美元。比特币没有央行买盘,新增资金主要来自现货 ETF 和机构投资者,美国现货比特币 ETF 资产规模约 1,084 亿美元,其持有者与科技股投资者高度重合。
- 对利率反应相近。比特币和成长型科技股都没有稳定现金分红,估值更依赖对未来的预期。长期利率上升时,两者同时承压;长期利率下降时,两者同时受益。9 月 21 日纳指与比特币同创阶段新高,当天主要变化正是油价跌破 100 美元、国债利率回落;9 月 28 日两者一起下跌,当天 10 年期美债收益率升至 19 年新高。
- 黄金还有自己的驱动因素。黄金本身不生息,利率上升和美元走强会压制金价。9 月下旬黄金下跌的直接原因,是国债收益率升至 2007 年以来最高、美元接近两个月高点;同日白银下跌约 4.7% 至 61.27 美元。与此同时,黄金中长期走势还会受到央行购金和外汇储备配置影响,这些与比特币无关。
- 比特币杠杆更高。9 月比特币期货和永续合约未平仓量约 615 亿美元,价格剧烈波动时容易触发连锁清算,放大涨跌幅,这一特征更接近高波动科技股,而非黄金。
ArkStream 据此将本季度宏观层面总结为三点:一是美伊冲突推高油价,进而抬升通胀预期;二是美联储加息并准备再加,国债利率升至 19 年高位,政策利率升至 3.75% 至 4.00%;三是比特币跟随纳指,与黄金脱钩,黄金近一个月下跌约 6.7%。
三季度加密市场修复,但新增资金依然集中在比特币
报告指出,在宏观压力持续加大的环境下,加密市场却在三季度触底反弹。2026 年前两个季度,市场整体处于磨底修复状态,交投清淡,杠杆意愿偏低。转折点出现在 8 月 18 日至 19 日。ArkStream 认为,这两天有三项利好集中出现:美国财政部长贝森特宣布将长期国债回购规模至少翻倍,单次操作由 20 亿美元提高到至少 40 亿美元;美国 SEC 发布《Regulation Crypto Assets》征求意见稿,拟允许加密发行人在四年内豁免募资不超过 500 万美元,或每年豁免募资不超过 7,500 万美元,且披露要求明显低于传统证券发行;特朗普在白宫召集 Coinbase、Gemini、Ripple、Chainlink Labs 等加密行业高管,为推动搁置在参议院的 CLARITY 法案做最后冲刺,尽管后续法案并未通过。
三项消息叠加后,市场出现明显空头挤压。比特币两日内上涨近 8%,一度逼近 7 万美元;以太坊两日上涨 18% 至 20%,突破 2,250 美元;24 小时内清算规模约 19 亿美元,其中绝大部分为空头仓位。
这一轮「8·19 行情」带动了整个季度的修复。比特币三季度整体上涨 42%,季末报 83,161 美元;由于此前跌幅较深,年内仍下跌约 5.13%,距离 12.6 万美元历史高点仍有约 34% 的差距。ArkStream 认为,三季度更多是一轮收复失地的修复性反弹,而非全面扩散式牛市。
更关键的是,新增资金依然集中在比特币。8 月比特币上涨近 25% 期间,山寨季指数从 8 月初约 67 回落至 8 月 25 日的 39,而「山寨季」门槛为 75;比特币市占率维持在 60% 左右。美国现货比特币 ETF 的年内累计资金在 7 月中旬一度净流出约 58 亿美元,但到 9 月下旬重新转为净流入;稳定币总市值则从 5 月约 3,206 亿美元下降至 9 月 24 日的 3,066 亿美元。报告据此判断,新增资金主要通过 ETF 进入比特币,链上美元并未增加。
交易所数据:7 月见底,9 月回升,但仍未回到一季度水平
ArkStream 延续二季度的统计口径,对三季度交易数据进行了更新。报告称,美股节奏与比特币高度一致:7 月见底,8 月至 9 月修复,9 月创季度新高。这与其前文结论一致,即比特币走势与以纳指为代表的科技股更为接近。
Binance 与 Hyperliquid 的数据也显示,8 月以后加密交易开始回暖。7 月,Binance U 本位永续合约月成交额降至 1.17 万亿美元,Hyperliquid 官方加密永续降至 1,095 亿美元,均为年内最低;9 月,两者分别回升至 1.61 万亿美元和 1,884 亿美元,Binance U 本位永续已高于 1 月水平。Binance 现货成交也从 1,937 亿美元回升至 3,066 亿美元。
不过,ArkStream 强调,这一轮回暖更多是从 7 月低点的恢复。三季度,Binance U 本位永续成交 4.15 万亿美元,较一季度减少约 12%,现货成交减少约 28%;Hyperliquid 官方加密永续成交 4,562 亿美元,较一季度减少约 9%。同一时期,行业成交增量主要来自股票等 RWA 永续合约,这部分内容也是报告第三部分的重点。
Robinhood Chain 与 Circle Arc:公司链上线很快,交易结构仍偏 meme
Robinhood Chain 三季度完成首个完整运营周期
Robinhood Chain 是 Robinhood 主导的以太坊 Layer2,于 2026 年 7 月 1 日上线主网,三季度是其第一个完整运营季度。报告称,这条链的核心产品是股票代币,面向美国以外 120 多个国家和地区的用户,支持 7×24 小时交易,并可作为抵押品存入借贷池。
截至 9 月 30 日,Robinhood Chain 的 DEX 日成交额约 13 亿美元,活跃地址 39.4 万个;9 月 4 日单日收入达到 827 万美元,为季度最高。
按照 Entropy Advisors 的统计,Robinhood Chain 的 TVL 在 9 月底达到 11.2 亿美元,仅用时三个月。作为对照,Hyperliquid 的 HyperEVM 在 2025 年 2 月上线后,用约 7 个月才在当年 9 月初达到 1.9 亿至 2 亿美元 TVL;Coinbase 的 Base 链在 2023 年 8 月上线,约 13 个月后才在 2024 年 9 月突破 20 亿美元。
链上资产总规模在 9 月底达到 42.1 亿美元。报告指出,9 月初的快速增长主要来自 meme 代币和协议代币;稳定币的绝对规模也在增长,但占比被明显稀释;RWA 和收益型稳定币(YBS)增长较慢,明显落后于 meme 代币和协议代币。当时链上正值发币平台 Pons 的交易与铸造热潮,Pons 累计平台成交已达到 45 亿美元级别。
从具体资产结构看,Robinhood Chain 上市值较高的资产以 meme 代币和发币平台代币为主。9 月 29 日,链上 meme 代币总市值约 8.71 亿美元,24 小时成交约 1.46 亿美元;发币平台 Pons 的平台代币 PONS 在 8 月市值从 2,000 万美元涨到 2 亿美元以上。市值第一的 AI 和第四的 BONER 都以股票代币作为交易对,前者以代币化的英伟达股票计价,后者囤积了超过一半的代币化 HIMS 股票;另一个 meme 代币 A Meme Coin 则以代币化的 AMC 股票作为交易对,借用了 2021 年「meme 股」叙事。
报告还指出,发币平台是链上收入最高的应用。Pons 在 9 月 2 日单日发行约 2.5 万个新代币,累计手续费收入 1.746 亿美元;截至 9 月 24 日的一周,Pons 手续费收入约 1,950 万美元,前一周则为 3,500 万美元。
股票代币成交增长很快,但与 meme 交易深度交织。根据 CoinDesk Research 统计,9 月 Robinhood 的代币化股票成交 65.7 亿美元,环比增长 407%,占全市场 42.0%,成为最大的代币化股票交易场所。Token Terminal 统计显示,截至 9 月 23 日的 30 天里,Robinhood Chain 上股票代币 DEX 成交达到 104 亿美元,约占同期全链 DEX 成交的 19%,上线头两个月这一比例约为 8.7%。股票代币中成交最多的是英伟达,累计成交约 21 亿美元,苹果、GameStop 和 SpaceX 的股票代币交易也较为活跃。
但这一统计口径没有剔除 meme 与股票代币之间的交易对。AI、BONER 等以股票代币计价的 meme 交易,有一部分同样被计入股票代币成交。与成交热度相反的是锁仓结构。按 DefiLlama 口径,链上代币化资产约 1.25 亿美元,按更窄口径约 3,200 万美元,只占 TVL 的 6% 左右,而上线之初这一比例接近三分之一。链上约 6.4 亿美元稳定币中,USDG 占 54.8%,USDe 一个月内增长 167%。
Circle Arc 面向机构设计,但交易端仍偏向 meme
Circle 的 Arc 公链于 9 月 16 日上线主网。ArkStream 称,这条链在设计上几乎处处面向机构:11 家创始验证者全部来自传统金融与支付行业,包括贝莱德、DTCC、洲际交易所、Visa、Mastercard、渣打银行、MoneyGram、SBI、住友商事、Global Payments 和 Galaxy;交易手续费以 USDC 支付;结算在 1 秒内完成确定。5 月,Circle 以 30 亿美元估值完成 ARC 代币预售,募资 2.22 亿美元,由 a16z 领投,贝莱德、Apollo 等机构参与。
截至报告撰写时,Arc 的 3.85 亿美元 TVL 中,超过九成存放在 Morpho 和 Aave 两个借贷协议里,稳定币转账是链上最主要活动。尽管 Circle 希望借 Arc 拓展机构业务,但链上的交易端仍然以 meme 代币为主。9 月 19 日,Arc 上 24 小时成交额前五的代币分别是:发币平台代币 ARGUS,424 万美元;meme 代币 BCAT,411 万美元;一个借用 USDC 名字的社区 meme 代币,179 万美元;发币平台代币 TOLLY,93 万美元;meme 代币 DUKE,84 万美元。在这条以 USDC 为核心设计的机构公链上,成交最活跃的前五个代币里有三个是 meme。Arc 公布的首批生态项目中,外汇交易场所 Hibachi 是唯一一个与现有公链资产品类有明显差别的方向,目前还没有公开成交数据。
ArkStream 的结论是,公司链目前还没有带来新的资产类别。Robinhood Chain 上市值较高的代币仍以 meme 和发币平台代币为主,股票代币成交中有相当部分以 meme 交易对形式出现;Arc 的资金集中在 USDC 借贷,交易集中在 meme 和发币平台代币。如果 Gas 补贴和交易激励退坡之后,链上交易依然以 meme 为主,公司链的真实价值仍需检验。
RWA 融合:ArkStream 认为 2026 年是 Crypto 的“RWA 元年”
在定义本轮 RWA 牛市之前,ArkStream 先回顾了此前几轮牛市的结构。报告称,2017 至 2018 年的 ICO 牛市,是 Crypto 历史上第一次真正意义上的全民造富,核心叙事是「去中心化颠覆式创新」,项目以公开发币募资,散户是参与主力,很多项目仍停留在「区块链+」的 PPT 阶段,其中相当一部分后来被证明本身就是骗局。
2020 至 2021 年的 DeFi+NFT 牛市,则发生在全球宽松货币环境中。USDT、USDC 等稳定币在链上快速扩张,成为连接传统美元体系与链上世界的管道。随着基础设施成熟,DeFi 逐步跑通,AMM 作为流动性模式创新带来明显财富效应,流动性挖矿又进一步推高价格。各种叙事开始接受真实检验,代币化和空投激励拉长了周期,但多数叙事在之后的熊市中被逐步证伪,元宇宙是其中的典型。
报告还详细回溯了 meme 的演变。除 DOGE 这类早期项目外,绝大多数 meme 可追溯到 DeFi Summer 时期的 SUSHI。早期 meme 并不纯粹,更接近「meme 型 DeFi」,用戏谑方式提升社区传播效率,运营方式仍遵循常规项目路径。到了牛市后期,叙事被证伪,与 meme 的高潮形成共振。市场开始认为,看似公平分发的 meme 反而比项目包装更容易获得认可。SHIB 是其中最具代表性的代币,其路径与早期「meme 型 DeFi」相反,先做 meme,再用 DeFi 与公链叙事承接需求和抛压。此后,越来越多项目采用纯 meme 路径,形成后 DeFi 时代的共同语言:公平发行、社区身份、反 VC 叙事、名人催化、超低单价,以及社交媒体驱动的反身性。
在 ArkStream 看来,2024 至 2025 年 ETF/Meme 牛市的标志,是资金入场方式的根本转变。现货 ETF 是以贝莱德 IBIT 等传统资管机构为主导、受 SEC 监管的合规资金入口;DAT 则以 Strategy 为代表,通过上市公司股票间接持有比特币等加密资产。报告认为,这一轮并没有出现所谓全面山寨牛市。比特币吸收了大量机构资金,但这些资金没有自然轮动至山寨币,山寨市场失去普涨特征,转为一个个持续时间不超过 3 个月的小热点市场。2020 至 2021 年周期里,资金常按 BTC、ETH、大市值山寨、各板块山寨顺序依次溢出;而在 2024 至 2025 年,更多变成 meme 涨完 AI 涨、AI 涨完 meme 涨,而当时绝大多数 AI 项目,本质上也是 AI 类 meme。
ArkStream 认为,随着 2023 年熊市持续证伪,山寨币进入后叙事时代。2023 年底,BONK 与 WIF 开启了 Solana 上的 meme 潮流。与上一轮周期的 SHIB 不同,WIF 几乎没有复杂愿景和传统路线图,但它证明了一个纯粹依靠图像、语言、社区共识和流动性的 meme,也能在 Solana 上形成大规模资产。这标志着 Solana 的 meme 市场,从「生态社区币」进入了「注意力资产」阶段。
不过,报告直言,meme 的牛市已经一去不复返。Pump.fun 把 meme 发币推向工业化流水线时代,meme 供给远远大于散户流动性,「meme 公平分发」这一认知的破裂,对市场信心的打击,不会比当年 VC 币信心崩塌小。报告将这一现象与 NFT 牛市后期的情况作比较:Blur 为 NFT 提供了充沛流动性,但这些流动性也恰恰成为 NFT 集中抛售的出口。
ArkStream 用小市值山寨币对比特币的汇率来佐证这一判断。报告称,这一轮涨幅主要集中在比特币。2024 年和 2025 年,美国现货比特币 ETF 全年净流入分别为 352 亿美元和 214 亿美元,新增资金主要经 ETF 进入比特币,没有向小市值山寨币扩散;而第二部分的数据也显示,2026 年三季度的修复同样集中在比特币。
基于上述变化,ArkStream 认为,当前虽然还无法定义 Crypto RWA 牛市真正的标志性时点,但 2026 年无疑是 Crypto 的 RWA 元年。如果只用一个词概括本轮牛市,最贴切的是「融合」。报告称,过去 Crypto 扮演的是全球金融创新试验场的角色,现在它正在融入现实生活,成为现实生活的一部分:一边是稳定币的全球扩张,另一边是股票的代币化流动性改造。
ArkStream 进一步指出,ICO、DeFi/NFT、ETF/DAT 这前三轮牛市的共同特征,是「单向渗透」,即资金或叙事主要由 Crypto 原生世界向外辐射,吸引传统世界关注与增量资金。本轮以 RWA 为核心叙事的浪潮,则表现为「双向奔赴」:一边是 Binance、Coinbase、Kraken 等头部中心化交易所主动向外延伸,把股票、商品、指数等传统资产搬上链;另一边是 Robinhood 这样的互联网券商反向进入,自建公链、发行代币,把证券经纪业务的部分根基迁移到链上。
RWA 永续合约成为 2026 年行业最主要的成交增量
在 ArkStream 看来,本轮 RWA 牛市最直接的体现,不是单纯的链上叙事,而是 Binance、Hyperliquid 上股票等 RWA 永续合约的成交量扩张。这部分成交,是 2026 年加密行业最主要的增量来源。
具体来看,Binance RWA Perp 的月成交额从 1 月的 4.1 亿美元增至 7 月的 2,169 亿美元,Hyperliquid 上基于 HIP-3 框架的 trade.xyz 在 7 月达到 1,141 亿美元,均为年内高点。8 月后,两者有所回落,9 月分别为 1,420 亿美元和 593 亿美元,但仍显著高于二季度。三季度,Binance RWA Perp 成交 5,477 亿美元,是二季度的 4 倍多,占其永续合约总成交的 11.7%,而一季度这一比例不到 0.1%。
在 Hyperliquid 上,HIP-3 Builder 成交从一季度的 1,324 亿美元增至三季度的 2,612 亿美元,股票类永续从 165 亿美元增至 946 亿美元。按月看,HIP-3 Builder 的成交占比在 7 月达到 51.1%,9 月回落至 24.4%;股票类永续月成交额则从 7 月的 421 亿美元降至 9 月的 203 亿美元。报告强调,同一时期,Binance 与 Hyperliquid 的加密资产永续成交都低于一季度,这意味着行业成交的新增量几乎全部来自 RWA 永续合约。
放到全行业层面,根据 CryptoRank 统计,RWA 永续 DEX 三季度总成交 3,650 亿美元,环比增长 32%,其中股票类资产贡献 1,750 亿美元,占比约 48%。CoinDesk Research 则统计称,2026 年上半年加密交易所处理的 RWA 相关交易量接近 1 万亿美元,其中 Binance 一家占 60.9% 市场份额。黄金、白银、原油等商品永续,以及 SpaceX 等 Pre-IPO 合约,都成为交易所新的成交来源。
ArkStream 认为,交易所正从单纯的加密资产撮合平台,加速转型为「万物皆可交易」的综合金融基础设施。报告列举了三家头部平台的动作:Coinbase 联手雅虎财经打通加密资产与传统股票的行情和交易入口,推进「Everything Exchange」愿景;Kraken 基于 xStocks 框架推出受监管的代币化股票永续合约,面向非美国用户提供最高 20 倍杠杆的 7×24 小时交易;Binance 则通过 Binance Alpha 引入 Ondo Finance 提供的代币化资产敞口。
Binance 自身上币数据也体现了这一方向。三季度,Binance 共新增 134 个交易品种,其中 TradFi 类永续合约 86 个,现货股票与 ETF 37 个,而加密资产的现货新币和永续合约合计只有 11 个。ArkStream 据此写道,可以说「币安已经变成了『股安』」。
链上 RWA 规模扩大,代币化股票增长最快
根据币安研究院统计,截至 9 月 15 日,链上 RWA 规模达到 341.8 亿美元,年内增长 85.2%。其中,美债与货币市场基金规模为 182.9 亿美元,贡献了年内增量的 54.7%;代币化股票规模 44.3 亿美元,年内增长 390.4%,其在 RWA 中的占比由年初 4.9% 升至 13.0%。私人信贷是增速最快的非国债品类,黄金等大宗商品、企业及政府债券、房地产、航运融资、可再生能源等另类资产也在加速上链。
供给侧方面,报告点名了贝莱德、富兰克林邓普顿、富达、摩根大通、Apollo 等传统金融机构,以及 Securitize、InvestaX、IXS 等代币化平台,认为它们共同构成了本轮 RWA 浪潮的机构供给主力。DTCC 已联合约 40 家机构完成代币化证券、ETF 及国债的生产环境实盘交易测试,并计划于 10 月全面商业化;新加坡「Project Guardian」的参与机构也已扩容至 40 余家。
在所有品类中,代币化股票增长最快。CoinDesk Research 统计显示,9 月全市场代币化股票市值达到 48.7 亿美元,当月成交 156 亿美元,均创历史新高。链上代币化股票转账量在 7 月达到峰值,此后虽有回落,但 8 月、9 月仍明显高于 6 月以前水平;持有地址达到 426 万个。
Robinhood 是本季度最受关注的券商案例。9 月,Robinhood 占据全市场 42.0% 的代币化股票成交份额,成为最大的代币化股票交易场所。不过,正如 ArkStream 在第二部分所述,Robinhood Chain 上市值较高的资产仍以 meme 和发币平台代币为主,股票代币只占锁仓的 6% 左右。报告认为,Robinhood 在融合路径上的优势,更多体现在它覆盖 38 个国家、拥有超过 2,800 万客户的入口能力。
对于这一变化,ArkStream 援引行业观察者的总结称,「数字资产与传统资产的边界,正在从两个方向同时消融」:加密交易所努力让自己更像传统交易所,传统券商则努力让自己更像加密交易所。从成交增量看,当前领先的是交易所一侧,股票等 RWA 永续合约贡献了本轮最主要增量;券商一侧的链上股票代币仍处于早期。
用户与技术层面的融合也在推进
ArkStream 认为,无论是 Binance 还是 Robinhood,在这个「融合之路」的历史窗口下,目标都是成为全球化、多品种投资品的入口。这种融合不止发生在交易品种上,也体现在用户层和技术层。
在用户层面,截至 2025 年末,全球加密资产持有人约为 7.2 亿至 7.4 亿,约占全球人口 9%。但「持有」并不等于「使用」:去重后的活跃加密用户约 4,000 万至 7,000 万,仅相当于持有人群的 6% 至 10%。ArkStream 认为,Crypto 已经完成了相当规模的资产持有者覆盖,但要成为高频使用的金融基础设施,仍有明显距离。
在技术层面,报告举了两个例子。其一是 Stripe 与 Shopify 在 2025 年宣布,让 34 个国家的数百万商户接受 USDC 付款:消费者用链上 USDC 支付,商户直接收到本地法币,资金像普通银行卡收入一样进入银行账户,商户不需要管理钱包、Gas 费或稳定币兑换。其二是 Polymarket。ArkStream 认为,Polymarket 保留了区块链的可见性,利用稳定币结算、公开持仓和智能合约托管,创造了传统媒体与博彩平台之间原本不存在的实时概率市场。它的突破在于,让政治观察者、交易员、记者和普通公众开始把链上价格当作信息来源,而圈外用户是否购买加密资产反而变得次要。
报告称,过去提到 Crypto,人们首先想到的是加密朋克、投机市场、边缘市场和金融试验场;随着 RWA 推进,Crypto 正在成为现实生活的一部分,也从现实生活中获取新的成长养料。
回购型代币在三季度明显跑赢其他山寨币
在 RWA、代币化股票和稳定币等「类 TradFi」资产持续吸引增量资金的背景下,ArkStream 将问题转向加密原生代币:它们该如何证��自己具备留住资金的能力。报告把「回购型代币」视作关键观察对象,即将协议收入的一部分用于在二级市场回购并销毁或再分配自身代币的项目,典型案例包括 Hyperliquid 的 HYPE 和 Pump.fun 的 PUMP。ArkStream 认为,这类项目是市场检验「协议能否产生真实现金流、能否反哺代币价值」的一把尺子,而这与 RWA 资产强调「现金流和收益可验证」的逻辑相呼应。
ArkStream 统计了币安上的项目表现,统计口径以现货为主、合约为补充。按三季度整体表现看,回购组 33 个代币平均上涨 78.6%,比特币上涨 42.6%,8 个大市值山寨币平均上涨 69.2%,544 个小市值山寨币平均上涨 58.8%。如果从 8 月 19 日比特币真正转强算到季度末,回购组平均上涨 71.6%,比特币上涨 29.2%,大山寨上涨 55.4%,小山寨上涨 41.4%。无论看整个季度,还是只看 8 月 19 日之后,回购组代币都跑赢了其他山寨币。
报告还指出一个现象:大市值山寨币相较比特币具备更高弹性,但小市值山寨币整体表现反而不如大山寨。小山寨平均涨幅虽高于比特币,但那更多是在此前跌幅更深基础上的反弹;小市值山寨币对比特币的汇率仍处于多年低位。ArkStream 由此认为,绝大多数山寨币如果既没有回购机制支撑代币价值捕获,也无法像 meme 那样吸引市场注意力,后续只会逐渐凋零。
这也是 ArkStream 对当前周期的核心判断之一。报告称,RWA、代币化股票等资产凭借底层现金流更清晰、监管认可度更高的优势持续吸引增量资金;加密原生项目如果不能证明自己具备可持续、可验证的协议收入和价值捕获机制,不论是回购、分红还是其他形式,就很可能在下一轮资金再配置中被边缘化。相对而言,少数真正具备现金流造血能力、并愿意通过回购等机制向代币持有人让渡价值的头部协议,如 Hyperliquid,可能会在「类 RWA 化」的估值体系重构中脱颖而出,成为连接 Crypto 原生叙事与传统金融估值逻辑的桥梁。
ArkStream 最后表示,未来几个季度,「协议收入与回购的可持续性」将取代单纯的 TVL 或交易量,成为衡量加密项目基本面质量更重要的指标。投机需求不会消失,meme 和叙事型项目依然有其市场空间;但对大多数项目而言,单纯依靠发币融资的时代已经过去。报告提到,行文期间 Blast 与 Abstract 宣布关闭,同一时期中心化交易所也在持续下架加密资产,Binance 在三季度累计下架了 15 个现货资产和 13 个合约资产。ArkStream 将这种出清视为 Crypto 在 RWA 融合路径上的必要阵痛。
ArkStream 的结论
报告最后再次概括了三条主线。宏观层面,美伊冲突反复升级,推动布伦特原油从 73.74 美元升至 108 美元以上,汽油价格同比上涨 27.4%,消费者一年期通胀预期升至 4.6%;美联储完成 2023 年以来首次加息,市场认为年底前再加一次的概率约 94%,10 年期美债收益率在 9 月 28 日升至 5.25%,为 2007 年 6 月以来最高;比特币与纳指同涨同跌,与黄金走势脱钩。
加密层面,8·19 之后市场明显修复,比特币三季度上涨 42%,但山寨季指数和比特币市占率显示资金仍集中在比特币;加密资产永续合约在 7 月见底、9 月回升,但三季度成交仍低于一季度;Robinhood Chain 与 Arc 上线后交易规模增长很快,不过交易端仍以 meme 为主,股票代币与机构结算仍处早期。
行业层面,本轮 RWA 牛市主要体现在 Binance、Hyperliquid 上股票等 RWA 永续合约的成交增长,这是 2026 年加密行业最主要的成交增量;链上 RWA 规模年内增长 85.2%;meme 牛市不再,新资金主要通过 ETF 进入比特币;加密原生项目中,有协议收入、持续回购的代币明显跑赢其他山寨币。
ArkStream 的基本判断是,在霍尔木兹海峡恢复通航、油价和国债利率明显回落之前,比特币大概率仍将跟随美股风险偏好波动;而加密项目之间的分化,可能会继续扩大,「协议收入与回购的可持续性」将成为更重要的筛选标准。