


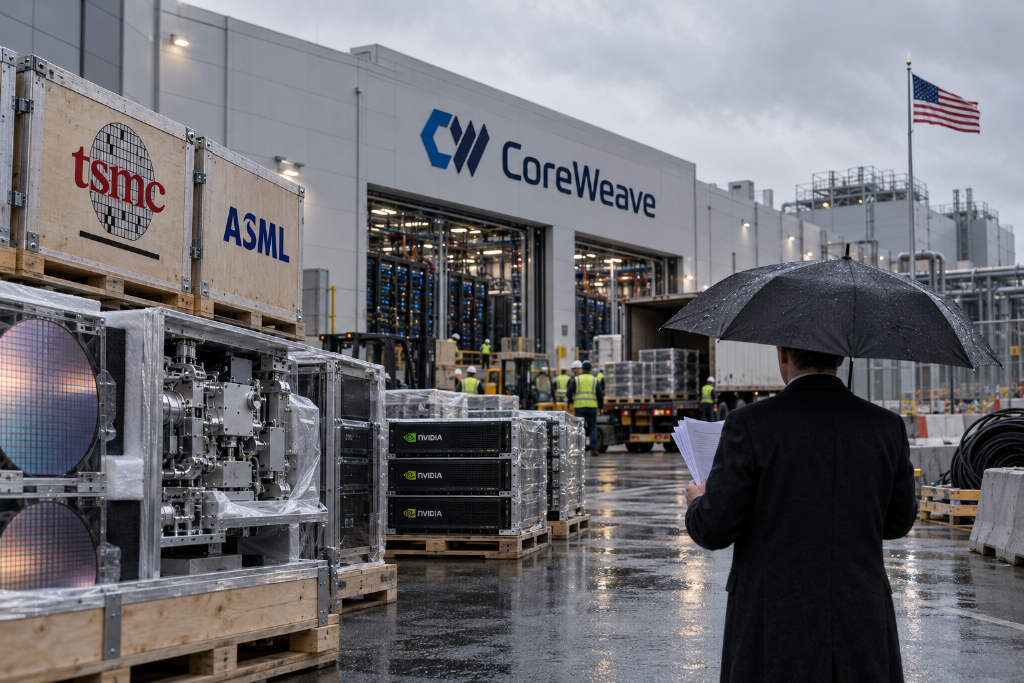
本周披露的两份半导体财报,与 AI 算力市场的债券表现形成了明显反差。台积电第三季度净利润同比增长 68.7%,ASML 净利润环比增长约 70%,上游半导体企业继续刷新盈利水平;但在下游,获得英伟达支持的美国 AI 云计算公司 CoreWeave 虽然手握千亿美元级订单,债券却遭到市场抛售,其中一笔债券的收益率升至约 15%。与此同时,据英国《金融时报》报道,Anthropic 正筹备的大型芯片融资中,部分次级债需要提供超过 10% 的收益率。
同样受益于 AI 算力需求,上游企业的利润已经体现在财报里,下游运营商却仍要为采购芯片、建设机房持续筹集大额资金。这种差异,已经开始反映在债券定价和投资者对债务风险的判断中。
上游利润已经兑现,下游投入仍在回收
台积电第三季度收入达到 1.49 万亿新台币,约合 467.2 亿美元;净利润为 7,630.6 亿新台币,约合 239 亿美元,同比增长 68.7%,净利率达到 51.1%。其中,7 纳米及更先进制程占晶圆收入的 79%,刚开始量产爬坡的 2 纳米已贡献 8%。
ASML 同期表现也较强。公司季度收入达到 116.62 亿欧元,约合 130.5 亿美元;净利润升至 49.6 亿欧元,约合 55.5 亿美元。新光刻系统销量则由上一季度的 86 台增至 113 台。
两家公司的收入并不全部来自 AI,但先进制程和设备需求带来的利润增长,已经直接反映在财报中。ASML 还表示,部分客户已经开始讨论 2029 年和 2030 年的设备订单,现有生产计划可能无法满足 2027 年和 2028 年的需求。
CoreWeave 的经营状况则完全不同。这家向大型 AI 企业出租 GPU 算力的公司,第二季度收入同比增长 112%,达到 25.75 亿美元;截至 6 月底,积压订单约为 1,040 亿美元。不过,同期净利息费用达到 6.4 亿美元,接近季度收入的四分之一,最终净亏损为 6.26 亿美元。
差别主要来自业务模式和资金回收周期。台积电和 ASML 同样需要大额前期投入,但设备和芯片销售已经形成利润。CoreWeave 则需要持续购买 GPU、部署数据中心,再依靠未来数年的客户付款逐步回收成本。设备折旧、利息和运营费用会贯穿整个租赁周期。订单增长提高了未来收入的确定性,也可能同步推高前期资金需求。
千亿美元订单,仍填不上百亿美元资金缺口
相比股价,CoreWeave 的现金流量表更能说明当前处境。
根据 CoreWeave 第二季度提交给美国证券交易委员会的文件,2026 年上半年公司经营活动产生现金流 36.63 亿美元,但购买固定资产的现金支出达到 141.17 亿美元,两者相差约 104.54 亿美元。仅靠现有经营现金流,显然无法覆盖快速扩张所需的设备和基础设施投入,公司仍需依赖借款、股权融资和其他资金来源。
1,040 亿美元积压订单确实提高了未来收入的可见度,但这些合同覆盖多个年度,并不是已经到账的现金。GPU 需要按时交付,数据中心需要完成建设,客户也必须持续履约,公司才能逐步收回投资。长期合同可以降低需求不足的风险,却不能保证企业始终有足够资金支付建设费用和债务本息。
债券市场已经开始反映这种担忧。据路透社报道,CoreWeave 今年 6 月发行的一笔债券,发行收益率约为 9.675%,如今二级市场收益率已升至约 15%。债券价格下跌不会直接提高公司现有固定利率债券的票息,但如果未来还要在类似条件下发新债,新增融资成本可能明显上升。
CoreWeave 仍在寻找更便宜的资金来源。今年公司已经通过 GPU 抵押贷款、高收益债券、可转换债券和股权等方式筹集超过 350 亿美元,并希望通过投资级融资吸引保险公司等长期机构投资者。对一家需要持续扩张算力容量的企业来说,新项目能否拿到足够资金,以及这些资金对应的利息成本是多少,已经成为与客户订单同样重要的问题。
同样是 AI 算力融资,资金价格为何差这么多
并不是所有算力融资都要支付同样高的成本。今年 3 月,CoreWeave 完成一笔 85 亿美元 GPU 抵押融资额度,获得 Moody's A3 和 DBRS A (low) 投资级评级。公司当时披露的参考资金成本约为 5.9%,实际固定利率取决于提款时间。相比之下,其另一笔债券如今的二级市场收益率约为 15%。
两类融资的区别,在于债权人获得的保障不同。这笔 85 亿美元融资以特定 GPU 设备、客户合同和相关数据中心租约作为抵押,采用独立融资主体,对母公司没有一般性追索权;另一笔债券则面临不同的信用风险和偿付条件。投资者不仅要评估 CoreWeave 的客户是否能够持续付款,还要考虑一旦违约,哪些资产可以用于偿债。
Anthropic 正在筹备的融资安排,也体现了这种差异。据《金融时报》援引知情人士报道,公司正为约 1.5 GW 的 Google TPU 部署筹集约 600 亿美元,其中 420 亿美元为获得 Broadcom 额外信用支持的优先级债务,另有 180 亿美元为次级债务。Blackstone 拟参与其中 90 亿美元,并要求超过 10% 的收益率。相关交易尚未全部完成,但即便有未来五年的芯片租赁付款作为支持,承担更高损失风险的次级债投资者仍要求双位数回报。
融资风险也与项目交付进度有关。英国数据中心开发商 Nscale 位于挪威的旗舰项目据报延误约半年,规划容量为 30 MW,目前仅有 6.4 MW 投入运行。对于依赖借款建设机房的企业,施工延期可能意味着利息和建设支出继续累积,而原本预计的租赁收入则被推迟。
这也说明,拥有长期合同并不等于可以拿到相同的融资条件。合同能提供多大保障、设备价值能否覆盖债务、项目能否按期投运,以及资金处于什么偿付顺序,都会影响投资者愿意接受的收益率。相比只比较不同算力公司的订单规模,这些差异更能解释,为什么有些项目可以获得投资级融资,而有些债务却在市场上遭到抛售。
本周观察
台积电和 ASML 的财报显示,先进芯片需求仍在创造可观利润。CoreWeave 虽然手握约 1,040 亿美元订单,但今年上半年经营现金流只有 36.63 亿美元,固定资产现金支出却达到 141.17 亿美元。订单覆盖未来多年,GPU 和机房建设却需要提前投入,这也是算力需求增长与企业现金流承压同时出现的原因。
债券市场反映的是另一层风险。CoreWeave 可以通过有抵押的投资级融资,以约 5.9% 的利率取得部分资金,另一笔债券的二级市场收益率却升至约 15%。两种融资不能直接简单比较,但足以说明,客户合同之外,抵押资产、信用支持和偿付条件同样会影响融资价格。未来分析算力运营商,除了看订单增长,还要看经营现金流能否覆盖设备投入,以及后续融资需要付出多少成本。