
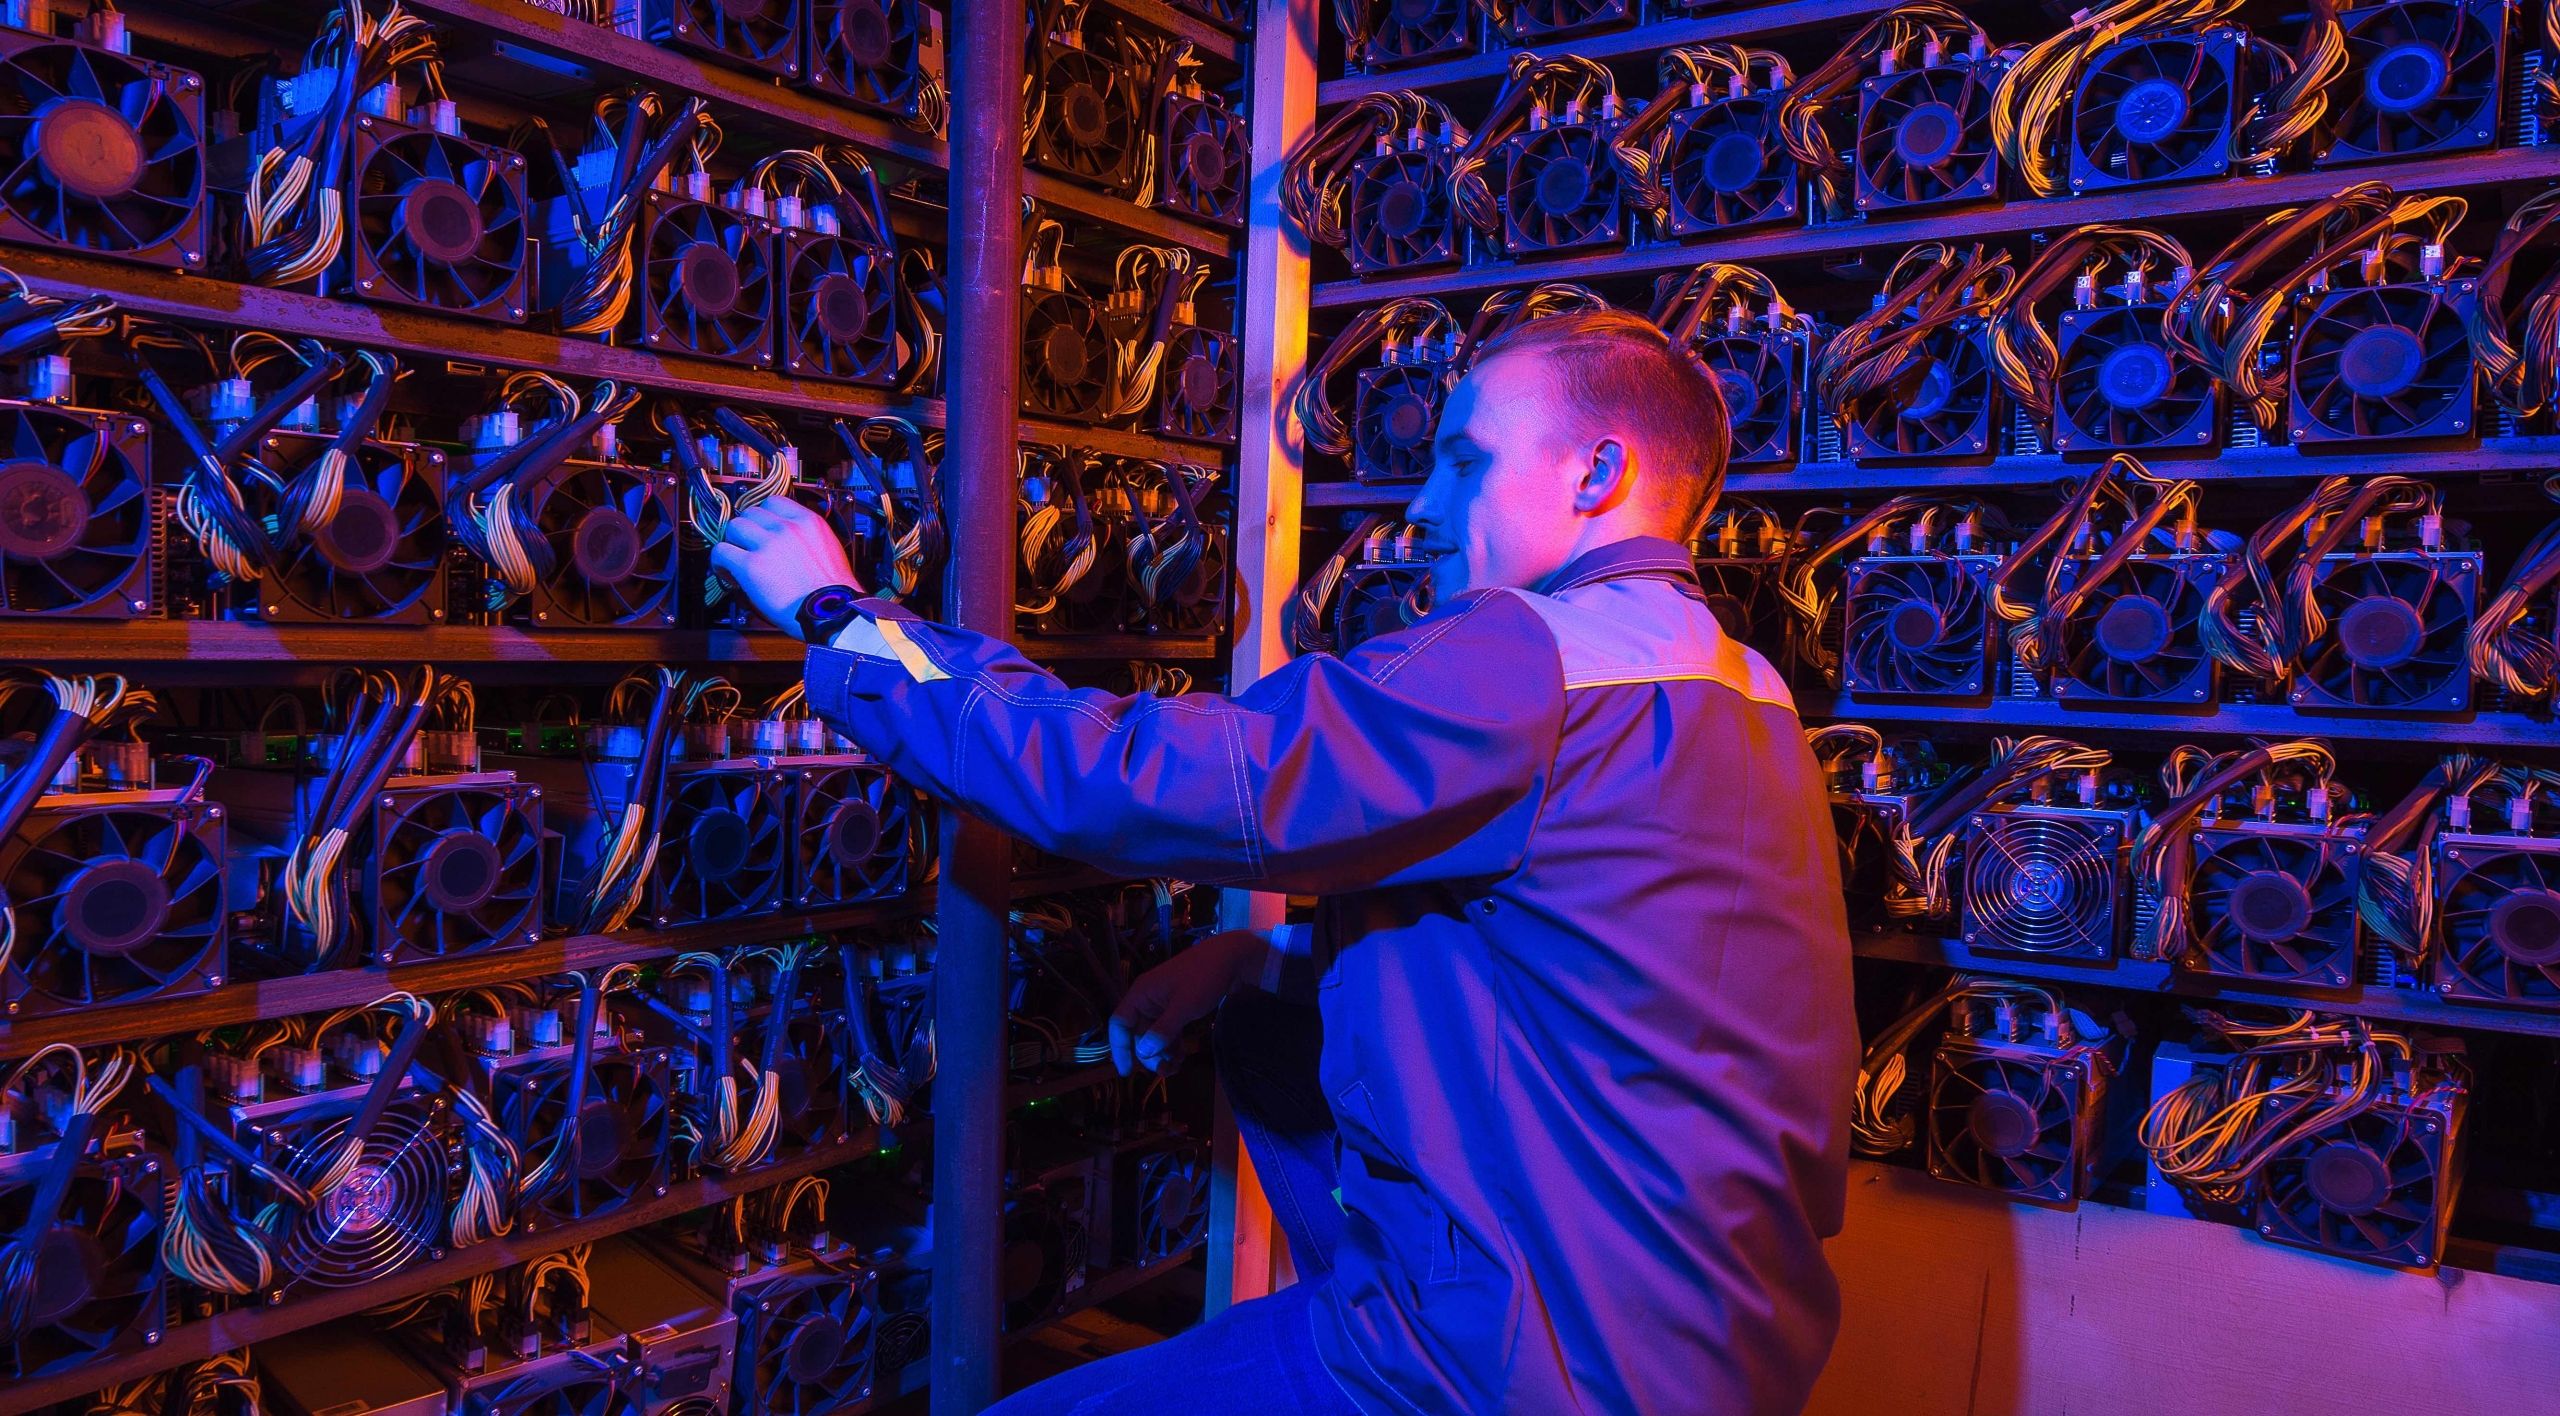
比特币挖矿行业正经历史上最根本的转型,最清晰的信号并非算力或难度调整,而是资产负债表。CoinShares本周发布的Q1 2026挖矿报告显示,公开上市矿企在2025年Q4的加权平均现金成本已攀升至约79,995美元。同期比特币交投于68,000至70,000美元区间,据CoinDesk估算,每挖一枚比特币净亏损约19,000美元。
这些数字显然不可持续。行业的应对举措是大规模转向AI基础设施,彻底改变了这些公司的业务本质。据CoinShares数据,公开矿企部门已累计宣布超过700亿美元的AI与高性能计算合同。CoreWeave与Core Scientific的扩建协议价值102亿美元,为期12年;TeraWulf签下128亿美元HPC收入合同;Hut 8在River Bend校区签署了70亿美元、为期15年的AI基础设施租赁;Cipher Digital与谷歌投资的Fluidstack达成了数十亿美元合作协议。
AI收入占比将从30%飙升至70%
到2026年底,上市矿企来自AI的收入占比可能从当前的约30%跃升至70%。Core Scientific的AI托管收入已占其总收入的39%,TeraWulf达27%,IREN为9%且正快速扩张——其液冷GPU产能在建规模达200兆瓦。这意味着这些挖矿公司正日益成为附带挖矿业务的数据中心运营商。
经济账解释了这一转变。据CoinShares,比特币挖矿基础设施每兆瓦造价约70万至100万美元,而AI基础设施则高达800万至1,500万美元,但AI提供了结构性更高且更稳定的回报。哈希价格——决定矿工每单位算力收入的指标——在3月初跌至历史性减半后低点,约28至30美元每PH/日。在此水平上,使用中代硬件的矿工需将电力成本控制在每千瓦时0.05美元以下才能维持现金盈利。而AI基础设施合同承诺85%以上的利润率,并附带多年收入可见性。
债务与出售BTC:两个融资渠道
报告指出,转型资金主要来自两个渠道。首先是债务:行业整体杠杆率已发生根本变化。IREN现持有五期总额37亿美元的可转换债券;TeraWulf债务总额达57亿美元,分布于可转债及其计算子公司的优先担保票据。第二个渠道是直接出售比特币储备——多家矿企正将持仓兑换为现金,以支撑AI业务扩张所需的资本支出。
这场转型正在改变矿企的估值逻辑:市场已开始按数据中心运营商而非单纯挖矿者来定价这些公司。随着更多高利润AI合同落地,比特币挖矿本身可能退居为次要收入来源。