
Chainalysis 发布的年度东亚加密报告显示,在监管环境、用户结构和使用场景明显分化的背景下,东亚仍是全球最多元的加密市场之一。2025 年 7 月至 2026 年 6 月,该地区加密经济整体小幅收缩,但不同市场的变化方向并不一致:香港的机构平台流入加快,日本用户更多转向 DEX,韩国则继续由散户主导,而中国大陆的加密活动则更多转向点对点稳定币转账。
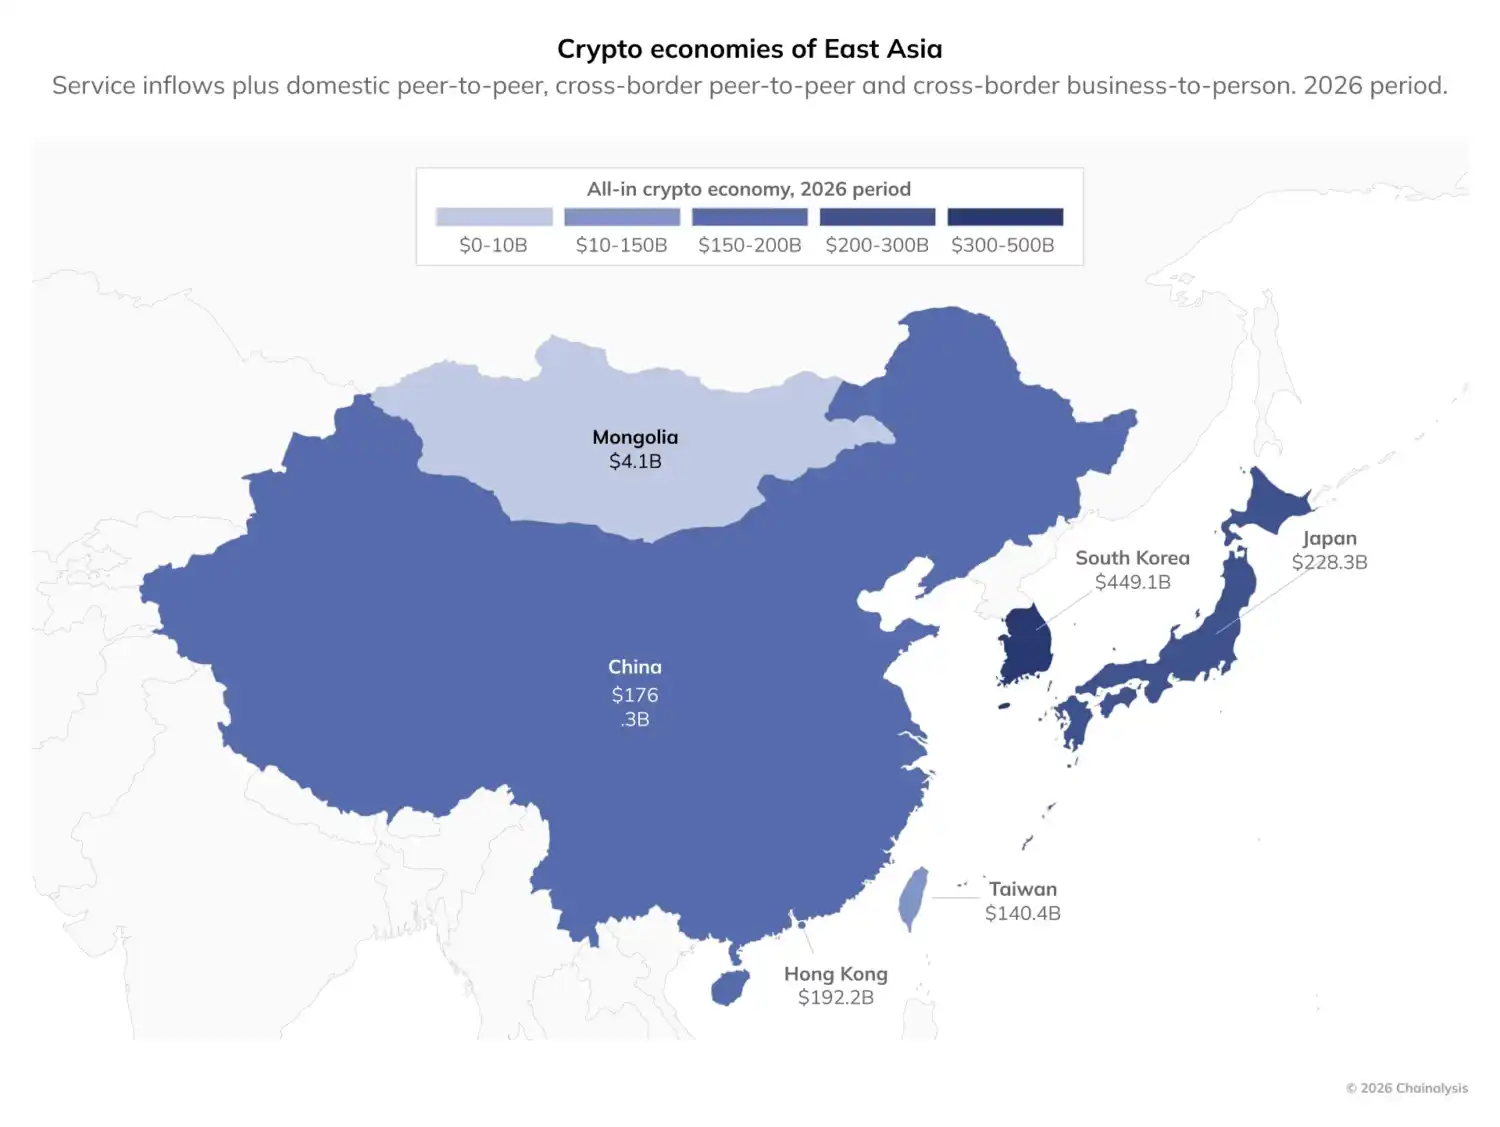
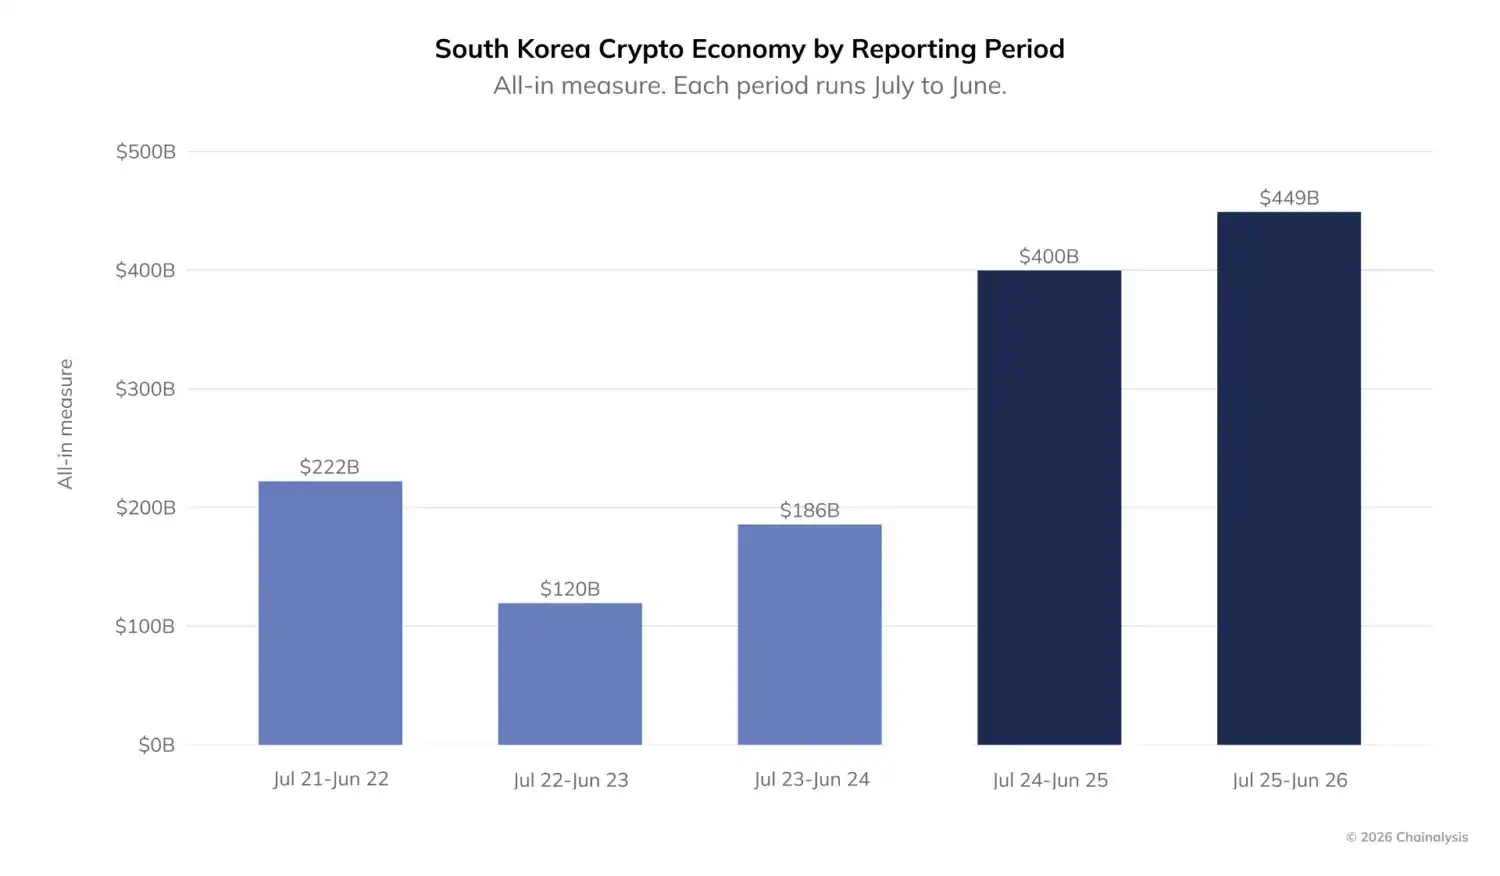
按报告统计,韩国以 4491 亿美元的加密经济规模位居东亚第一,其后依次为日本 2283 亿美元、香港 1922 亿美元、中国大陆 1763 亿美元和台湾 1404 亿美元。
东亚市场分化加深
Chainalysis 称,这一轮区域收缩与全球加密熊市一致,但不足以概括东亚市场的真实情况。报告提到,香港机构平台收到的资金较上一年增加 87%,是东亚增速最快的机构增长;日本服务行业中的 DEX 流入增长 36%。
从市场结构看,香港以及一定程度上的日本更像机构枢纽,其他国家和地区则体现出更明显的草根采用特征。在韩国,加密资产更多被当作金融投资工具;在中国大陆,则更像一条替代性金融通道。Tiger Research 首席执行官 Daniel Kim 表示:「亚洲是一个少见的、既有草根散户深度又有机构火力的地区。」
韩国加密经济规模居东亚首位,AI 代币交易最活跃
报告显示,韩国 2026 统计期内的加密经济规模达到 4490 亿美元,同比增长 12.3%,另有 511 亿美元的交易所相关资金流。Chainalysis 将增长部分归因于韩国交易所生态 16.3% 的扩张,以及市场对 AI 加密资产的集中交易。
韩国区块链周执行董事 Francis Kang 表示,这一增长很大程度上来自韩国「以散户主导著称」的加密市场。报告同时指出,韩国主要金融机构尚未大规模进入该市场,部分原因在于立法障碍。直到 2026 年 2 月,韩国政府才开始放宽长期存在的企业交易加密资产禁令。Kang 说:「如今每家大型银行和证券公司都设有数字资产团队,大多数都在开展稳定币、代币化或托管试点。」
税制因素也在影响韩国市场结构。整个 2026 统计期内,韩国并未实际征收加密税。原定于 2027 年初生效的 22% 加密收益税已多次推迟,受访专家认为未来仍存在再次推迟的可能。与此同时,韩国金融服务委员会在 2025 年 2 月公布路线图,计划向非营利组织、交易所、上市公司和注册专业投资公司开放市场,但以投资为目的的企业参与暂未形成规模。韩国金融情报机构高级审查员 Jinhyeong Jo 表示:「国会讨论的结果,可能对散户投资者的需求和市场参与产生重大影响。」
AI 加密货币成为韩国最热门主题
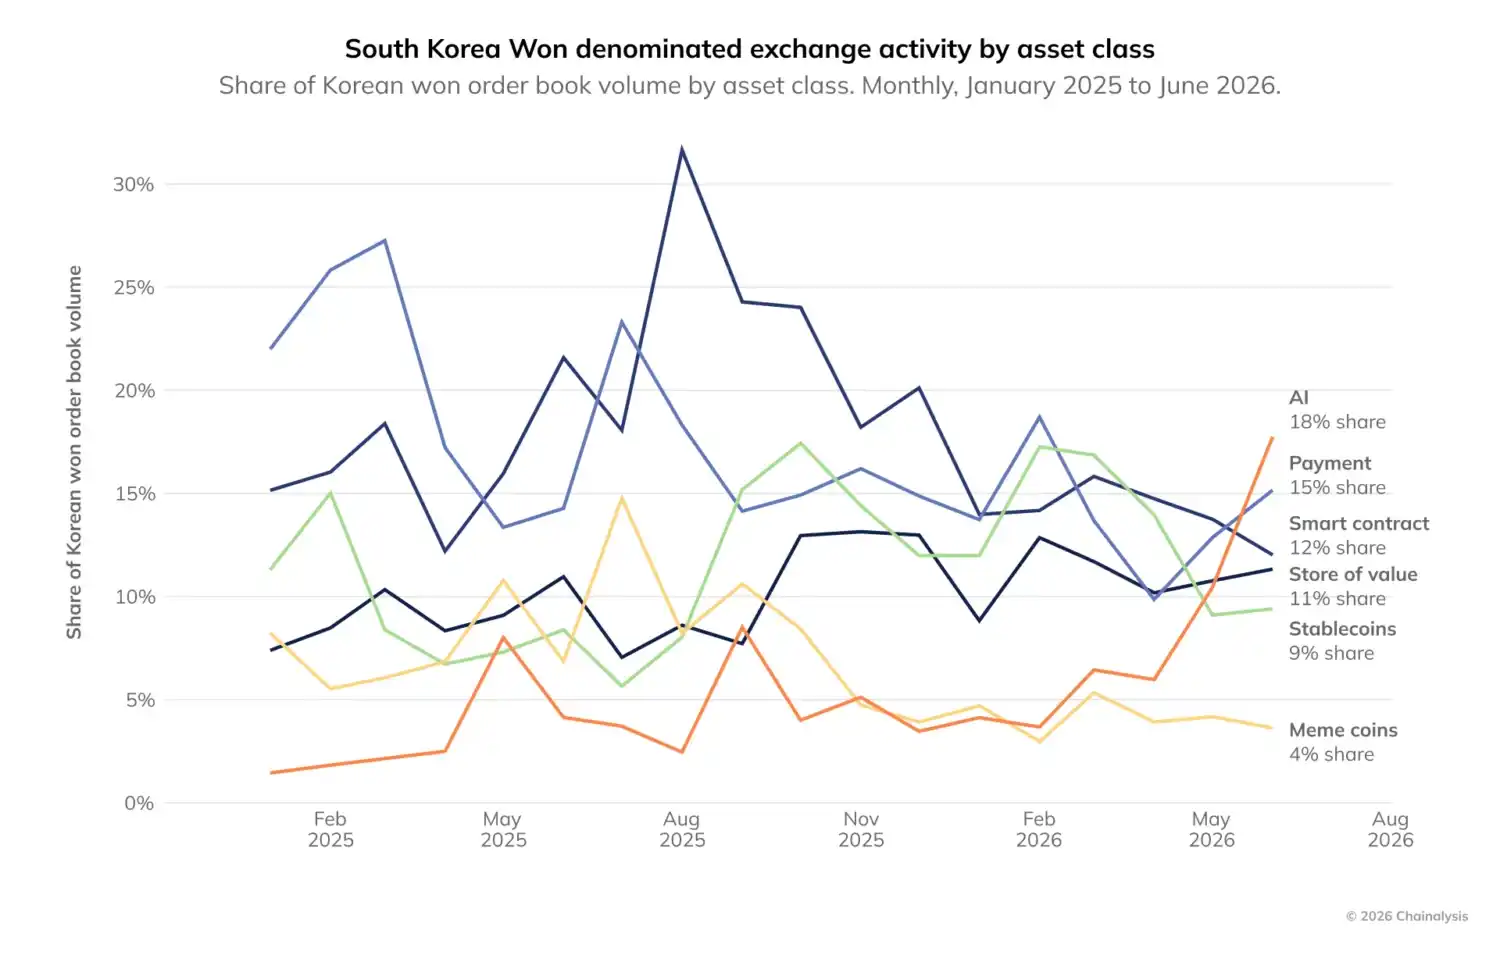
Chainalysis 认为,韩国散户偏好高风险、高回报资产,这一点在 AI 加密货币交易中最为明显。报告将这一趋势与韩国股市中的「AI 交易」相联系,指出韩国主流股市由 SK 海力士主导,而这家公司生产的存储芯片正服务于数据中心扩张。
到 2026 年 6 月,按韩元计价交易量占比计算,AI 加密货币——即 AI 类项目或与 AI 基础设施相关的数字资产——已成为韩国最受欢迎的单一主题投资类别,超过 XRP 等支付类代币。报告特别说明,图中主题类别占比之和并不等于韩元交易量的 100%,未纳入图表的部分由 413 个规模较小或未分类代币构成。
横向比较中,韩国的 AI 加密交易占比明显高于其他市场。2026 年 6 月,日元交易中 AI 加密资产占比仅为 0.91%,韩元对应活动是日元的 19.5 倍;其他主要货币中,巴西雷亚尔为 0.20%,英镑为 0.03%,欧元为 1.02%,均显著低于韩国。
具体代币方面,成交额最高的是 Worldcoin(WLD),达到 74.1 亿美元;SAHARA 为 32 亿美元,VIRTUAL 为 27 亿美元,BIO 为 20 亿美元,NEAR 为 17 亿美元。报告还提到,推动韩国成交量的 AI 代币已轮换过一次,2025 年的领涨者 VIRTUAL、KAITO 已让位给 Worldcoin 和 SAHARA,这反映出韩国散户在该板块的轮动速度和强度高于 Chainalysis 统计的其他市场。
日本消费者仍在场,DEX 使用持续抬升
报告称,日本 2280 亿美元的加密经济通常因机构活动受到关注,但消费者并未缺席。Chainalysis 在 2026 统计期数据中反复看到日本散户留下的交易痕迹。
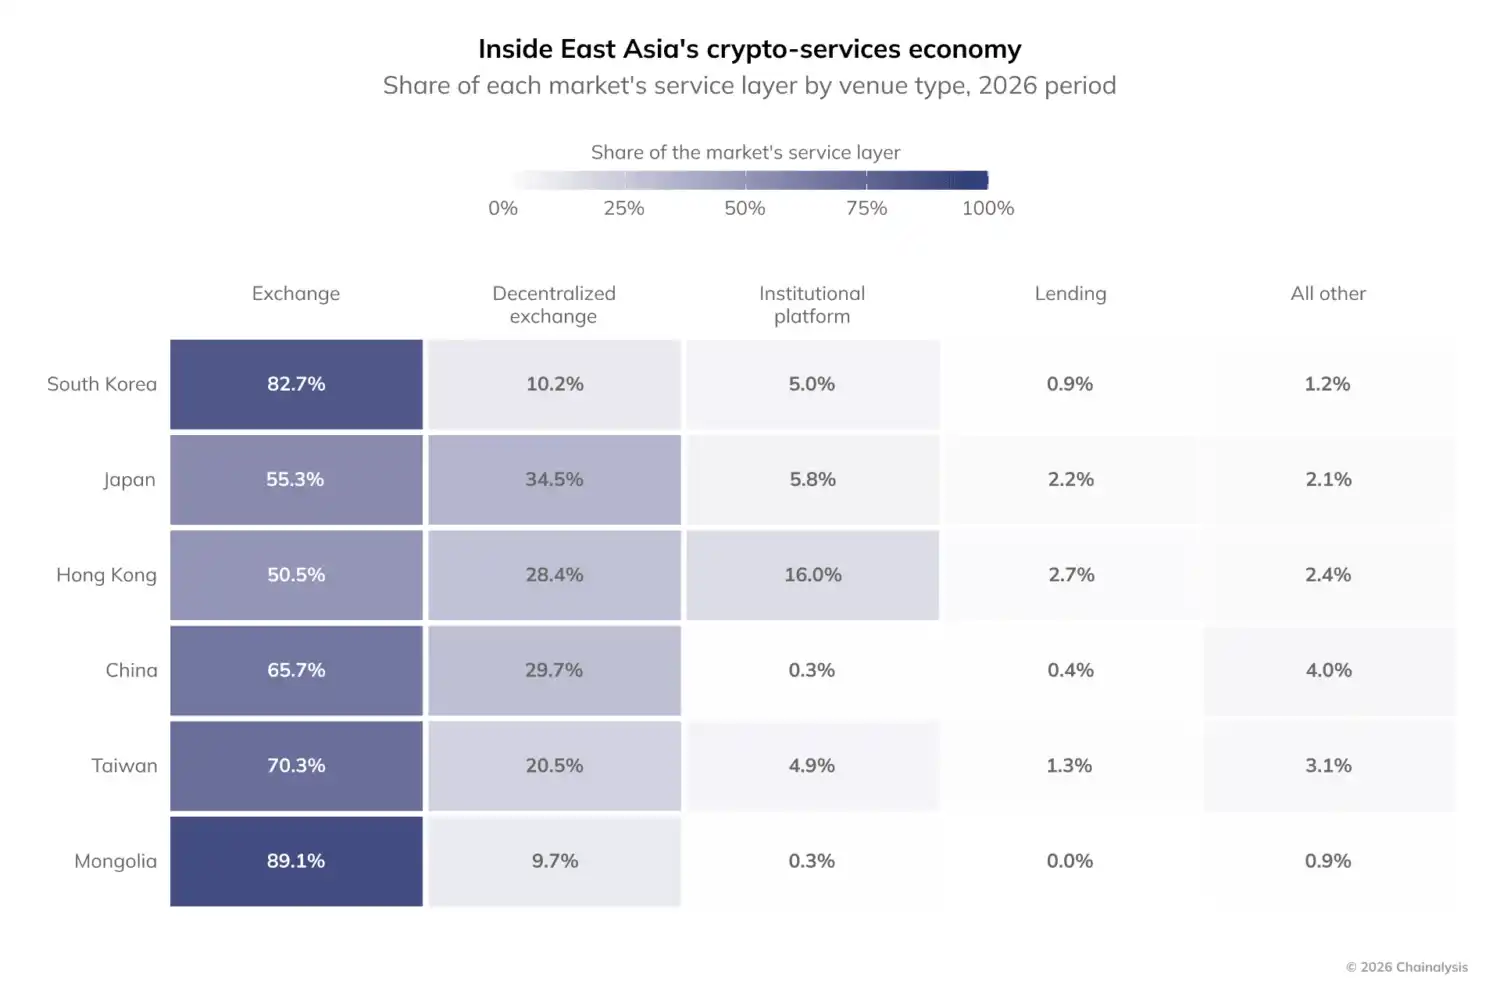
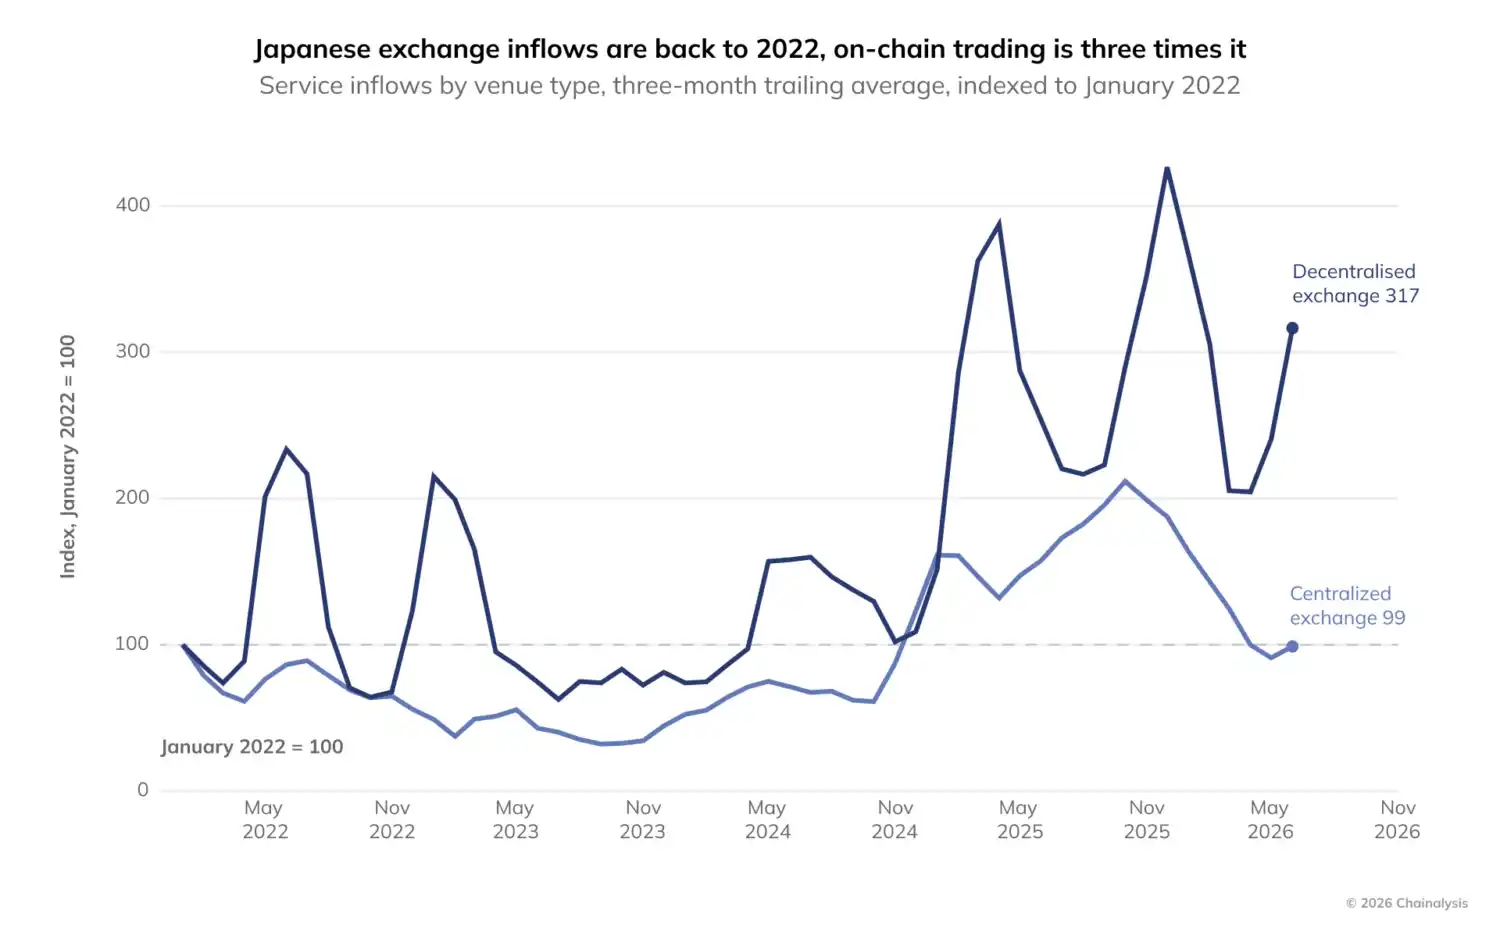
例如,从日本境内交易所提币的用户中,大约每四人就有一人随后将资金转入 DeFi 协议。同期,DEX 在日本服务行业中的市场份额接近 35%,为东亚最高。自 2022 年以来,日本对 DEX 的使用增长超过 200%,而同期 CEX 活动基本持平,这与「日本消费者参与度极低」的看法并不一致。
SBI 旗下 DeFimans 首席执行官 Taishi Sato 表示:「最显眼的活动在永续合约上。」他认为,永续合约在日本受欢迎,与当地交易者长期参与外汇市场有关,因为外汇交易者本就熟悉永续合约所需的对冲语言。Sato 还表示,交易者会将 Hyperliquid 等链上交易场所与股票投资组合结合使用,「用来管理方向性敞口和宏观敞口,而不是单纯把它们当作加密原生的交易场所」。
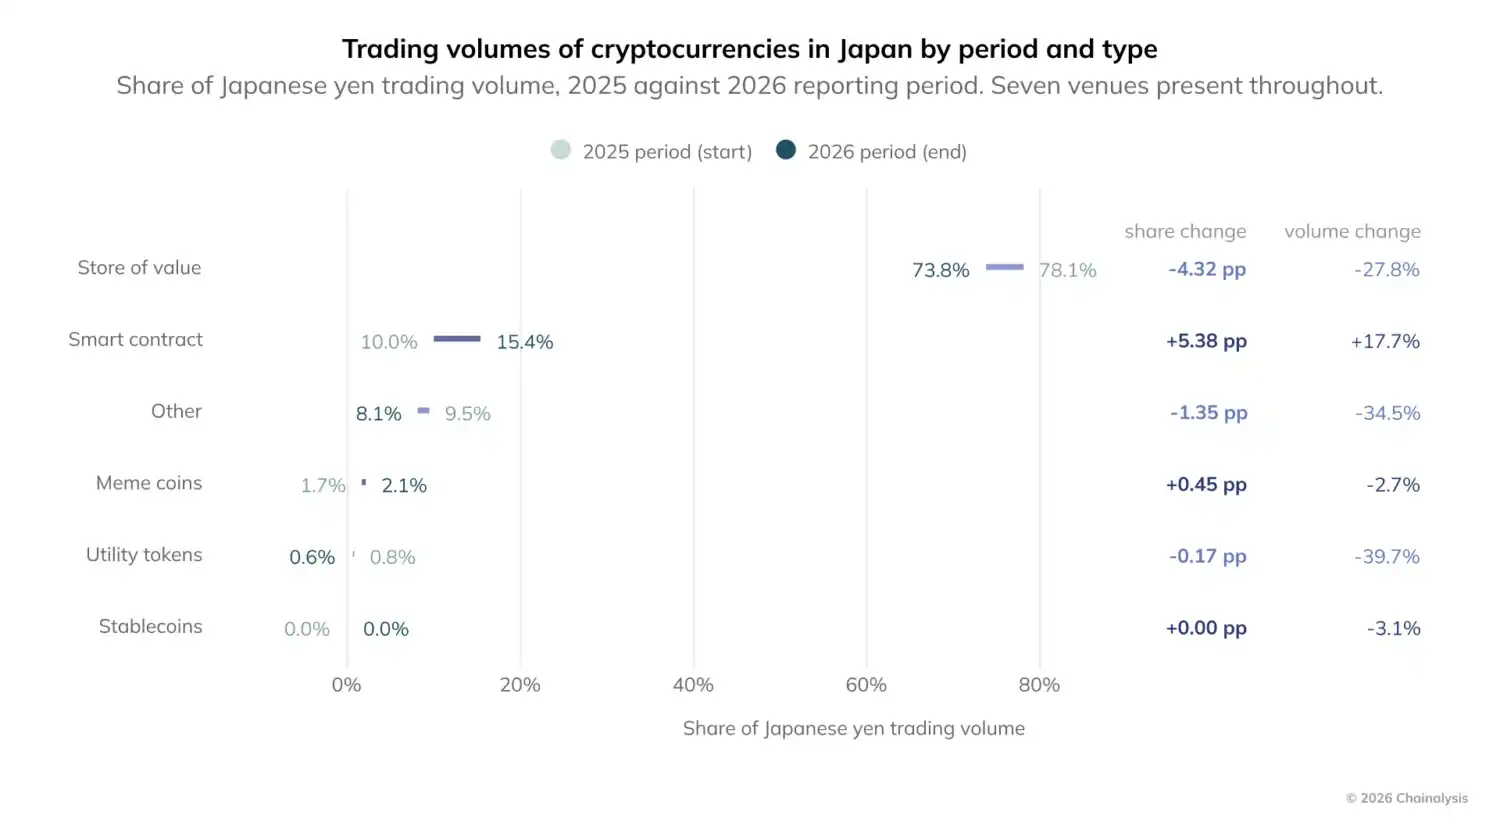
就代币偏好而言,日本市场中最受欢迎的仍是比特币等价值储存类资产,2026 统计期内占日元交易量的 73.8%。不过,这一类别的份额下降了 4.32 个百分点,整体成交量下滑 27%。同期,增长最明显的是以太坊、Solana 等智能合约类代币:其在 2025 统计期占日元交易量 10%,到 2026 统计期结束时升至 15.4%,整体交易量增长 17.7%,成为唯一一个绝对成交量同比增长的日元交易对资产类别。
币安日本总经理 Arisa Toyosaki 表示:「日本拥有庞大而活跃的散户加密群体,但增长一直受到税收待遇和相对保守的投资文化制约。不过,随着税制改革和政府强力推动已经到位,我们相信散户情绪可能在未来 12 个月内发生转变。」
报告指出,在 2026 统计期内,日本加密交易者面临的最高边际税率为 55%。2026 年 7 月推进的一系列税制改革未能纳入本次统计期,但当地专家认为,如果符合条件的收益从当前最高税率调整为约 20% 的分离课税,2027 年日本散户交易量可能明显回升。
日本金融机构仍处在业务确认阶段
Chainalysis 认为,日本机构参与数字资产的实际阶段比市场份额所反映的更早。Bitbank 市场分析师 Yuya Hasegawa 表示:「尤其对金融机构来说,作为一个更宽泛类别的『数字资产』,包括稳定币、现实世界资产(RWA)、代币化存款和支付,正开始被视为一个新的业务领域。」
报告称,日本的银行、券商和支付公司目前仍在判断数字资产是否值得作为正式业务线投入,而非已经进入大规模经营阶段。
受访专家正在关注适合本地使用的加密金融工具推出,尤其是日元稳定币。Hasegawa 表示,首个日元稳定币 JPYC 于 2025 年 10 月推出,可用于国际汇款,也可以与美元稳定币搭配使用。SBI 集团的 JPYSC 则在 2026 年 6 月推出,可用于场外交易、RWA 结算和外汇。
Taishi Sato 表示:「机会不在于取代现有金融体系,而在于把现有体系与链上市场连接起来,让两者之间的基差可以被机构交易。」
香港机构平台份额升至 16%
在香港,报告关注的重点不只是市场规模,更是参与者构成。香港 1920 亿美元的加密经济中,机构平台所占比重继续上升。币安亚太区负责人 SB Seker 表示:「香港近年来的发展表明,监管清晰与金融创新可以齐头并进。」
报告提到,香港首个五年规划和最新一份施政报告都将稳定币、代币化金融和央行数字货币列为战略重点。香港在 2026 年发出首批稳定币牌照,并已进入有机构参与的市场测试阶段。QCP Group 认为,这一方向可能「有利于规模更大、风控良好且持有正规牌照的运营商」,一方面抬高小型公司的进入门槛,另一方面也提高了整体市场可信度。
数据上看,包含 OTC 柜台、托管机构和做市商在内的机构平台,在 2026 统计期内占香港服务类流入的 16%,而两年前约为 9%。东亚其他市场没有一个超过 6%。其中,托管和主经纪商服务以及做市商两类合计占该类别的 85%。报告据此认为,香港已形成跨境机构交易结算层的功能。
同期,香港吸引了近 240 亿美元的入境服务对服务转账,约为日本的 6 倍、韩国的 44 倍;出境相关资金流约 110 亿美元,显示香港已成为亚洲机构资本流动的双向通道。
从 2022 年年中开始,香港累计净 B2B 流入持续上升,到 2026 年年中达到 174 亿美元。相对地,同期非 B2B 渠道净额始终为负,这意味着基于钱包的资金在流出香港,而服务对服务资金在流入。Chainalysis 认为,这表明机构资本并非仅通过香港中转,而是在受监管边界内沉淀。
中国大陆 P2P 稳定币活动显著抬升
报告称,中国大陆的加密经济仍然难以追踪。长期存在的官方禁令压制了本地服务型资金流,但加密活动并未消失。Chainalysis 估计,中国大陆在 2026 统计期内的加密经济规模至少为 1760 亿美元,真实规模可能更高。
这一估算主要基于点对点经济。与东亚其他市场以及全球大多数加密使用国家不同,中国大陆加密经济的大部分由人与人之间的资金流驱动,而不是交易所流入流出。2026 统计期内,中国大陆国内 P2P 经济占其全口径加密经济的 59.1%,是上一统计期的 3.5 倍。
报告最受关注的数据之一是,自 2024 年第一季度至 2026 年第二季度,中国大陆发送点对点稳定币交易的独立钱包数量增长了 43 倍。
Chainalysis 同时提出一个「工作假设」:中国社会信用政策扩展可能与这一变化存在时间上的对应关系。报告写道,2025 年 3 月,也就是其统计期开始前数月,官方将社会信用体系扩展至金融和互联网领域。该体系通过行为评分和黑名单限制个人获得出行、信贷、就业和金融服务,并在过去几年逐步与银行合规基础设施整合。
Chainalysis 在链上数据中看到,大约从 2025 年 3 月开始,稳定币用于国内支付的采用速度出现明显变化。在 1 月至 2 月环比略有下降后,月度环比转为正值,并从 3 月起连续 13 个完整月度周期保持较显著增长。由于图中每根柱子表示的是当月新增量而非总量,柱体持续抬升意味着每个月新增规模都高于前一个月。报告给出的数据是:从 2025 年 3 月约 2.4 亿美元,增长到一年后接近 50 亿美元。
报告称,这种变化更像是系统性转变,而不是一次性冲高。它并未造成活动在短时间内陡增,而是以缓慢但持续的方式推动中国境内使用加密资产。
在可能机制上,Chainalysis 提出两个解释方向。其一,被社会信用体系列入黑名单、传统支付渠道受限的个人,可能转向更具抗审查能力的加密替代方案;其二,一些希望避开既有监控系统的人,可能选择使用加密资产而不是正规支付渠道,例如先在国内电商平台发布商品信息,再通过 Telegram 分享加密地址完成付款。
报告强调,这目前仅是工作假设。不过,稳定币被快速用于中国大陆国内 P2P 支付,时间上确实可追溯到 2025 年 3 月。当时,100 美元以下转账额增长 996%,100 美元至 1000 美元区间增长 1057%,1000 美元至 1 万美元区间增长 1321%。
稳定币周转速度达到全球平均 3 倍以上
为了判断这些资金流更像投资还是支付,Chainalysis 还统计了中国大陆的稳定币流通速度。报告援引经济学概念称,货币流通速度指一定时期内货币单位完成周转的次数,数值越高,意味着同一单位货币在参与者之间流转得越频繁。
报告数据显示,中国大陆自托管稳定币持仓的年周转速度达到 33.2 次,是全球平均 9.3 次的 3 倍以上,也高于东亚其他可比市场:日本为 9.9 次,香港为 6.1 次,韩国为 5.1 次,台湾为 3.5 次。
在平均 31 亿美元持仓基础上,中国大陆在 2026 统计期内通过 1810 万笔转账转移了 1041 亿美元。Chainalysis 据此判断,中国大陆高流通速度更符合「把稳定币作为营运资金而非价值储存手段」的用户画像。如果一种资产正在成为可以使用的国内支付通道,链上表现通常就会接近这种状态。
监管路径差异正在重塑东亚市场结构
Daniel Kim 表示:「在一个长期由散户驱动的市场中,重心正在向机构转移。」Chainalysis 认为,推动这一转变的核心变量是监管。
从报告给出的对比来看,中国大陆选择禁令后,加密活动并未消失,而是转移到点对点稳定币转账中;日本、香港、新加坡和韩国则选择建立受监管准入制度,希望将活动纳入持牌边界。现阶段的结果并不相同:仅香港自 2024 年底以来就吸引了 174 亿美元的机构净流入,而韩国的增长几乎完全由散户交易者驱动。
报告最后提出,监管式准入能否把机构、散户与跨境活动都引导至合规轨道,还是仍会有一部分活动转向境外,仍有待后续数据验证。