ChainFeeds 早报聚焦三条市场主线
ChainFeeds 9 月 12 日发布的投研早报,重点讨论了 Uniswap 新经济模型下 UNI 的价值捕获、Robinhood 链上新平台 CME 的产品机制,以及 ZEC 在涨入市值前十后再次引发的历史争议。
这份早报还收录了 a16z 关于无需许可网络金融合规框架的英文长推,以及 Odaily 对交易员 loracle 做空 HYPE 后续仓位与资产情况的梳理。
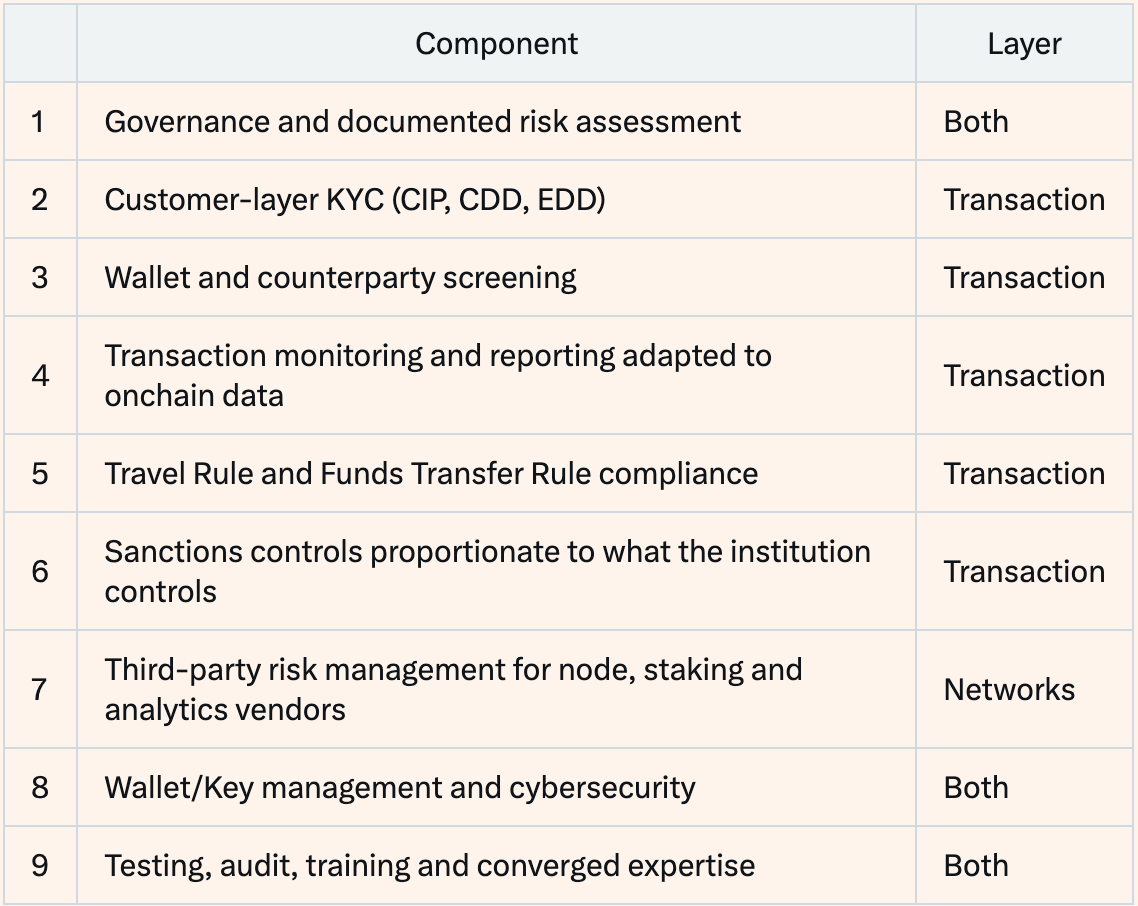
a16z:无需许可网络可以纳入现有金融合规框架
a16z 在被 ChainFeeds 收录的英文长推中表示,监管机构实际上已经明确承认,金融机构可以调整自身的金融完整性合规体系,以适应无需许可网络等技术创新。
文章提到,Franklin Templeton 自 2021 年以来一直将其链上美国政府货币基金的官方份额登记保存在无需许可区块链上,并于 2025 年 2 月接入 Solana;BlackRock 自 2024 年 3 月以来一直在以太坊上发行其代币化货币市场基金的份额;2025 年 1 月,Apollo 也在 6 个无需许可网络上提供其 Diversified Credit Fund 的代币化投资渠道。
在 a16z 看来,一些传统金融机构之所以仍转向许可制网络,原因在于它们假定只有一组身份已知且经过验证的参与者,才能满足《银行保密法》下的 AML/CFT 要求以及美国制裁法律。但文章认为,这一前提并不成立。金融机构可以在无需许可区块链上构建产品和进行交易,并在其实际控制的业务层引入基于风险的合规措施,以履行现有法律义务。
文章将无需许可网络视为一种基础设施,类比今天的公共互联网和电话网络。金融机构在这些共享系统中,并不会知道所有用户身份,也不会筛查所有基础设施运营者。
围绕制裁风险,a16z 提到,金融机构担心自己可能在不知情的情况下与受制裁或非法行为者发生联系,比如向受制裁主体运营的验证者支付网络费用、无意中与受制裁主体交易,或收到历史上曾与非法主体发生联系的加密资产。文章认为,这类由协议中介、非主动选择形成的接触,并不是制裁法律主要针对的行为。机构提交交易后,协议通常根据质押比例等规则以伪随机方式决定由哪个验证者打包,机构既不能自行选择验证者,也无法与其协商网络费用。
文章还提到,2025 年 11 月,美国 OCC 发布解释函 1186,确认银行可以在区块链网络上支付网络费用,也可以持有支付这些费用所需的加密资产。相关解释以以太坊这一无需许可网络为例,且并未对许可制与无需许可网络作出区分。
隐私是另一项核心顾虑。a16z 指出,金融完整性并不要求所有信息完全公开,而是要求必要信息可以被金融机构、交易对手和监管者验证。文章列举称,现有密码学技术已经可以在不公开底层数据的情况下,证明交易对手不在 SDN List 中,或证明储备资产超过负债,同时不披露账簿与交易对手身份。来源证明可以证明某项资产从未来自特定非法资产集合,而不必公开完整交易关系;机密转账技术则可以加密链上的交易金额和余额,同时保留可向监管人员提供的查看密钥。
按照文章说法,地址轮换、账户抽象、分层托管,以及配合链上转账传输 Travel Rule 数据的消息协议等技术已经投入使用;带有审计密钥的机密转账已经推出;无制裁状态证明、针对特定集合的资产来源证明等技术仍处于试点或研究阶段。
Uniswap:7 个月协议收入 2820 万美元,UNI 价值捕获路径被重新梳理
Token Terminal 在另一篇英文长推中,把讨论焦点放在 UNIfication 之后 Uniswap 的组织分工和 UNI 的价值捕获方式上。文章认为,UNIfication 重新划分了 Uniswap Foundation 与 Uniswap Labs 之间的职责,也改变了协议经济价值与 UNI 之间的关系。
根据文章描述,UNIfication 将此前主要由 Uniswap Foundation 承担的大部分生态开发和增长职能转交给 Uniswap Labs,包括生态支持与资助、治理支持和开发者关系,Foundation 的大部分员工也转入 Labs。调整后,Labs 除了原有的协议与产品开发,还负责更广泛的生态发展和增长工作;Foundation 则保留规模更小的团队,继续负责资助、激励等特定工作,并继续担任 DUNI 的 Ministerial Agent。
新模式还引入了每年 2000 万枚 UNI 的增长预算,作为 Labs 提供相关服务的资金,由现有治理金库按季度拨付,且 UNIfication 已批准两年预算。相关资金可用于协议开发、集成、资助、激励、合作伙伴关系、开发者活动及其他增长计划。UNIfication 于 2025 年 12 月下旬正式执行,首笔季度拨款 500 万枚 UNI 已于 2026 年 1 月转给 Labs。
文章将调整后的结构概括为三部分:UNI Governance 负责决策,DUNI 为治理提供法律能力,Uniswap Labs 负责执行,Foundation 继续承担部分明确职责。
在经济模型层面,文章从交易者、交易量、交易手续费与协议收入的关系展开。月活跃交易者衡量参与程度,交易量衡量通过协议交换的资产价值,交易手续费则对应这些活动产生的经济价值。协议收入,指的是交易手续费中被协议层捕获的部分。
真正把协议收入与 UNI 联系起来的是销毁机制。当累积的协议手续费被释放时,需要永久销毁 UNI。文章称,这一机制建立在 Uniswap 已形成的大规模经济活动之上。截至 2026 年 8 月 8 日,根据 Token Terminal 数据,Uniswap 累计处理约 3.7 万亿美元交易量,并产生约 51 亿美元交易手续费。
文章也强调,过去这些手续费全部归流动性提供者所有;协议费启用后,变化的是部分手续费的分配方式,而不是凭空创造新的交易活动。以 Uniswap v2 为例,总 Swap Fee 仍为 0.30%,其中 0.25% 归流动性提供者,0.05% 归协议。v3 的设置更灵活,UNI 治理可以对不同池子分别设定协议费。
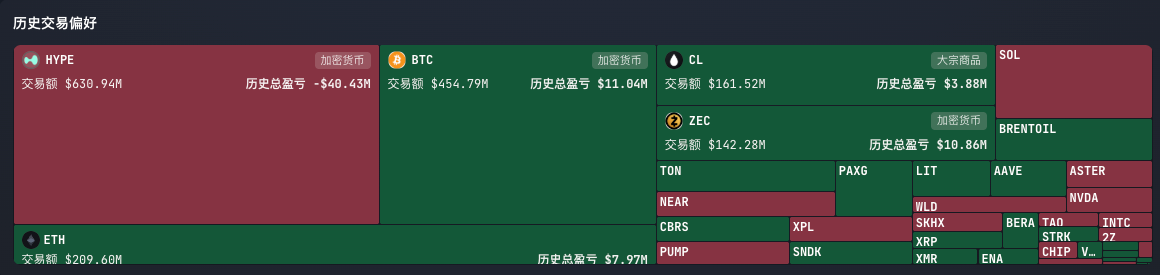
协议收入与 UNI 销毁之间,通过 TokenJar 和 Firepit 两个智能合约相连。协议收取的手续费会以多种代币形式进入不可变合约 TokenJar 并持续累积;Firepit 负责释放这些资产。市场参与者支付一定数量的 UNI,即可获得 TokenJar 中积累的资产,而支付的 UNI 会被永久销毁。因此,协议本身不需要主动出售手续费资产来买入 UNI。
这套机制与向 UNI 持有者直接分配协议收入不同。文章指出,UNI 持有者不会像领取股息或现金分红那样直接获得手续费资产,协议收入提供的是持续减少 UNI 供应量的经济基础。
数据方面,Token Terminal 称,2026 年 1 月至 7 月,Uniswap 共实现约 2820 万美元协议收入,同期交易手续费约为 2.979 亿美元,对应协议收入约占交易手续费的 9.5%。按这一口径计算,每产生 100 美元交易手续费,约有 9.50 美元被协议层捕获。文章认为,协议收入和持续 UNI 销毁的出现,使投资者可以更直接地观察 Uniswap 的经济活动、协议价值捕获与 UNI 供应减少之间的关系。
loracle:从 HYPE 最大多头到最大空头,合约利润被全部抹去
Odaily 的文章则聚焦链上交易员 loracle。文中称,近一两个月 Meme 行情升温,链上跑出不少市值过亿美元的 Meme 币,而 loracle 选择逆势做空,被称为这一轮名副其实的 Meme 币第一空头。
据文中引用的链上数据,loracle 目前在 Hyperliquid 持有 3 倍杠杆 PONS 空单,持仓 2775 万枚 PONS,持仓价值超过 1650 万美元,平均开仓价为 0.665 美元;因近期 Meme 集体回调,截止发稿前浮盈约 100 万美元。loracle 还是 CASHCAT 第一空头,持有 3 倍杠杆 CASHCAT 空单,持仓 3630 万枚 CASHCAT,持仓价值超过 620 万美元,平均开仓价为 0.2 美元,截止发稿前浮盈约 130 万美元。
文章提到,在 PONS 达到历史新高时,loracle 的 PONS 空单巅峰浮亏曾超过 690 万美元。海外 KOL MLM 一度想组建团队猎杀 loracle,并在 X 平台发文称已筹集了 8 位数的资金体量,但迟迟没有行动。按照文章说法,loracle 似乎并不紧张自己的仓位被公开,甚至公开喊话 Robinhood CEO Vlad Tenev,希望其协调做市商为 PONS/USDG 市场增加流动性。
回顾其交易轨迹,文章称 loracle 最初以约 744 万美元本金起步,通过做多 HYPE 加上 BTC、ETH 波段交易,经过超过 10 个月,至 2026 年初其账户盈利迅速做到约 4200 万美元,曾单周实现约 1150 万美元利润,一度成为链上最大 HYPE 多头。
此后,loracle 的交易开始多元化,涉及 NVDA、PAXG、原油、ZEC、TON、LIT 等,多空结合,一度被称为加密原生宏观交易员。今年 5 月前后,其累计利润仍维持在 3700 万美元附近。
转折发生在其转而做空 HYPE 之后。文章称,曾经的 Hyperliquid 生态贡献者和最大多头,后来成为 HYPE 最大空头,名义仓位最高曾达上亿美元。4 月末,loracle 开出第一笔价值约 1100 万美元、5 倍杠杆的 HYPE 空单,当时 HYPE 价格约 40 美元。进入 5 月后,HYPE 持续上涨,loracle 继续加码做空,到 5 月末,其 HYPE 空单头寸已达 1.03 亿美元。6 月初,HYPE 创下 75 美元历史新高,loracle 开始平仓。文章称,仅约 1 个月时间,其用 10 个多月获得的超过 4000 万美元永续合约盈利被全部抹去;截至 6 月 2 日完全平仓后,loracle 在 HYPE 上亏损超过 4600 万美元。截止发稿前,loracle 合约总亏损约 2500 万美元。
不过,文章也提到,此前有链上分析师认为,loracle 并非裸空 HYPE。作为 Hyperliquid 早期贡献者,他持有大量 HYPE 现货,价值超过数亿美元,其中绝大部分处于质押状态,因此其 HYPE 空单曾被视作套保操作。
据多个链上分析师追踪,其两个 HYPE 质押地址在高峰时共有 494.8 万枚 HYPE 处于质押中。若按当前 HYPE 价格计算,总价值达 3.85 亿美元。如今,其中一个地址最初质押的 335 万枚 HYPE 已被全部提出,另一个地址仅剩 96940 枚 HYPE 仍在质押中;再加上交易地址中持有的 24 万枚 HYPE,loracle 当前共持有约 33.6 万枚 HYPE,总价值约 2620 万美元。
文章称,从今年 4 月起,loracle 就开始陆续出售持有的 HYPE。4 月初,他平均以 35 美元的价格出售约 45 万枚 HYPE,总价值约 1500 万美元。5 月份,loracle 累计解锁 3 次、共计 200.8 万枚 HYPE;在可清晰追踪的链上记录中,他于 5 月 21 日 HYPE 首次突破新高时抛售了 55.7 万枚 HYPE,价值约 3335 万美元。
Robinhood 链上新平台 CME:从币股配对走向“万物组池”
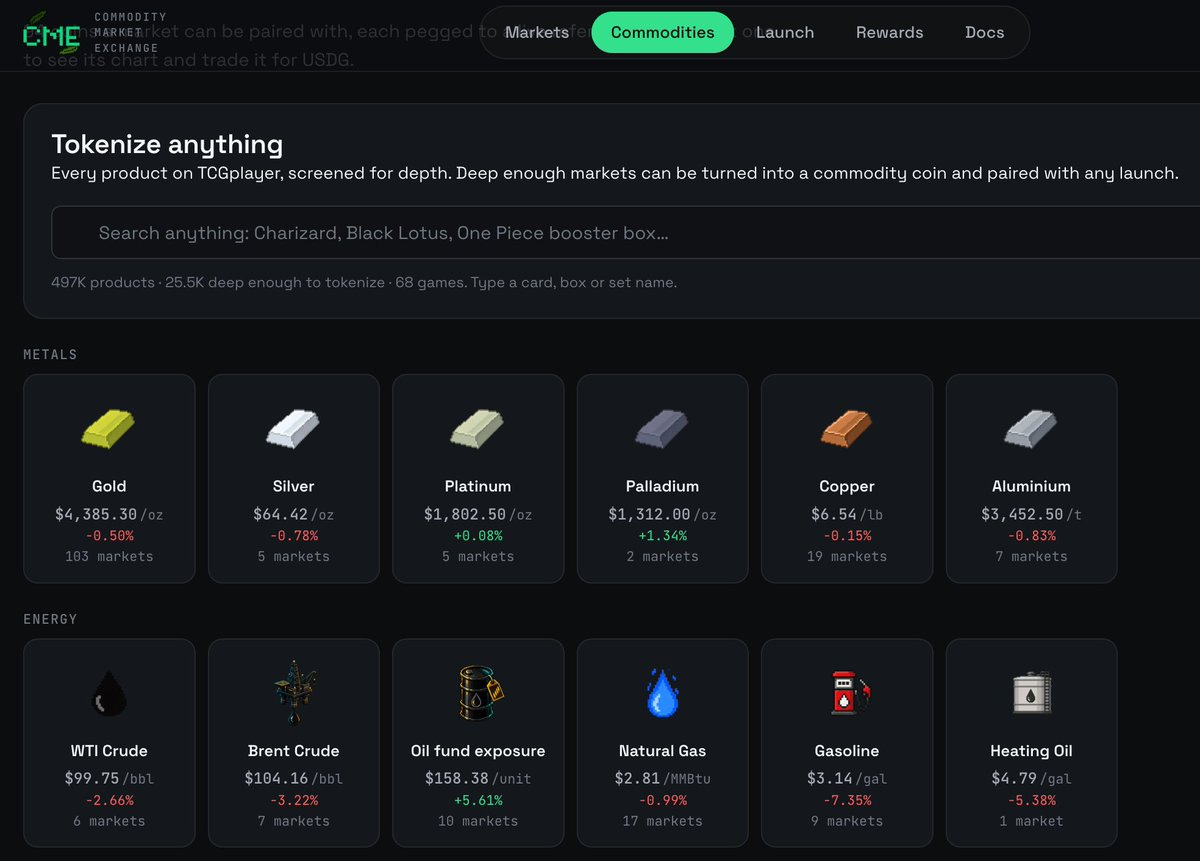
深潮 TechFlow 的文章讨论了 Robinhood 链上新平台 CME 的玩法。文章称,在传统 DEX 中,Meme 资产的交易对通常是稳定币、ETH,或链上股票。而 CME 将底池资产扩展到了 94 种现实商品与非标资产。
按文章举例,用户可以用天然气代币做底池,发行与恶搞概念挂钩的放屁币 FART;也可以配对链上牛奶价格的 MILKERS,或配对原油与玉米的农产品代币。更进一步,非标消费品也能被拿来组池,包括麦当劳大麦克汉堡、CS2 龙狙皮肤、宝可梦初代喷火龙卡牌等。文中提到,买入 WEN 所对标的底池是兰博基尼,其梗在于自嘲“什么时候我才能买到兰博基尼”。
文章同时提醒,买入黄金配对的 Meme,并不等于间接持有真实黄金。与 Robinhood 官方合规经纪体系下的代币化美股或贵金属 ETF 不同,CME 上的商品并没有实现链下实物交割与仓单托管。
为了让 Meme 能与现实中的各类资产组池,平台自建了一套轻量级合成资产系统。按照文中描述,平台自行铸造了黄金币、原油币、牛奶币等 94 种 ERC-20 商品币,每种代币代表一个对应单位的商品价格,例如 1 蒲式耳玉米或 1 盎司黄金。
这些商品币的参考价来自不同数据源,包括大宗商品期货近月价、快餐菜单价以及 TCGplayer 卡牌挂单,更新周期约为 60 秒。协议在商品币与稳定币 USDG 之间建立单边 Uniswap 池,协议卖单挂在参考价上方一档,买单挂在参考价下方一档。当现实价格变化,或单侧流动性耗尽时,链下 Keeper 机器人会撤单并把池子迁移到最新价格。
文章直言,玩家实际交互的并不是实体资产,而是一套由算法和预言机维系价格敞口的“商品合成稳定币”。
在机制设计上,文章列出了几项核心规则:
- 40% 商品手续费自动分红:平台交易手续费的 40% 直接以“对应商品币”按持仓权重自动分发给持币人,每 15 分钟结算 1 轮,无需手动领取。
- 30% 永久回购销毁:30% 的手续费会被换成 ETH,用于在二级市场持续买入并永久销毁平台币 CME。
- 0% 创作者分成:与多数 Launchpad 给开发者保留手续费分成不同,CME 的后续市场取消了 Dev 分润。
- V6 架构实现创世即真实 v4 池:平台不再采用等待 Bonding Curve 满额后再迁移的“内外盘”模式,而是从创世区块起直接部署在 Uniswap v4 池中,使 DEX 聚合器和交易终端从第一笔交易起就可以直接路由。
文章认为,合成资产本身不是新玩法,但在币股配对以及“一切皆可配”的叙事带动下,这套设计仍吸引了链上 degen 的注意。
ZEC 进入前十后,旧争议再次被集中翻出
Conflux 的文章把焦点放在 ZEC 近期上涨之后重新暴露出来的历史问题。文章导读称,不到 1 个月,ZEC 暴涨超过 150%,跻身市值前十,其隐私币特性走出圈层,但持续抽成、隐私非默认、治理动荡和安全漏洞等问题也再次被翻出。
文章先回顾了 Zcash 的区块奖励分配机制。主网上线后的前 4 年,每个区块奖励中有 20% 被划作“创始人奖励”,分给创始人、员工、顾问和早期投资人。4 年累计约 210 万枚 ZEC,占 2100 万枚总供应量上限的 10%。按最初设计,这笔抽成只发 4 年,2020 年到期后应当结束;在那之后,区块奖励应全部归矿工。
但文章指出,2020 年抽成到期时,社区投票通过 ZIP 1014,把同样 20% 的区块补贴以“开发基金”的名义延续到 2024 年,分给 Bootstrap、Zcash 基金会和几个大额资助计划。也就是说,20% 从区块补贴中分配给非矿工的机制,并未随着“创始人奖励”到期而真正消失。
隐私能力也是被重新审视的重点。文章称,Zcash 最核心的技术是零知识证明,理论上可以完全隐藏交易细节,但协议本身并不强制隐私。用户可以在 shielded 地址和 transparent 地址之间自由选择,而部分钱包和交易所出于兼容性考虑,至今只支持透明地址。Zcash 官方也承认,要真正做到交易隐私,需要主动选择默认开启 shielded transactions 的服务。
文章据此指出,“可选隐私”和“默认隐私”并不是一回事。前者更像功能开关,后者才是协议承诺,而 Zcash 十年来提供的一直是前者。
治理层面的冲突发生在 2026 年。文章称,2026 年 1 月,负责 Zcash 核心开发的 Electric Coin Company(ECC)团队集体离职。ECC 方面称,其与治理机构 Bootstrap 董事会分歧过大,被迫出局;Bootstrap 则将冲突归因于治理安排和非营利组织的法律限制。两个月后,双方达成协议,ECC 逐步结束运营,技术资产转移给新成立团队,项目本身没有停摆。
安全事件则把争议推到更高处。文章称,安全研究员 Taylor Hornby 于 5 月 29 日发现,Orchard 隐私池的零知识证明电路存在一个潜伏约 4 年的缺陷,理论上可能让人不留链上痕迹地凭空造出假 ZEC。团队随后启动紧急修复:6 月 2 日先临时关闭 Orchard 相关交易,6 月 3 日通过 NU6.2 恢复;同期 ZEC 价格也从 544 美元反弹至 624 美元。
不过,6 月 5 日,Arthur Hayes 公开表示清空全部 ZEC 仓位。文章称,他给出的理由是,即便电路已经修好,也没有密码学手段可以证明过去 4 年里是否已经有人利用该漏洞偷偷增发过假币。按照文中转述,问题在于“修复了”和“证明没被利用过”是两件事。
随后,ZEC 快速下跌,一度跌至 309 美元附近,接近腰斩。文章认为,这一事件击穿了 Zcash 的核心叙事之一:其总供应量同样锁定在 2100 万枚,长期被包装成“比比特币更彻底的数字硬通货”;但比特币的发行在公开账本上可被验证,而 Zcash 出于隐私设计挡住了部分账本信息,也让外界无法证明这枚资产的实际流通量在过去 4 年里是否始终处于 2100 万枚上限之内。