
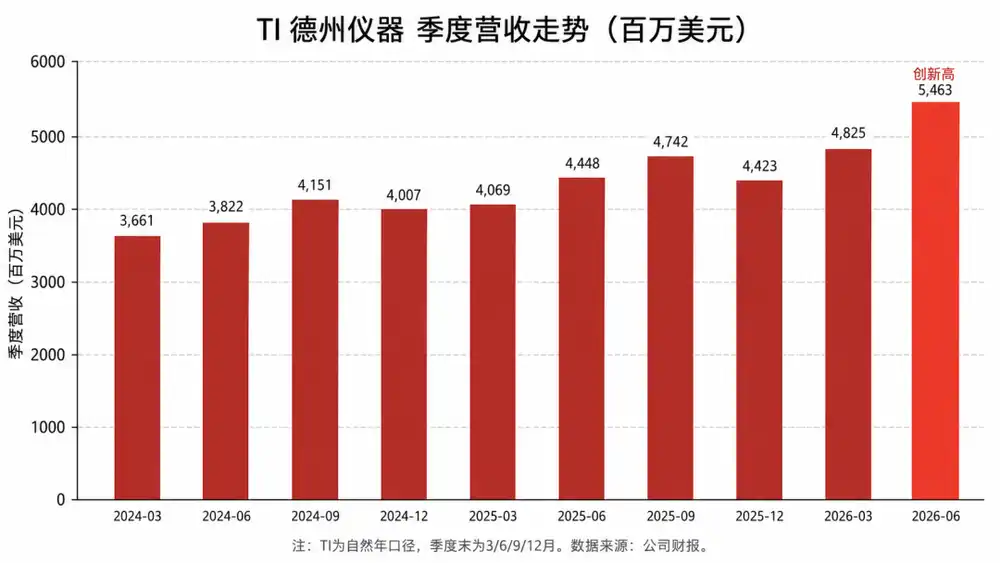
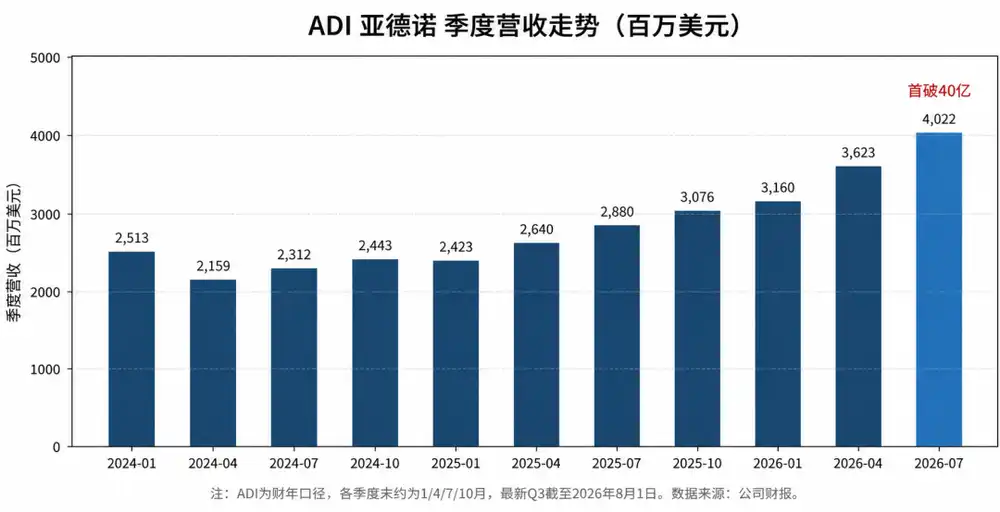
模拟芯片两大厂商 TI(德州仪器)与 ADI(亚德诺)最新披露的季度财报都显示出明显回升。TI 在截至 6 月 30 日的 2026 年第二季度实现营收 54.63 亿美元,同比增长 23%,环比增长 13%;ADI 在截至 8 月 1 日的 2026 财年第三季度实现营收 40.22 亿美元,同比增长 40%,环比增长 11%,也是公司历史上首个单季营收突破 40 亿美元的季度。
两家公司都提到,工业、数据中心等需求回暖正在带动业绩改善。不过,从财报结构、库存策略、供应情况到价格传导,TI 和 ADI 的增长逻辑并不完全相同。
最新季度:都在加速,但体量和节奏不同
从同比增速看,ADI 快于 TI;从环比看,两家差距不大。若按季度营收规模计算,TI 当前体量仍约为 ADI 的 1.36 倍。
把时间线拉长,两家公司从低点回升的节奏并不一致。TI 的季度营收在 2024 年一季度触及近年低点,为 36.61 亿美元;ADI 的低点出现在 2024 财年第二季度,截至 4 月底为 21.59 亿美元。此后两家公司都走出低谷,但路径不同:TI 在此前两年波动反复,到今年才连续两个季度明显上冲;ADI 则在低位徘徊约一年后启动增长,进入 2025 年后上行更平稳,逐步站上 40 亿美元。
终端市场:共同受益于工业和数据中心,侧重点不同
TI 本季度的特点是多条业务线同步改善。按公司披露,工业业务在 2025 年占总收入 33%,本季度同比增长约 30%;数据中心占比 9%,营收同比翻倍;汽车占比 33%,同比增长十几个百分点,且季内明显回暖;个人电子产品占比 21%,表现持平;通信设备占比 3%,同比和环比都实现增长。
ADI 的四大终端市场本季度也全部实现同比增长,但工业与通信表现更突出。工业占总营收 49%,同比增长 53%;通信占比 16%,同比增长 84%,其中数据中心业务目前占这部分收入的 80%;汽车占比 25%,同比增长 16%;消费占比 10%,同比增长 6%。
共同点很清楚,工业与数据中心都是两家公司本轮增长的核心亮点。区别在于,TI 更强调多个终端市场一起恢复,汽车由弱转强是本季度新增变化;ADI 则更集中于工业和通信,尤其是与数据中心相关的增长。
毛利率与库存:ADI利润率更高,TI库存周转改善
毛利率口径上,两家公司并不完全一致。ADI 更常使用调整后(Non-GAAP)数据,最新季度毛利率为 72.5%;TI 长期采用 GAAP 口径。若统一按 GAAP 口径比较,ADI 最新毛利率为 67.3%,TI 为 61%,ADI 仍高出一截。
趋势上,ADI 的毛利率自 2024 财年第四季度以来持续稳步抬升;TI 毛利率则在 2023 年第四季度跌破 60%,之后反复波动,到本季度才重新回到 60%上方。
库存方面,两家表现相反。TI 截至二季度末库存为 46 亿美元,较上一季度减少 9000 万美元,库存周转天数为 196 天,环比减少 13 天,已连续两个季度回落。ADI 的库存则继续上升,并创历史新高,达到约 19.3 亿美元;不过其周转天数降至 156 天,渠道库存周数也已低于 6 至 7 周的目标水平。
业绩指引继续上调
两家公司对下一季度的指引都继续上行。ADI 预计下一季度营收约为 43 亿美元,上下浮动 1 亿美元;若实现,将再次刷新单季新高。TI 预计第三季度营收为 56.5 亿至 61.5 亿美元,对应环比增幅约 3%至 13%,并预计第三季度各市场都将保持强劲。
增长驱动:TI偏分散,ADI更强调AI敞口
从管理层表述看,TI 把本季度的强劲表现主要归因于工业需求恢复,以及多个业务线普遍回暖。管理层认为,工业市场仍处于修复过程中,虽然已经明显增长,但与 2022 年高点相比仍有差距。与此同时,数据中心建设还在带动能源基础设施、测试测量等相关需求。
汽车是 TI 本季度的新变化。公司将这部分回暖归因于中国市场,尤其是电动车和混动车带动,以及车厂此前库存已降到较低水平,需求恢复后补库存需求随之出现。
相比之下,ADI 对 AI 的表述更直接。管理层把数据中心和 ATE(自动测试设备相关业务)合并视为公司的 AI exposure,这两部分业务目前合计占 ADI 整体业务的 20%。在数据中心内部,ADI 提到其光学和电源产品均实现超过 100%的同比增长。除此之外,公司也提及国防和长期芯片含量提升带来的机会。
ADI 还给出了更长周期的预期。管理层透露,公司对 2030 年数据中心和能源市场服务潜在市场(SAM)的预估值,已经较一年前提高一倍以上。
把两家的说法放在一起看,工业复苏、数据中心与 AI 需求、长期市场扩容,都是这轮增长的共同背景。两家公司也都强调,这轮增长并不只是库存回补,更对应真实需求恢复。差别在于重心:TI 的增长更分散,ADI 则更集中在 AI 相关主线。
库存策略不同,反映对后续需求的判断差异
ADI 本季度库存创下新高。管理层将其定义为“战略性库存”,目的是支撑后续增长需求。同时,公司表示渠道库存已经低于正常的 6 至 7 周水平。渠道库存偏低,意味着终端需求恢复速度快于库存补充速度,而主动增加库存,也显示出公司对后续需求保持较积极判断。
TI 的库存金额则基本维持高位,仅小幅下降 9000 万美元,仍在 46 亿美元附近。周转天数连续两个季度下降至 196 天,但这并不等于库存已经明显去化,因为周转效率改善既来自库存微降,也来自营收增长带动。
两家公司在库存上的不同选择,也对应了它们背后供应链情况的差异,包括交期、产能与价格。
供应与交期:ADI感受到压力,TI相对从容
供应端,ADI 已开始感受到压力。7 月,ADI 向客户发出通知称,部分产品交期已延长至最长 6 个月,并建议客户至少提前 6 个月通过渠道伙伴下单,以保障后续供应。现货市场方面,也有芯片分销商反映,ADI 近期交期拉长,一些数月前下单的货物仍未到货。
TI 的情况相对宽松。公司表示,二季度交期仍低于 13 周,只是随着需求增长,较此前增加了几周。管理层认为,TI 当前交期仍是行业中最具竞争力的水平。产能方面,TI 二季度工厂稼动率较一季度提高,并且随着季度推进持续走高。管理层还表示,按目前的产能布局,未来三年 TI 在产能方面“都没问题”。
涨价影响:TI称主要靠出货,ADI称毛利率受益
价格方面,今年以来两家公司都发出过涨价通知。TI 两度发布涨价函,分别在 4 月和 7 月生效;ADI 的涨价则在今年 2 月以及 9 月生效。
对于价格调整的影响,两家公司口径并不一样。TI 管理层明确表示,在下一季度营收增长预期中,价格贡献“几乎可以忽略”,绝大部分增长来自出货量提升。ADI 则承认,涨价是推动毛利率改善的因素之一,而且涨价效应尚未完全体现,后续季度还会继续释放。
现货市场的反馈也出现分化。2025 年 12 月,ADI 传出涨价函后,市场出现一波情绪性上涨。有人称部分客户提前备货,也有人认为整体反应相对平淡。到 2026 年 2 月涨价正式落地后,部分分销商表示客户仍维持正常采购节奏,也有人观察到 ADI 需求增多、交期略有延迟。7 月新一轮涨价函发出后,根据 quiksol 消息,热门和偏门型号需求略有增加,部分型号价格仍在上涨。
TI 方面,3 月初涨价消息传开后,部分热门料号,尤其是通用料报价快速上行,市场也出现偏紧信号,但需求端并未全面升温。到 3 月中下旬,情况开始逆转,前期涨幅较大的芯片价格回落;清明后,部分型号价格甚至出现腰斩。7 月新涨价函生效后,部分型号价格上涨,但未出现大面积明显提升。不过,quiksol 提到 TI 整体交期普遍延长,从原本的 8 至 12 周延长至 16 至 20 周。
行业复苏下的两条路径
过去几年,模拟芯片行业经历了库存调整和需求低迷。随着工业、数据中心以及 AI 基础设施需求回暖,行业复苏迹象正在变得更清晰。
站在同一轮复苏周期中,TI 和 ADI 走出了两条不同路径。TI 依靠更广泛的终端市场布局和提前准备的产能承接需求恢复;ADI 则通过战略性库存配置,为后续增长提前做准备。随着 AI 基础设施继续扩张,两家公司后续如何把需求转化为增长,仍有待持续观察。
本文来自微信公众号「芯世相」,作者为三分浅土,原文标题为《模拟芯片大厂TI、ADI,支棱起来了!》。