
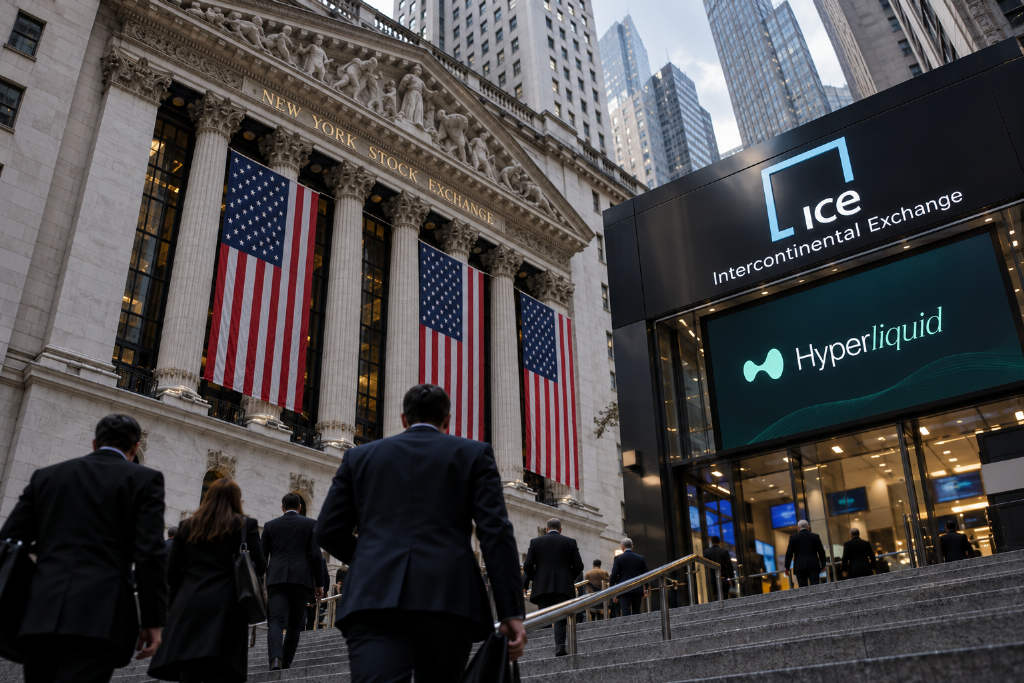
ChainCatcher 消息,交易公司 DRW 创始人兼首席执行官 Don Wilson 发文,就纽约证券交易所母公司推动将去中心化永续合约平台 Hyperliquid 引入美国市场一事提出多项问题。
他同时表示,应感谢 CFTC 主席 Selig 与特朗普政府让这类试验成为可能,并称一项安排是否有用,只有通过市场才能判断。
质疑链上永续合约在受监管交易所的实际价值
Don Wilson 提出,在受监管交易所上以链上方式交易永续合约,究竟有什么好处。
他认为,链上交易的主要好处,一是在无需信任、无需身份核验的环境中降低摩擦,二是通过原子交易实时收到所购资产。但他指出,永续合约本身并不是资产,因此后一种好处并不适用。
关注持仓透明度与优先费用机制
他还点名 Stan Druckenmiller,询问其是否清楚,在 Hyperliquid 上的持仓与成交可以被实时追踪,以及是否将这一点视为优势。
Don Wilson 还提到,Hyperliquid 的优先费用机制允许参与者付费以更早看到信息,或让订单排到队列前方,并询问这是否符合 CFTC 的核心原则。
订单簿流动性与撮合效率也被提上台面
在市场结构方面,他进一步发问,离岸订单簿与在岸订单簿的流动性能否合并;如果不能,那么在受监管交易所采用传统中心化订单簿上市永续合约,是否会优于承担链上撮合带来的低效。
此前,洲际交易所 ICE 与 trade[XYZ] 宣布,计划以 Hyperliquid 为基础设施,在获得监管批准后,为美国交易者部署覆盖加密资产、股票、大宗商品、外汇及其他实物资产的永续合约市场,并由 ICE 运营受监管的市场与清算架构。
本文最初由 Bit.Fan 发布。 欲了解更多加密货币新闻与市场洞察,请访问 www.bit.fan.


