
美股 10 月在剧烈震荡中收官后,高盛衍生品策略师 Brian Garrett 在最新周报中列出七个市场“修复”信号,认为当前定位与情绪已经释放出逆向买入依据。不过他同时表示,真正的考验还没有结束,“我们只需要先熬过 2026 年”。
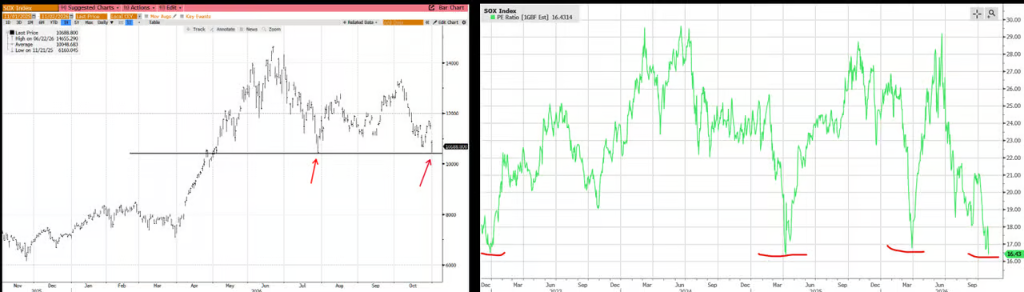
纳斯达克 100 指数 10 月累计下跌约 7%,成为 AI 行情自 2023 年启动以来表现第二差的月份,并陷入年内第三次调整。芯片股上周五单日重挫 7% 至 8%,创逾 15 年来第三大单日相对跌幅;费城半导体指数在连续 355 个交易日站上 200 日均线后,于周五跌破该均线,目前正在测试 7 月低点。标普 500 指数当周下跌 0.6%,收于 7580 点。
Garrett 认为,尽管现货价格持续承压,但“一些逆向指标正在浮现,暗示当前走势可能具备一定的修复特征”。高盛 Prime Brokerage 数据显示,对冲基金当前净敞口水平,历史上通常与逾 20% 的回撤相伴随,而标普 500 目前距历史高点仅回调约 3%,这种背离本身就构成逆向信号。
半导体跌破关键均线,估值回到本轮 AI 周期低点
高盛 TMT 专家 Peter Callahan 指出,费城半导体指数上周五收盘跌破 200 日均线,结束了连续 355 个交易日站稳该均线的纪录。这是过去 10 年第三长的连续强势周期,当前指数正在回踩 7 月低点。与此同时,半导体板块远期市盈率已回落至约 16 倍,触及本轮 AI 周期的估值低点。
Callahan 认为,这轮杀跌由一周密集的财报季触发。相关数据点“一定程度上呈现出增速拐点的特征”,但他强调,这些信号“均来自 AI 核心复合体之外”,并援引亚马逊给出的 AWS 未来两年收入能见度作为佐证。
财报后的次日反应更为剧烈:NOW 单日跌 25%,INTC 跌 30%,RDDT 跌 30%,FFIV 跌 20%,多只个股录得历史上最差的财报后表现。Callahan 将原因归结为仓位拥挤、财报日历压缩,以及持续存在的行业结构性争议。
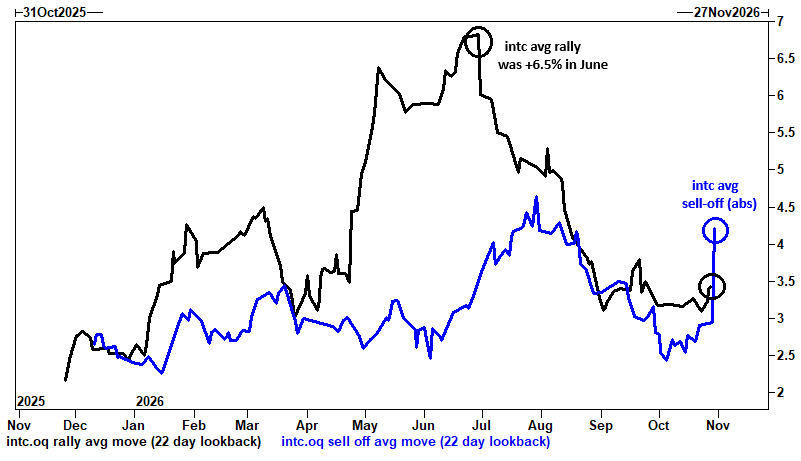
Garrett 还提到,市场波动方向已经切换,股票“不再向上崩涨”。以英特尔为例,今年 6 月其平均单日涨幅曾达到 6.5%,而目前平均单日跌幅已超过平均涨幅。半导体 ETF 和 QQQ 也呈现同样规律:下跌日的平均振幅再次大于上涨日。按 Garrett 的说法,股票正在“重新像股票一样运作——下行波动比上行波动更为极端”。
指数波动率开始补涨,但 Gamma 仍然平静
Garrett 列出的第一个逆向信号,是宏观层面的股票隐含波动率终于开始“补涨”,追赶此前已经充分定价恐慌情绪的单股波动率和信用市场。
高盛衍生品团队周报显示,纳斯达克 100 指数一个月隐含波动率在单个交易日内骤升近 2 个波动率单位,客户首次出现追买指数下行保护以及半导体板块看跌期权的流向变化,标普 500 盘中一度跌破中期 CTA 阈值。QQQ 实际波动率相对于隐含波动率的偏离幅度,也成为过去一年中最显著的单次事件之一。
波动率的波动率同步飙升。VVIX 盘中最高触及 124,为特定地缘冲突爆发以来最高水平,随后有所回落。美国股票期权上周五单日成交量接近 1 亿张合约,创历史第四高纪录。
但 Gamma 基本没有反应。Garrett 指出,“尽管指数单日实际波动幅度不小,0DTE 跨式期权的定价始终没有出现明显反应”。以标普 500 为例,覆盖苹果财报与中期选举双重催化剂的跨式期权成本仅为 150 个基点,低于上周五单日 180 个基点的实际跌幅。年末方向性隐含波动率方面,标普 500 为 ±5.1%,纳斯达克 100 为 ±7.8%,罗素 2000 为 ±6.3%,大盘波动率再次高于小盘。
对冲基金净敞口降至“熊市级别”,但指数并未同步下跌
第二个逆向信号来自高盛 Prime Brokerage 数据。对冲基金四周来首次净买入美国股票,幅度为 +1.1 个标准差,但其中 73% 的买入来自宏观产品,而且主要是空头回补。美国上市 ETF 空仓减少 4.8%,为逾六个月来最大单周回补幅度,科技、大盘股权及信用 ETF 领衔。
尽管科技是当周净买入最多的板块,但据高盛大宗经纪团队统计,这部分买盘截至周四仅相当于过去三周卖出量的约 40%。“七巨头”在过去五个交易日中有四天遭遇净卖出,显示风险偏好几乎没有实质性修复。
Garrett 还指出,Mag 7 仍是当前 TMT 中“少数持仓继续积累的领域之一”,多头头寸仍接近年内高位。也就是说,市场一边卖出科技,一边又不愿真正放弃持仓最集中的那部分资产。
更关键的数据是,美国基本面多空净杠杆率降至 47%,处于过去一年的第 7 百分位。Garrett 将这一数据与标普 500 回撤幅度做回归分析后发现,这一净敞口水平在历史上通常对应逾 20% 的回撤,而当前指数距历史高点仅下跌约 3%。在他看来,对冲基金的持仓已经在为一场“尚未发生的熊市”提前做准备,这恰恰构成逆向看多的依据。
80% 成分股上涨而指数收跌,市场内部结构出现异常
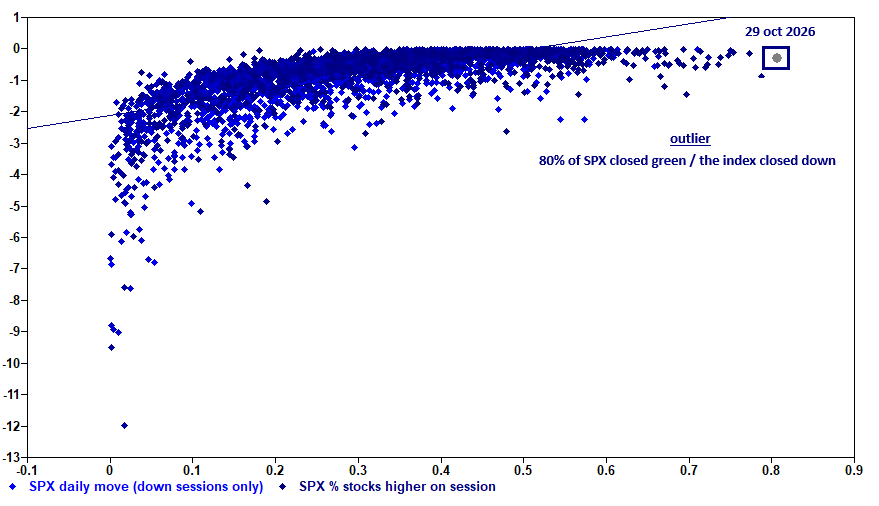
第四和第五个信号来自市场内部结构。上周四,标普 500 有 406 只成分股收涨,为 2026 年以来比例最高的单次记录之一,但指数当天仍然收跌。Garrett 将所有下跌交易日与当日上涨个股比例做成散点图后发现,上周四的数据点明显偏离:80% 成分股上涨而指数下跌,在历史上几乎是孤例。
背后反映的是 AI 与非 AI 股票之间的持续撕裂。高盛 AI 赢家组合持续承压,而剔除 AI 板块的标普 500,即 S&P ex-AI,则在本月有望录得 2022 年以来最佳单月表现。与此同时,美国国债 TLT 与 AI 赢家组合呈现约 -0.7 的两周相关性,接近过去两年的低位区间,呈现出“AI 下跌、债券上涨”的避险格局。
估值层面,标普 500 年内累计涨幅达到 10.7%,但远期市盈率已回落至 2026 年最低水平,约 19 倍。指数上涨而估值向下追平盈利,这也被 Garrett 视为逆向信号。
不过,防御板块本身已经不便宜。股息收益率因子处于过去 10 年的第 90 百分位,估值因子处于第 80 百分位;动量因子仅在第 30 百分位,成长因子在第 40 百分位。低波动率指数的远期估值倍数,已经扩张到成长股水平。
Callahan 写道,“拓宽投资组合”的讨论正在增加,但“说易行难”。在非 AI 板块领涨的交易日,投资者往往会感到“仓位被拆解”的不安,而且也很难找到真正不受 AI 颠覆叙事干扰的非 AI 标的。他列出的当前有效个股包括 AAPL、SNPS、ADI/TXN/NXPI、SPOT、V/MA、EBAY 和 LYV。
苹果估值创纪录,本周催化剂高度集中
本周市场催化剂非常密集:苹果 AAPL 周一盘后发布财报,AMD 与 ANET 周二发布财报,周二举行中期选举,Kalshi 预测民主党全面胜出概率为 65%;周三将公布财政部再融资细节 QRA,周五则有非农就业数据,上月为 +2.9 万。标普 500 本周隐含波动幅度为 1.84%。
Callahan 重点关注五只个股,其中苹果最受关注。AAPL 目前以 36 倍远期市盈率创下历史绝对估值新高,较标普 500 溢价 17 倍,也创下相对估值纪录。这家最后一个仍被视为避险资产的超大盘股,如今也是历史上最昂贵的之一,进一步印证了“防御很贵”的判断。
对于中期选举,Garrett 预计对指数整体而言“不会构成事件”,但认为这是主题篮子策略发挥作用的时候。他点名最值得关注的配对交易:做多可再生能源及电网相关,同时买入超大规模数据中心和数据中心设备板块的下行保护。他认为,“谁来为数据中心用电买单”是美股中“被低估程度最高的选举敏感主题”。
最后两个信号:AI 融资预期逆转,散户开始“先问一句再买”
Garrett 提到的最后两个逆向信号更偏柔性。第六个信号是,信用市场专家开始暗示 AI 融资需求可能低于预期。如果超大规模云厂商对债券市场的依赖减弱,市场焦虑有望缓解,但他也表示,这“需要时间才能兑现”。
第七个信号则是 Garrett 最常提起的一个。他说,自己的大学同学和岳父的行为已经开始发出警示:这一群体“从无条件逢低买入,变为至少先问一句再买入”。在他看来,散户投资者正处于“智能体化转型的前夜”。他还举了一个广告的例子:在孩子们外出讨糖的间隙,广告承诺“7 分钟内设置好你的智能体期权策略”。
综合来看,Garrett 认为,定位层面的信号支持市场修复:净敞口已对应历史上 20% 以上的回撤,市场广度出现恐慌式异常,防御股估值明显偏高,散户情绪也开始动摇。
但资金流向显示,去杠杆还没有结束。各交易台仍在卖出科技股,Mag 7 多头头寸仍接近年内高位,CTA 系统即将触发新一轮做空信号,而期权市场对苹果财报与中期选举叠加事件的定价,甚至低于上周五单日的实际波动成本。
至于 2027 年,Garrett 指出,期权市场已经将指数内部相关性定价至约 20% 的历史低位。届时指数可能看起来波澜不惊,但内部结构仍可能剧烈分化。




