
高盛在 9 月 9 日发布的会议要点报告中,维持对闪迪的买入评级,并给出 12 个月目标价 2200 美元。按报告所列当前股价 1738 美元计算,隐含上行空间为 26.6%。
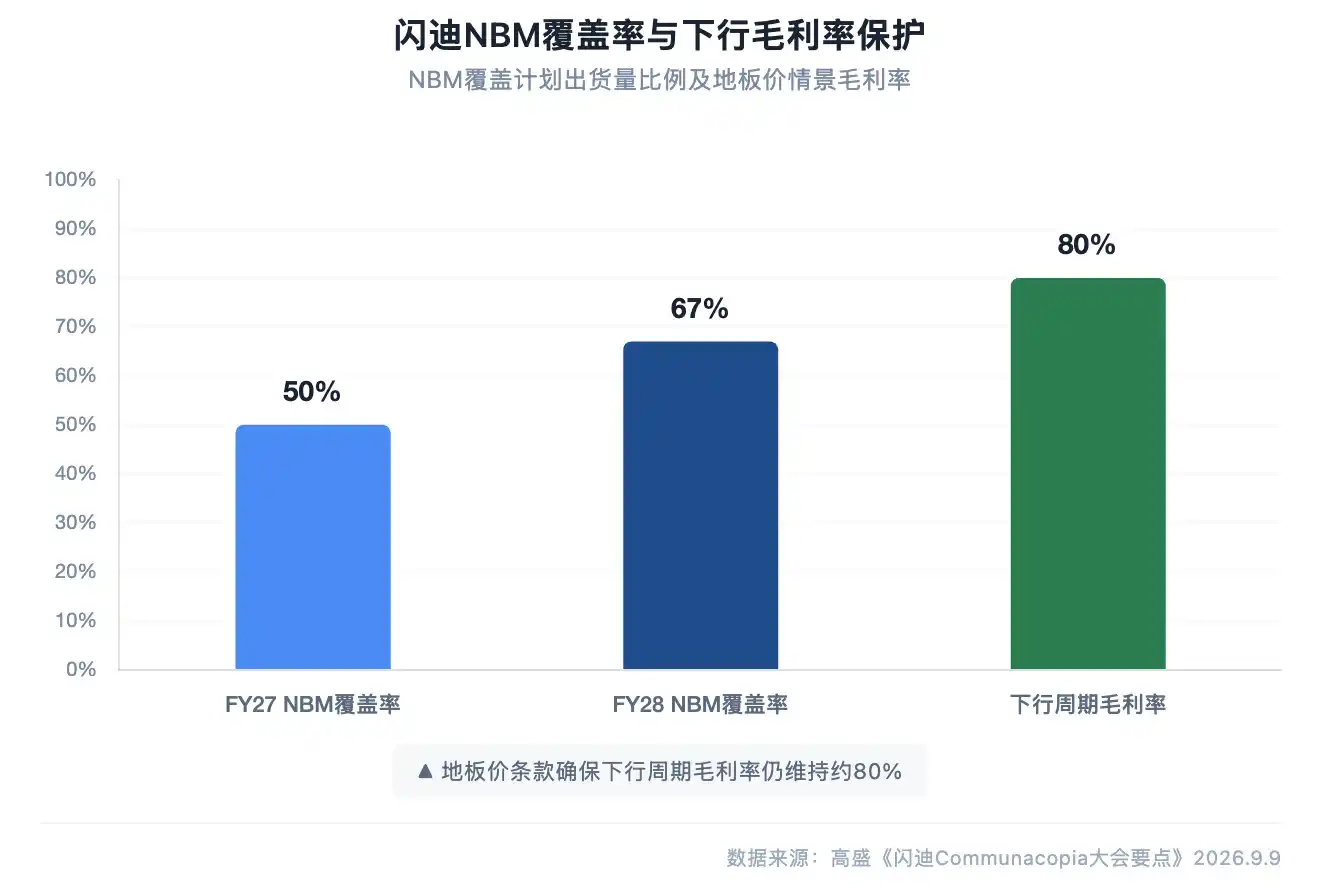
闪迪管理层此前在 Communacopia 大会上表示,长期协议 NBM 已覆盖 FY27 计划出货量的 50%,FY28 计划出货量的 67%。公司称,即便在 NAND 价格下行的悲观情景中,这些协议中的地板价条款仍可支撑约 80%的毛利率。
高盛:核心逻辑从周期博弈转向结构升级
高盛认为,闪迪的投资逻辑正在从周期博弈转向结构升级。报告提到,NAND 市场正从短期现货定价转向长期协议,数据中心需求成为主要驱动力。与此同时,供应端增长受限,需求端则受 AI 推理推动持续扩张。
在这一背景下,高盛认为,闪迪依托与铠侠的合资平台以及较低的资本强度,在本轮周期中的盈利可见性更强。
NBM 地板价条款支撑约 80%毛利率
闪迪管理层在大会上对 NBM 的财务要素作了更详细说明。核心在于地板价条款:在 NAND 价格大幅下跌的极端情景下,公司大部分业务的毛利率仍可维持在约 80%。
这一机制改变了闪迪的盈利结构,使公司不再完全暴露于现货价格的大幅波动。按管理层披露的数据,FY27 计划出货量已有 50%由 NBM 覆盖,FY28 这一比例升至 67%。高盛据此判断,闪迪未来两年的收入可见性明显提高,管理层对长期财务目标的信心也建立在这类协议带来的确定性之上。
供应增长偏紧,新增中国产能主要在本地消化
对于 NAND 供应端,闪迪管理层判断未来一段时间供应增长将保持低迷,而 AI 推理的普及正在持续推高需求,这一供需格局被认为将对价格形成支撑。
针对中国竞争对手的扩产,闪迪表示,新增供应主要由本地市场吸收,对全球市场的冲击有限。高盛在报告中同时提到,YMTC 路线图迭代属于潜在风险,不过当前判断其影响仍可控。
HBF 与 KV Cache 被视为长期增长空间
闪迪管理层对 HBF 和 KV Cache 的长期前景表示乐观。管理层认为,HBF 可能成为解决 AI「内存墙」问题的方案之一,其更高密度能够满足 AI 计算对内存带宽和容量的双重需求。
KV Cache 也被管理层视为 AI 推理中的关键部分。高盛援引管理层测算称,到 2032 年,KV Cache 将占 1.2 ZB AI 数据中心内存 TAM 的约 35%。报告据此认为,闪迪在 AI 存储方向的长期增长空间,可能超出传统 NAND 业务范畴。
与铠侠合资延长至 2034 年,资本强度约 5%
闪迪与铠侠的合资协议已延长至 2034 年。管理层表示,这一安排结合 IP 所有权和研发投资,使合资公司具备更高效的制造能力,bit 增长份额与资本开支并不成比例。
按管理层说法,闪迪的资本强度约为 5%,低于行业平均水平。管理层还称,通过 BiCS 平台,公司已经看到了未来数年的技术路径,并可在相同的低资本强度下继续支持 bit 增长。高盛认为,这一成本优势是闪迪区别于同行的关键因素之一。
资本回报仍以回购为主
在股东回报方面,闪迪重申,股票回购仍是返还多余资本的主要方式。公司已执行约 45 亿美元回购。管理层对未来引入股息持开放态度,但现阶段回购仍是核心工具。
估值依据与下行风险
高盛给出的 2200 美元目标价,基于 20 倍市盈率乘以正常化每股收益 110 美元。以 1738 美元当前股价计算,对应 26.6%的上行空间。
报告认为,NBM 带来的盈利稳定性、供应受限的行业格局以及低资本强度,共同支撑这一估值。下行风险则包括:NAND 定价的长期结构性变化未能实现;YMTC 持续迭代其技术路线图;闪迪未能获得 eSSD 市场份额。
文末说明
原文称,本文为潮向研究对第三方券商研究报告,即高盛 2026 年 9 月 9 日报告的整理与解读,并结合公开市场信息完成。文中评级、目标价、盈利预测及相关判断,均为该券商分析师观点,仅代表其所属机构立场,不代表潮向研究观点,也不构成投资建议。
原文同时提示,市场有风险,决策需独立,文章不应作为买卖任何证券的依据。