
GPT-6 全量推送与美联储纪要在同一天落地
10 月 7 日,两件影响全球市场定价的事件同时发生。OpenAI 面向全球所有 ChatGPT 用户全面上线 GPT-6:付费用户(Plus、Pro、Business、Enterprise)当日起由 GPT-6 Sol 驱动,Free 与 Go 用户自 10 月 8 日起切换至 GPT-6 Luna。新版本同时引入名为 Intelligent UI 的能力,回答可根据问题类型实时组合文字、图表与可交互组件。
OpenAI 官方数据显示,ChatGPT 周活跃用户已超过 12 亿。
同一天,美联储公布 9 月会议纪要。纪要显示,全部 19 名与会官员一致支持 9 月加息,多数与会者认为年底前可能仍需继续上调利率;与会者普遍强调通胀仍处高位,就业市场接近充分就业,通胀风险偏向上行。
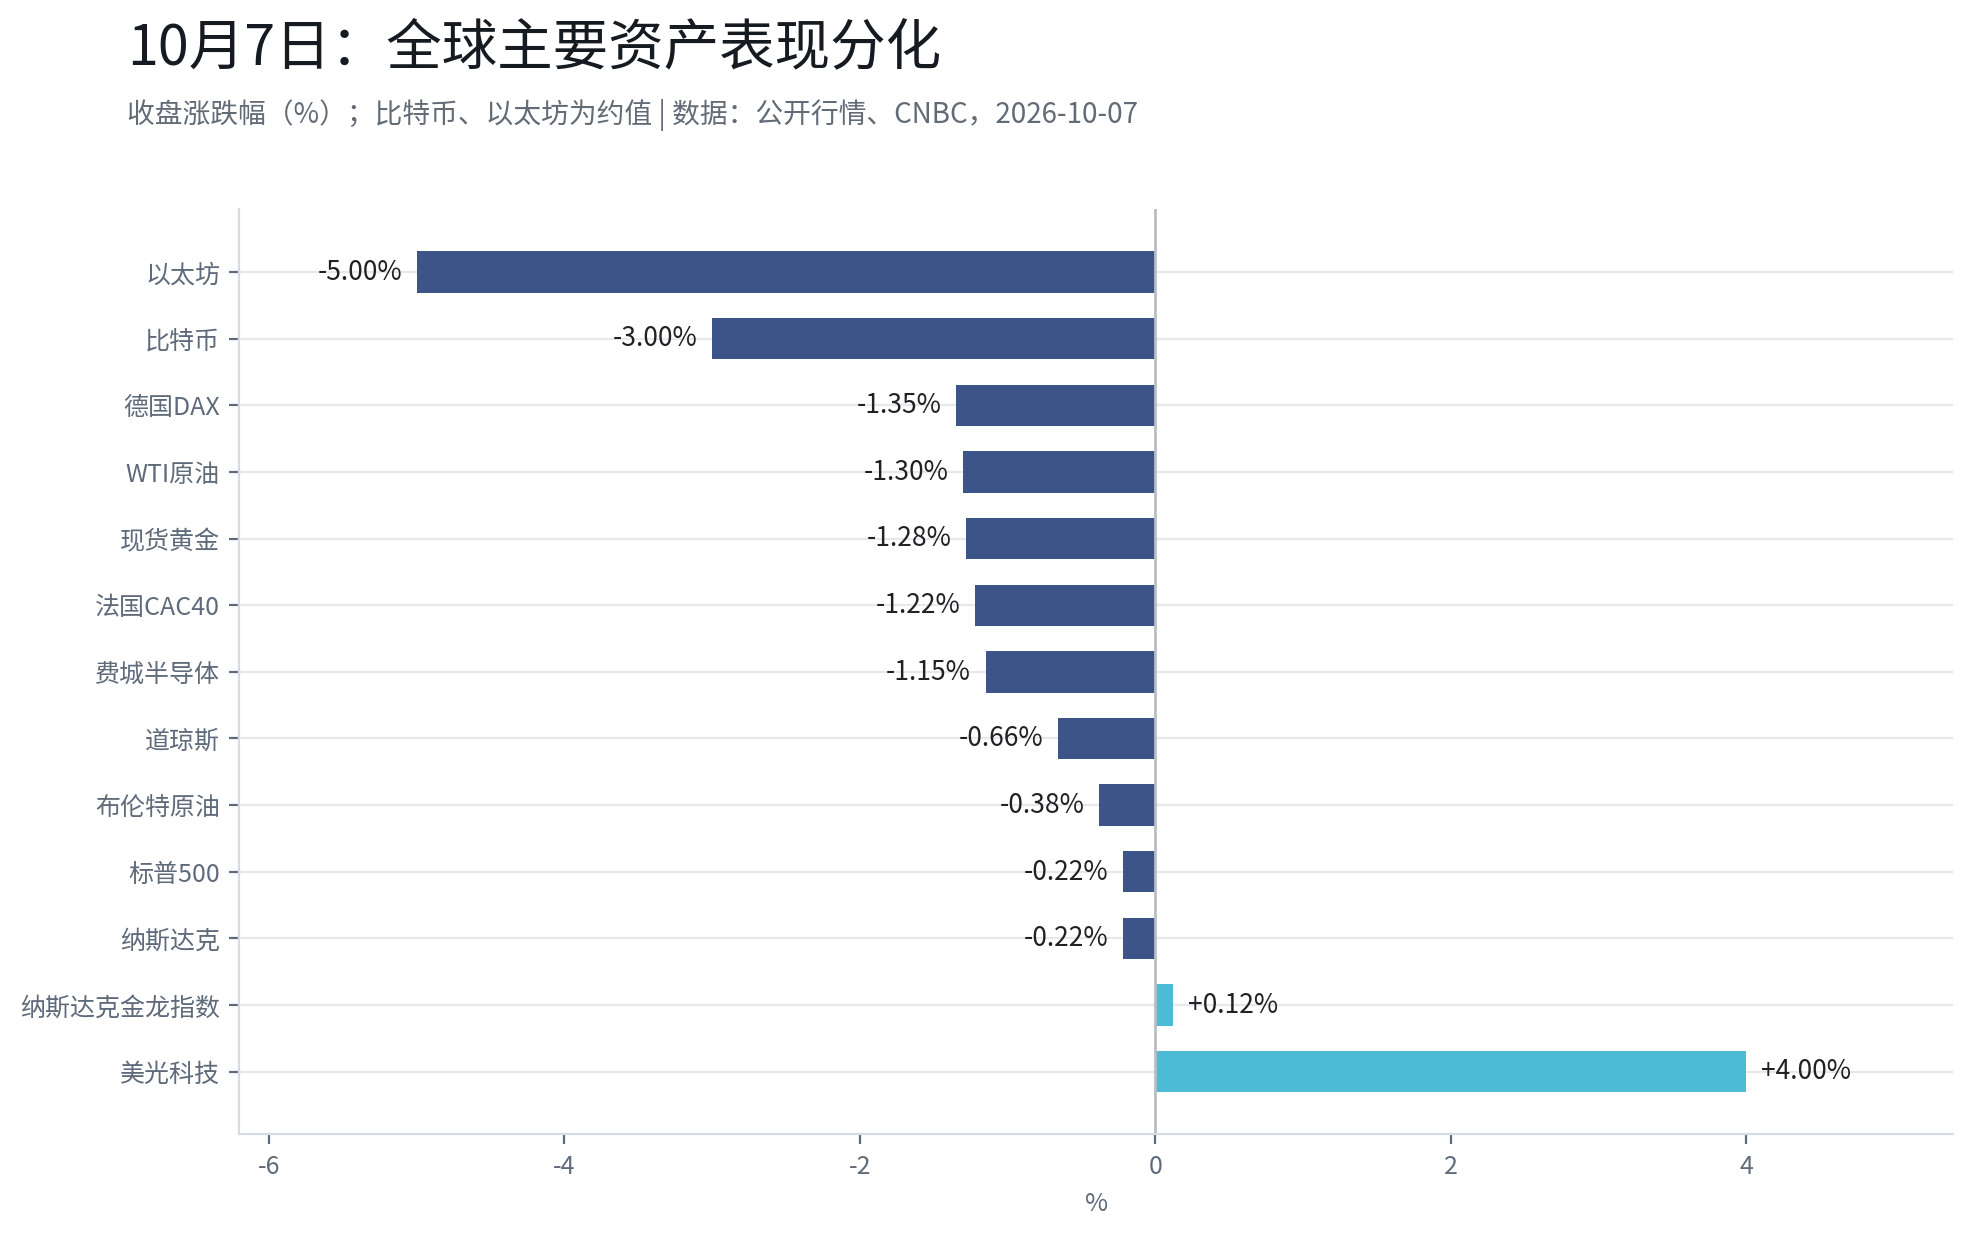
在市场叙事中的“AGI 时刻”与央行口径中的“更高更久”之间,风险资产并未延续前一日的高位走势。美股三大指数自纪录高位回落:道指跌 341.41 点,收于 51179.87 点,跌幅 0.66%;标普 500 指数跌 0.22%,收于 7801.77 点;纳指跌 0.22%,收于 27538.69 点。欧洲市场跌幅更大,德国 DAX 跌 1.35%,法国 CAC40 跌 1.22%。除美债收益率上行外,法国财政担忧与高油价也被公开报道认为是欧股承压因素之一。
会议纪要中一处关于 AI 的通胀表述
相比“多数官员支持年内再加息一次”,纪要中另一段表述更值得关注。根据公开报道,部分与会者认为,人工智能的发展可能在中期内导致总需求超过供应,从而对通胀形成上行压力。
这意味着,在美联储的通胀讨论里,AI 资本开支本身已被纳入可能推高总需求的变量之一,不再只是技术进步的中性叙事。基于纪要原文,本文可见的事实是:若 AI 商业化与算力扩张持续加速,市场可能会把它视作支撑“更高更久”利率路径的额外理由之一,但这一方向性判断仍存在不确定性。
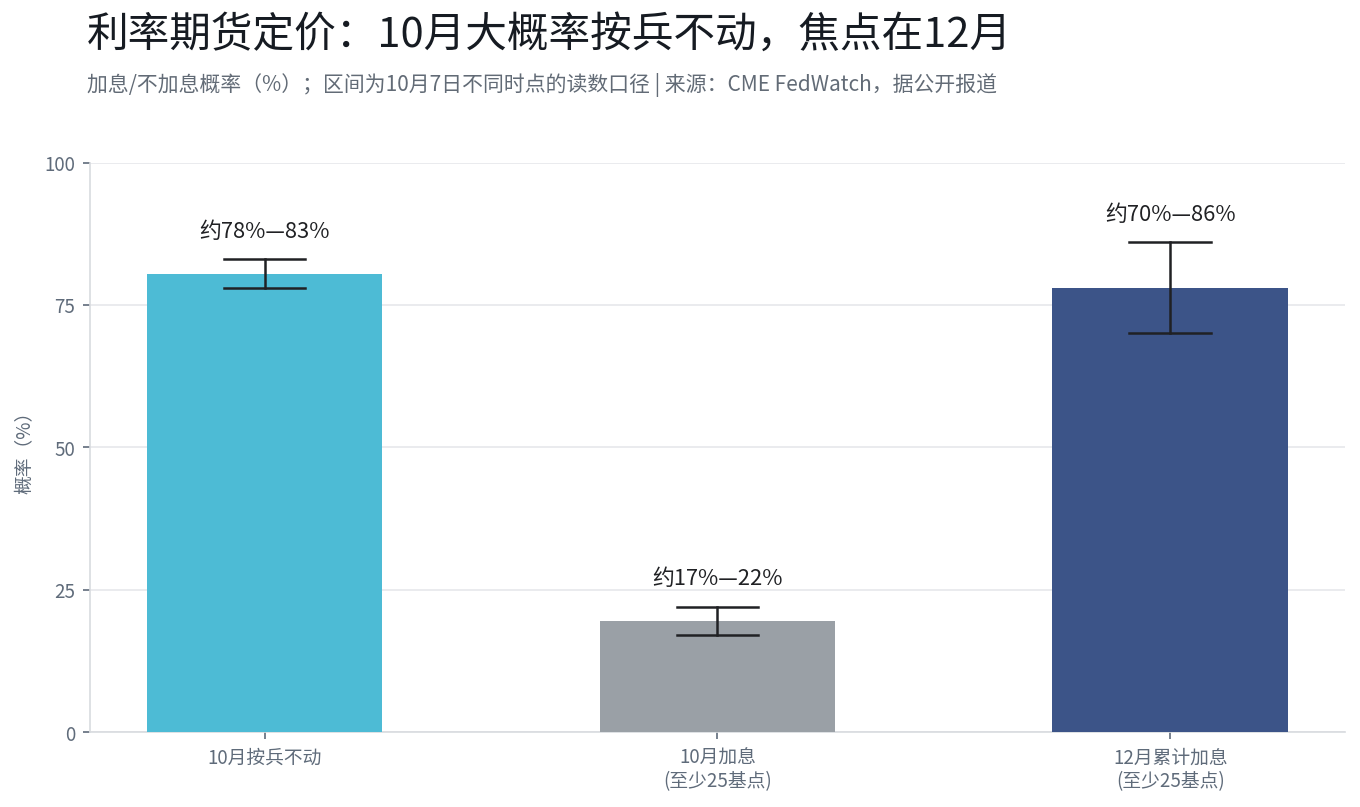
从市场定价看,当前仍处在两种叙事之间。根据 CME FedWatch 10 月 7 日不同时点数据,10 月加息至少 25 个基点的概率已降至约 17%—22%,12 月累计加息至少 25 个基点的概率约在 70%—86%区间。对应的市场信号是,10 月大概率按兵不动,12 月会议更值得继续观察。
10 年期美债拍卖强于预期,买盘在高收益率位置出现
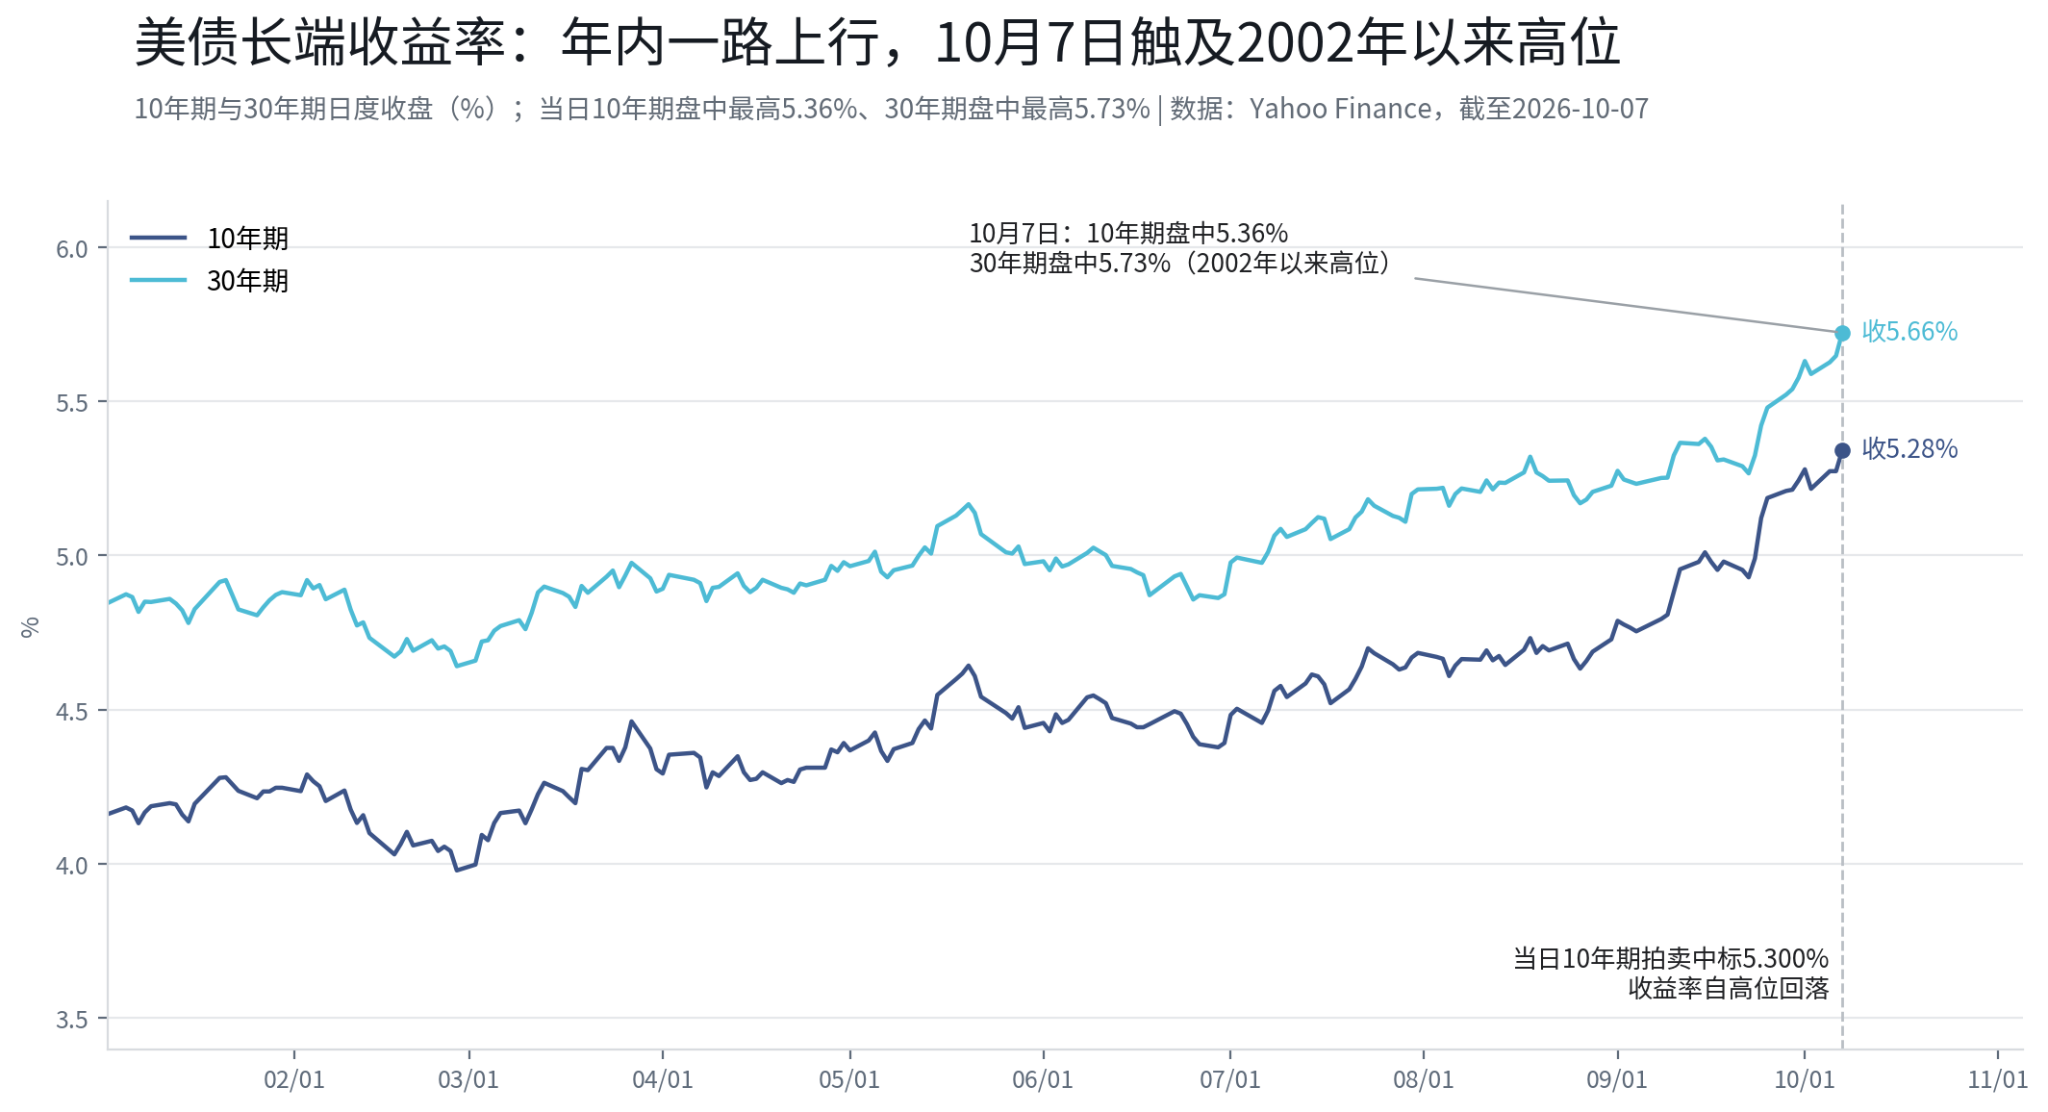
当天最重要的价格变化之一出现在债券市场。美国 10 年期国债收益率盘中一度升至 5.364%,按路透口径为 2002 年 4 月以来最高;30 年期收益率盘中触及 5.70%—5.73%,为 2002 年 5 月以来最高。到收盘时,两者分别回落至 5.28%与 5.66%附近。
据公开报道,美国财政部官员当天表示,本轮债券抛售是“全球现象”。美、欧、日长端利率同步上行,背后因素包括油价站上 100 美元后的通胀预期,以及投资者为吸收大规模主权债供给所要求的更高补偿。
不过,10 月 7 日的 390 亿美元 10 年期美债拍卖给出了一组不同信号。拍卖投标倍数为 2.77 倍,明显高于近六次均值 2.54 倍;一级交易商获配仅约 2.5%,处于金融危机后低位,意味着约 97.5% 的发行量由非交易商直接承接。间接投标获配 80.3%,高于近 10 次均值 72.4%。
这至少说明,在收益率升至 5.3%以上后,市场出现了更有纪律的配置型买盘。按照文中引述的市场解读,一部分长期资金可能在这一收益率水平重新开始承接长端资产。但单次拍卖还不足以确认趋势,而且它验证的是 10 年期需求。
拍卖结果公布后,10 年期收益率自盘中高位回落至 5.28%—5.30%附近。当天债市最重要的边际变化,并不是新的经济数据,而是买盘在高位出现。
为什么 30 年期比 10 年期更值得看
若说 10 年期是当天的定价锚,30 年期可能才是压力最集中的部分。
从点位看,两者都处在极端区间。10 年期盘中 5.364% 为 2002 年 4 月以来最高,30 年期盘中 5.70%—5.73% 为 2002 年 5 月以来最高。按行情接口数据,两者当前都位于 52 周区间的 98% 分位附近。若只看自 9 月初以来的涨幅,10 年期从约 4.79% 升至 5.28%,30 年期从约 5.27% 升至 5.66%,并非只有 30 年期出现异常陡升。
30 年期更受关注,主要在于三点。
- 第一,30 年期更接近市场对长期通胀与财政路径的直接定价。政策利率主要作用于短端,30 年期收益率的定价权更多在市场手中,由通胀预期和期限溢价构成。公开报道显示,本轮抛售中长端承受的压力大于短端,10 年期与 30 年期利差维持在约 35—40 个基点的正向陡峭形态,市场并未按“衰退倒挂”方向定价,而更像是在交易“通胀与供给溢价”。
- 第二,久期放大了波动。30 年期债券的久期约为 10 年期两倍以上,在相同收益率上行幅度下,价格跌幅会更大。对养老金、保险等持有长久期资产的机构而言,30 年期对应的估值压力更集中;对美国财政部而言,这也是融资成本更高的一段。
- 第三,10 年期强拍卖不能直接外推到 30 年期。10 月 7 日拍卖只说明 5.3% 附近的 10 年期收益率吸引了配置资金。养老金与寿险的负债久期主要落在 20—30 年区间,超长端是否也有同样需求,要等 10 月 8 日的 30 年期拍卖结果来验证。
若 30 年期拍卖同样强劲,长端利率“筑顶”的证据会增加;若明显偏弱,则意味着配置资金的承接可能只延伸到 10 年期,30 年期压力仍未真正缓解。
在油价维持 100 美元上方的背景下,通胀预期向超长端传导更直接。与其只盯住 10 年期,30 年期拍卖结果以及后续通胀数据,可能更能说明这轮利率上行还能走多远。
GPT-6 发布当天,美股 AI 交易出现内部重排
GPT-6 的全量推送,并没有在美股盘面上引发“AI 全面上涨”,而是出现了明显分化。
费城半导体指数收跌 1.15%。半导体与存储板块内部走势分裂:公开行情显示,美光逆势涨超 4%,超微电脑涨超 3%;高通、Arm 跌超 2%,台积电跌 2.09%,西部数据与 SK 海力士 ADR 走弱。
文中提到,美光的相对强势与存储供需关系有关。10 月 7 日,有海外机构分析师将美光目标价由 2100 美元上调至 3000 美元,核心逻辑之一是 AI 数据中心对 HBM 高带宽内存的需求。需要说明的是,这一目标价仅代表相关机构判断。
对应的市场读法是,GPT-6 这类模型若带来更高推理负载,对高带宽内存的需求会更直接,存储板块内部也因此出现“AI 核心存储”与“传统存储”的定价差异。这样的分化能否持续,还要看后续订单与财报数据。
大型科技股当天涨跌互现:亚马逊涨 1.42%,苹果涨 0.91%,谷歌涨 0.81%,微软微涨;Meta 跌 2.38%,英伟达和特斯拉小幅收跌。至少在 10 月 7 日这一天,市场已经开始区分哪些公司会更直接受益于推理需求,而不是对所有 AI 相关标的统一加价。
黄金承压下行,拍卖后自低点回升
黄金是当日跌幅较大的资产之一。公开行情显示,现货黄金收报约 4110 美元/盎司,不同行情源报价在 4110.68—4110.75 之间,日内跌 1.28%;盘中最低触及 4066 美元附近,为 8 月 5 日以来最低。现货白银收报约 59.75 美元/盎司;纽约 12 月期金收跌 46.40 美元,报 4140.70 美元/盎司。
文中列出的两个主要压力来自实际利率与美元。其一,30 年期美债收益率盘中位于 5.7%上方,无息资产的持有机会成本明显抬高;其二,美元指数升至 102.3 上方,压制以美元计价的金价。公开报道还援引贵金属分析机构人士观点称,市场传递出的信息是利率可能在更长时间维持高位,这对收益率和美元形成支撑。
不过,黄金盘中下探发生在 10 年期拍卖结果公布之前。拍卖后,美债收益率回落,金价也从低点反弹。把当日黄金跌幅归结为单一事件并不准确,利率、美元与仓位因素在同一天内共同作用。
原油收跌,地缘风险与政策对冲同时存在
公开行情显示,WTI 原油期货收跌 1.30%,报 88.28 美元/桶;布伦特原油收跌 0.38%,报 100.20 美元/桶。
油价走势并未与地缘消息同步。公开报道提到,伊朗方面当天表示霍尔木兹海峡处于“关闭状态”,伊朗武装部队对其拥有控制权;沙特与也门胡塞武装之间的冲突也仍在持续。即便如此,油价并未转为明显上行。
原因在于供应端存在对冲力量。G-7 国家已同意通过国际能源署在未来四个月协调投放约 1 亿桶原油及燃油,10 月 7 日 IEA 成员国也同意加快已宣布储备投放节奏。海事数据机构统计显示,中东地区(不含伊朗)的原油出口近期甚至超过冲突前水平,部分货流改经绕行航线。另有报道提到,沙特阿美正在研究新增出口通道,以应对短期中断。
这意味着,当天地缘风险溢价在一定程度上被供应端政策对冲所抵消。文中同时提示,若供应中断继续升级,储备投放的缓冲能力存在上限,这一平衡能否持续仍有不确定性。
加密市场同步回调,多头清算占绝大多数
加密资产当天跟随风险偏好回落。比特币一度跌破 8.3 万美元,收报约 8.31 万美元,跌超 3%;以太坊跌近 5%,SOL 跌约 3%,HYPE、XRP 跌超 4%,DOGE 跌超 7%。
CoinGlass 数据显示,过去 24 小时全市场爆仓金额约 7 亿美元,其中超九成为多单。文中给出的解释包括,美债收益率与美元走强压制无息或低息资产估值,杠杆多头在快速下跌中被动清算,放大了波动;当日早间地缘事件引发的油价上行,也对风险偏好形成压力。
中概股在美股回落中走出相对独立行情
在美股整体收跌背景下,纳斯达克中国金龙指数尾盘翻红,小幅收涨。公开行情显示,不同数据源的涨幅口径约在 0.1%—0.3%之间,部分中概个股涨幅更明显。
文中提到的可能因素有两点。其一,中概股前期调整幅度较大,估值处于相对低位;其二,据某外资大行对近 2800 只全球基金的统计分析,全球主动型多头基金对中国股票的平均配置自 6 月起已由“低配”升至“基准中性”,结束了持续四年的低配状态,相关基金合计管理约 5620 亿美元的中国股票资产。
这一判断仅代表相关机构观点,历史资金行为能否延续,历史表现也不代表未来结果。
接下来市场更关注什么
结合当天的交易线索,后续有四个观察点。
- 30 年期美债拍卖结果。这是检验配置资金是否愿意延伸到超长端的直接窗口。若 10 年期与 30 年期拍卖都强,长端利率压力可能接近阶段性释放;若 10 年期强而 30 年期弱,则说明超长端仍是薄弱环节,高估值资产与黄金面临的压制因素尚未完全缓和。
- 10 年期美债收益率能否重新回到并稳住 5.3%下方。若持续运行在 5.3%以上,高估值资产的估值锚仍会承压;若配置型买盘具有持续性,长端利率顶部可能比当前市场定价所反映的更近,但这一判断存在不确定性。
- GPT-6 发布后的产业传导。目前已经看到存储板块内部的分化:部分 AI 存储相关标的走强,传统存储与部分半导体个股走弱。若这种差异继续扩大,AI 产业链的定价逻辑可能从泛化的“买 AI”转向更具体地识别哪些环节受益于推理需求。最终仍要靠订单与财报验证。
- 12 月加息概率的边际变化。根据 CME FedWatch 不同时点口径,当前市场对 12 月累计加息至少 25 个基点的定价约在七至八成。若后续通胀数据仍显示粘性,这一概率可能继续上升;若通胀出现降温信号,成长股与长债所承受的压力都可能缓解。
当天市场更像一次重新排序
把 10 月 7 日简单读成“AI 叙事受挫”或“市场恐慌”,都不足以覆盖当天的完整交易逻辑。更接近事实的描述是:美联储纪要把 AI 从产业叙事写进了通胀框架,推动长端收益率承压上行;同一天,需求超预期的 10 年期拍卖又让收益率从高位回落。GPT-6 的全面推送没有带来相关资产普涨,而是让市场开始重新区分受益环节。黄金与加密资产的回调,则更多反映持有成本上升与美元走强的约束。
在这些变量之下,30 年期美债收益率一度站上 5.7%,但尚未经过同等级别的需求检验。就接下来几个交易日而言,这一段利率曲线可能仍是最关键的观察对象。