
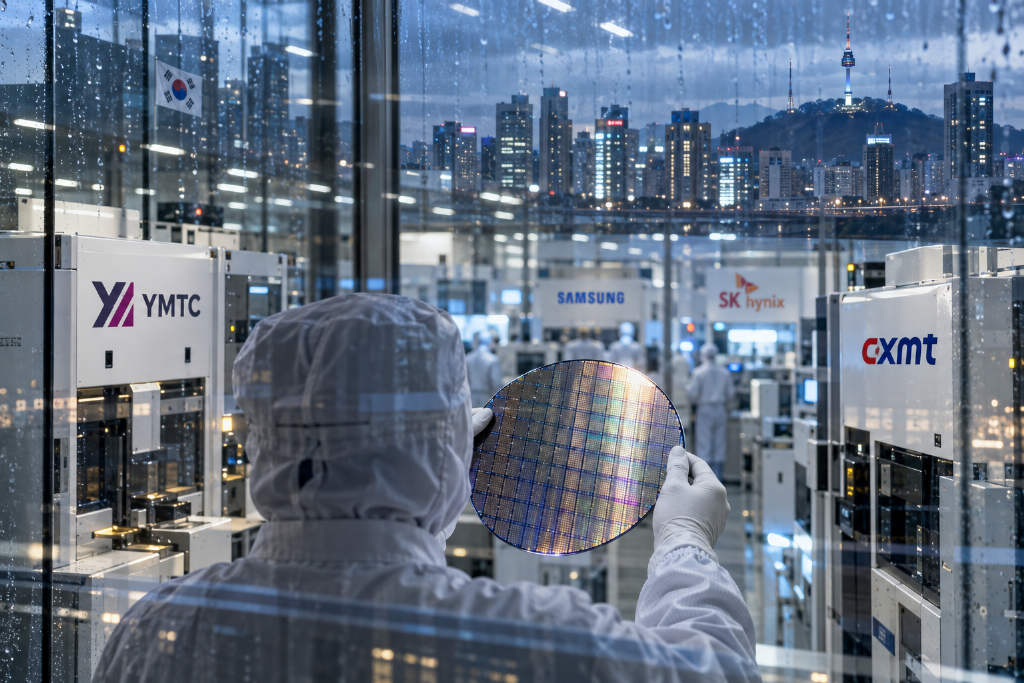
韩国半导体产业协会最新评估显示,中国存储芯片厂商与领先厂商之间的技术差距正在快速缩小。按照该协会的说法,长江存储(YMTC)在 NAND 闪存方面仅落后约 1 年;长鑫存储(CXMT)在 DRAM 方面落后约 2 年,在 HBM 方面落后约 3 年。报道同时提到,就在不久前,这一差距还普遍被认为在 5 年左右。
《韩国中央日报》援引韩国半导体产业协会称:「韩国与中国在存储芯片领域的技术差距已经缩小到:HBM 领域三年,DRAM 领域两年,NAND 闪存领域一年。」
NAND:长江存储被指有望把差距压缩到约 1 年
报道显示,三星和 SK 海力士于 2025 年开始生产 300 层 NAND 闪存,当时长江存储生产的是 270 层 NAND。到 2027 年,长江存储预计将转向 400 层 NAND,届时其与三星、SK 海力士的差距可能缩小到仅约 1 年。
DRAM:长鑫存储与 DDR5 的时间差约 2 年
在 DRAM 方面,三星和 SK 海力士于 2023 年开始生产 DDR5 内存,而长鑫存储到 2025 年才开始生产 DDR5 内存模块,两者相差约两年。
不过,报道称长鑫存储已经开始量产 LPDDR5X,并刚刚开始生产 LPDDR6。
HBM:长鑫存储仍在攻克 TSV,良率约 25%
HBM 方面,长鑫存储目前落后约 3 年。报道称,该公司刚刚开始 HBM3E 模块试生产,但良率仅约 25%。这家 DRAM 厂商仍在努力攻克用于垂直连接内存堆叠的硅通孔(TSV)技术。
据报道,长鑫存储在 G4 工艺上构建 HBM3E 堆叠时,借鉴了长江存储 X-Stacking 3D NAND 方案的思路。该方案并非完全依赖传统微凸点连接堆叠的 DRAM 芯片,而是利用铜-铜混合键合技术,将晶圆间的铜互连线合并,以缩短堆叠 DRAM 层之间的电路路径。
报道认为,这种架构的关键在于,长鑫存储和长江存储无需依赖极紫外(EUV)光刻设备,也能制造出有竞争力的 HBM 架构。
报道还称,长鑫存储预计今年将从上海爱世格纳和宇良生(音译)等厂商接收一些国产 DUV 光刻设备。不过,这些 DUV 设备制造商仍面临瓶颈,尤其是在投影镜头和光源方面。
产能扩张:长鑫存储计划到 2026 年底月产 30 万片 DRAM 晶圆
长鑫存储正在扩充产能。按照报道,公司计划到 2026 年底,通过三座 300 毫米 DRAM 晶圆厂实现每月 30 万片晶圆的产能,每座晶圆厂月产能约 10 万片。
此外,到 2026 年底,其 HBM 晶圆产能预计将达到每月约 5 万片。长鑫存储目前还在上海和合肥建设两座新晶圆厂,这些工厂投产后,其月产能将提升至 60 万片晶圆。
报道并称,长鑫存储有望在 2030 年之前,在量产规模上超越美光。
技术路线:HKMG、1z 与下一代 15nm G5
为了克服制程微缩的限制,报道指出长鑫存储正在使用高介电常数金属栅极(HKMG)技术。该技术用氧化铪(HfO₂)等材料取代旧的硅基绝缘体,可抑制电流泄漏和相关热能浪费,也能提高能效,并支持更高速度。
报道提到,鉴于长鑫存储已将这项技术应用于其 G4 DRAM 制造工艺,以及 LPDDR5X 产品,可以合理推断该公司即将转向更先进的 1a 节点。文中还称,市场普遍认为其 G4 工艺采用 1z 节点;同时,长鑫存储已经在开发下一代 15nm G5 DRAM 制造工艺。
长江存储产能展望
报道称,到 2027 年初,长江存储产能预计将达到每月 30 万片晶圆,其中一部分将用于生产 LPDDR。待其两座新晶圆厂于 2027 年投产后,到 2028 年总产能将增长至每月 45 万至 50 万片晶圆。
作为对比,三星到 2027 年底的 NAND 产能预计为每月 35 万片晶圆。
本文来自微信公众号「Tech商业」。