
光伏行业全产业链深度亏损之际,部分光伏企业开始转向半导体。华民股份就是其中之一,但从半年报数据看,这条“第二增长曲线”距离改善财务报表还有不短距离。
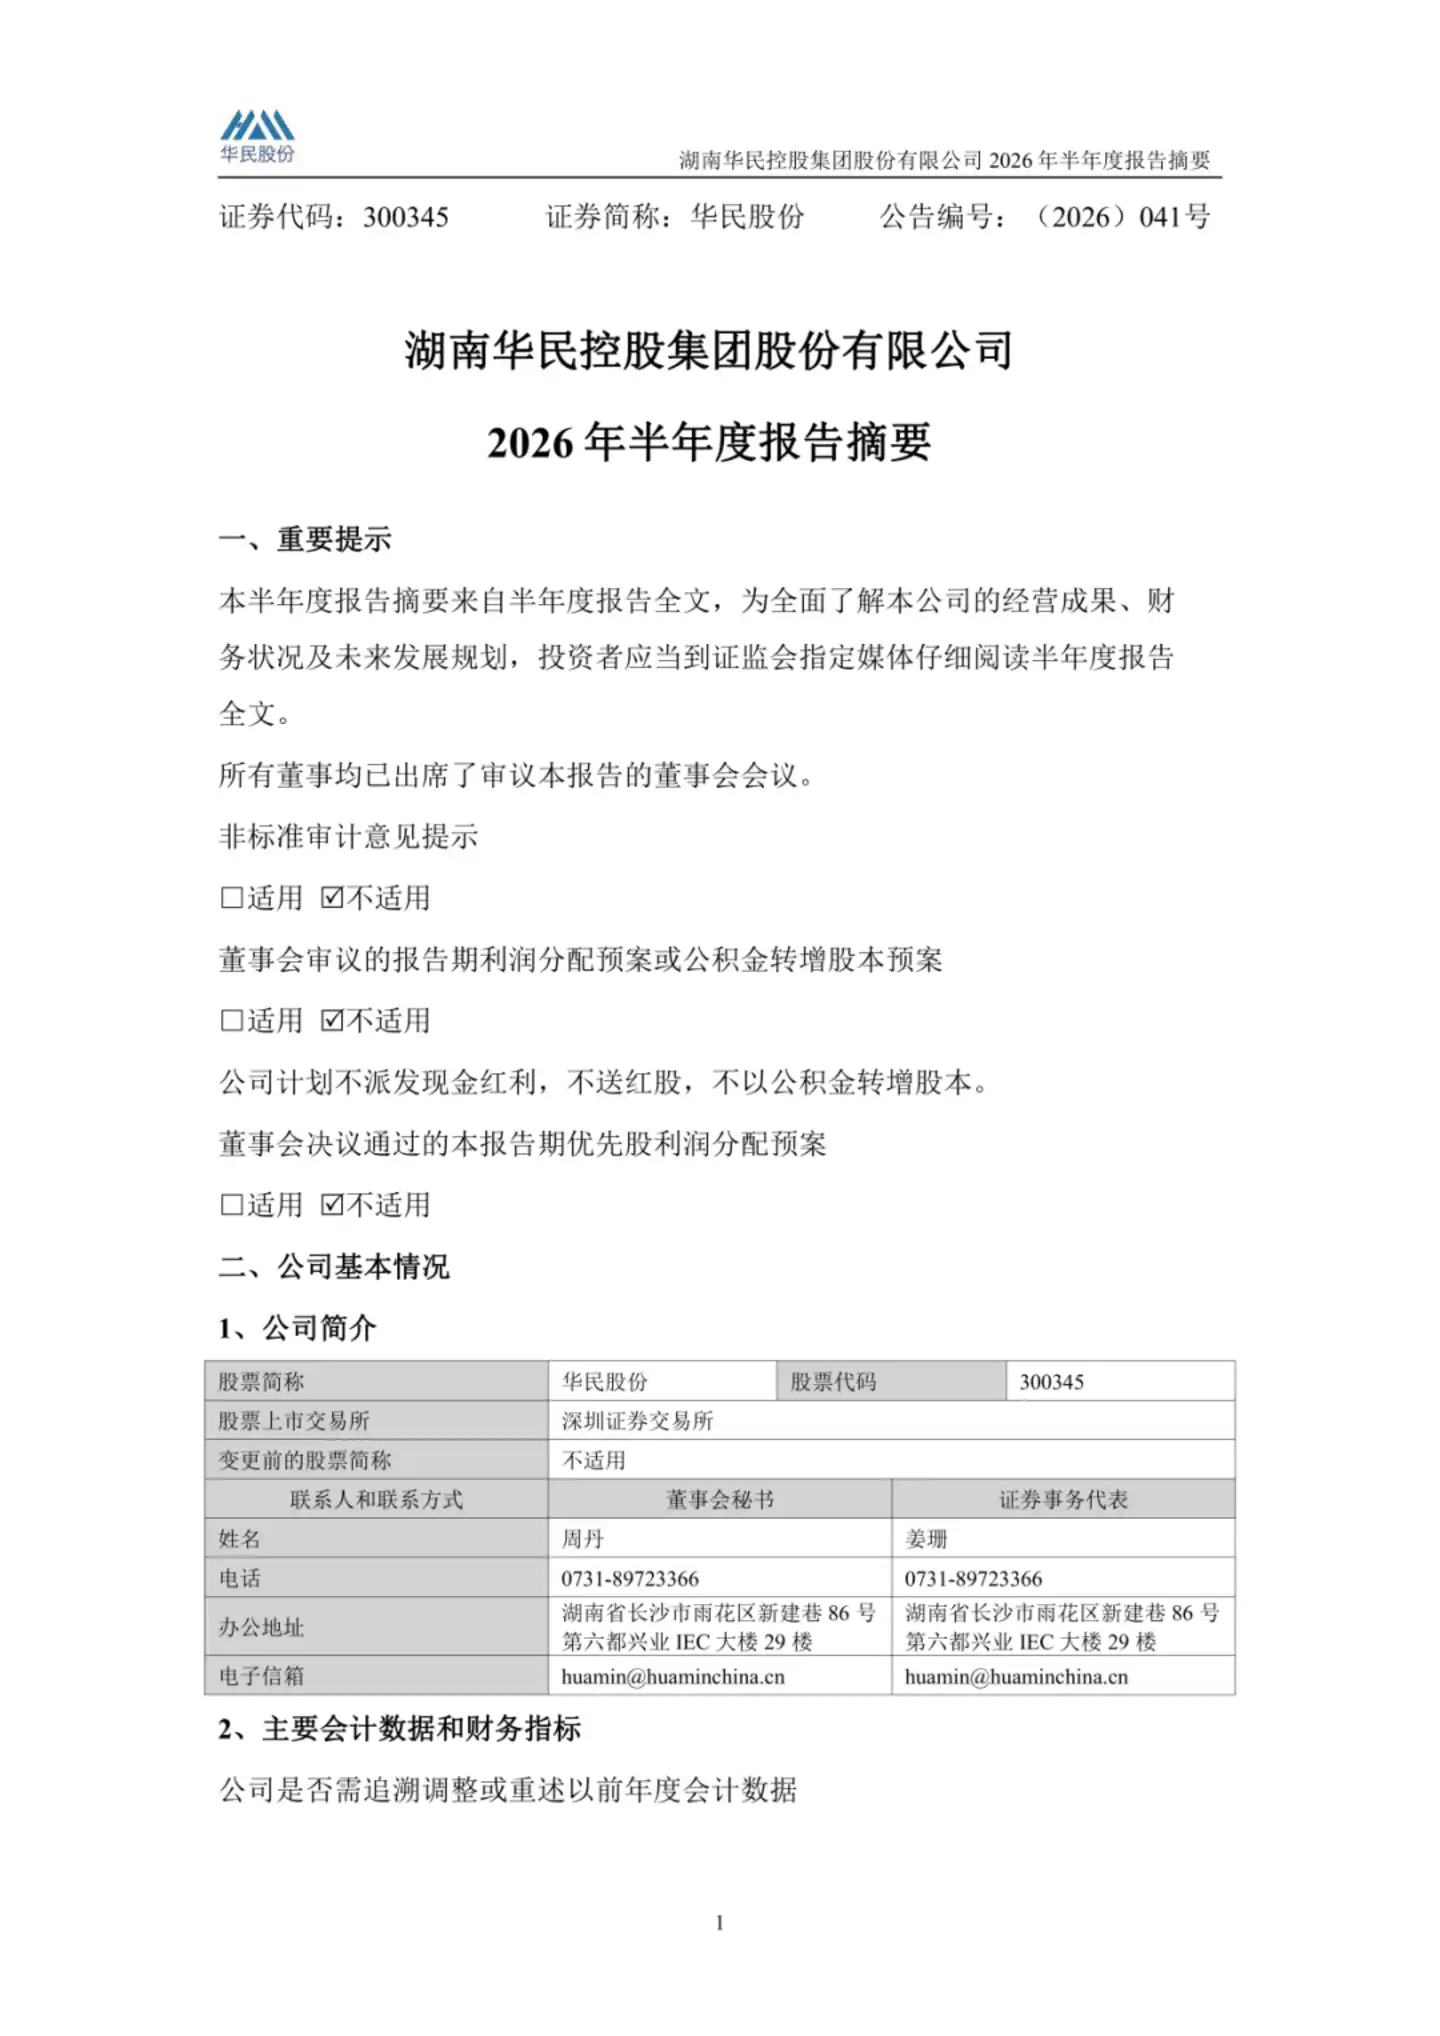
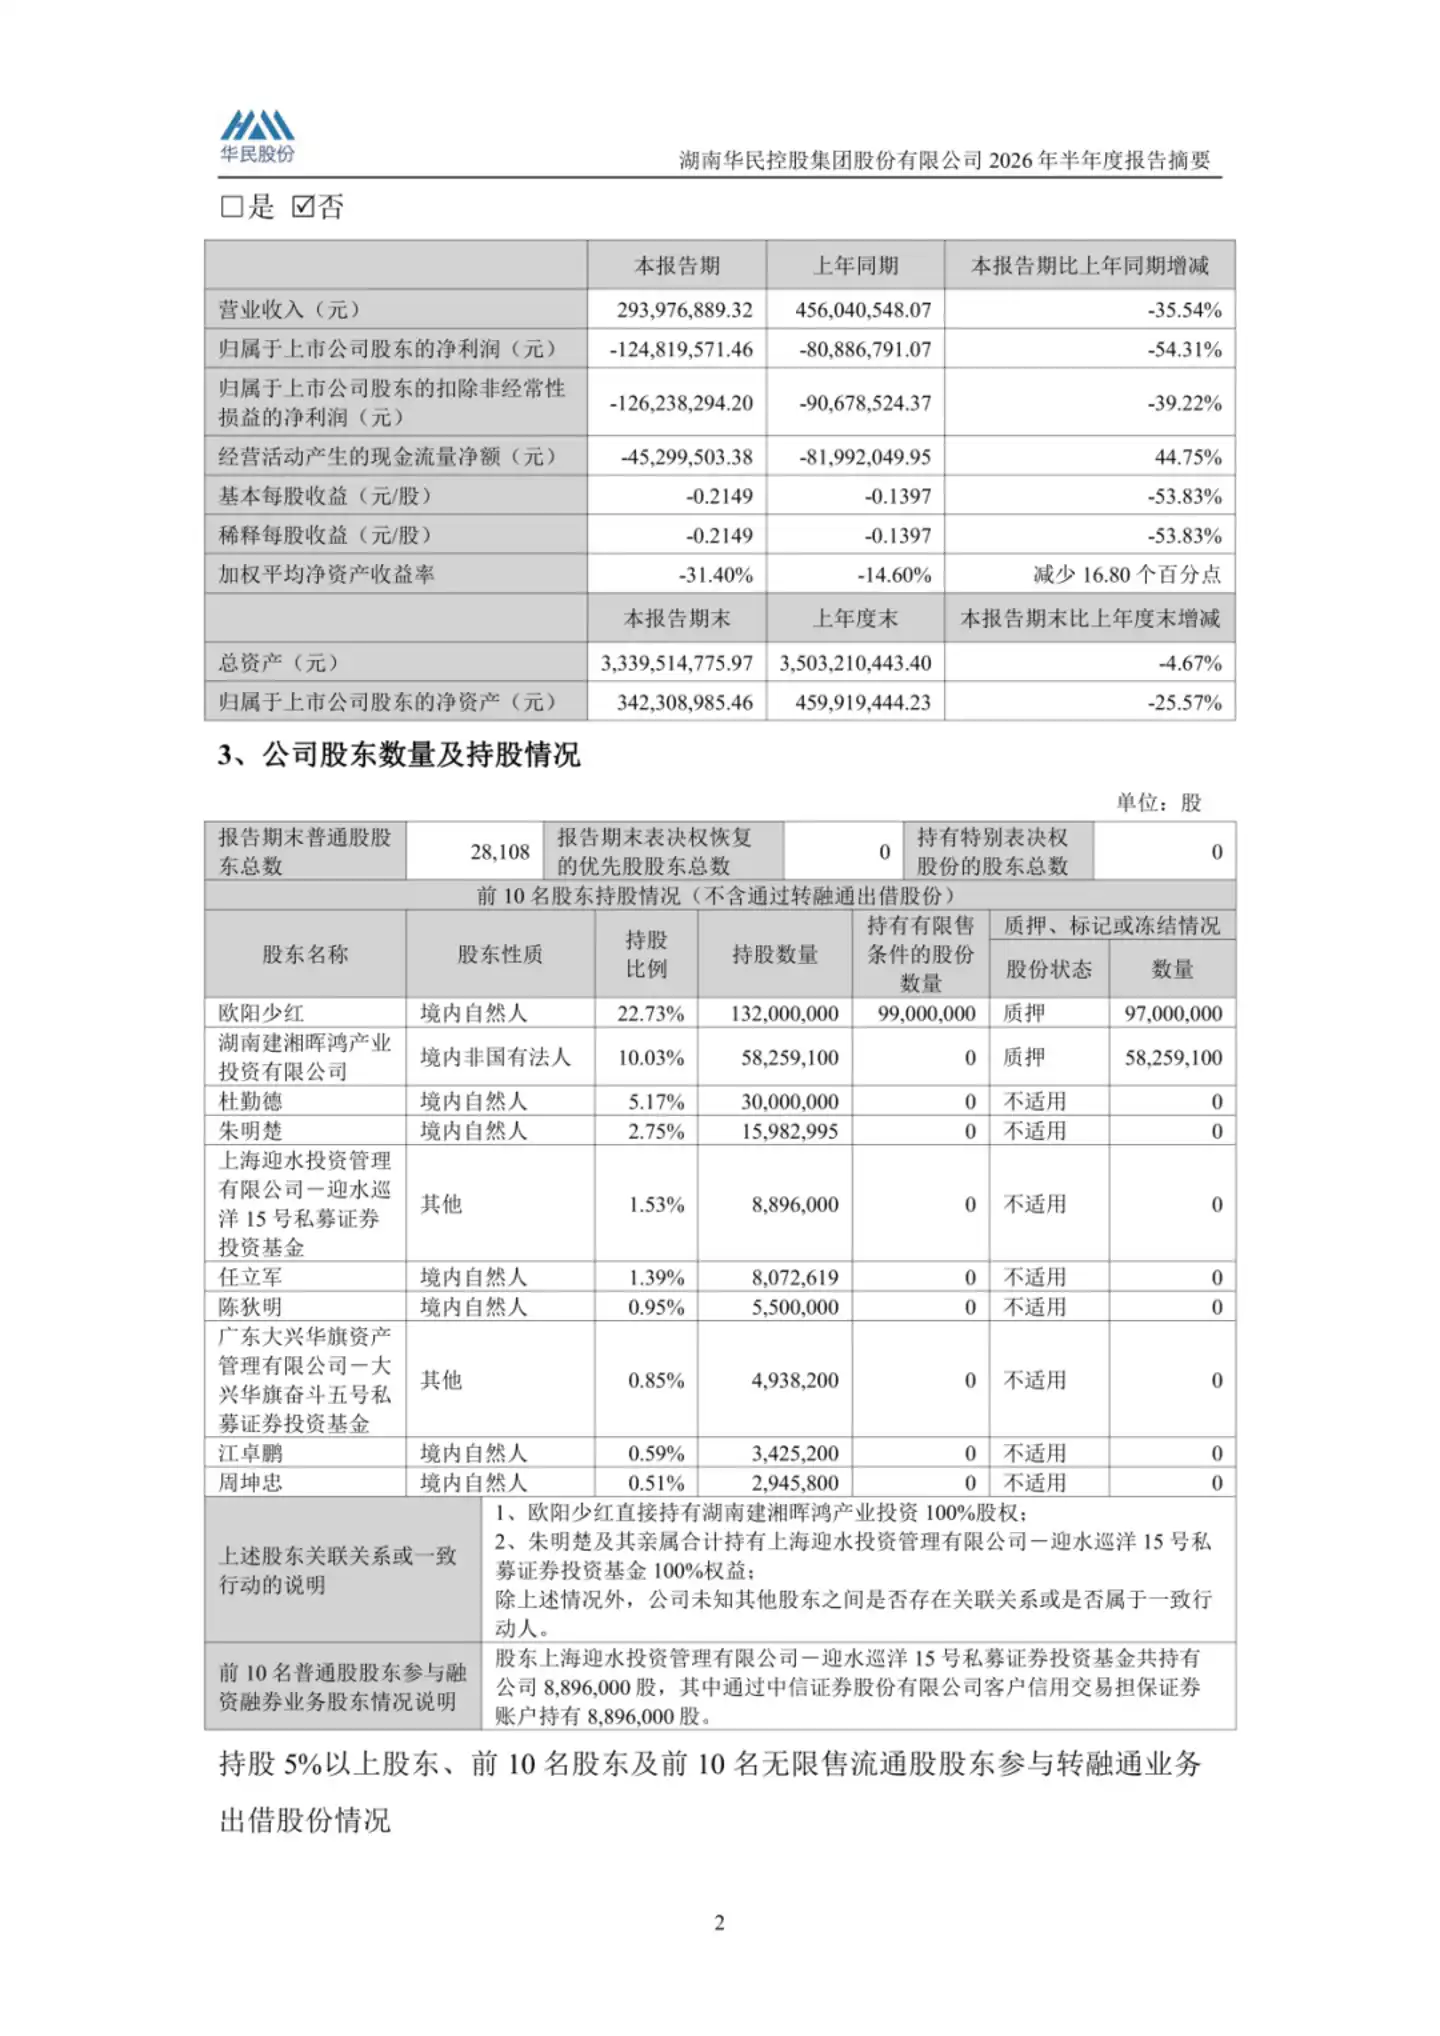
据预见能源梳理,华民股份上半年实现营收 2.94 亿元,同比下降 35.54%;归母净利润为 -1.25 亿元;资产负债率升至 93.11%。公司总债务为 8.85 亿元,其中短期债务占比 95.03%。
分业务看,半导体业务上半年收入 291 万元,毛利率为 62.14%;光伏主业收入 2.50 亿元,毛利率则为 -25.78%。两项业务在盈利能力上的差异十分明显。
光伏主业亏损继续扩大
报道指出,华民股份当前的财务表现,已不只是行业周期波动可以解释。
上半年,公司整体毛利率为 -18.84%,净利率为 -54.49%,净资产收益率为 -31.4%。光伏产品贡献了 85.11% 的收入,但毛利率已经跌至 -25.78%。从扣非净利润口径看,公司自 2017 年以来已连续亏损八年。
债务结构也承受较大压力。8.85 亿元总债务中,短期债务占比 95.03%,短期借款达到 3.84 亿元。截至报告期末,公司归属于上市公司股东的净资产仅 3.42 亿元,较上年度末下降 25.57%。
这意味着,公司需要在较短时间内处理大部分债务,但光伏主业的现金生成能力仍在走弱。报告期内,经营活动现金净流入为 -4529.95 万元,货币资金较年初减少 40.80%。公司给出的解释是「偿还债务及运营资金的需求增加」。
硅片环节仍是光伏行业亏损最重的板块之一。2026 年上半年,主流单晶 N 型硅片价格由 1.40 元/片降至 0.88 元/片,跌幅为 37.14%。中国光伏行业协会测算,N 型 G12R 硅片含税完全生产成本为 1.945 元/片,而实际成交价仅在 1.2 至 1.3 元/片。
华民股份的处境并非个例。报道提到,弘元绿能上半年预亏 5.9 亿元至 6.9 亿元,通威、隆基已连亏 10 个季度。但华民股份的特殊之处在于,资产负债表更脆弱,93.11% 的负债率也高于行业均值。
按照文中说法,行业普遍判断光伏产能出清仍未结束,这也意味着华民股份最核心的收入来源,短期内看不到明显改善。
技术路径相关,但行业门槛并不相同
华民股份切入半导体硅部件,并非没有技术基础。
光伏单晶硅与半导体单晶硅在拉晶、掺杂、切片等核心工序上具有技术同源性,差别主要在精度要求。报道称,光伏级单晶硅纯度一般要求 6 个 9,半导体级通常要求 10 到 11 个 9。
目前,华民股份已经具备最大直径 450mm 大尺寸半导体专用硅棒的研发与拉制能力,并掌握无磁场条件下低氧、低缺陷单晶量产技术路线。
沿着相似路径布局的企业还有 TCL 中环、连城数控、晶盛机电等。其中文章提到,TCL 中环拟投资 119.6 亿元建设半导体大硅片深圳项目,将 12 英寸硅片总产能规划提升至 210 万片/月;连城数控在光伏单晶炉领域市占率约 18%,也在推动单晶炉技术向半导体级设备迁移。
这些企业共同看中的,是光伏与半导体在硅材料端设备和工艺积累上的可复用性,以及半导体业务相对更高的毛利率和客户黏性。
但门槛差异同样清晰。刻蚀腔硅部件长期由海外原厂主导,大陆国产化率不足 10%。全球硅部件市场中,美国 Silfex(LAM 子公司)市占率约 55.3%,韩国 Hana 约 13.3%,日本三菱材料约 8.4%。这并不是一个竞争松散的新市场,而是一个集中度很高、由海外企业长期占据主导的位置。
报道同时提到,有行业预测显示,未来 3 到 5 年,国内硅零部件市场国产化率将从当前的 5% 提升至 50% 以上,到 2027 年全球刻蚀用硅部件市场规模将达 207 亿元。只是从市场空间到企业真正拿到订单,中间还隔着客户认证这道门槛。
与华川半导体合作后,认证周期仍是关键变量
8 月 6 日,华民股份宣布与中韩合资的华川半导体签署战略合作协议,正式切入半导体刻蚀设备核心硅部件赛道。也因为华川半导体常年为 SK 海力士供货,这一消息披露后,华民股份股价连续三个交易日涨幅偏离值累计超过 30%。
半导体硅部件属于设备关键工艺耗材,客户认证通常涉及样品验证、小批量上机、长线跑片、稳定性验证和量产导入等环节,整体周期普遍为数月至一年以上。若面向海外头部存储厂商,从工厂审核到产品认证再到量产,周期可能长达 18 至 36 个月。
神工股份在投资者交流中也提到,其下游客户对合格供应商的认证程序严格,周期较长且流程复杂。
华民股份当前的做法,是借助华川半导体现有渠道推进业务。报道称,华川半导体为中韩合资企业,韩方股东 SeongHyun Technology 多年深耕半导体蚀刻工艺硅零部件领域,长期为三星、SK 海力士提供核心配套,其主打产品 CSR 高端硅环是 3D-NAND 闪存刻蚀设备的核心部件。
文章还提到,此前华民股份的半导体硅棒产品已经进入韩国产业链,目前约有 4 家客户。
不过,公司面对的最大问题仍是时间。根据股权激励方案,华民股份要求 2026 年至 2028 年,半导体专用硅棒及硅部件产品收入分别不低于 600 万元、3000 万元、8000 万元。
按这个目标测算,从今年上半年 291 万元收入到全年 600 万元,公司下半年仍需增加约 309 万元收入。报道认为,这一目标本身不算激进;但到 2027 年提升至 3000 万元,则意味着业务需要实现数倍增长,关键取决于客户认证能否在明年上半年完成导入。
高毛利新业务,短期仍难覆盖主业亏损
在认证尚未放量前,债务压力不会停下来等待。
报道显示,华民股份账面货币资金仍在减少,公司正通过经营租赁替代资本开支、债转股以及盘活存量资产等方式压降负债规模。但债转股需要与债权人谈判,存量资产盘活的进度也不完全由公司决定。
即便半导体业务按计划推进,短期内仍存在明显的结构性错配。上半年半导体业务收入仅 291 万元,按 62.14% 毛利率计算,绝对利润贡献约 180 万元左右;而光伏主业收入 2.50 亿元,按 -25.78% 毛利率测算,仅光伏产品一项的毛利亏损就超过 6400 万元。
按预见能源的判断,即便华民股份在 2027 年实现 3000 万元半导体收入,并维持 60% 毛利率,贡献的毛利约为 1800 万元,仍不足以覆盖光伏主业持续亏损。
这也意味着,半导体作为“第二曲线”的财务意义,在相当长时间里可能更多体现为估值逻辑,而非利润表改善。
行业已有转向案例,但华民股份的财务承压更重
从行业层面看,光伏设备厂商向半导体转型并不是新现象。文章列举称,迈为股份 2025 年半导体及显示行业营收达到 6.62 亿元,拉普拉斯以 22 亿元定增加码半导体,金辰股份计划投资 10 亿元建设半导体装备项目。
这些公司的共同点,是半导体业务已经具备一定收入规模,同时光伏主业虽然承压,但尚未走到资不抵债边缘。
相比之下,华民股份的情况更为极端:连续八年扣非亏损,负债率达到 93%,半导体业务刚起步。报道认为,公司转型在技术逻辑上成立,450mm 硅棒能力、与华川半导体的合作以及股权激励约束,都说明这是一个正在认真推进的方向。
但决定结果的,不只是方向,还有节奏。半导体业务的估值弹性偏向远期,短期债务的偿还压力却发生在当下。就现有信息而言,尚不足以判断两者之间的平衡点会落在哪里。
文中提出,后续更值得跟踪的指标不是半导体业务营收增速,而是两个更前置的信号:一是短期借款能否通过展期或置换获得缓冲;二是半导体客户认证能否在 2026 年四季度前取得实质性进展。
这两个变量,将决定华民股份后续面对的是转型阵痛,还是流动性压力继续上升。