


10 月 5 日,高通盘前股价一度涨超 4%。同一天,华为宣布与高通达成一份多年期、范围广泛的专利许可协议。协议涵盖 5G、计算、人工智能、网络等领域的专利组合交叉许可,高通还将收购华为在计算、AI、网络等领域的部分美国专利。
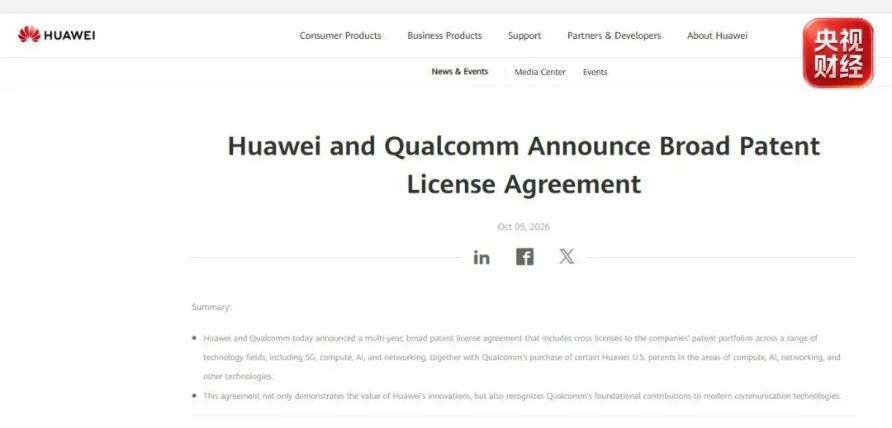
把这份协议放进更长的时间轴里看,它不是一条孤立消息。自 2001 年华为首次向高通支付专利许可费起,双方关系经历多年变化,如今账单流向出现反转。
25 年时间线里的反转
从支付许可费到开始收取收入
文中梳理的时间线显示,2001 年,华为第一次向高通支付专利许可费,此后持续缴费,并经历过多轮跨国专利诉讼。2011 年,华为第一次从摩托罗拉收到专利许可收入。2019 年 5 月,华为被列入美国实体清单,先进制程代工和 EDA 工具同时受限。2021 年,华为知识产权许可业务首次实现正向收入。
到 2026 年 4 月,中国信通院报告显示,华为以 11.7% 的占比位居全球 5G 有效专利族第一,高通以 8.05% 排名第二。2026 年 5 月,华为发布「韬定律」。同年 9 月,麒麟 9050 Pro 随 Mate XT2 上市;同月下旬,中美第八轮经贸磋商达成「300 亿对 300 亿」对等降税。随后在 2026 年 10 月 5 日,双方签署这份协议。
在舆论发酵后,2026 年 10 月 6 日,高通否认自己是「净支付方」,也不承认交易涉及逻辑折叠。文中认为,争议仍在继续,但时间线本身已经显示出许可费方向的变化。
680 多件专利,占华为专利总量约 0.23%
这笔交易的核心包括两部分:一是专利组合交叉许可,覆盖 5G、计算、AI、网络等领域;二是高通额外收购华为在计算、AI、网络等领域的部分美国专利,而华为保留这些技术在全球其他地区的专利权。
据央视财经报道,高通将付费使用华为 680 多件专利,其中部分注册在美国。文中称,华为拥有约 29.6 万项有效或待审专利,680 多件占比约 0.23%。交易完成后,华为全部专利许可协议累计收入预计超过 69 亿美元。文中同时强调,这一数字是全部协议的累计值,并非本次交易金额,双方没有披露这笔协议的具体金额。
高通面临自己的时间压力
文中提到,高通当前面临两方面压力。一方面,苹果自研基带推进,高通授权收入承压;另一方面,三星 2 纳米工艺在 2026 年一季度良率刚破 60%,尚未达到高通 70% 的下单门槛。文章据此认为,高通收购华为这批专利,与其在后摩尔时代的技术布局有关,涉及逻辑折叠、近封装光学等方向。
文中写道,这场交易并非谁向谁让步,而是双方都在各自时间表上走到了必须完成这笔交易的节点。
华为选择了另一套坐标系
2019 年后的限制与路线变化
文章将 2019 年 5 月之后视为华为时间线中的关键节点。由于极紫外光刻机受限,传统依靠几何缩微推进先进芯片的路径在 5 纳米门口受阻。文中认为,这段时期也推动华为转向另一种技术思路,不再只等待光刻机,而是尝试改变芯片设计与系统组织方式。
两条不同的中国自研芯片路径
文中将近两年的中国自研芯片发展概括为两条不同路线。
一条是华为的路线。2026 年 5 月,华为半导体业务部总裁何庭波提出「韬定律」,以「时间缩微」替代「几何缩微」,强调缩短信号传输距离。文中称,芯片模块中超过 80% 的能量消耗在数据搬运而非计算,逻辑折叠通过把平铺电路垂直堆叠,让信号传输路径缩短。按照文中给出的实测数据,在同制程下,晶体管密度提升 55%,NPU、GPU、CPU 性能核功耗分别降低 66%、58%、41%。
首款落地产品麒麟 9050 Pro 于 2026 年 9 月随 Mate XT2 上市,整机性能较上一代提升 31%。余承东在媒体交流中披露,这颗芯片的巴龙基带、ISP、移动安全处理器、灵犀 CPU、马良 GPU,以及采用达芬奇架构负责 AI 运算的 NPU,均为自研设计。文中还提到,据爆料,随后发布的 Mate 90 系列首销期销量超过 27 万台,其中搭载 9050 Pro 的「超大杯」占比约 40%。
另一条是小米的路线。文章称,2025 年 5 月,小米发布玄戒 O1,累计投入超过 135 亿元,团队规模 2500 多人,采用台积电第二代 4 纳米工艺,跑分追平同期骁龙旗舰。文中评价,这是中国消费电子史上一次非常认真的自研尝试。
不过,文章也指出两条路线的差别:玄戒 O1 的 CPU 基于 ARM 架构授权,GPU 采用 ARM 公版,制造依赖台积电;而麒麟 9050 Pro 的 CPU、GPU、基带、NPU 已不再依赖外部图纸。文中还提到,玄戒 O1 发布一年多来搭载机型较少,研发投入摊销压力较大;没有标准必要专利的芯片公司,在谈判中也更被动。高通向华为付费,付的并不是麒麟的跑分,而是华为 29.6 万项专利中难以绕开的那部分。
余承东对路线的公开表述
9 月 29 日,在一场国际媒体圆桌会上,余承东表示,依靠自研芯片、鸿蒙操作系统和国内供应链,华为「基本摆脱了对美国技术的依赖」。他同时提到,EUV 中国正在研发,但现阶段仍依靠 DUV;逻辑折叠则是在某些技术获取受限情况下提升能力的一种方法。
文章据此认为,华为已经公开确认其路线:继续推进光刻机相关能力,但不再等待单一路径打通。文中称,2007 年到 2025 年底,华为累计研发投入超过 1.8 万亿元。
余承东还回顾称,华为在 2023 年才重启智能手机芯片的国内生产,此前几年是为求生存克服困难的阶段。关于鸿蒙,他表示,华为 2019 年发布鸿蒙,起步晚于安卓,但此前本就是安卓社区的主要贡献者之一。微软 Windows Phone、三星 bada、诺基亚塞班都曾尝试操作系统但未成功,而华为「尽管我们起步更晚,但我们取得了成功」。目前,搭载鸿蒙 6 和鸿蒙 7 的设备已超过 9000 万台,年底预计突破 1 亿台,生态内应用与服务超过 45 万个,全球注册开发者 1100 万。
他也提到成本与产能压力。过去两年,存储元器件价格大涨,单台手机硬件成本额外增加超过 200 美元,华为尽量自行消化,涨价节奏慢于同行,但利润率仍明显下滑。更关键的瓶颈在于产能,国内先进半导体产能尚不能满足快速增长的需求,升腾 AI 芯片与手机芯片共用同一条产线。这也对应了徐直军所说的「瓶颈不在需求,在产能」。文中还提到,华为手机从 2019 年全球份额第一,到如今海外年销量仅数百万台。
同一周,小米在 10 月 7 日宣布澎湃 OS 4「全面兼容苹果生态」,支持双向同步信息、云相册互通,新旗舰甚至打通了 AirDrop。文章将这一动作与华为路线作对照,认为前者强调兼容,后者则试图建立自己的生态体系。文中援引的数据是,鸿蒙生态已有 45 万个应用和服务、1100 万开发者。
从单颗芯片到系统竞争
新能源汽车与算力依附
文章认为,这种差异在新能源汽车领域也很明显。文中提到,小米 SU7 的智驾算力来自英伟达 Orin,座舱芯片来自高通 8295,与手机芯片玄戒 O1 一样,都是把全球顶级零部件整合成产品。这条路径见效较快。
华为则走了另一条路。徐直军在 9 月的全联接大会上透露,升腾在中国市场的份额已超过英伟达,950DT 超节点将在年底规模供货,950PR 已在上半年上市,目前瓶颈不在需求,而在产能。他还回应了「美国同行呼吁放缓 AI 开发」的说法,称中国模型更弱,反而需要加快发展。
AI 竞争单位正在上移
文章进一步指出,AI 竞争的基本单位正在从单颗芯片上移到系统层面。当数千乃至数万颗加速器共同参与训练和推理时,决定结果的已不只是单颗芯片的峰值算力,还包括芯片之间的互联、调度、容错、供电和散热。
在这一背景下,文中列举了华为手中的一组资产:灵衢总线、全光互联、近封装光学、超节点架构,以及横跨通信、存储、数据中心和数字能源三十年的系统工程能力。2026 年全联接大会上,华为将战略明确指向「超节点 + 集群」,文章认为,其下注方向是把竞争从「谁的芯片更强」改写为「谁能把更多芯片组织成高效整体」。
9 月底,文中提到两项动作。其一,DeepSeek 与华为合作,开发并开源一系列面向升腾的底层软件工具,模型公司从基础设施使用者转向共同建设者。其二,AMD 以约 82 亿美元收购李飞飞创办的 World Labs,芯片公司向上进入模型研究。文章据此认为,模型与计算基础设施之间的距离正在缩短,过去「芯片、服务器、云、模型、应用」的线性产业链,正在变成相互反馈的系统。
不过,文中也指出系统能力并不能替代一切。英伟达最深的护城河并不只是 GPU 本身,还包括 CUDA 二十年积累的函数库、工具链、人才和代码资产;华为的 CANN 仍处在从「可用」走向「易用」的阶段。先进制造的产能缺口,也无法仅靠系统架构弥补。系统更像乘数,芯片、互联、软件提供基础能力,系统工程决定这些能力最终释放多少。
协议之外的含义
文章最后认为,集成别人的芯片造车,与定义自己的架构造芯,是两条都真实存在的路径,但只有后一条,终点才是坐在谈判桌上首的位置。10 月 5 日这份协议,被视为这种位置变化的一次确认。
从 2001 年到 2026 年,25 年间,一份账单的方向完成反转。文中认为,这背后既是华为从「买技术的人」变成「卖技术的人」的过程,也对应着两种中国芯片路线的分岔:一种是在既有路径上走到前列,另一种是在受限条件下尝试建立新路径。
文章还把这份协议放进更大的 AI 产业变化中。国际能源署数据显示,五家大型科技公司 2025 年资本支出已超过 4000 亿美元,2026 年预计再增长约 75%,前沿数据中心容量在过去 18 个月里扩展到原来的三倍以上。模型几个月迭代一次,芯片按年推进,数据中心和电网则按十年建设。文中据此认为,谁掌握底层定义权,谁就不再只是跟随别人的时间表。
不过,余承东所说的是「基本摆脱」,并非完全摆脱。单机成本额外增加的 200 多美元、与升腾共用的紧张产能、海外销量从全球第一降至数百万台,都是这条新路线仍需面对的现实约束。文章最后写道,路刚画出来,走的人还不多,但地图的所有权正在变化。
本文来自微信公众号「师天浩观察」(ID:shitianhao01),作者:辰聪。