
MarsBit 刊发的一篇分析文章指出,HyperEVM 上的 DeFi 原语,正与 HyperCore 的市场结构发生结构性冲突。文中称,借贷市场、代币化金库和流动性质押代币(LST)等常见 DeFi 组件,在 Hyperliquid 上很难照搬既有模式。
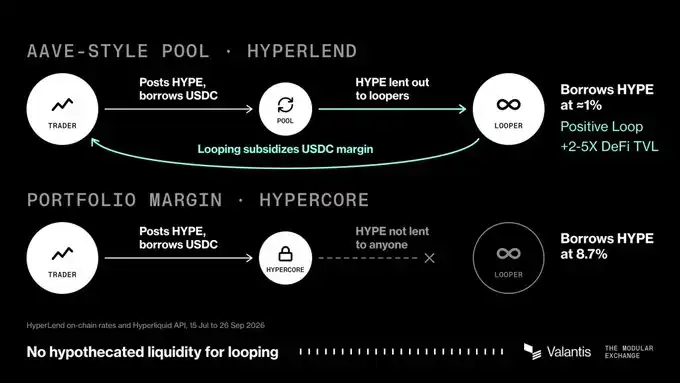
文章的核心判断是,组合保证金正在让围绕 Hyperliquid 原生资产的循环借贷变得不可行,而当前大多数 DeFi 原语都建立在循环借贷之上。这使得 Hyperliquid 上的 DeFi,不是与 HyperCore 形成协同,而是被放到了与其增长相竞争的位置。
作者给出的两条路径是:一是构建扎根于代币效用的 DeFi 市场,而不是继续依赖循环收益;二是 DeFi 层必须与 HyperCore 的增长形成互补关系,否则就会被其吞噬或淘汰。
建立在收益杠杆上的 DeFi 经济,到了 Hyperliquid 出现断层
文章称,传统 DeFi 的骨架,是围绕链上原生收益来源展开的:先有原生收益,再有针对收益凭证的同类借贷,随后形成下游 DeFi 飞轮,这套结构支撑了大部分 DeFi 活动。
但在 Hyperliquid 上,DeFi 的市场结构出现了两个根本变化,其中最关键的是组合保证金。文中将其定义为 Hyperliquid 的原生保证金引擎,并指出,所有服务于杠杆收益的流动性,都会被抽走去服务杠杆交易。
文章认为,这套机制并不是为同类借贷设计的,因此传统 DeFi 飞轮赖以运转的条件已经改变,而且缺少直接替代方案。
- 缺少可供循环使用的再抵押流动性。文章举例称,在 AAVE 上用 HYPE 抵押借出 USDC 时,这部分 HYPE 抵押品可以被 stHYPE、kHYPE 的循环者再次使用,从而降低循环借贷成本;但在 HyperCore 上用 HYPE 抵押借出 USDC 时,这部分 HYPE 流动性不会再提供给循环使用。
- 不支持 EVM 借贷市场那类资本占用更低的清算路径。文中称,Hyperliquid 的设计是对着订单簿清算;若以生息衍生品作为抵押,需要在 HyperCore 上单独建立深度订单簿。相比之下,在 AAVE、Morpho 上,生息衍生品可以通过提款队列清算等方式获得支持。
AAVE 的飞轮逻辑,与组合保证金并不相同
文章将 AAVE 的增长策略与 Hyperliquid 的组合保证金进行了对比。文中称,AAVE 通过引入大量鲸鱼 ETH-USDC 借贷活动来补贴 ETH 借贷,并通过 E-Mode 为生息衍生品提供特殊清算路径,使 stETH 作为抵押品更具可用性。
按文中数据,AAVE 所供应的 WETH 中,80.6% 属于用其抵押借稳定币的账户。作者据此认为,AAVE 的资金池引擎在 USDC 保证金与 ETH 收益杠杆之间形成了飞轮,以共生关系补贴双方。
而组合保证金的处理方式不同。文章称,它会把 USDC 保证金从资金池系统中抽走,不将抵押品再贷出,也不允许同类借贷。结果是,循环交易被直接杀死,而且没有替代机制。
作者进一步指出,如果 USDC 借贷从资金池模式迁移到组合保证金,那么围绕 Hyperliquid 原生收益的循环——包括金库代币、LP 仓位和 LST——就会从 DeFi 经济中被移除。问题在于,当前整个 DeFi 经济都依赖这笔交易,以及保证金与循环之间的共生关系。
质押排放对 Hyperliquid 的结构性作用,被认为并不强
文章称,Hyperliquid 的特殊之处在于,这条链已经足够有用,不再需要依靠网络层面的通胀去推动共识参与。因此,质押排放对 Hyperliquid 的边际作用有限;而在多数链上,这类排放恰恰是养活大部分 DeFi 活动的原生收益来源。
作者认为,质押排放在对齐持币者方面作用很小。文中写道,净新增 HYPE 需求来自 HIP-3、HIP-4、AQA、质押档位折扣,而不是 2.2% 的收益。
文章还提到,验证者集合实际上由托管机构、DAT、数据提供商,以及出于运营目的和延迟需求而运行验证者的组织构成,而不是单纯为了收益。作者称,从 0% 佣金验证者的数量可以看出,进入活跃集合本身就是一种许多人愿意付费获得的特权。
基于这一判断,文中提出,如果质押排放对 Hyperliquid 没有显著好处,就应重新评估;与此同时,Hyperliquid 上的 DeFi 也需要尽快重新定位自身目的。
HyperEVM 上的流动性,正在被 HyperCore 抽走
文章称,HyperEVM DeFi 从根本上由 LST 杠杆驱动,而当前情况并不乐观。
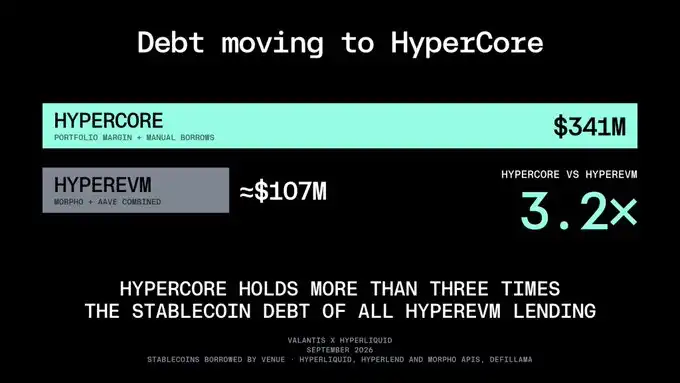
文中给出的一个关键时间点是 9 月 18 日。当天,Hyperliquid 宣布手动借贷功能,允许用户在 HyperCore 上抵押 HYPE 或 BTC,借出 USDC。
两天后,文章称,HyperLend 上一个账户提取了 743,058 枚 HYPE,并桥接至 HyperCore,用其抵押借出 2565 万美元 USDC,随后偿还了 2560 万美元的 HyperLend 贷款。按文中描述,整个 HyperEVM 借款在 33 分钟内迁移至 HyperCore。
随后第二个账户跟进。文章称,HyperLend 的 HYPE 资金池利用率从 78% 升至 98%,HYPE 借款利率从 1% 升至 90%,循环由此变得无利可图。
作者据此判断,从结构上看,组合保证金正在把 HYPE 流动性从 HyperEVM 移向 HyperCore;如果没有干预,这一过程可能持续到流动性枯竭。
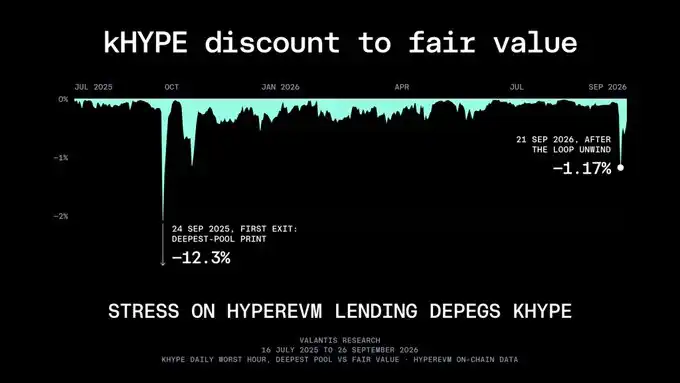
文章进一步指出,这会导致 Hyperliquid 上的 LST 在结构上难以支撑自身经济,并持续出现较长时间的脱锚。作者称,这种结构脆弱性可以从 kHYPE 的表现中观察到:与以太坊和 Solana 生态中的同类 LST 相比,kHYPE 的脱锚更频繁,也更严重。
文中解释称,流动性质押从设计上就是资本密集型工具:它需要 HYPE 出借方服务低利率、稳定的循环;也需要 DEX 流动性和套利者维持锚定,降低退出成本。当原生保证金引擎把系统的核心部分抽走时,这套飞轮就很难维持。
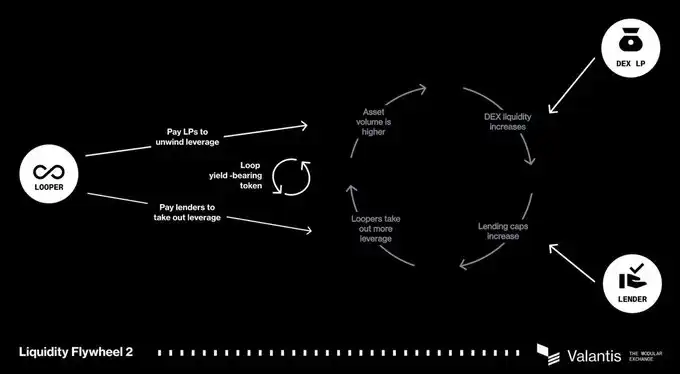
Valantis 与 Kinetiq 的路径,也面临同一结构压力
文章提到,Valantis 的策略一直是在资本约束下优化 DeFi 经济。按文中说法,stHYPE 原生的动态即时赎回缓冲,降低了对深度 DEX 流动性的需求,帮助用户在 7 天内退出;STEX 则在 HYPE 出借方之间复用流动性,既服务循环,也在需要时提供兑换流动性。
作者称,stHYPE 的规模只有 kHYPE 的五分之一,但锚定更稳。即便如此,市场压力仍然明显。文章判断,质押收益这笔交易已经过于脆弱,不能再假设飞轮能够扛过组合保证金;在当前结构下,HyperCore 吸收全部流动性,是一种自然趋势。
文中还提到,Kinetiq 自称打造了该品类历史上增长最快的 LST,其论点是成为 Hyperliquid 上的 Lido 和 Jito。但作者认为,以太坊和 Solana 都没有原生保证金引擎与借贷市场竞争,而 Hyperliquid 从结构上看,是加密行业里最不适合运行普通 LST 的环境之一。
文章进一步指出,如果这笔交易本身不存在,普通 LST 就缺少可做的工作。生息衍生品可用流动性的消失,需要放在更大的背景下理解:当今大多数 DeFi,本质上都是生息衍生品,包括代币化收益金库、LP 仓位和 LST。循环流动性的丧失,意味着迄今多数被验证过的 DeFi 原语都面临失效,因此必须构建新原语。
HYPE 质押的目标,不是单纯领取收益
文章称,以太坊的大部分 DeFi 活在 LST 杠杆循环的下游,因此循环被当作一等公民。但 Hyperliquid 锁定 HYPE 的方式不同:它不是付钱让持币者去质押,而是让每个想使用交易所资源的企业去买币并质押。
- 在 HIP-3 下部署永续市场,或在 HIP-4 下部署结果市场:需要质押 50 万枚 HYPE,锁定六个月,并且可被罚没。
- 让稳定币成为对齐的计价资产:需要质押 100 万枚 HYPE。
- 以更低手续费交易:质押 10 枚 HYPE 可享 5% 折扣,最高质押 50 万枚可享 40% 折扣;中间还有 100、1000、1 万、10 万、10 万以上至 50 万枚 HYPE 的档位。文章称,顶级交易者和做市商通过锁定 HYPE 换取更低费率档位,一年可节省超过 4000 万美元。
- 直接与基金会节点对等以获取低延迟数据:需要质押 1 万枚 HYPE。
作者认为,上述每一项都对应合作伙伴或交易者对网络资源的消耗,而锁定的 HYPE 就是支付方式。若想消耗网络资源,质押 HYPE 就是准入钥匙;流动性质押应围绕这把准入钥匙去创造市场。
文章还引用了 Valantis 对流动性质押演进的划分:第一幕,来自高昂经济安全成本的收益——stETH;第二幕,来自对流动性流向特权的收益——JitoSOL;第三幕,来自对流动性直接准入的收益——质押 HYPE。
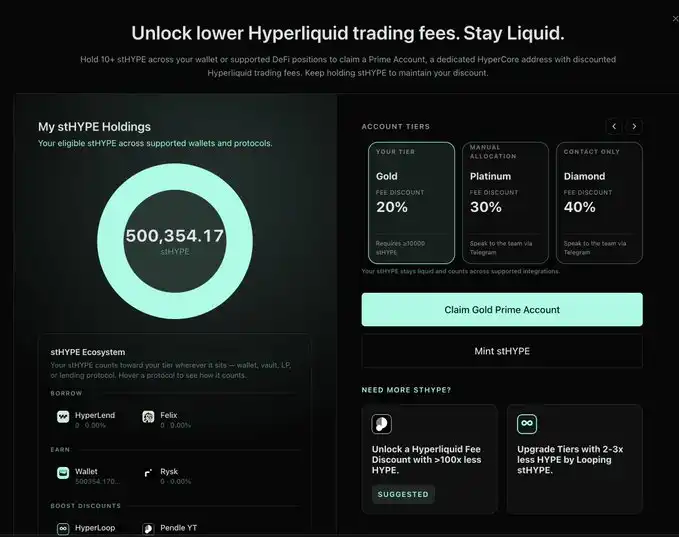
作者据此指出,这里并不是在代币化 HYPE 的原生收益,而是在围绕其对网络资源和流动性的门控准入构建经济。
能活下来的 DeFi 原语,要把 HYPE 效用带到 HyperCore 覆盖不到的地方
文章称,能够在 Hyperliquid 上存活的原语,是那些能把 HYPE 效用带到 HyperCore 自身无法覆盖之处的产品。
原生质押不能作为组合保证金抵押品
文中指出,想用自己的 HYPE 做保证金的交易者,实际上正在放弃收益和更低的 Hyperliquid 手续费。原因在于,组合保证金不能接受已质押的 HYPE 作为抵押品。
作者解释称,保证金引擎需要清算人,要么依赖订单簿,要么依赖愿意承担赎回风险的风控策展人借贷市场;而原生质押的 HYPE 两者都没有,因此组合保证金从设计上就不会支持原生质押。要把质押的好处带入保证金体系,就需要 LST。
文章提出,一个能够承载交易手续费折扣的 LST,可能解决这一问题。其逻辑是,stHYPE 把折扣代币化,而没有流动性凭证就无法复制这一点,由此可以创造下游 DeFi 活动。作者将其称为一条 Hyperliquid 原生的 DeFi 飞轮。
HyperCore 负责 USDC 保证金,HyperEVM 负责衍生品风险
文章称,HyperCore 的组合保证金并不支持衍生品资产以资本高效的方式运行。若为 stETH-USDC 和 stHYPE-USDC 单独冷启动订单簿,不仅资本密集,还会与 HyperCore 上的 ETH-USDC 和 HYPE-USDC 订单簿竞争。
作者提出的一种路径是,让 HyperEVM 保证金承担衍生品风险,让 HyperCore 承担价格风险。文中给出的链路是:
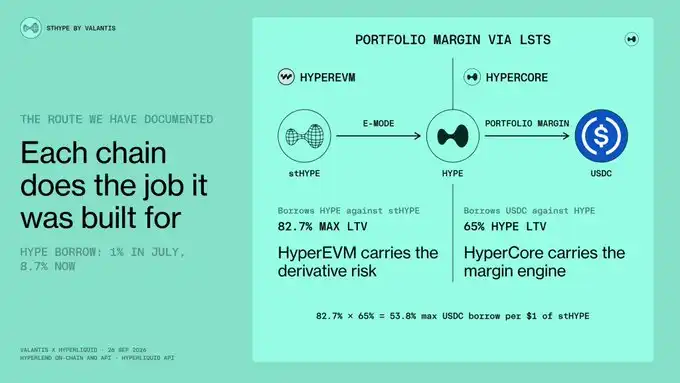
- AAVE:stHYPE → HYPE
- HyperCore:HYPE → USDC
文章认为,这种模型与 HyperCore 的竞争性最小,因为它只是在填补缺口,同时仍然使用 HyperCore 的 USDC 流动性。HyperCore 不承载衍生品风险,EVM 承担这一段。
不过,作者也指出,核心问题在于,在大多数 HYPE-USDC 借贷已经迁移到 HyperCore 的背景下,如何把 HYPE 借款利率维持在低位。若这一问题得到解决,循环可能会在一系列由 Hyperliquid 独特性赋能的新 DeFi 资产上重新焕发活力。
围绕 HYPE 效用拆分资产,形成专属收益市场
文章称,代币化的核心,在于通过拆分资产创造新市场。作者以 Valantis 与 Pendle 的整合为例,称其实现了对 Hyperliquid 手续费折扣的代币化。
按文中描述,交易者支付溢价,从 HYPE 持有者手中购买手续费折扣;stHYPE 持有者则通过把质押档位折扣卖给 YT 持有者并收取溢价来变现,这体现在 PT 收益率上。
作者认为,这是一种围绕 HYPE 资产效用展开、由 DeFi 创造新收益来源及其市场的方式。类似结构未来也可能出现在 HIP-3、HIP-4 以及其他 HYPE 效用场景中。
由 DeFi 驱动的专属收益
文章强调,质押并不是同质的。同样是 50 万枚已质押 HYPE,对不同参与者的价值并不相同:对被动持有者来说是 2.2%;对做市台来说是每笔吃单手续费打六折;对部署者来说是运营永续交易所的牌照;对另一个参与者来说是上线结果市场的权利;对稳定币发行方来说,则是进入加密行业增长最快交易所的分发渠道。
作者称,同一份质押背后对应的是不同生意,而且几乎每一份都通过私下交易获得,各自带有收益率、锁定期和罚没条款。这就是 Hyperliquid 上的专属收益。它不来自链上排放,而来自质押为特定对手方解锁的东西。
文章进一步提出,当质押变得非同质,再质押、分层等原语就可能成为工具,去交付 HyperCore 自身无法复制的价值。Hyperliquid 的质押效用动态,也为 DeFi 设计原则打开了新的空间。
文中还给出一个案例:从 12 月到 8 月,stHYPE 把 HYPE 委托给 Ethena HyENA 交易所,为 stHYPE 持有者带来超过 100 万美元的 HYPE 奖励。这使一份私人、非流动性的收益来源,变成可公开获取的东西;超过 1 亿美元 HYPE 可以在其中无延迟进出。
作者称,这笔新收益为 stHYPE 经济创造了新的经济学,并渗透到借贷市场、AMM 和普通用户钱包。stHYPE 的下一阶段,将以规模和网络效应重建这种状态;这种 DeFi 结构有望帮助 HyperCore 增长,而不是与其对抗。文中还提到,DeFi 流动性可能比私人市场对手方为 HyperCore 带来更多市场。
问题不在速度,也不在可组合性
文章最后指出,任何建立在「通用 DeFi 层」假设上的 Hyperliquid 项目,实际暴露都比自身意识到的更大。
作者认为,拖住 HyperEVM 的并不是速度或可组合性,根本问题在于市场结构;新的侧车或 Layer 2 也不会自动修复这一点。
文章的结论是,HyperEVM 当前的困境,来自旧有心智模型已经不再适用。Hyperliquid 继承的那套 DeFi 剧本已经结束,而其 DeFi 层的下一版正在形成。