
甲骨文在最新财报中交出一份高于预期的成绩单,但股价并没有沿着财报数字继续上行。9 月 11 日,也就是公司公布最新财报后的第一个交易日,甲骨文跳空高开 7.5% 至 164.43 美元,盘中最高触及 165.99 美元,随后持续回落,收报 150.28 美元,全天下跌 1.74%,日内振幅超过 10%。
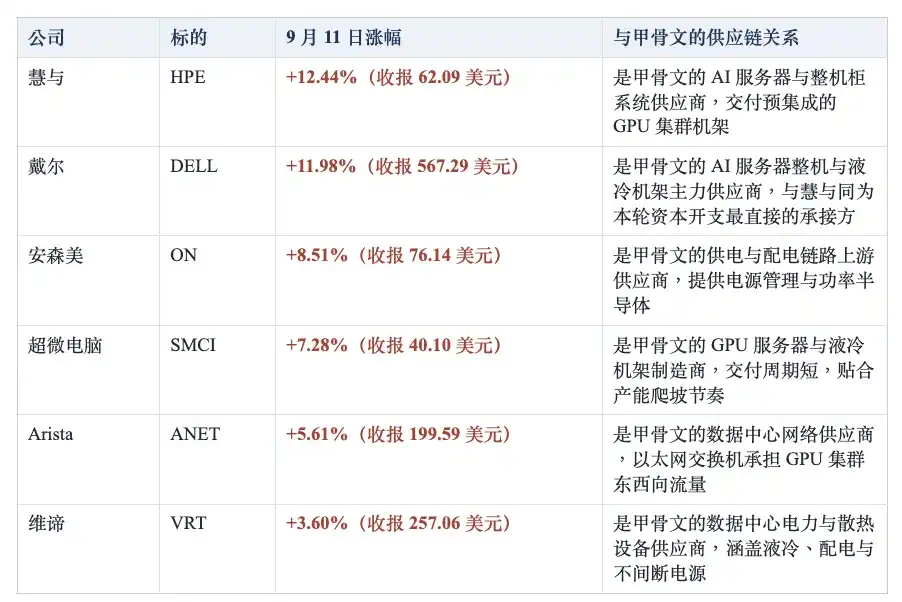
与之形成鲜明对比的是,供应链个股当天大幅走强。慧与上涨 12.44%,戴尔上涨 11.98%,双双领涨标普 500 指数;超微电脑上涨 7.28%,Arista 上涨 5.61%,安森美半导体上涨 8.51%,维谛上涨 3.60%。服务器硬件成为当天涨幅最强的细分方向。需要大额资本开支支撑 AI 算力云服务的 CoreWeave 与 Nebius 盘中也一度上涨约 4%,但收盘同样翻绿,日内走势与甲骨文接近。
900 亿至 950 亿美元资本开支,先让供应链受益
甲骨文于 9 月 10 日收盘后公布 2027 财年第一季度财报。公司当季营收为 193.45 亿美元,同比增长 30%,高于约 191.4 亿美元的市场预期;调整后每股收益 1.92 美元,也高于 1.74 美元的预期。
增长几乎全部来自云业务。财报显示,云业务收入达到 116 亿美元,同比增长 62%,占总收入约 60%;其中云基础设施 OCI 收入 74 亿美元,同比增长 121%;传统本地部署软件收入则下滑 3%。
交付端的数据也很突出。甲骨文在季度内新增 850 兆瓦数据中心容量,交付超过 30 万块 GPU,基础设施利用率达到 97.9%。公司还披露,到期的 GPU 合同在续约或转售时,平均价格比原合同高出约 20%。全年指引方面,甲骨文预计营收至少 900 亿美元,调整后每股收益 8.1 美元。
真正推动供应链股价集体上行的,是电话会上的资本开支口径。美东时间 9 月 10 日下午 5 点召开的财报电话会上,CFO 表示:「全年资本开支预计仍为 900 亿至 950 亿美元,其中净现金资本开支不超过 700 亿美元。」
这笔 900 亿至 950 亿美元的投入,最终对应的是机柜、交换机、液冷系统和电力设备。对甲骨文来说,这是成本;对供应商来说,则意味着收入。市场在 9 月 11 日的交易中,首先对这一层逻辑进行了定价。
文中提到的涨幅与收盘价口径均为 2026 年 9 月 11 日收盘数据。原文同时提示,末列产业链角色是按公开业务范围归纳,甲骨文并未披露供应商名单,个别公司与甲骨文之间未必存在已确认的直接供应关系。
为什么财报超预期,股价却高开低走
甲骨文股价当天未能守住涨势,分歧并不在利润表最显眼的几项数字,而在财报后部的合同、现金流和融资结构。
首先是剩余履约义务,即 RPO。甲骨文披露,剩余履约义务达到 6640 亿美元,同比增加 2090 亿美元,单季新签 AI 云合同超过 300 亿美元。这个数字代表已经签署、但尚未确认为收入的合同金额。
原文指出,RPO 至少需要分开看三层。其一,它是收入上限,不是当期收入,本身取决于未来产能何时交付;其二,它不包含成本信息,合同规模与股东最终回报之间不能直接换算;其三,它的质量与交易对手和条款有关,而市场普遍估算,这 6640 亿美元中接近一半指向同一个客户。订单体量越大,对交付能力和客户集中度的要求也越高。
其次是自由现金流。2027 财年第一季度,甲骨文自由现金流为负 54 亿美元,虽然明显好于市场预期的负 95.6 亿美元,但经营现金流中有 113.6 亿美元来自客户预付款。原文认为,这笔资金虽然已经到账,但对应未来需要交付的服务,在性质上属于负债,而不是已经实现的利润。
与预付款相配套的,还有客户自带部分硬件、供应商参与融资等安排。相关结构确实分担了部分融资压力。扣除这些因素后,净现金支出约为 180 亿美元,低于 285 亿美元的账面资本开支。但这也意味着,这些高速增长的 AI 订单最终能留下多少自由现金流,眼下仍没有明确答案。
埃里森减持计划一度曝光,周末又被取消
市场情绪还受到另一份文件影响。9 月 10 日,伴随最新季报一同曝光的,还有执行董事长兼首席技术官、82 岁的拉里·埃里森的一份减持安排。根据原文,他早在 6 月 22 日就订立了一份 10b5-1 交易计划,最多可出售 5000 万股甲骨文股票。
在自由现金流为负、资本开支创纪录、刚完成 200 亿美元增发的背景下,再叠加创始人准备减持的信息,市场很容易作出偏负面的解读。
转折发生在周末。9 月 12 日,甲骨文投资者关系官网发布题为《Larry Ellison Cancels His Plan to Sell Oracle Stock》的声明。声明写道:「拉里·埃里森,董事会执行主席兼首席技术官,已取消其出售甲骨文股票的 10b5-1 计划。该计划下没有出售任何甲骨文股票,他也没有出售其所持任何甲骨文股票的其他计划。」
从披露到取消,只间隔一天。消息发布后的周末场外暗盘交易时段,甲骨文股价一度上涨逾 2%。
按 19 倍前瞻市盈率看不贵,但债务不能忽略
按照甲骨文给出的 2027 财年指引,即营收至少 900 亿美元、调整后每股收益 8.1 美元,原文测算当前股价对应的前瞻市盈率约为 19 倍。
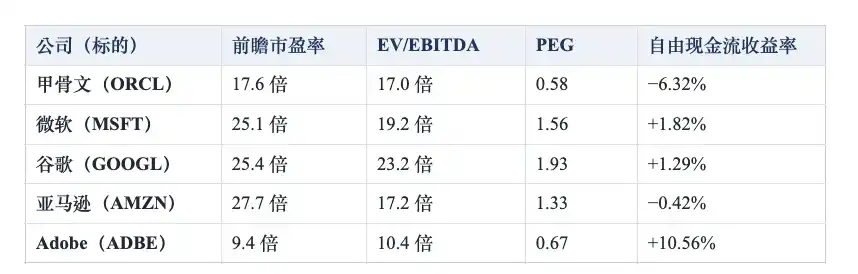
如果此后每股收益能持续保持 30% 以上增速,一年后的倍数将降至约 14 倍,两年后降至约 11 倍。市场一致预期给出的下一财年每股收益约为 10.97 美元,对应约 13.7 倍,和上述推算大体一致。原文据此指出,甲骨文的 PEG 仅 0.58,为同业最低。对于一家 OCI 收入同比增长 121%、RPO 一年增加 2090 亿美元的公司,这样的增长目标并非不能实现。
但单看市盈率有局限。因为市盈率的分子是市值,不包含债务。甲骨文净债务已经达到 1321 亿美元,企业价值为 5865 亿美元,比 4544 亿美元的市值高出约 29%。改用包含债务的 EV/EBITDA 口径,甲骨文约为 17.0 倍,亚马逊约 17.2 倍,微软约 19.2 倍。换一个估值分子后,「便宜」的程度明显收缩。
原文还提到,按 EV/EBITDA 看,甲骨文 17.0 倍低于微软的 19.2 倍和谷歌的 23.2 倍,与亚马逊的 17.2 倍接近,在这组公司里处于最低一档。若按市场对 2027 财年的预期,其 EBITDA 将从上一财年的约 365 亿美元升至约 524 亿美元,静态测算下,前瞻 EV/EBITDA 会很快降到 11 倍出头。
不过,EV/EBITDA 也并非没有盲区。甲骨文当季 285 亿美元资本开支的大部分将转化为 GPU 和数据中心资产,并在未来几年持续折旧;利息支出也从 9.23 亿美元升至 14.28 亿美元,增速超过 50%。对一家正在重资产扩张、依赖发债融资的公司来说,加回折旧、剔除利息,会淡化两项重要负担。
更现实的问题在于,比值两端都在变化。分母 EBITDA 的增长来自预期,分子中的净债务增长则已经由已签下的资本开支计划推动。市场预计,到 2028 财年,甲骨文净债务将升至 1600 亿美元上方。即便 EBITDA 如期兑现,前瞻倍数的下降速度也未必像静态测算那样快。
AI 时代的软件估值逻辑,正在从增速转向资本效率
9 月 11 日当天还有一个现象值得关注:大涨的主要是硬件,软件板块几乎缺席。原文提到,当天涨幅居前的细分行业是印制电路板和计算机批发;Adobe 下跌,Cloudflare 和 Rubrik 也收跌。
与甲骨文同日公布财报的 Adobe,形成了相反的样本。Adobe 第三财季营收 67.6 亿美元,同比增长 13%,AI 相关年化经常性收入同比增长超过 150%,平台用户规模突破 10 亿,但由于下一季度指引没有超出预期,股价仍然下跌。
这种反差在原文中被归纳得很直接:AI 收入可以三位数增长,用户也可以达到十亿级,但若公司整体增速仍停留在 13%,市场不会自动给予更高估值。AI 正在把软件公司的估值锚从「收入增速」改成「资本效率」,同时把价值向产业链两端推移:一端是真正承接资本开支的基础设施层,另一端则是模型之后仍难被替代的工作流层;夹在中间、主要依赖席位数和订阅价格增长的部分,议价能力在减弱。
甲骨文和 Adobe 被视为两条不同路径的样本。甲骨文选择向基础设施靠拢,其链条是「订单—产能—现金」,需求并不缺,缺的是把需求证明为每股自由现金流的能力,代价是自由现金流为负、债务上升和持续摊薄。Adobe 则留在软件层,链条是「免费用户—使用习惯—付费意愿」,不需要巨额资本开支,现金流一直健康,但市场仍在等待它把用户转成收入的更强证明。
市场对两者的态度因此出现反向定价:对甲骨文,是相信需求能够兑现;对 Adobe,则是在看到增长之后,仍对其可持续性保持谨慎。原文还提出,如果 AI 模型最终变成一种越来越便宜的基础能力,那么决定胜负的可能不是模型本身,而是生成之后的修改、协作、素材管理与交付这一整层工作流,而这一层目前仍大量发生在 Adobe 自身软件中。
后续更关键的,不只是订单总额
就甲骨文而言,原文认为后续更需要跟踪的是几组比订单总额更重要的数据。
- 新增数百兆瓦容量后,产能利用率能否继续维持高位;如果随着扩产而回落,说明扩张速度可能快于需求兑现速度。
- 客户预付款在经营现金流中的占比,以及新签合同中采用预付款或客户自带硬件结构的比例;比例上升,意味着风险分担在增强。
- 资本开支与营收之比何时见顶,这被视为自由现金流转正最直接的先行指标。
- 单季自由现金流缺口的收窄速度,以及管理层是否会开始给出转正时间指引。
- 股本摊薄节奏与利息支出增速,是否快于营业利润增速。
- 订单客户集中度是否会随着新签合同而下降,以及 10 月投资者日是否会给出更细的交付与现金流路径。
原文最后提示,本文仅供参考,不构成任何投资建议或产品要约。数据截至 2026 年 9 月 13 日美东时间,来源于公开信息,文中含前瞻性判断,实际结果可能存在重大差异。