
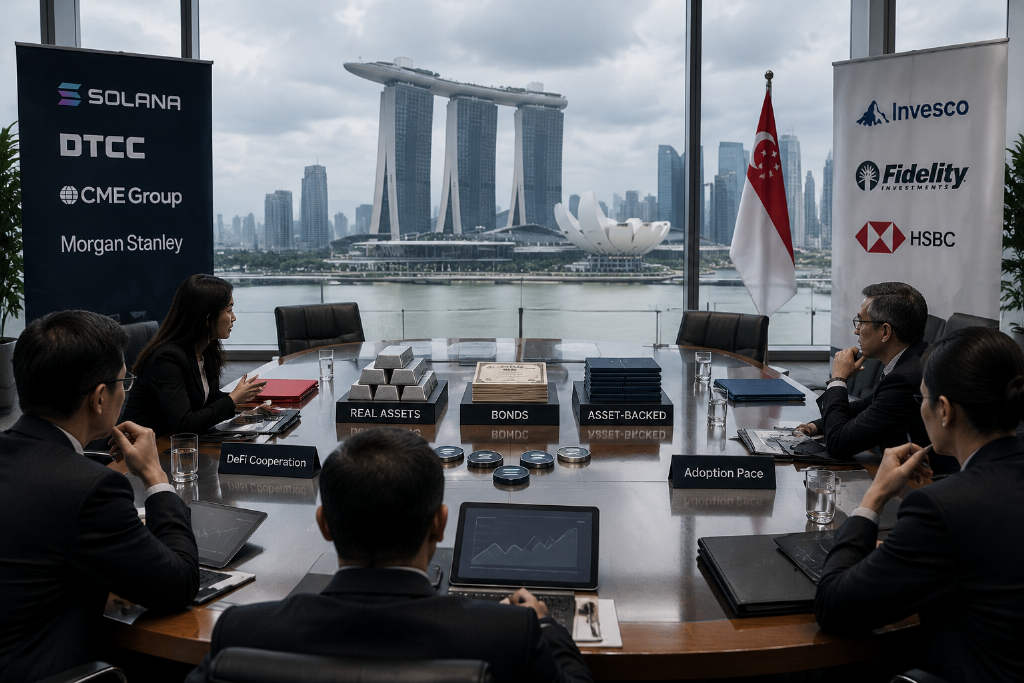
10 月 6 日,在 TOKEN2049 开幕前一天,Solana Foundation 在新加坡举行面向资产配置方的邀请制论坛 Solana Capital Forum。美国存管信托与结算公司(DTCC)、芝加哥商品交易所集团(CME Group)、摩根士丹利(Morgan Stanley)、景顺(Invesco)、富达(Fidelity)、汇丰(HSBC)等机构到场,整个下午的讨论几乎都围绕代币化展开。

据 Solana Foundation 8 月底公布的数据,2026 年以来,Solana 链上现实世界资产(RWA)价值已超过 40 亿美元,Solana 占全市场代币化股票交易量的一半以上。
与去年仍停留在试点阶段的讨论相比,这次现场几乎没有人再质疑代币化是否有必要。争论已经转向更具体的问题:资产上链之后,谁会使用、具体能做什么、出现问题时如何退出。其中一场由 Kamino 战略拓展部总监 Cheryl Chan 主持的圆桌,题目就叫「Tokenized. Now What?」。
综合现场发言,机构在三个问题上形成了较明确的共识,在另外两个问题上则仍然分歧明显。
共识一:代币化不是终点,关键在于有没有人用
部分发行方仍把代币化视为一层法律外壳,认为只要资产上链,买家自然会出现。但现场讨论给出的结论并不支持这种看法。资产完成资格审查只是第一步,后面还要解决接入链上应用、建立二级市场流动性,以及在借贷市场发生清算时是否有人承接等问题。
传统用户在意的也不是技术本身。Superstate 近期与 25 位财富 100 强公司的财资负责人交流后发现,这些人对稳定币和 DeFi 兴趣有限,却很在意结算窗口。银行要求下午两点前下单,若 10 亿美元在周五晚间到账,资金往往要闲置到周一,这会直接拖累资产负债表。支持全天候结算的代币化资产,恰好可以填补这段时间空档。对财资团队来说,产品跑在哪条链上、甚至是否被称为代币化,并不是核心问题;他们真正关注的是能否即时结算、能否随时调用。
资管产品面对的是同一道题。传统客户若要从原有产品切换到代币化版本,必须有足够具体的理由,例如结算更快、成本更低,或者具备传统版本无法实现的功能。加密 ETP(交易平台交易产品)也说明了旧模式的局限:新技术被放进旧交付框架后,虽然能在财富管理平台流通,却没有改变资产本身的运行方式。
更难的问题还在资产生命周期更深处。比如,募资本身能否用代币化形式完成;代币化的私募股份在公司上市后如何完成交割。整体看,发行端的技术难题已基本解决,但资产上链并不会自动带来买家,代币化资产能否做大,最终还是取决于实际用途。
共识二:当前最明确的应用场景是抵押品
如果要找一个眼下最确定的落地方向,现场给出的答案是抵押品。
Anchorage Digital 提到,日本客户的需求正出现在传统规则的边界上。在日本,美国证券不能直接充当保证金,因此若存在一个可以作为抵押品使用的代币化版本,对客户的价值会超过分发环节的任何优化。分发问题解决之后,可组合性和实际用途才是代币化的主要驱动力。
市场基础设施也在朝同一方向推进。CME Group 与 DTCC 已完成试点,证明代币化美国国债可以作为 CME 的保证金。加密期货已经实现全天候交易,但周末仍无法完成价值转移,因此下一步的重点是升级市场结构,接受现有抵押品的数字化版本,包括代币化货币基金,乃至稳定币。监管层面也在跟进,英国金融行为监管局(FCA)已经就代币化黄金作为抵押品公开征求意见。
不过,并不是所有资产都适合在链上充当抵押品。在 DeFi 中,如果用户以代币化资产作抵押借入稳定币,再买入同一资产,借款方实际上处于劣后位置。一旦资产回报波动、净值下跌,就可能触发清算,而这类资产往往又不容易找到清算方。
美国国债则从另一个角度暴露了经济性问题。若要用美债做循环借贷,前提是有人愿意以低于美债收益率的成本出借资金,但这种情况在现实里并不常见。这并不代表美债不适合作为抵押品。相反,它本来就是传统市场最常见的抵押品之一。真正的问题在于,在链上用它放大敞口是否划算。现场观点认为,更适合进入 DeFi 的,是回报稳定、普通投资者平时难以接触的资产,再保险就是一个例子。
由此,讨论中逐渐形成了一种「杠铃结构」:一端是短久期、回报稳定的资产,适合纳入金库;另一端是波动较大的 ETF 类产品,持有人可以把它拿来做抵押,构建传统券商账户里做不到的组合。这个判断背后还有一层更大的共识:DeFi 总锁仓量(TVL)至今仍与加密资产价格高度相关,只有真实资产进入,链上金融才可能摆脱加密市场的价格周期。
共识三:流动性仍是最大的瓶颈
讨论一旦转向限制条件,最后几乎都会落到流动性上。
机构给出的路径排序相当一致:先有监管清晰度,再让流动性起量,等市场规模大到足以承接大型机构入场后,参与者才会继续滚动增加。目前不少大型配置方仍认为,这个市场体量太小,即使进入也难以发挥作用;而一旦流动性改善,更大的参与者进来,放大效应就会逐步出现。
在资产层面,缺的是原子化流动性。代币化 RWA 通常做不到卖出与赎回同步完成,结算周期多为 T+1 甚至 T+2,私募信用基金还会更慢。多数限制并非来自技术,而是来自监管。换句话说,只有当 RWA 能像 SOL 一样在链上即时流动,链上金融才可能真正形成规模。
在融资层面,缺的是固定利率容量。借款方需要确定的资金成本,固定利率借贷的方向没有问题,但固定利率之下必须有足够的容量和流动性。这是整个 DeFi 借贷赛道面临的约束,不是某一个协议单独能解决的。
交易端也是同样情况。链上全天候股票市场目前受限于流动性:做市商需要能够借券、进行双边报价,这背后又要求可以扩展到成千上万种资产的主经纪商服务。每天美股收盘后,链上报价会变薄、价差会拉宽,周末会更明显。
这也解释了第一个共识的重要性:如果资产没有实际用途,就不会持续产生交易和借贷需求;没有需求,流动性也就无从建立。
分歧一:机构采用进程到底已经到来,还是仍要按年计算
关于机构采用究竟走到了哪一步,现场明显分成两派。
乐观的一方认为,拐点已经到了。摩根士丹利在私有链上的试验已持续近十年,其对今年推进节奏的描述是「完全不同的速度」。费城联储近期的一场活动上,几家美国最大银行同台讨论传统金融与 DeFi 的整合,这样的场面在 18 个月前还不可想象。核心市场基础设施也把自身加速期放在了相近的时间窗口,也就是监管环境变化之后。在香港,汇丰近期为特区政府发行了一笔数字绿色债券,投资者可以用法币、代币化央行货币或汇丰代币化存款三种方式认购。
更谨慎的一方则以景顺、富达为代表。在它们看来,代币化是资管机构运营方式的结构性变化,涉及跨资产类别、跨司法辖区推进,因此只能稳步前行。这是一项长期工程,不是短期内必须解决的事务。基础设施到位,产品才可能规模化。区分试验品和机构级产品的,是法律结构与监管框架,而在金融市场里,这通常需要按年计算。
机构内部的准备程度,也让节奏进一步放慢。一些大型传统资管机构并不直接接触区块链,而是通过外部合作方上链,原因是内部系统还没准备好,技术团队同时还有 AI 等其他优先事项。与此同时,不少养老金和保险公司甚至还没有钱包。没有钱包,就谈不上真正上链;托管基础设施因此成为前提。配置方确实在进入,但速度不快,运营失误造成的资金损失以及攻击事件,仍让他们保持谨慎。
两种判断并不一定互相排斥。接入层推进较快,ETP、托管和合作发行,让机构先获得敞口;运营层推进较慢,法律结构、托管安排、钱包和内部系统,都还要逐项补齐。无论节奏快慢,对大型机构来说,信任始终是最重要的一层基础设施。
分歧二:机构进入 DeFi,到底带来增量还是竞争
第二个分歧与链上项目关系更直接:机构进场后,对 DeFi 究竟是增量,还是竞争。
Multicoin Capital 代表的是「增量」观点。按照这一判断,即便是对加密最积极的券商,在发行自己的链之后,交易、永续合约等功能,后端仍要依赖现有的 DeFi 应用。传统机构不会把自己彻底变成加密基础设施公司。它们采用这项技术之后,相当一部分价值仍会流向 DeFi 应用和底层公链。传统金融做产品较慢,要参与竞争,也必须使用链上已经存在的组件;链上资产越多,能够运行的策略越多,可参与的机构体量也会越大。
RockawayX 则代表「竞争」观点。按照这一看法,机构不是为了投资链上项目而来,而是带着自己的产品进入市场,直接面向 DeFi 已有的分发渠道和流动性。若是如此,链上项目就必须自己建立业务拓展与销售渠道,而不能被动等待机构上门。
金库(Vault)模式则提供了第三种答案。同一天,Kamino 的 Mark Hull 主持了另一场关于链上配置与金库的圆桌,Bitwise、Fasanara Capital、Steakhouse Financial、Sanctum 同台。Mark Hull 在开场时提到,Kamino 借贷市场已接受的抵押品,从 SOL 扩展到了长尾加密资产、代币化 RWA、信用基金、再保险和代币化股票。随着市场结构变得更模块化,出借方面对的选择也更复杂,于是借贷金库开始出现:用户把资产存入非托管金库,由策展方(Curator)配置到不同市场。
在这个结构中,传统机构并不是替代 DeFi,而是以策展方或发行方的身份进入。Bitwise 把金库称为「ETF 2.0」:基金中的许多环节被写进智能合约,省去了传统基金需要的大量中间角色,也更容易扩展;投资者可以按区块查看资金流向,而不用等到季度末才看到披露。
这类结构的约束也很明确。资金投向哪里、用哪个预言机为抵押品定价、什么条件下触发清算,都是公开可查的;如果策展方想修改金库的投资范围,则必须经过一段锁定期(timelock),让用户有机会先退出。传统资管依赖数百页很少有人读完的披露文件,链上约束则直接写在代码里。
对发行方来说,金库也是一个价值容器。基金份额上链之后,可以与其他产品组合,触达原本无法触达的投资者。与此同时,DeFi 用户在自己的钱包中自主做决策,没有客户经理推销,因此产品必须足够简单,金库正是围绕这一点设计。
从这个角度看,两种判断未必正面冲突。面向终端用户的分发层,机构的确是带着产品来竞争渠道;而在资产管理和基础设施层,机构更可能作为策展方和发行方,接入已有的链上市场。Mark Hull 在圆桌收尾时说,传统金融与 DeFi 的结合「刚从第 0 天走到第 1 天,还要走到第 10 天」。
2030 年展望:RWA 或成常规工具,链上身份仍是障碍
比起对当前进度的判断,机构对更远期的看法反而更接近。现场观点认为,到 2030 年,主流机构采用会普遍得多,RWA 将成为流动性管理和抵押品优化的常规工具,而不再被视为创新。
富达预计,十年之内,至少三分之一的传统投资者会通过各种界面持有代币化基金,无论他们是否意识到这一点。与此同时,链上身份问题也有望基本解决,因为分散的 AML 与 KYC 标准,仍是规模化道路上的主要障碍之一。
回到「Tokenized. Now What?」这个问题,现场给出的答案并不是某一款具体产品,而是一组同时成立的条件:资产必须有实际用途,能够被接受为抵押品,具备流动性,有人愿意配置,机构自身也要完成相应准备。发行端的竞赛已基本结束,下一阶段比拼的是谁能更快把这些条件补齐。
本文根据 2026 年 10 月 6 日 Solana Capital Forum 现场讨论整理,不代表任何参会机构观点,也不构成投资建议。
