


RoboStrategy 研究团队在一篇由深潮 TechFlow 编译发布的研报中提出,机器人领域不会出现类似 ChatGPT 那样的「时刻」:不会在短时间内从零迅速扩散到上亿用户。团队给出的核心判断是,现实物理世界对容错率、硬件投入和安全边界的要求,决定了具身智能的普及路径更接近自动驾驶,而不是云端软件。

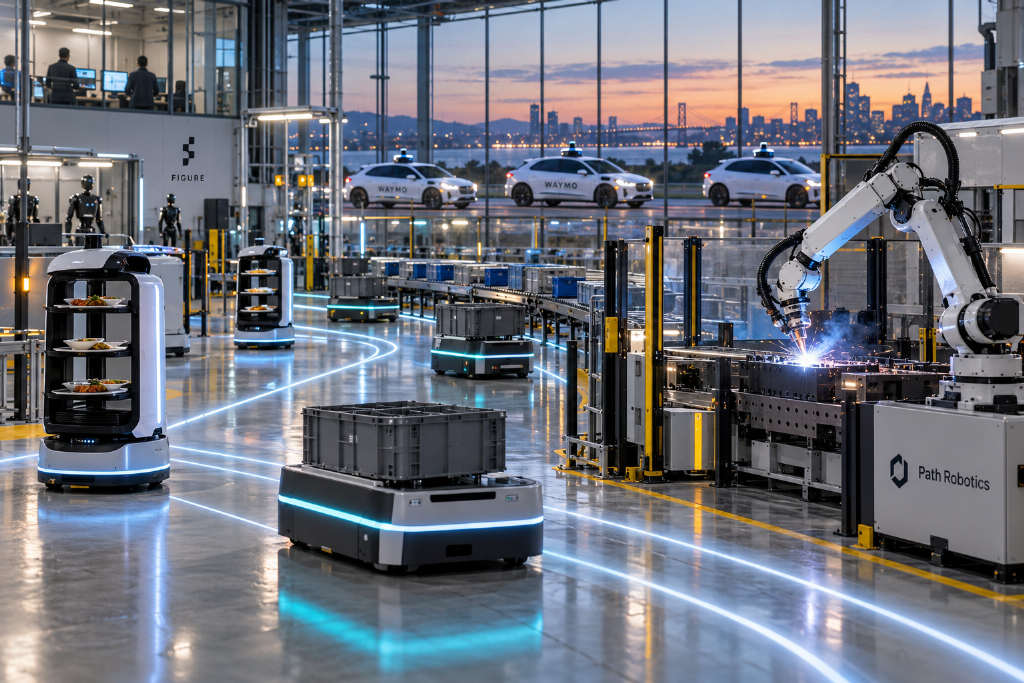
文章写道,具身智能并没有掉队。相反,从 Waymo 无人驾驶车队的规模化上路,到焊接、餐饮和物流场景中的垂直部署,物理 AI 正借助多模态基座模型与缩放定律,沿着一条「渐进尔后骤至」的渗透曲线推进。
为什么机器人不会有「ChatGPT 时刻」
文章将时间线回溯到 2022 年 11 月 30 日。OpenAI 在当天发布 ChatGPT,5 天后用户达到 100 万,两个月后突破 1 亿。RoboStrategy 认为,这不仅是一次产品增长事件,更是一次全球范围内对 AI 认知的同步升级:企业高管开始把 AI 规划列为优先事项,投资者重新布局,创业者涌向半导体、生物科技和机器人等方向,普通用户也开始在日常生活中频繁使用 AI 聊天机器人。
也正因如此,机器人行业长期被追问同一个问题:属于机器人的 ChatGPT 时刻何时到来。RoboStrategy 的回答很直接——不会到来。
团队认为,智能机器人会像其他变革性技术一样被大规模采用,但这个过程不会在数周内完成,而会持续数年。互联网、智能手机以及自动驾驶汽车,都更接近这种扩散方式。文章称,真正的发令枪其实早在数年前已经打响,而现实世界中的第一波规模化部署已在今年展开。从 UPS 到宝马再到三星,企业正在持续投入资源,用机器人推动运营自动化;人才和资本也在流入物理 AI 生态,只是规模仍小于过去几年流向纯软件 AI 的资金。

两道门槛:闲置成本与 99.9% 可靠性
RoboStrategy 认为,机器人无法复制 ChatGPT 式爆发,除了制造 1 亿台机器人本身存在硬件物理限制,更关键的是,机器人落地所需能力与通用 AI 模型存在本质差异。
文章提到,ChatGPT 刚发布时并不完美,存在频繁幻觉、答案错误等问题,甚至连初中生都能回答的问题也会出错。但在文案撰写、文本总结和基础调研等场景中,它仍然可以节省用户时间。它不需要完整替代工作流,只要「值得一用」就能创造价值。更重要的是,ChatGPT 运行在云端,用户不需要自行购买和托管 GPU,所有人共享同一套集中式基础设施,边际交付成本极低。
机器人则不同。文章将第一道门槛概括为「闲置机器人税」。无论机器人是否在工作,购买者都要承担成本,形式可能是资本支出,也可能是租赁或 Robot-as-a-Service(RaaS)模式下的运营支出。如果一台机器人每周只使用 1 小时,那么它必须在这 1 小时里创造极高价值,因为把它迁移到其他任务并重新训练的成本很高。文章判断,随着物理 AI 让通用机器人具备多任务能力和更接近人的移动灵活性,这一局面未来可能改变,但现阶段每一个闲置小时都在侵蚀回报。
第二道门槛是「99.9% 的绝壁」。RoboStrategy 指出,知识工作和体力工作对错误的容忍度完全不同。粗糙的初稿仍然可以节省时间,因为人类可以修改文案、幻灯片和法律合同;但体力工作中的一次错误焊接,可能直接报废整块金属构件,一次错误给药也可能带来不可逆后果。
在这种前提下,知识工作允许 AI 输出先被纠错再交付,而体力工作中的物理错误恢复成本远高于修改一段文字。文章称,体力工作通常要求机器人稳定输出高质量结果,成功率不只是 99%,而往往要达到 99.9% 甚至更高,才能跨过商业部署门槛。

RoboStrategy 进一步指出,知识工作通常在 50% 至 90% 的成功率区间就能体现价值,而体力操作往往需要 99.9% 至 99.9999% 的可靠性。两类工作的「实用门槛」并不在同一水平线上。
机器人模型的进步来自外部技术溢出
文章认为,ChatGPT 发布后的几年里,机器人领域已经取得显著进展,其中一部分来自通用 AI 模型和视频生成模型的技术外溢。这些能力正在构成机器人「大脑」的基础。
当前不少前沿机器人模型采用双系统架构。系统 2 负责慢速、审慎的理解、规划和推理,通常由经过适配的通用 AI 大模型承担;系统 1 则负责快速执行,把上层规划实时转化为高频电机控制指令,在部分架构中这一层由视频预测模型改造而来。
在这一框架下,OpenAI、Anthropic、Google DeepMind、英伟达、阿里巴巴以及顶尖高校实验室的技术突破,都会直接或间接推动物理智能发展。文章还提到,在学习记忆、自主执行和可靠性等维度上,前沿机器人模型与发布初期的 ChatGPT(GPT-3.5)以及当前通用模型形成了对比。

RoboStrategy 的判断是,在多个关键维度上,前沿机器人模型已经超过 ChatGPT 最初亮相时搭载的 GPT-3.5。文章点名 Dyna Robotics 和 Rhoda AI,称这些公司的具身模型已经能够处理长流程工作流、执行多步推理、维持更长上下文状态,并能识别自身失误后自主重试和纠偏。
从实验室走向真实部署
文章称,第一批物理 AI 公司已经走出实验室和原型测试阶段,开始进入现实世界的规模化部署。Waymo 在自动驾驶领域已经沿着这一路径推进数年。
RoboStrategy 指出,过去几年网络上出现了大量机器人完成任务的演示视频,但外界往往无法判断这些视频是否从几十次甚至数百次失败尝试中筛选剪辑而来。文章称,Figure AI 针对人形机器人分拣包裹进行的 200 余小时不间断网络直播,是机器人领域一个「微型 ChatGPT 时刻」:这是第一次出现实时且难以质疑的证据,证明通用机械设备能够像人类一样稳定执行复杂体力劳动。
Path Robotics 方面,文章称其工业焊接机器人已部署到能源、国防和船舶制造等领域的龙头客户场景,并在今年早些时候宣布与军工巨头 HII 签署一份价值 $6 亿、最高可达 $9 亿的合同。Dyna 也已在大型连锁餐厅、酒店和商业洗衣房网络中铺开自动化机器人,持续运行复杂工序。
专用模型、微调与缩放定律
对于这些部署如何实现,RoboStrategy 给出的答案是:专用模型和针对性微调。

文章举例称,为 Waymo 自动驾驶汽车提供导航的模型,以及为 Path 执行精细焊接的模型,并不能直接胜任整理料箱等任务。但垂直细分市场本身足够大,因此值得围绕单一技能训练专门模型,并确保其在复杂现实工况下稳定运行。
Dyna 和 Rhoda 等企业通常从通用机器人基座模型出发,围绕特定工作流程采集真实物理数据,持续微调,直到模型在该任务上的可靠性达到工业级标准。它们优先切入市场空间大、痛点明显的通用工序,再随着融资推进和资本积累,逐步扩大物理数据采集边界。文章认为,这一路径与通用 AI 实验室先聚焦软件工程代码场景的做法相似。
RoboStrategy 还提到,过去让机器人在单项任务上达到商业部署级可靠性,往往需要数月时间;但随着底层基座模型变得更强,一些领先企业发现这一周期正在缩短到几周。今年早些时候,多家前沿团队公布研究成果,称已经找到机器人模型同样遵循缩放定律的证据。按这一说法,随着数据规模和算力投入增加,具身模型的泛化能力会出现质变,而每新增一项技能所需的微调数据量会下降。后训练成本每下降一次,技术落地的摩擦也会随之减轻,通用机器人可承担的工作清单会继续拉长。
机器人普及路径更像自动驾驶
在 RoboStrategy 看来,自动驾驶汽车是观察机器人普及路径的最佳参照。文章给出的图示显示,2021 年至 2026 年上路运行的自动驾驶车辆数量持续增长,从早期 50 万辆规模逐步爬坡,到 2026 年预计突破 1600 万辆,呈现出典型的实体智能渗透曲线。

文章称,过去几年自动驾驶算法已经出现质的飞跃,全球自动驾驶汽车总规模已突破 1000 万辆。与此同时,自动驾驶还面临其他工业机器人未必具备的额外挑战:可靠性要求要再高出两到三个数量级;各国和各地区的国家级安全法规、州和城市层面的运营许可都需要逐一攻克;Waymo 和 Cybercab 等无人出租车队还必须在每座城市建设重资产地面运营网络,包括调度中心、充电设施、车辆清洁、维护保养、远程安全协助和全天候道路救援团队。
基于这一对比,RoboStrategy 认为,机器人在消费级市场真正爆发之前,会先在商业和工业端实现有实质意义的大规模商用。文章表示,家用服务机器人未来某一天可能会像今天的汽车一样普及入户,但在可预见的近期,更现实的方向仍是让机器人先在结构化程度更高的场景中达到绝对可靠,例如工业洗衣、机床上下料巡检和仓储物料搬运。
文章最后写道,把机器人与 ChatGPT 直接类比,可能从一开始就是错误的。ChatGPT 的世界里,渠道分发先于系统可靠性;而在机器人领域,可靠性必须先于规模分发。RoboStrategy 认为,这条工程路径已经得到验证,各行业正站在类似自动驾驶渗透曲线的起点上。
信息披露部分显示,RoboStrategy 的投资组合可能包含文中讨论的公司。
