
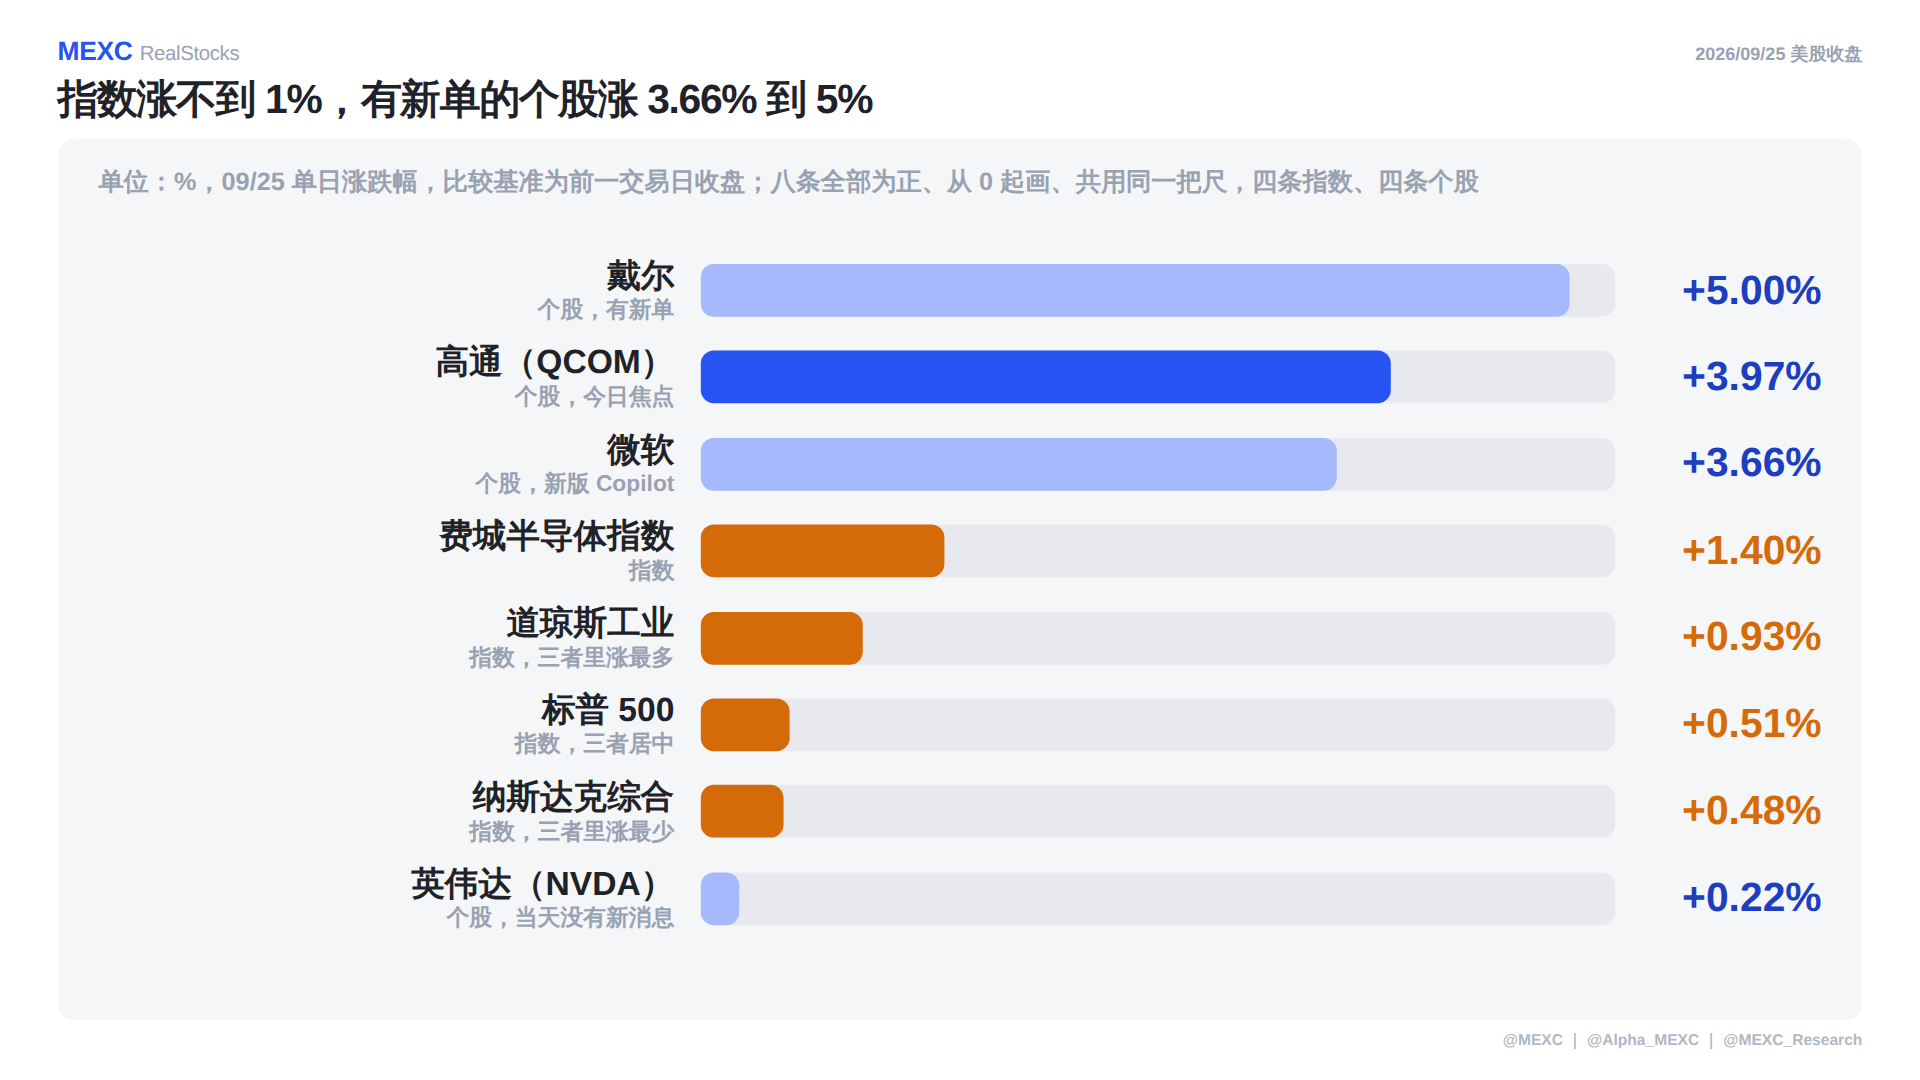
9 月 25 日美股收盘后,市场表现延续上周五的强势,但指数涨幅整体不大。三大指数同步收涨,道指上涨 0.93%,标普 500 收于 7,743.41 点、上涨 0.51%,纳指收于 27,068.72 点、上涨 0.48%,费城半导体指数上涨 1.4%。在指数普遍涨不到 1% 的背景下,带有明确新消息的个股跑出更大弹性,微软涨 3.66%,高通涨 3.97%,戴尔涨 5%,英伟达(NVDA)仅涨 0.22%。
本文所列数据均以 2026 年 9 月 25 日美股收盘为准,全文时间为 UTC+8。9 月 28 日晚间,市场关注点转向两场美联储官员讲话和一项制造业指数,不过这三个时点都落在 21:30 开盘之后,属于盘中事件,而非盘前。
指数涨幅有限,带有新消息的个股明显跑赢
从当日单日涨跌幅看,四个指数全部录得上涨,但涨幅都低于 1%。其中,道指 0.93% 为三大指数中最高;另一边,个股涨幅显著更强,戴尔上涨 5%,高通上涨 3.97%,微软上涨 3.66%,明显高于指数表现。费城半导体指数上涨 1.4%,介于两者之间,显示半导体板块整体偏强,但这并不足以单独解释高通当天 3.97% 的涨幅。
原文给出的判断是,市场分化的关键不在于板块标签,而在于是否出现新消息。微软 3.66% 的涨幅对应新版 Copilot 增加代码生成与 AI 代理功能;英伟达只上涨 0.22%,并非基本面转弱,而是当天没有新增催化。
利率仍是另一条主线。美国 10 年期国债收益率收于 5.16%,盘中一度触及 5.23%,为 2007 年以来最高。按文中表述,更高的折现率本来会压低估值,但当天 AI 相关订单与消息面支撑了科技股表现。

文章同时提到,上周美中峰会形成八点共识,对等降税各 300 亿美元,交换方向为农产品与小家电,并不涉及科技品,芯片管制也没有变化。因此,这一轮关税缓和被定性为情绪面变化,而非基本面变化。
高通单日上涨 3.97%,两项消息在同一天落地
当日市场的核心个股是高通(QCOM)。该股收于 201.97 美元,单日上涨 3.97%。同一天内,高通对应两项消息落地:其一,骁龙 8 Elite 顶配版可在手机本地运行 300 亿参数大模型,已有 9 家厂商采用;其二,高通与苹果续签专利授权。
需要说明的是,此次续约的金额与到期日均未披露,细节条款仍需等待后续文件。
若只看大型半导体股组内表现,高通当天的 3.97% 为六家公司中最高,第二名是泛林集团(LRCX)上涨 2.62%,两者相差 1.35 个百分点;最低的是英特尔(INTC)下跌 3.45%,首尾拉开 7.42 个百分点。
同日半导体行业均值为 -0.10%,按文中口径,高通相对行业的超额涨幅为 4.07 个百分点。不过,这个 -0.10% 只是接近持平的微负,并不等于板块普跌。因为同组中还有泛林集团、应用材料(AMAT)、安谋(ARM)和英伟达(NVDA)四只股票也录得上涨,所以不能将当天解读为「只有高通一家在涨」。更准确的说法是,半导体整体接近持平,而个股间的差距被单独消息拉开。
按文中数据,高通当天市值为 2,121 亿美元,单日增加约 81 亿美元。但其成交量仅为均量的 1.10 倍,并未明显放大;同时,股价位于 52 周区间的 58% 位置。
五维定位中,同业排名最高,波动控制最弱
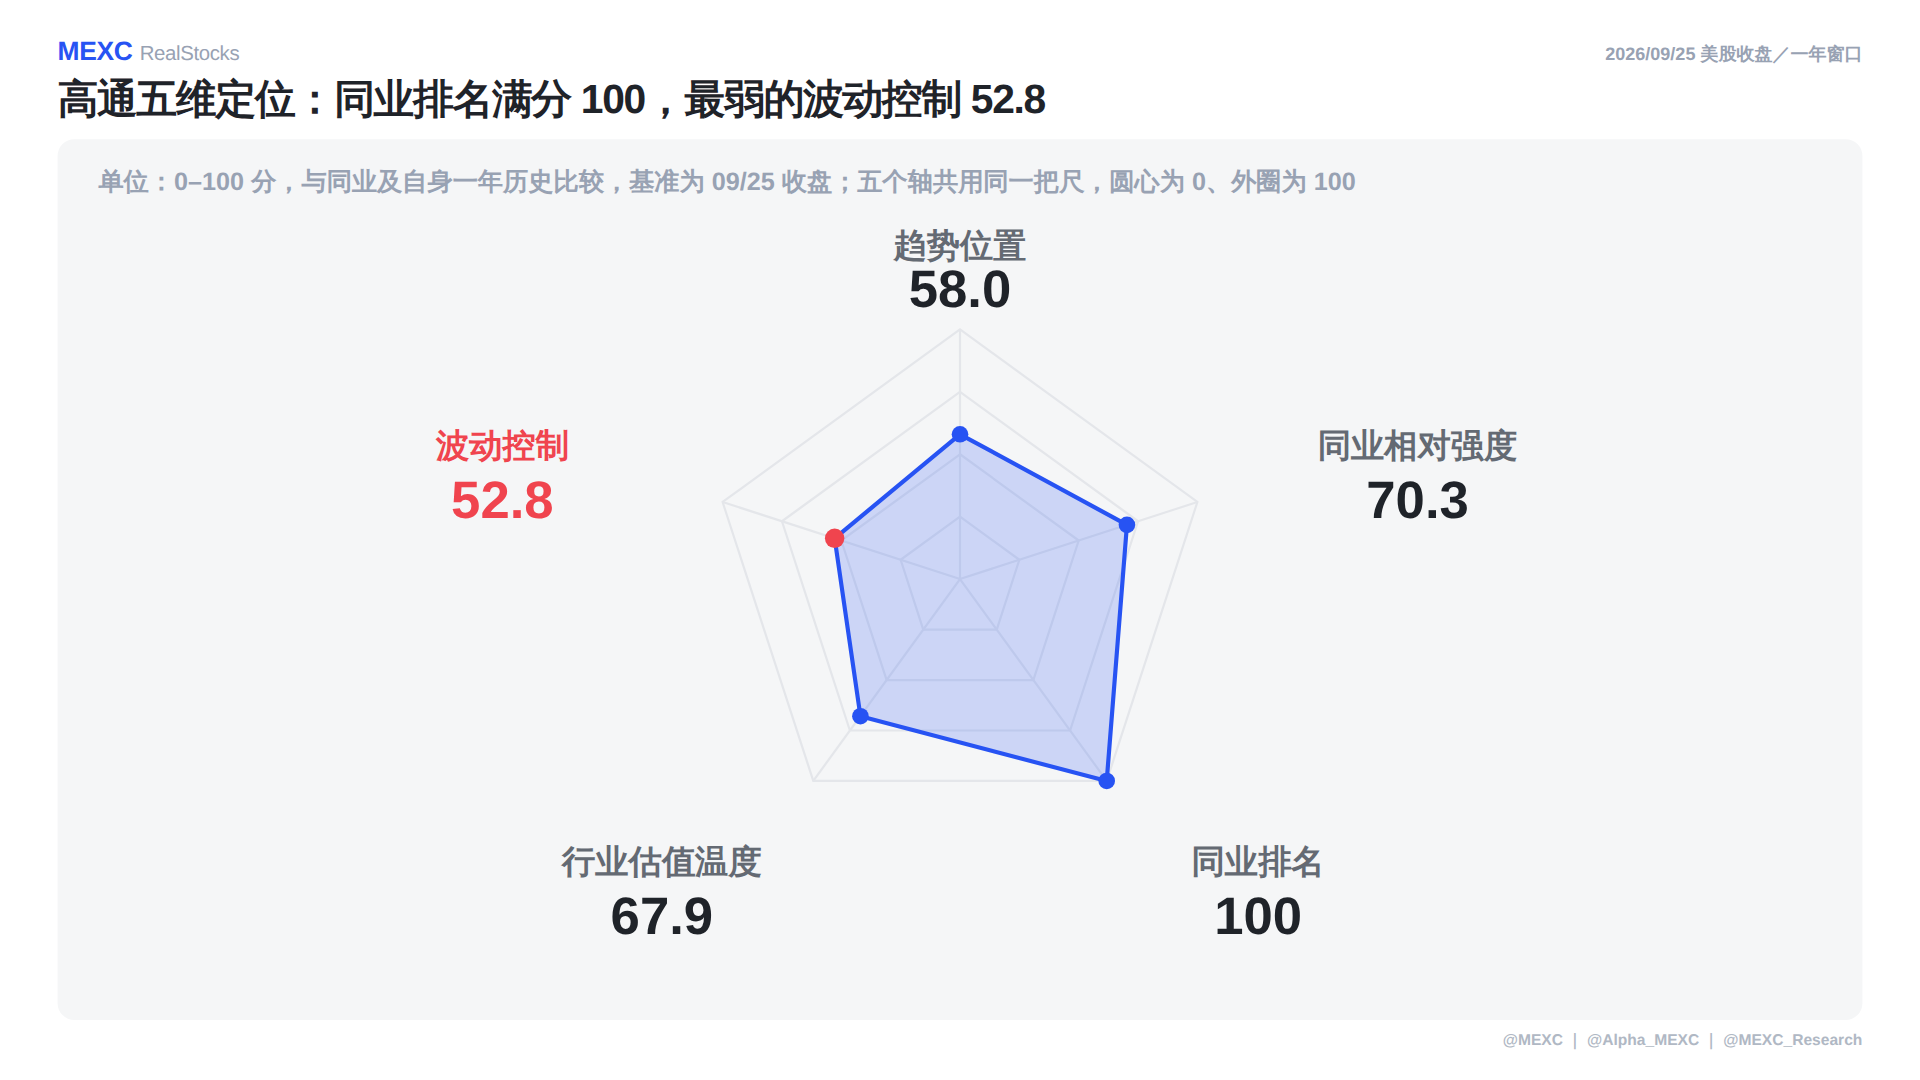
原文还给出一组基于 9 月 25 日收盘、结合同业与公司自身一年历史的五维指标。高通在同业排名一项获得 100 分,意味着在同组六只半导体股中当日表现最强;同业相对强度为 70.3,行业估值温度为 67.9,趋势位置为 58.0,均处于中上水平。五项指标中最弱的一项是波动控制,为 52.8,说明其价格摆动在组内偏大。
专利授权收入按手机售价抽成,占高通营收约 15%
文章用一段「一分钟概念」解释了专利授权业务的意义。芯片公司的收入通常分为两类:一类是卖芯片,对应出货量乘以单价;另一类是收取专利授权金,按对方手机售价抽成,与公司卖出多少芯片并不直接挂钩。

按文中口径,高通专利授权金约占其 6 月季度总营收的 15%。这意味着授权收入占比越高,一次续约对公司未来收入结构的重要性就越大。
授权业务的特点是毛利率高、现金流稳定,但合同周期往往跨越多年,因此每次续约都会成为财报之外的重要变量。它不会改变某一季度的出货量,却会影响未来若干年这部分约 15% 的收入是否延续。这次与苹果续签授权,金额和到期日都尚未披露,具体条款仍需等待后续文件。
今晚关注三项盘中事件,美联储官员表态在列
9 月点阵图给出的政策利率中位数显示,2026 年末为 4.1%,2027 年末为 4.1%,2028 年末为 3.9%,长期中性利率为 3.2%。9 月刚刚加息一码至 3.75% 至 4.00%,因此按文中解读,2026 年末 4.1% 意味着年内还有一码空间,2027 年维持不变,要到 2028 年才回落至 3.9%。不过原文也特别提示,点阵图是预测,不是承诺。
这一路径被视为衡量资本开支回本周期的尺度。原文强调,高利率可能持续三年,而不是只影响一个季度。
今晚三个关键时点分别是:22:05 美联储理事巴尔讲话,22:30 达拉斯联储制造业指数公布,次日 01:30 巴尔金讲话。三项事件都发生在 21:30 美股开盘之后。原文还特别区分,巴尔和巴尔金是两位不同官员,并非同一人先后发言。

文章将折现率视为 AI 估值的基础变量,认为利率路径变化会直接影响资本开支的重新测算。
8 月 CPI 分项中,整体与核心的差额主要集中在能源
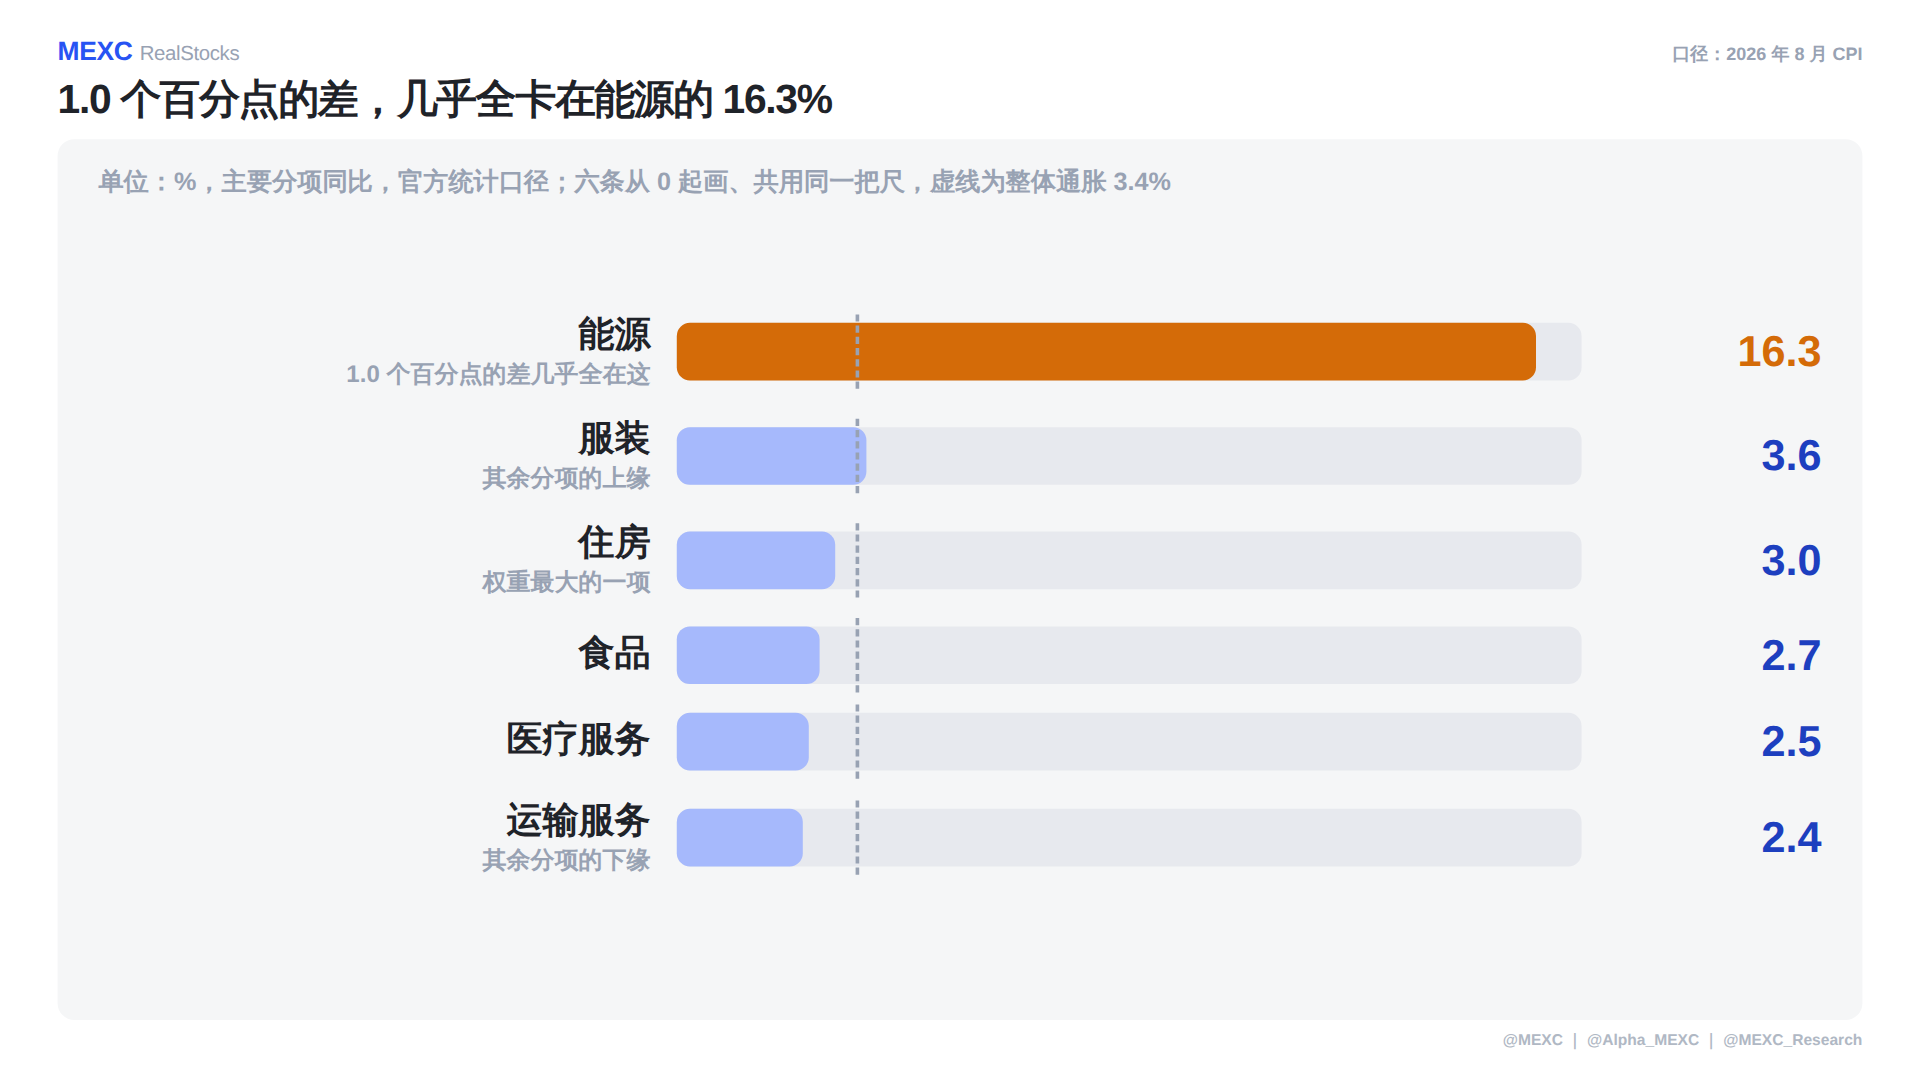
从 8 月 CPI 主要分项同比数据看,能源上涨 16.3%,明显高于其他项目;其余分项落在服装 3.6% 到运输服务 2.4% 之间,整体通胀为 3.4%,核心通胀为 2.4%。两者相差 1.0 个百分点,而文中判断,这 1.0 个百分点几乎全部集中在能源,其他分项仍处在较窄区间内,核心通胀并不算热。
因此,市场接下来会观察两点:第一,美联储官员如何定性能源通胀,是将其视为一次性冲击,还是认定其会向更广范围传导;第二,官员会如何引用美中峰会的八点共识。原文认为,这一共识仍属于情绪面缓和,而不是基本面变化。
AI 主线内部也在分化:有人收现金,有人靠举债扩张
文章在「美股学堂」部分用 52 周高点回撤幅度来说明 AI 产业链内部的不同位置。按 9 月 25 日收盘口径,超微半导体(AMD)距离 52 周高点仅回撤 1.3%,而甲骨文(ORCL)则回撤 57.5%。文中同时提示,这一排序仅按回撤幅度排列,不构成质量评价,也不是推荐顺序。
原文给出的归纳是,同样位于 AI 主线,上游公司在收现金,下游公司则在借钱建厂。AMD 生产 CPU 和 AI 加速卡,出货即可收款;按文中数据,其上周五单日上涨 9.9%,市值首次突破 1.03 万亿美元。美光科技(MU)销售 DRAM 与 HBM 内存,AI 服务器每增加一台,就会增加一批内存销售;其股价收于 1,082.28 美元,是 52 周最低价的 6.8 倍。
越依赖借钱扩张的公司,通常离高点越远。文中举例称,软银为投资 OpenAI 发行高收益债,其中最长一档票息为 9.75%,这被视为当前「借钱建 AI」的价格。
CoreWeave 卖的是算力时段,不是芯片
文中还单独介绍了 CoreWeave(CRWV)的商业模式。该公司销售的是算力时段,而非芯片本身:它将 GPU 部署在自有机房中,再按小时租给训练大模型的客户。
按同一二季度数据,CoreWeave 营收为 26 亿美元,同比增长 112%,在手订单为 1,042 亿美元。

但其扩张高度依赖借款。同期利息支出为 6.4 亿美元,相当于每 4 美元收入中约有 1 美元用于支付利息。原文指出,美债收益率一旦变动,这类公司的融资成本就会随之变化。
文章给出三步观察框架:先看利息支出占营业收入的比例;再看新债价格,文中对照的是软银最长一档 9.75% 的票息;最后看订单期限与债务期限是否匹配,因为在手订单会在未来数年逐步兑现,而利息则需要按季度支付。
文末问答:行业均值、成交量与点阵图如何解读
针对几个常见疑问,原文也给出明确口径。
- 为什么行业均值只有 -0.10%,却说是个股行情? 因为 -0.10% 只是接近持平的微负,不是板块普跌,同组另有四只股票收涨,差异主要来自个别消息。
- 高通涨 3.97%,但成交量只有 1.10 倍,是否矛盾? 原文认为并不矛盾,只是需要标注。1.10 倍说明换手并未显著放大,价格在动,但成交量没有同步放大。
- 专利授权续约最该看什么? 先看授权金占营收比重。按文中数据,高通约 15% 的营收来自授权业务,因此续约影响较大。这次续约的金额和到期日尚未披露。
- 点阵图中位数 4.1% 能否视作承诺? 不能。原文明确指出,点阵图是预测,不是承诺。
- 利息支出除以营业收入有什么用? 这一指标用于衡量扩张资金更多来自经营现金流还是来自借款。以 CoreWeave 为例,二季度营收 26 亿美元,利息支出 6.4 亿美元。
免责声明部分显示,本文由 MEXC 美股现货团队(MEXC RealStocks)整理撰写,内容基于市场公开信息,不构成投资建议。