


Sentora 联合创始人 Jesus Rodriguez 认为,RWA 行业对代币化的讨论,往往从一个直接的设想出发:把国库券、基金份额、股票、发票、兆瓦时,或一小时 GPU 算力铸造成链上代币。这样的做法当然有用,但距离真正改变金融市场运作方式,还有明显差距。

在他看来,单纯代币化更像是给集装箱贴上条形码。条形码让货物变得可识别、可被机器读取,却不会自动生成港口、起重机、海关、保险、融资体系、航运线路,也不会带来买家。对应到金融市场,代币只是可被寻址的权益凭证,DeFi 才是让市场运转起来的操作系统。
代币化完成表征,DeFi 才提供实际效用
文章指出,真正值得讨论的问题,不是有多少资产可以上链,而是这些资产能否在压力环境下完成估值、融资、对冲、交易变现和损失处置,而且不需要每次交易都依赖线下协调。
Rodriguez 以抵押贷款市场为例称,这类资产之所以能够规模化,不只是因为纸质凭证被电子记录替代,而是因为围绕它形成了一整套机制,包括信贷审核、贷后服务、证券化、信用评级、仓储融资、回购、对冲、清算结算以及损失分摊规则。RWA 若想真正进入金融基础设施层,也需要经历类似演进。
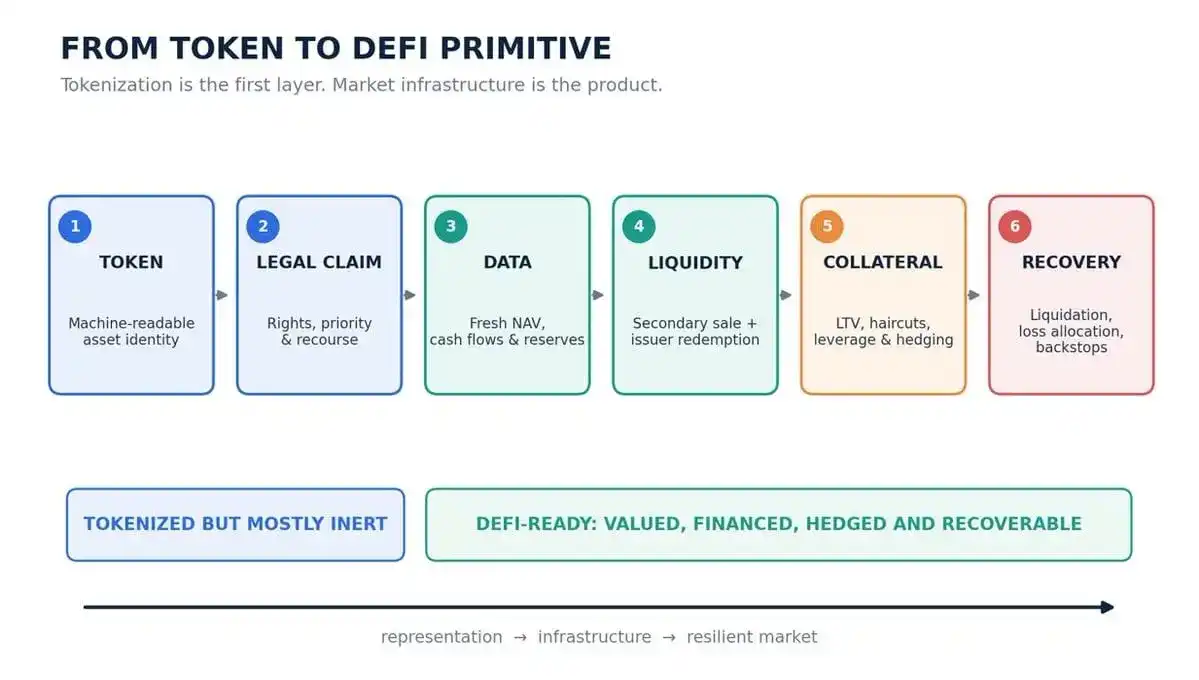
他将适配 DeFi 的资产拆解为六个层面:
- 具备法律强制效力的权益;
- 可靠的数据来源;
- 清晰的转让与赎回规则;
- 可执行的二级市场流动性;
- 贴合现实行为的抵押参数;
- 可信的清算与损失处置路径。
他认为,多数代币化项目通常停留在前五层。检验资产成熟度,可以看三个问题能否被明确回答:这项资产现在值多少;协议此刻能否退出变现;如果前两个判断都错了,损失由谁承担。只有当智能合约能够确定性回答这三个问题,RWA 才能算作真正的金融基础组件,否则更多只是数字包装。

RWA 同时运行在多套时间时钟之下
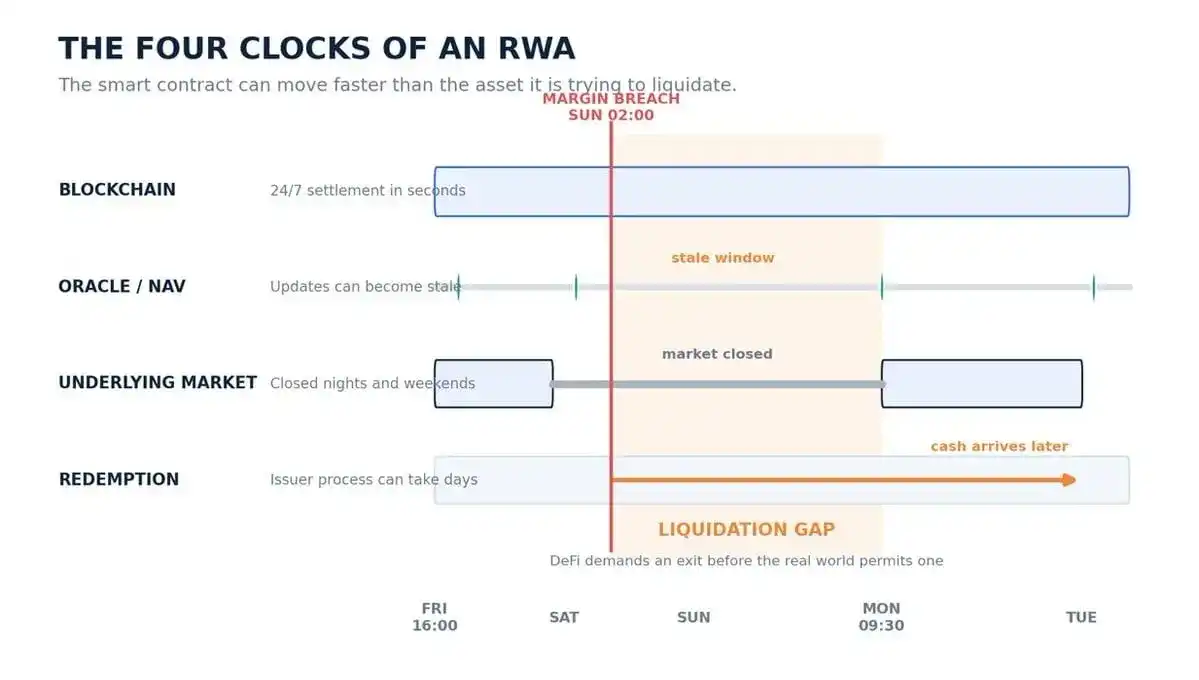
文章将 RWA 的深层技术矛盾归结为多重时间时钟并存。区块链可以在几秒内完成结算,并且 7×24 小时运行;预言机可能每小时或每日更新一次价格;传统交易所夜间和周末休市;托管机构遵循银行工作日;资产赎回流程则可能需要 1 天、5 天,甚至 30 天。
如果用这样节奏缓慢的 RWA 资产去支撑 DeFi 端快速到期的负债,例如稳定币借贷,本质上就是期限转换。Rodriguez 指出,这种模式本身并非没有价值,银行数百年来就是依靠短期负债为长期慢资产提供资金,但风险必须被合理定价。
他举例称,若周日凌晨 2 点资产触及清算阈值,智能合约可以立即扣押代币,但底层现实市场要等到周一开盘,发行方赎回业务甚至要到周二才能办理。链上清算已经结束,现实资产处置却刚刚开始,这中间就形成了清算缺口。
也正因如此,文章提出一个反直觉判断:即便是波动较低的国债代币,作为抵押品时的风险也可能高于波动更大的加密原生资产。ETH 虽然价格波动剧烈,但可以全天候交易;RWA 资产表面上的价格平稳,有时只是因为十几个小时没有新的价格标记。平滑价格未必代表更安全,也可能只是数据陈旧。
流动性不是 TVL,而是退出能力
Rodriguez 认为,市场对流动性的理解也经常出现偏差。流动性不等于 TVL,不等于存在一个交易对,也不等于发行方承诺最终按净值赎回。真正的流动性,是在负债允许的时间窗口内,以可接受折价把头寸换成所需结算资产的能力。

他用拥挤剧院作比喻:判断火灾发生时是否安全,关键不在大厅有多大,而在出口通道有多宽。
一份 RWA 至少有三条退出路径:
- 卖给其他市场参与者;
- 向发行方申请赎回;
- 以资产作抵押借贷,延后抛售。
每条路径对应不同的延迟、承接规模、权限限制和失效模式。愿意在周末承接 RWA 库存的做市商,本质上是在填补两套金融时钟之间的空档,这种资产负债表服务应当被单独识别,并获得相应收益。
因此,策略模型需要测算压力情景下的退出价值,而不是账面上的官方净值。文章列举的压力条件包括点差扩大、做市商缩减库存、赎回排队,以及稳定币融资成本飙升。真正重要的问题不是「这项资产昨天值多少」,而是「在协议失去容忍度之前,这份头寸究竟能换回多少现金」。
杠杆带来效用,也放大脆弱性
文章认为,媒体头条大多聚焦代币化本身,但真正创造经济效用的是杠杆。房屋通过抵押贷款成为高价值抵押品,国债依靠回购市场成为基础工具,股票在支持保证金交易、借贷、做空和对冲后,价值才被充分释放。

当 RWA 可以抵押借出稳定币时,它就不再只是一个代币化物件,而开始进入资产负债表基础设施层。但同样是在这一环节,隐藏假设最容易转化为真实亏损。
Rodriguez 指出,抵押率不能只参考历史波动率。折扣系数还需要纳入法律可执行性、预言机数据新鲜度、赎回延迟、筹码集中程度、做市商承接能力、托管机构风险、治理权限,以及与融资资产之间的相关性。
由此会出现一个不符合直觉的结论:在某些市场环境中,代币化国债的抵押率甚至应低于 ETH。原因不是国债本身的经济风险更高,而是其清算处置速度更慢,且缺少足够的实战检验。文章将这一点概括为,DeFi 风险不只是资产本身的风险,而是资产风险乘以市场结构风险。
RWA 风险应被建模为关系图谱
在风险管理上,文章认为传统金融依赖定期报告和人工升级处置流程,而 DeFi 更需要类似飞机驾驶舱的系统:持续指标监控、明确风险阈值,并在问题扩大前自动响应。
因此,RWA 风险不应被压缩成一个简单分数,而应建模为一张关系图谱。图谱中的节点包括底层现金流、法律主体、发行方、托管机构、预言机、二级市场、赎回机制、稳定币资金池、借贷协议、治理密钥和兜底资本,节点之间的连线则代表依赖关系。
文章指出,风险故障很少孤立发生。一家托管机构可能服务多款代币,一台预言机可能为多个资金池喂价,一种稳定币可能支撑大量杠杆头寸。一个小型运营故障,沿着关系图谱传导后,可能最终演变成流动性危机。
基于这一思路,Rodriguez 提出应把资产研究、策略构建、持续监控、敞口管控和风险防护整合成闭环。系统需要持续监测赎回排队、市场深度、持仓集中度、借贷利用率、预言机偏离、储备变动、现金流恶化和做市商行为。第一波风险信号往往先出现在链下,之后才反映到代币价格上;等到价格下跌再行动,已经太晚。
国债只是起点,算力与能源资产更复杂
文章称,代币化国债是天然的入门资产,因为产品标准化,也更容易被理解。用网络领域的比喻,它像是 RWA 经济的 ping 测试数据包,用来验证托管、铸造、赎回、合规、定价和整套结算链路能否打通。
但如果金融互联网只能流转短期国债,整体空间仍然有限。Rodriguez 认为,更值得探索的前沿是算力与能源资产。
算力类 RWA 可以代表 GPU 设备、租赁应收款、预购算力、设备利用率收益和数据中心运营商收益权益。这类资产的风险集合与国债完全不同,还叠加设备融资租赁、大宗商品定价、技术迭代折旧和实际运营表现。新一代芯片发布,可能在一夜之间改变 GPU 的收益曲线,其经济老化速度远快于实体建筑。
能源资产同样存在身份界定问题。一个代币究竟代表基础设施、购电协议、兆瓦时电量、电网容量、项目收益,还是绿色信用凭证,不同定义都需要对应的预言机方案和清算处置预案。文章强调,DeFi 可以为传统市场中包装缓慢、局限于本地的资产搭建可编程收益分配、透明抵押资金池、全球分发渠道和动态融资工具,但代币必须准确映射底层经济逻辑,「由能源资产背书」本身并不等于一套风险模型。
代币化股票将面对最大规模实战考验
在 Rodriguez 看来,代币化股票会成为规模最大的实战测试,因为它连接的是全球股票所有权体系与加密原生杠杆体系。
他指出,首要问题不是哪只股票已经上链,而是持有者究竟拥有什么。直接持股、收益权益、结构化票据和合成追踪产品,价格走势可能相似,但投票权、分红、公司行为、赎回权利和破产处置结果完全不同。
围绕代币化股票,永续合约也会随之出现。文章认为,代币化现货股票与股票永续合约应当互为补充,类似大宗商品中的现货与期货市场:现货锚定所有权、分红、结算和抵押,永续合约提供杠杆、空头敞口、对冲和持续价格发现。两者结合后,市场表达会比单一产品更丰富。
但这种组合也会生成高度关联的风险。文章举例称,若代币化股票被用作抵押借出稳定币,借来的资金又继续开该股票的杠杆永续多单,而底层美股市场此时休市,周末代币价格下行,抵押资产缩水,触发永续合约清算,做市商撤退,本就稀薄的现货流动性会被进一步压低。

对应的应对方式来自架构设计,包括隔离保证金域、持仓集中度上限、周末动态抵押折扣、感知流动性的预言机、熔断机制、跨市场监控和明确的兜底资本。文章强调,高效率不等于没有约束,而是把约束放在系统最容易出故障的位置。
没有 DeFi,RWA 仍有意义,但价值有限
对于「如果没有 DeFi,RWA 还有没有意义」这一问题,Rodriguez 的回答是肯定的,但附带明显限制。代币化可以改善分发、结算、透明度和投资准入,不过真正重要的机会,出现在资产进入开放、可编程资本市场之后:它们可以成为抵押品,可以获得融资,可以开展对冲,也可以构建结构化策略。
文章最后给出的判断是,一份 RWA 是否真正适配 DeFi,不取决于代币铸造完成的那一刻,而取决于围绕它建立起来的整套市场,能否扛过一个风险爆发的周末。下一阶段的重点,不是继续堆砌更多 RWA 代币 Logo,而是搭建运行层,把具备法律效力的权益凭证,转化为具备韧性的金融策略。
在这一框架下,长期愿景也不是「万物皆可代币化」,而是让实体生产资产能够被软件寻址调用,让资本在各类资产之间持续流转,让风险以市场本身的速度被管理。正如文章所总结的那样,代币只是条形码,市场才是真正运转的机器。