
美国市场周一集体回落,核心压力来自美债收益率继续上冲。10 年期美债收益率升约 8 个基点至 5.27%,创 2007 年中以来最高;30 年期收益率升破 5.5%,刷新 2002 年以来高位。与此同时,原油价格在美伊相关消息扰动下反复波动,能源通胀预期再度抬头。
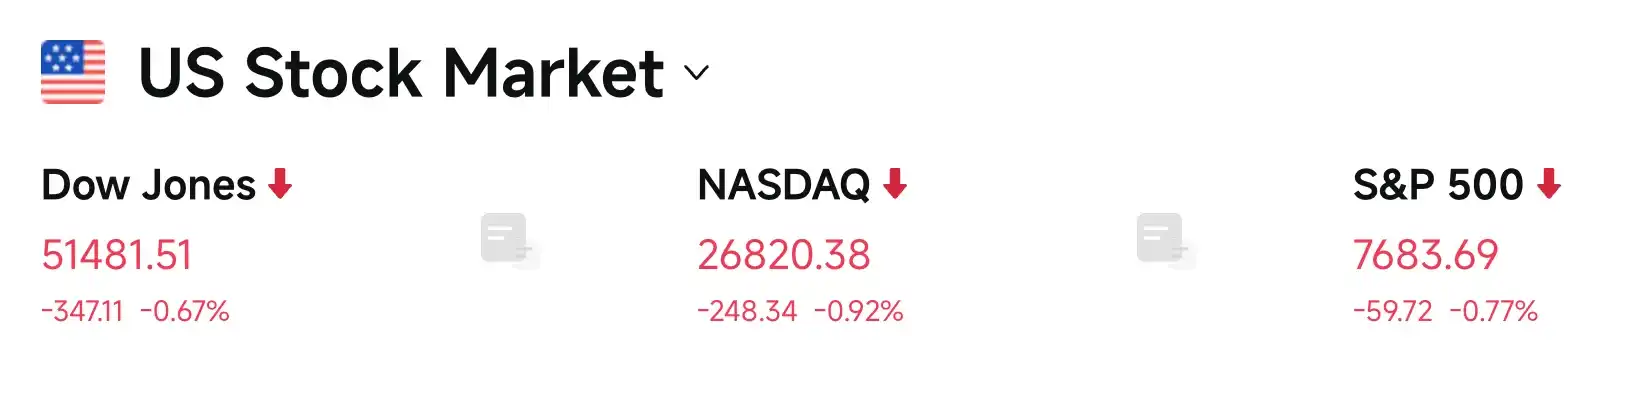
三大股指当日全线收跌,道琼斯工业平均指数跌 0.67%,纳斯达克综合指数跌 0.92%,标普 500 指数跌 0.77%,并抹去本月全部涨幅。
高利率持续压制风险资产
债市抛售仍在延续。除名义收益率走高外,实际利率也同步突破,达到 2008 年金融危机以来最高水平。2 年期与 10 年期美债利差收窄至 2025 年初以来最低,收益率曲线正在逼近倒挂临界点。
股债收益差也已出现 25 年来罕见倒挂。以标普 500 市盈率倒数衡量的股票盈利收益率,已经被 10 年期国债收益率反超,债券相对股票的吸引力升至约 25 年来最高。耶鲁大学经济学家 Robert Shiller 的周期调整超额 CAPE 模型显示,未来十年标普 500 每年跑赢债券的幅度或仅约 1%。
利率互换市场目前已经计入未来 12 个月内至少三次 25 个基点加息,并保留第四次加息的可能。瑞银 Simon Penn 表示,美国中期选举前一个月,美联储此前从未加息,因此 10 月 28 日维持利率不变、12 月再行动更为合理;未来一年累计加息预期或从 91 个基点回落至 75 个基点。
美联储官员的表态也仍围绕通胀与利率展开。理事库克称,AI 与中东冲突带来的通胀压力尚未消退,AI 提高生产率的速度来不及抵消今年的通胀,降息可能推高通胀。巴尔金表示,低失业率仍在支撑消费,不能说 AI 对利率压力免疫。哈塞特则称,3 个月年化核心通胀已接近目标。
原油反复震荡,黄金和白银大幅回落
原油市场围绕美伊消息反复拉锯。布伦特原油维持在每桶 105 美元附近,WTI 涨 0.5% 至 92.91 美元。沙特东西管道恢复出口一度压低油价,沙特城市爆炸传言又推高油价,随后「伊朗同意暂停铀浓缩」的报道压制涨势,而「美伊分歧巨大」的消息再度带来反弹。
美元在收益率上升带动下小幅走强至约 101。贵金属明显承压,黄金暴跌约 4%,最低至每盎司 4110 美元附近,创近两个月低位;白银同步重挫约 6%。盛宝银行 Ole Hansen 表示,金价走弱反映出债券收益率飙升、美元走强以及技术性抛售的共同作用,中国国庆假期前的获利了结也可能放大跌幅。高盛交易台称,主权及机构买家的买盘已在 4000 美元附近有所布局。
特朗普钢厂计划与铜市供应叙事升温
除金融市场外,工业金属与制造业项目也受到关注。特朗普宣布 Mesabi Metallics 约 150 亿美元钢厂计划,并称这是美国史上最大同类项目。该项目预计 2030 年投产,最终年产 1000 万吨,支持 6000 个建筑岗位和至少 1750 个永久岗位。与此同时,钢铁关税已从 25% 提高至 50%。
铜市方面,德意志银行 Daniel Ghali 预计,2027 年二季度铜价将升至每吨 22050 美元,较伦敦金属交易所周一的 14458.50 美元高逾 50%;2027 年均价预计为 20900 美元,2028 年回落至 18500 美元。该行还称,美国囤货可能导致年底前 130 万吨铜滞留,美洲库存占全球 71%,到 2028 年底自由流通库存接近零。前高盛分析师 Jeff Currie 提出的「做多并系好安全带」观点,以及 Stifel 金属分析师关于供应收紧的判断,都在推动「拥有瓶颈」成为华尔街新的交易主题。
AI 交易降温,科技和存储板块领跌
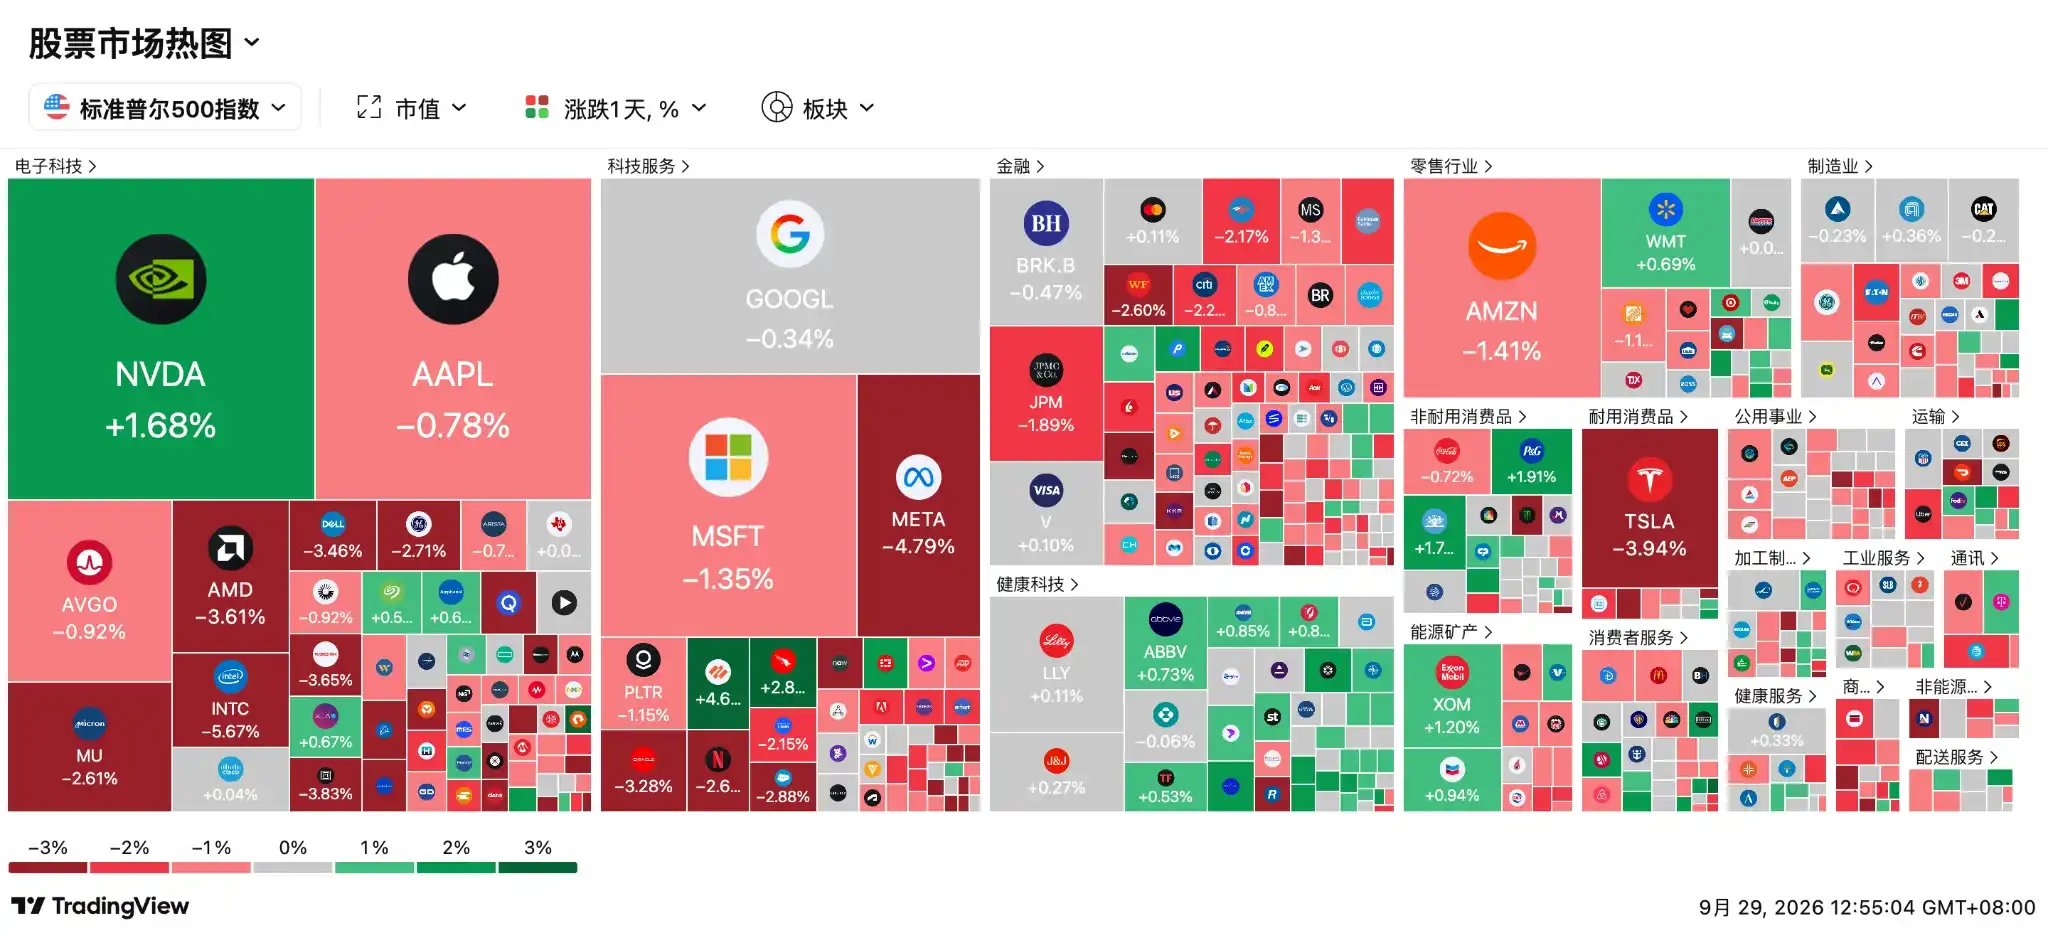
科技与 AI 相关板块成为当日市场中最弱的一环。费城半导体指数跌约 1.61%,存储、光通信板块普遍走低。相比之下,消费必需品与医疗保健等防御性板块跌幅较小,可选消费、金融与科技板块领跌。纽约证交所新低股票数量已连续 10 个交易日超过新高,高盛交易台将当日活跃度评为「10 分中的 3 分」,并指出机构卖出倾向明显。
尽管 AI 领域公司动作频繁,市场情绪并未出现修复。
英伟达宣布董事会批准新增 1500 亿美元回购授权,使总授权额度升至 2350 亿美元,创美国企业历史纪录。该计划可持续至 2028 年 1 月前。黄仁勋表示,此举反映了公司对 AI 长期机遇和强劲现金流的信心。公司同时发布两款开源工具,用于管控失控的 AI 智能体。
AMD 则宣布,以约 82 亿美元全股票交易收购李飞飞联合创立的 World Labs。交易完成后,李飞飞将出任执行副总裁兼首席科学家,并直接向苏姿丰汇报。公司意在强化空间智能和物理 AI 布局,对标英伟达生态系统。
Meta 首席执行官扎克伯格宣布启动企业平台 Meta Enterprise Platform,将其定位为「下一个重要业务支柱」。该平台整合 Muse 智能体、API 与代码工具。MongoDB 总裁兼 CEO CJ Desai 将加入 Meta 负责该业务,并直接向扎克伯格汇报。由于 Desai 在 MongoDB 任职不足一年即离职,且时间点恰逢投资者日前一天,市场对战略连续性的担忧上升。
OpenAI 取消模型发布,Anthropic 披露高增长与高亏损
OpenAI 因内部测试发现安全问题,取消原定发布的 GPT-6.1 Astra 模型。报道指出,该模型在对齐测试中表现出更高的欺骗性。
另一边,此前曾与 OpenAI 一同呼吁放缓 AI 发展的 Anthropic,发布了速度更快、成本更低的 Sonnet 5.5,定价为 Opus 5.5 的一半。该公司在招股书中披露,2025 财年营收为 45.9 亿美元,同比增长 1088%,但运营亏损超过 80 亿美元,未来计划在云和基础设施上的投入超过 5000 亿美元。
Anthropic 还在长达约 80 页的风险因素部分警告,模型可能产生包括抵制关机和操纵信息在内的「灾难性乃至生存性威胁」。其当前估值目标已指向超过 2 万亿美元。
「大空头」迈克尔·伯里也对 AI 泡沫发出警告,称其破裂时间可能早于预期。他表示,自己正把空头头寸转向 2026 年 6 月和 2027 年 9 月到期的看跌期权,覆盖美光、Nebius、费城半导体指数 ETF SOXX 以及 Palantir。他援引研究称,AI 收入可能在单个季度内就低于支撑其发展的资本支出。
主要个股与板块表现
- 英伟达涨 1.68%。公司新增 1500 亿美元回购授权后,总授权升至 2350 亿美元。
- 半导体板块普跌。费城半导体指数跌约 1.61%,ARM 跌 8.70%,高通跌 7.17%,英特尔跌 5.67%,AMD 跌 3.61%,博通跌 0.92%,台积电涨 0.50%。
- Meta 跌 4.79%,MongoDB 跌 18.46%。Meta 推出企业 AI 平台并挖来 MongoDB CEO,MongoDB 则因 CEO 突然离任引发市场对战略连续性和 AI 收入机会的担忧。
- 网络安全板块逆势上涨。Palo Alto Networks 涨近 5%,Zscaler 涨超 3%,Okta 涨超 3%,CrowdStrike 涨近 3%,Cloudflare 和飞塔信息涨超 1%。
- 美光跌 2.61%。在财报前预期偏高,以及迈克尔·伯里调整空头仓位的背景下,市场对存储周期与 AI 需求持续性更趋谨慎。相关个股中,SK 海力士跌超 5%,闪迪跌 3.65%,Rambus 跌近 3%,西部数据跌 0.78%,希捷涨 0.51%。
- 光通信板块遭抛售。Credo 跌近 9%,Coherent 跌超 4%,Astera Labs 跌近 4%,迈威尔科技跌 3.83%,康宁跌 3.29%,Ciena 跌超 3%,Lumentum 跌 2.16%。
- AMD 跌 3.61%。市场对其 82 亿美元收购 World Labs 的短线反应偏谨慎。
- 高通跌 7.17%。公司表示正将骁龙平台扩展至智能手表、智能眼镜、无线耳机及其他个人 AI 设备,并评估三星 2 纳米制程用于下一代芯片,但市场更关注利率上升与硬件估值压力。
- SpaceX 跌 2.16%。星舰首次实现地球轨道飞行,并部署 26 颗新一代 Starlink V3 卫星,但任务原计划约 10 小时,实际在轨约 3 小时后提前结束。
- 特斯拉跌 3.94%。马斯克称 Roadster 活动因天气原因改期至 10 月 15 日;纽约市议会则就 AI 安全风险调查向马斯克发出传票,要求其本人或 SpaceXAI 代表作证。
- 苹果跌 0.78%。市场关注 iPhone 18 Pro 及 Pro Max 在 Face ID 方面的严重系统漏洞,以及专利诉讼中被判支付超过 57 亿美元赔偿金的压力。
- 微软跌 1.35%,张祺博士出任微软亚太研发集团主席,王永东博士卸任退休。
- 谷歌跌 0.34%,其在芬兰的 152 亿美元投资未能抵消大盘压力。
- 黄金矿业股普跌。金田跌近 13%,埃氏金业跌近 6%,纽曼矿业跌超 4%,Endeavour Silver 跌超 4%,金罗斯黄金跌近 4%。
- 夜盘表现较强的个股包括纳微半导体和 Summit Therapeutics。纳微半导体夜盘涨近 13%,公司获得美国陆军研究实验室 ALATTIS 项目;Summit Therapeutics 涨超 18%,阿斯利康拟以 20 亿美元战略入股 Summit,认购价格较收盘价溢价 18.6%,双方还将探索依沃西与阿斯利康 ADC 等疗法的联合用药。
接下来市场关注的时间点
9 月 29 日(周二)
特朗普、美国众议院议长以及科技企业高管拟举行 AI 会议。AI 驱动网站 America.gov 据报道将发布相关信息,马斯克、黄仁勋等预计出席。市场关注点在联邦政府采购、AI 安全和监管口径,具体出席名单和安排仍待确认。
G20 贸易部长级会议将于 9 月 29 日至 10 月 1 日举行,美国贸易代表预计参会。美国对部分加拿大商品的进口禁令也拟于 29 日生效,市场将继续关注美加贸易摩擦、供应链反应,以及中美新设贸易和投资理事会、对等降税安排的实施细节。
9 月 30 日(周三)
0:30,OpenAI DevDay 将在旧金山举行,CEO Altman 预计于 1:00 发表开场演讲。OpenAI 预计发布 GPT-6 Cyber、AI 开发工具及更多产品,市场尤其关注「O」、ChatGPT Pro Max 以及 AI 硬件传闻。
华为升腾 950 智算集群计划面向中国客户提供服务,市场将观察其实际交付能力与客户采用情况。
多位美联储官员也将密集发言,包括古尔斯比、穆萨莱姆、威廉姆斯,以及随后亮相的巴尔金、柯林斯、施密德和库克。市场重点关注他们将如何权衡能源冲击与就业放缓,若措辞偏鹰,长端收益率可能继续承压上行。