


Meta 在 10 月 21 日公布的三季度财报中宣布,董事会已批准设立一类公开上市的无投票权 C 类普通股,并将向每一股现有 A 类与 B 类普通股派发一股 C 类股票。公司表示,派发完成后,预计 A 类股票的市场价格将体现类似二拆一的效果。
这次安排最容易被误读的地方在于时间。按财报原文,Meta 计划在特拉华州提交修订并重述后的公司章程,该章程的生效日为 2027 年 1 月 19 日。股票股息以该章程生效为前提,并将在其生效之后派发,但登记日与派发日都还没有公布,后续将由董事会确定。因此,把 2027 年 1 月 19 日写成拆股完成日或新股开始交易日,并不准确。
已确定与未确定的信息要分开看
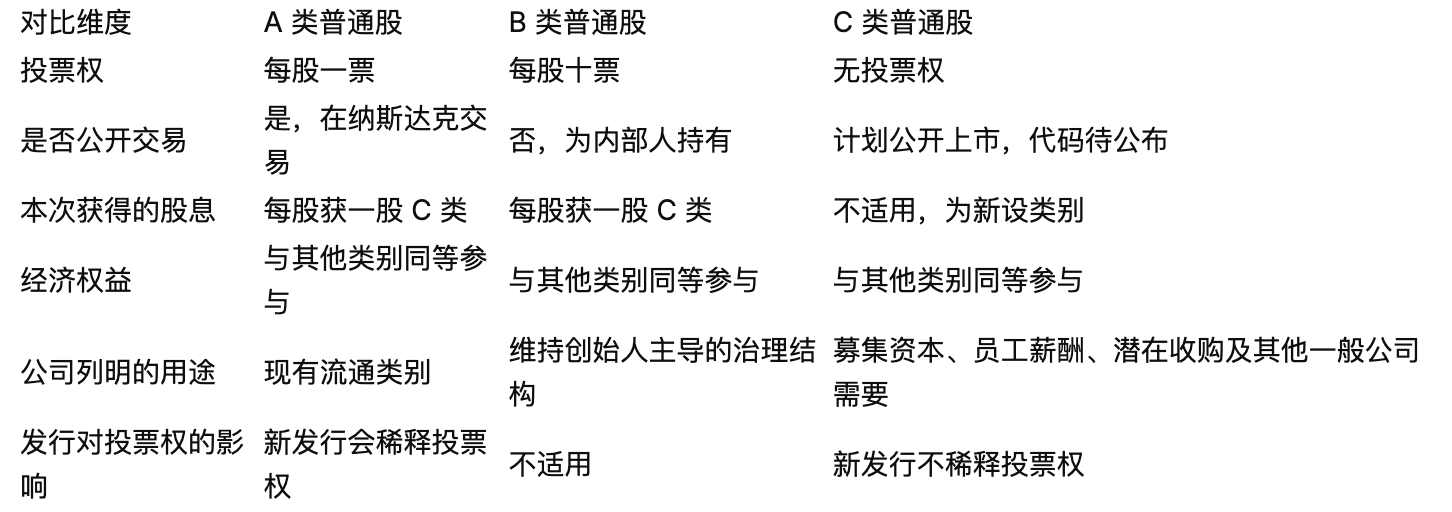
Meta 已明确的事项有六项。第一,董事会批准设立一类公开上市的无投票权 C 类普通股,并计划于 2027 年 1 月生效。第二,由独立且无利害关系董事组成的特别委员会在评估公司资本结构后,一致建议采取该方案。第三,公司计划在特拉华州提交修订并重述后的公司章程,生效日为 2027 年 1 月 19 日。第四,该章程已通过股东书面同意获得批准,无需另行召开表决。第五,这次一次性股票股息的比例为每持有 1 股 A 类或 B 类股票,可获得 1 股 C 类股票。第六,公司明确表示,本次股票股息不会改变任何股东的投票权。
尚未确定的内容同样关键。股票股息的登记日与派发日尚未公布;C 类股票的交易代码尚未公布;公司仅表示有意在 C 类股票发行后将其在纳斯达克上市,但没有给出具体上市日期;未来是否以及何时通过发行 C 类股票募集资金,目前也没有具体计划。首席财务官 Susan Li 表示,公司没有具体融资计划要宣布,但希望保留多元化资金来源的渠道。
按公司披露,后续日期应关注提交给美国证券交易委员会的 8-K 表格与信息声明。本次交易中,Moelis & Company 担任特别委员会的独立顾问,Morgan Stanley 担任公司顾问。
A类、B类与C类股票的区别
三类股票的差别主要集中在投票权和用途,而不是经济权益。C 类股票被设立的核心功能,是让公司未来在发行股票融资时不摊薄投票权。公司在公告中列出的用途包括募集资本、员工薪酬、潜在收购与其他一般公司需要,并直接提到人工智能竞争与基础设施成本;同时,公告也把维持扎克伯格作为创始人主导的首席执行官列为目的之一。
控制权结构方面,不同媒体给出的口径并不一致。按 Benzinga 的报道,与扎克伯格及其配偶 Priscilla Chan 相关的实体持有 Meta 56.1% 的投票权,因此章程修订可以通过书面同意完成,无需召开股东表决。按 Yahoo Finance 的报道,派发完成后,其相关实体将保留约 60.6% 的投票权,而对应的经济权益约为 13.4%。公司本身的表述则是,本次股票股息不会改变任何股东的投票权。
Meta 还与扎克伯格签署了创始人一致性协议,覆盖他出售本次股息所获 C 类股票的安排、其对公司的任职义务,以及未来再派发 C 类股票的条件。按 TradingKey 的描述,在该安排下,他可出售其新获无投票权股票中的最多 20%,这一比例来自该媒体表述。
以100股A类股票为例,派发后会发生什么
如果某投资者在登记日持有 100 股 A 类股票,按 1:1 的比例,他将获得 100 股无投票权的 C 类股票。派发后,持仓将变为 100 股 A 类加 100 股 C 类,总股数从 100 股变为 200 股。
价格层面,公司预计派发完成后 A 类股票的市场价格将体现类似二拆一的效果。以 10 月 21 日 A 类股票收盘价 697.52 美元为参照做示意计算,派发前 100 股市值约为 69,752 美元;若派发后 A 类价格机械调整至约一半,即约 348.76 美元,则 100 股 A 类约值 34,876 美元,而 100 股 C 类在理论上承担另一半价值,两部分合计仍约为 69,752 美元。
不过,这个算例有三个前提。其一,这只是按公司对价格效果的表述做出的示意,不是价格预测,实际成交价由市场决定。其二,A 类与 C 类因投票权不同,上市后可能以不同价格交易,无投票权股票相对有投票权股票出现折价,在市场中并不少见,因此两者并不必然各占一半价值。其三,登记日尚未公布,因此「在登记日持有」目前还无法对应到具体日期。
公司也明确区分了两件事:本次股票股息本身不会为公司带来现金,也不会为投资者创造财富;它改变的是股份类别构成和每股价格。真正可能影响现有股东经济权益的,是未来新增发行 C 类股票,这与本次派发不是同一件事。
财务背景:资本开支高于经营性现金流
Meta 这次调整资本结构的背景,财报中写得很直接。公司三季度营收为 646.0 亿美元,同比增长 26%,高于约 633 亿美元的市场预期;净利润为 98.6 亿美元,同比增长 264%;摊薄每股收益为 3.83 美元,高于约 3.56 美元的预期,若剔除法律相关费用则约为 7.40 美元。
但另一组数据更受关注。经营利润为 129.9 亿美元,同比下降 37%;经营利润率从 40% 降至 20%。原因是成本与费用达到 516.1 亿美元,同比增长 68%,其中包含与 2026 年 8 月同 52 位州总检察长就青少年心理健康与社交媒体诉讼达成协议相关的 98.9 亿美元费用。
现金流方面,三季度资本开支为 349.1 亿美元,包含融资租赁本金支付,高于经营性现金流 327.9 亿美元,自由现金流为负 21.2 亿美元。按 Yahoo Finance 的梳理,九个月内长期债务增加 222 亿美元至 809 亿美元,而公司在 2026 年没有进行股票回购;相比之下,2025 年前九个月回购了 262 亿美元。期末现金及有价证券为 824.5 亿美元。
指引也显示出资金压力来源。Meta 将 2026 年全年资本开支指引定为 1,350 亿至 1,450 亿美元,自此前的 1,300 亿至 1,450 亿美元收窄。按 Yahoo Finance 的测算,这意味着仅四季度就需要 490 亿至 590 亿美元资本开支。公司给出的四季度营收指引为 730 亿至 760 亿美元,2026 年全年费用指引为 1,750 亿至 1,790 亿美元,已上调以计入法律费用。Reality Labs 2026 年亏损预计为 180 亿至 190 亿美元,2027 年收窄至约 150 亿美元。公司没有给出 2027 年营收或资本开支指引,只表示将继续积极投入。
把这些数据放在一起,逻辑就比较清楚了:在自由现金流转负、债务显著增加、回购暂停的情况下,公司希望保留一条不摊薄投票权的股权融资通道。按 Yahoo Finance 的测算,以约 1.78 万亿美元市值计算,每发行相当于公司 1% 的股份可募集约 178 亿美元;该媒体估计,Meta 四季度可能存在 160 亿至 260 亿美元的资金缺口,约相当于公司 1% 至 1.5% 的股份规模。
三件事不能混为一谈
第一件事,是这次 1:1 的股票股息。它不涉及现金,不创造价值,也不改变投票权。对现有股东来说,直接效果是股份类别构成变化,以及每股价格出现机械调整,理论上持仓总价值不变。
第二件事,是未来可能发生的新增发行。这部分才会影响经济权益。如果公司日后发行新的 C 类股票募集资金,现有股东的经济权益会被摊薄,但投票权结构不受影响。按 Benzinga 引述的一位市场人士说法,股东承担未来发行的全部经济摊薄,而扎克伯格不承担任何控制权摊薄。与此同时,Susan Li 表示目前没有具体融资计划要宣布,因此发行的时点与规模都还没有确定。Yahoo Finance 认为,这将取决于 2027 年资本开支指引,而该指引预计会在四季度财报电话会上给出。
第三件事,是现有股东的投票权。无论在本次派发中,还是在未来可能的 C 类股票发行中,Meta 的表述都是投票权不变。这意味着现有 A 类股东的投票权占比不会因新发行而下降,但这并不改变 B 类股票每股 10 票所形成的既有控制权格局。按 Benzinga 的报道,相关实体目前持有 56.1% 的投票权。
把这三件事拆开后,结论会更清楚:本次派发在经济上是中性的;未来发行在经济上可能带来摊薄,但规模和时点尚未确定;投票权在两种情形下都不变,而这既是该设计的目的,也是争议所在。
普通股持有人与衍生品持仓的区别
Meta 这次股票股息的权益,归属于在登记日实际持有相应类别普通股的股东。衍生品头寸并不等同于普通股持仓,因此以股票为标的的永续合约等衍生品,不对应领取 C 类股票股息的权益。涉及公司行为时,具体处理方式应以相应平台公布的合约规则与调整方案为准。
文中还提到,在 MEXC 可查看 META 股票永续合约行情与合约信息,但需要说明的是,股票永续合约属于衍生品,不是普通股持仓,不对应领取本次 C 类股票股息的权益。
James Mitchell:拆股只是副产品
在 James Mitchell 看来,这则公告被广泛报道成拆股,但拆股只是副产品。1:1 的股票股息确实会让 A 类价格呈现类似二拆一的效果,而这个效果在经济上是中性的。真正有实质意义的,是 Meta 新设了一类可以无限发行而不摊薄投票权的股权工具,而且公司已明确把它的用途写成募集资本、员工薪酬与潜在收购。
他特别强调,时间线上最容易出错的一点,就是把 2027 年 1 月 19 日误写成拆股完成日或新股开始交易日。按财报原文,这一天只是修订并重述后的公司章程生效日。股票股息要在章程生效之后派发,而登记日与派发日都还没有公布。在后续 8-K 表格与信息声明披露前,不应按任何具体派发日做安排。
从财务逻辑看,他认为这次调整的时机并不难理解。三季度资本开支 349.1 亿美元高于经营性现金流 327.9 亿美元,自由现金流为负 21.2 亿美元;九个月内长期债务增加 222 亿美元至 809 亿美元;2026 年未进行回购,而 2025 年前九个月回购了 262 亿美元。在自由现金流转负、债务上升、回购暂停同时出现,而全年资本开支指引仍维持在 1,350 亿至 1,450 亿美元的情况下,新增股权融资通道并不意外,真正特殊之处在于它被设计成不触及控制权。
他也提到批评意见。按 Benzinga 引述的观点,股东承担未来发行的全部经济摊薄,而创始人不承担任何控制权摊薄。与此对应,Yahoo Finance 给出的数据是,派发后约 60.6% 的投票权对应约 13.4% 的经济权益。对投资者来说,更务实的做法是把判断分成两层:第一层是本次派发,本身在经济上中性;第二层是未来首次 C 类股票发行的时点与规模,这才是后续需要跟踪的变量,而它与 2027 年资本开支指引高度相关。
几个关键问题
Meta 宣布的是拆股还是新设股票类别?
两者都有,但实质更接近后者。董事会批准设立公开上市的无投票权 C 类普通股,并以每持有 1 股现有 A 类或 B 类股票派发 1 股 C 类股票的方式完成一次性股票股息。公司预计派发完成后 A 类股票价格将体现类似二拆一的效果,因此价格表现像拆股,但核心功能是新增一类未来可发行且不摊薄投票权的股权工具。
登记日公布了吗?
没有。公司表示,股票股息的登记日与派发日将由董事会日后确定,目前均未公布。已确定的只有修订并重述后的公司章程生效日为 2027 年 1 月 19 日。
2027 年 1 月 19 日会发生什么?
那是 Meta 计划在特拉华州提交的修订并重述后的公司章程生效日。它不是拆股完成日,也不是 C 类股票开始交易的日期。股票股息将在该章程生效之后派发,具体时点取决于董事会后续确定的登记日与派发日。
C类股票代码确定了吗?
尚未公布。A 类股票继续在纳斯达克交易,公司表示有意在 C 类股票发行后将其在纳斯达克上市,但没有给出代码和具体上市日期。
持有100股会变成什么?
如果在登记日持有 100 股 A 类股票,将获得 100 股无投票权的 C 类股票,派发后合计持有 100 股 A 类加 100 股 C 类。总股数翻倍,但理论上持仓总价值不变。需要注意的是,A 类与 C 类因投票权不同,上市后可能以不同价格交易。
投票权会被稀释吗?
本次派发不会。公司明确表示,这次股票股息不改变任何股东的投票权。未来若新增发行 C 类股票,现有股东的投票权占比同样不被摊薄,但经济权益会被摊薄。
股票永续合约持仓能否领取C类股票?
不能。股票股息的权益归属于在登记日实际持有相应类别普通股的股东,永续合约属于衍生品,不是普通股持仓,不对应领取本次 C 类股票股息的权益。