
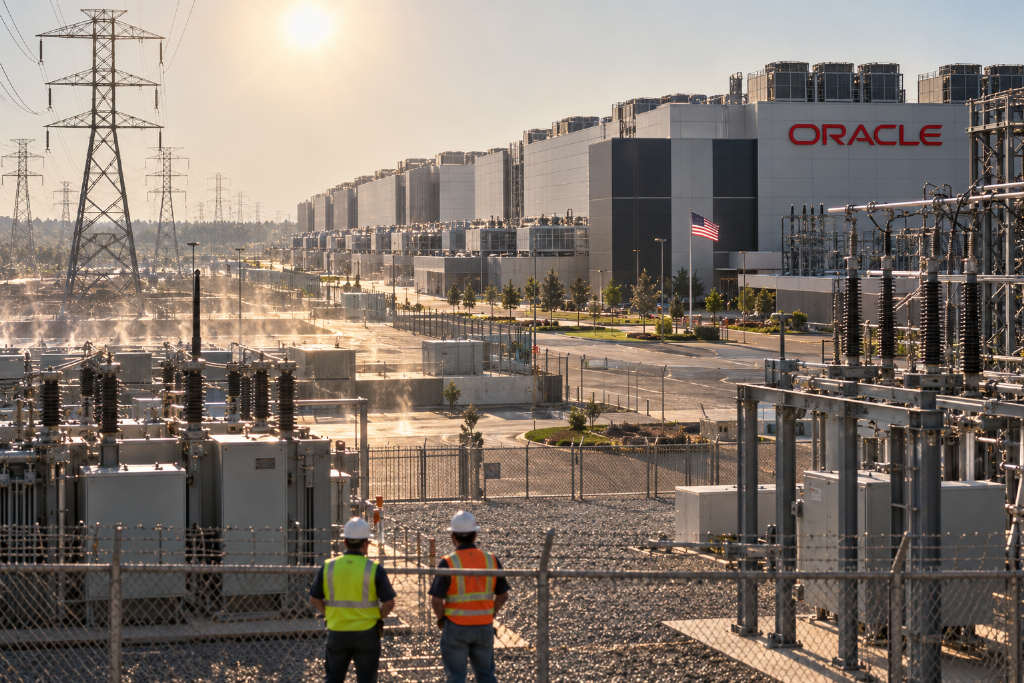
BlockBeats 消息,10 月 7 日,摩根士丹利最新报告称,美国数据中心在 2026 年至 2028 年预计面临约 34% 的净电力缺口,相当于 32GW。
电力瓶颈开始取代芯片短缺
报告认为,数据中心面临的主要约束,可能正从「缺芯片」转向「缺电」。这一变化将率先冲击供应链尾部,涉及 ASIC、存储、光模块、电源管理以及模拟芯片等环节。
摩根士丹利指出,英伟达和博通由于对芯片最终部署地点具备较高可见性,同时全球化布局也降低了对美国单一市场的依赖,因此 2027 年业绩预测暂不受实质影响。
相比之下,ASIC 对电力资源更敏感;存储、光学和电源管理等产品,则更容易受到数据中心项目延期影响,面临订单推迟、取消以及库存调整风险。
甲骨文项目被视为现实映射
报告提到,甲骨文位于威斯康星州、规模为 1.3GW 的「Project Lighthouse」,已成为这类风险的现实映射。该项目全功率供电最早可能推迟至 2028 年 10 月,悲观情景下甚至可能延至 2029 年春季。
报告称,即使 AI 服务器已经装上机架,在缺乏足够电力的情况下,也无法转化为实际算力和收入。
新增供给仍难填平缺口
摩根士丹利预计,2026 年至 2028 年,美国新增燃气轮机和发动机容量在基准情景下约为 19GW,Bloom Energy 的燃料电池预计可贡献约 6GW,核电及加密矿场改造也可提供补充,但整体仍不足以填补电力缺口。
与此同时,海外扩张也受到审批和地缘政治等因素限制,需求难以快速向海外转移。
本文最初由 Bit.Fan 发布。 欲了解更多加密货币新闻与市场洞察,请访问 www.bit.fan.