


泡泡玛特的业绩调整还在继续。根据摩根大通 10 月 28 日研报转述,泡泡玛特 2026 年第三季度整体收入同比下降 45%—50%,其中中国市场收入下降 25%—30%,亚太、美洲和欧洲等海外市场降幅更大。
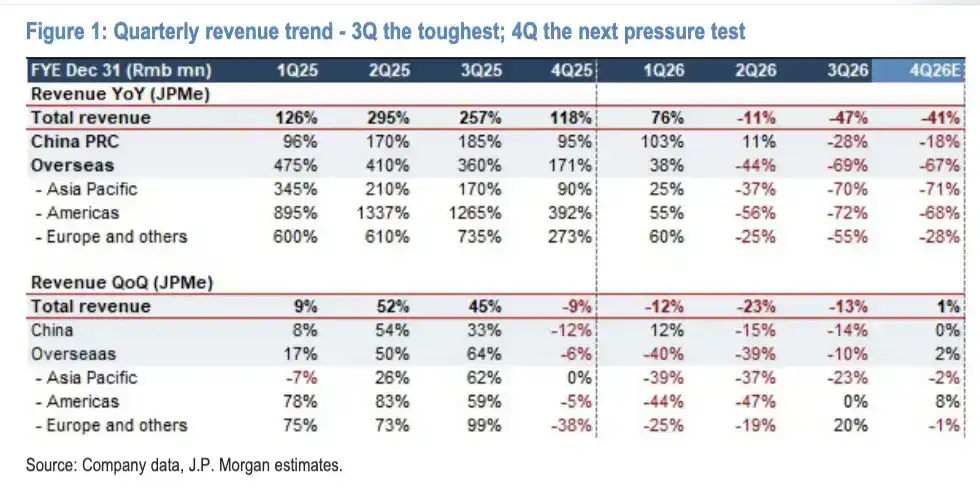
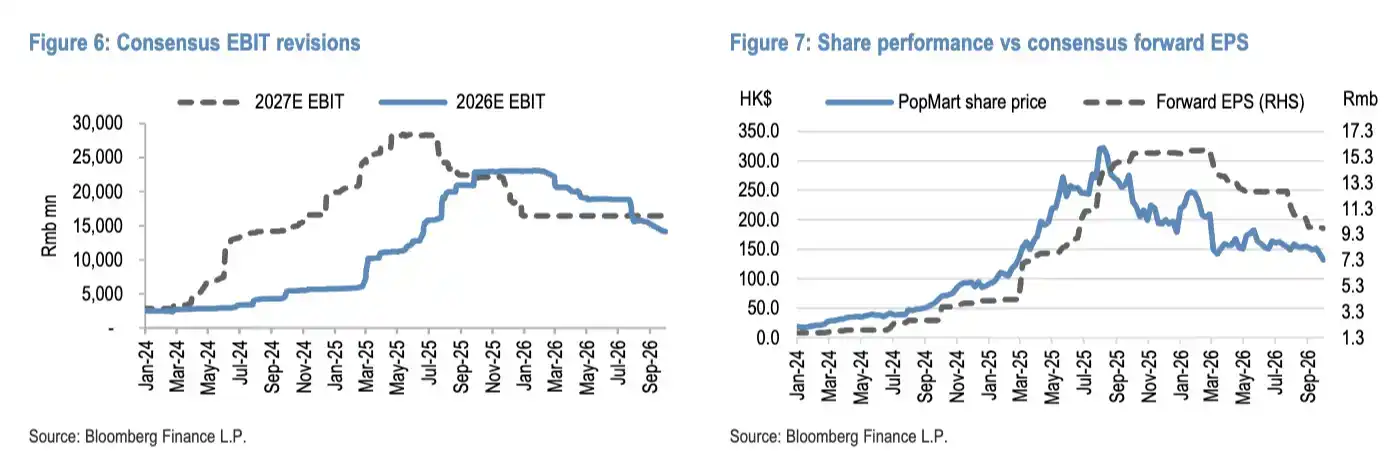
这一表现弱于摩根大通此前预计的 37% 降幅,也接近该行所述买方预期区间下限。摩根大通已将泡泡玛特目标价由 110 港元下调至 100 港元,维持「减持」评级,并把 2026 年调整后净利润预测从 93.41 亿元下调至 78.71 亿元,降幅约 16%,较 2025 年下降约 39%。
四季度销售能否止跌,成为短期焦点
由于第三季度面对较高同比基数,四季度能否实现环比企稳,比同比降幅本身更能反映短期经营趋势。
摩根大通预计,泡泡玛特四季度收入约 65.6 亿元,同比下降约 41%,环比增长约 1%。其中,中国市场收入环比基本持平,海外收入环比增长约 2%。这也意味着,该行并未把旺季带来的明显反弹纳入基准预测。
管理层判断相对更积极。根据研报转述,公司预计四季度中国市场收入环比大致持平并略有增长,全年仍有望保持正增长;海外市场进入四季度旺季后,收入预计环比增长,但欧洲仍存在一定不确定性。
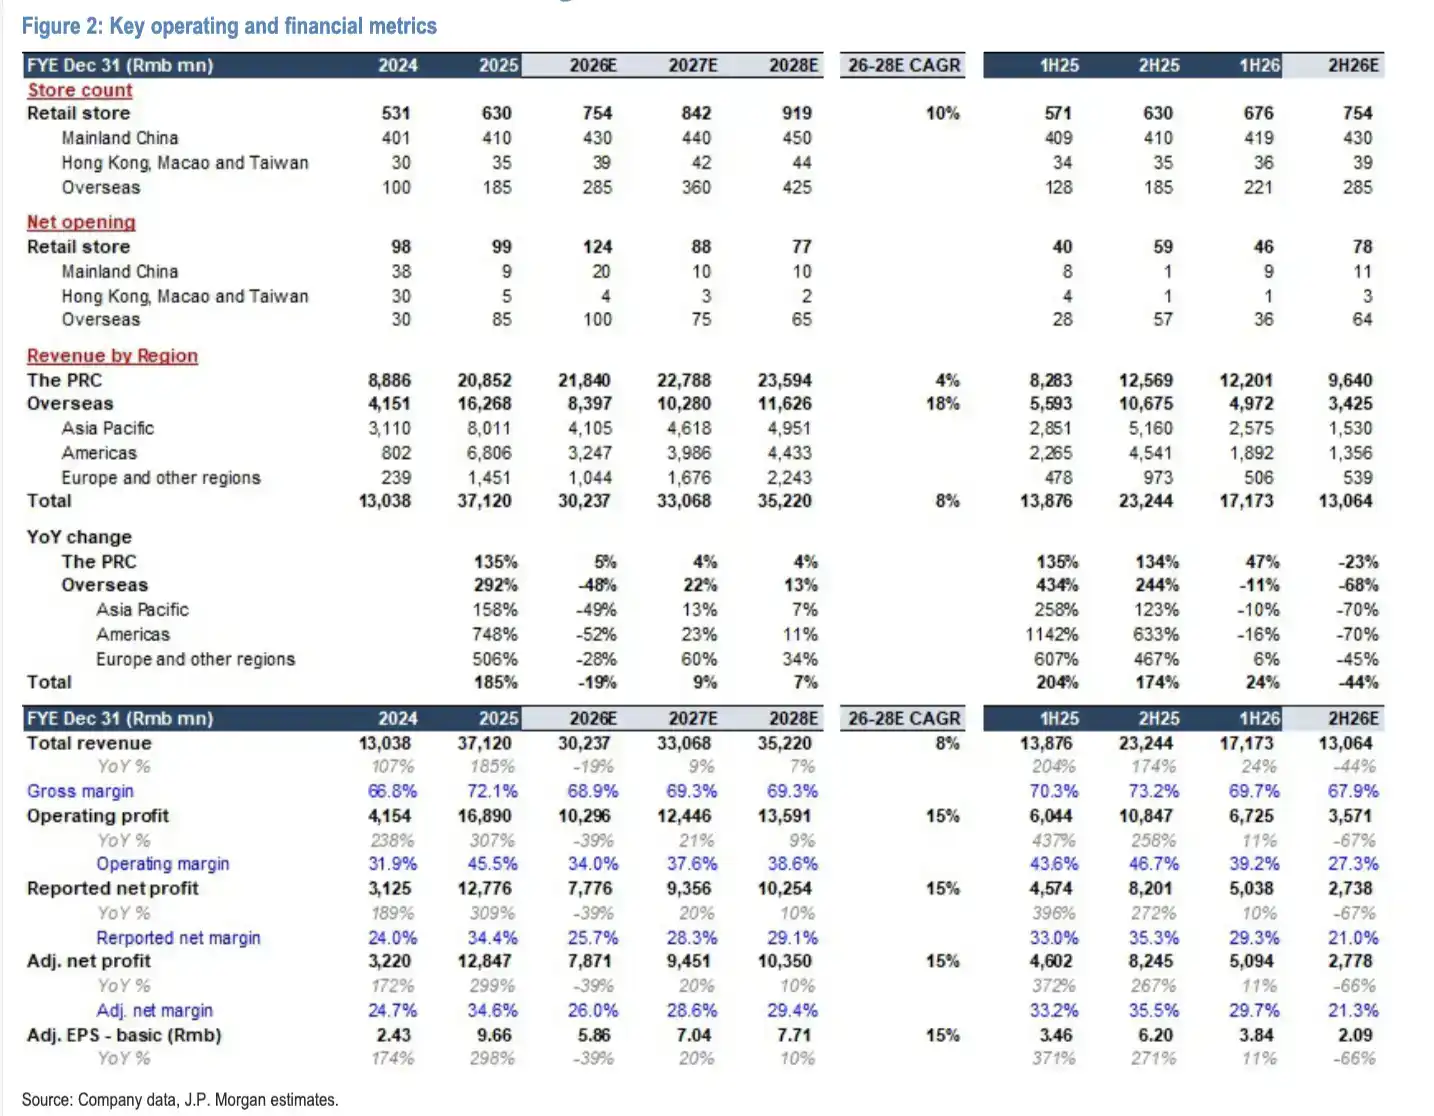
从全年预测看,区域分化仍然明显。摩根大通预计,泡泡玛特 2026 年中国市场收入约 218.4 亿元,同比增长约 5%;海外收入约 84 亿元,同比下降约 48%;全年总收入预计为 302.37 亿元,同比下降约 19%。
该行对 2027 年的判断仍包含温和复苏预期:收入预计增长约 9%,调整后净利润预计增长约 20%。不过,这一判断建立在海外业务执行改善、销售和利润率逐步企稳的基础上。
收入回落下,费用压力继续显现
销售放缓正在放大费用端压力。管理层预计,2026 年下半年毛利率较上半年下降不超过 2 个百分点,同时费用率上升、净利率下降。
毛利率承压主要来自两个因素:一是海外收入占比下降,而海外业务毛利率高于国内;二是公司在部分海外市场主动调整价格以维持竞争力。按照管理层解释,这些调价并非由清库存驱动。
相比之下,门店相关成本更难快速收缩。海外新增门店带来人力、租金和装修等支出,在收入下降后,这些相对固定成本会占据更高的收入比例,继续压低利润率。
摩根大通预计,公司下半年调整后净利率约为 21.3%,低于上半年的 29.7%;全年调整后净利率约 26%,低于 2025 年的 34.6%。该行对 2026 年调整后净利润的预测,也较研报所列彭博一致预期低约 26%,显示双方对利润率能否维持存在明显分歧。
旗舰店扩张带来增量,也抬高效率要求
在这一背景下,旗舰店扩张既是获客手段,也对经营效率提出更高要求。
泡泡玛特正在加快海外旗舰店布局。巴黎旗舰店已于 9 月开业,伦敦门店进入试运营;截至 9 月底,美国门店数量已超过 100 家。后续储备项目还包括纽约、米兰,以及美国和巴黎的新增旗舰店。
国内部分旗舰店已经显示出较强引流能力。根据管理层披露,10 月旗舰店销售额较 8 月仍有两位数增长,平均月客流超过前 50 家门店平均水平的两倍,新客贡献和转化率也更高,部分旗舰店首月销售额超过 1000 万元。
不过,个别旗舰店的表现能否转化为整个门店网络的回报,仍待观察。如果下一个强势 IP 周期迟迟未到,大店能否持续产生足够销售并覆盖新增成本,将成为扩张策略的核心考验。
库存回落是积极信号,供应链开始调整
库存是这次更新中相对积极的部分。根据管理层披露,公司总库存在 5 月前后见顶,8 月开始下降,到 9 月底已出现明显回落趋势。公司重申将严格控制库存,目前没有大规模促销计划。
供应链也在同步调整。泡泡玛特已在总部设立全球采购团队,把此前四大区域分别采购的模式,改为各区域提交需求、总部统筹采购,以减少热门商品重复备货和区域间供需错配。
跨区域调拨也在增加,中国仓库已开始支持海外市场供货。美国电商已经实现本地履约,欧洲则以年底前实现本地履约为目标。这些措施有望改善库存和物流效率,但最终仍要看终端销售恢复情况。
会员运营和新 IP 在推进,Labubu 之外仍待验证
消费者运营方面,中国市场出现一些改善。三季度零售门店客流同比上升,新客数量实现两位数增长,增速较二季度加快;复购率同比大致持平,第二年度留存率改善,跨 IP、跨品类消费的会员数量也在增加。
海外会员体系仍在建设中。目前,除两三个市场外,会员系统已在其他市场上线,会员获取也被纳入门店运营和考核。不过,亚太地区会员销售占比仍低于中国,跨渠道消费成熟度也存在差距。
产品端,泡泡玛特正在拓宽 IP 组合。Twinkle Twinkle 在三季度表现较好,Dimoo 通过与皮克斯合作在欧美市场获得关注,Molly 二十周年活动在曼谷引发关注,Crybaby 也计划在曼谷开设首家主题店。三季度,前六大 IP 合计贡献了亚太市场超过 60% 的销售额。
这些进展说明,多 IP 运营仍在推进,但现阶段还不足以确认其中某个 IP 能复制 Labubu 的销售规模。
内容和新品类仍处早期,估值判断保持谨慎
内容与新品类业务的贡献也还需要时间。Labubu 电影仍处于剧本阶段,动画项目正在与海外合作伙伴探讨,管理层预计短期内不会大幅增加内容预算。甜品店、POPOP 门店和 Hirono 生活方式门店正在小规模推进,积木品类进展相对较慢。
摩根大通给予的 100 港元目标价,对应 12 倍 2027 年预测市盈率,即以其预测的 2027 年每股盈利乘以 12 倍估值。该行采用与中国可选消费股相近的估值倍数,反映出其对增长放缓和利润率承压的谨慎判断。
后续需要验证的变量已经比较明确:四季度销售能否停止环比下滑,海外门店能否改善经营回报,以及 Labubu 之外的 IP 能否持续扩大收入贡献。库存回落释放出改善信号,但盈利预期能否稳定,仍取决于销售恢复和成本消化的速度。