
Seeking Alpha 量化团队认为,全球燃油供应冲击已经显现,柴油期货与零售价双双创下纪录,成品油涨幅超过原油,推动柴油—原油裂解价差升至新高。在这一背景下,美国炼油商被视为主要受益方之一,而且这类顺风未必会很快结束。
柴油与汽油供应偏紧,炼油利润率重新受到关注
文中指出,当前问题不只是原油价格上涨。汽油和柴油供应偏紧,加上加州市场约束增强,都在抬高炼油利润率。即便油价回落,只要裂解价差维持高位,炼油端仍可能保留盈利空间。
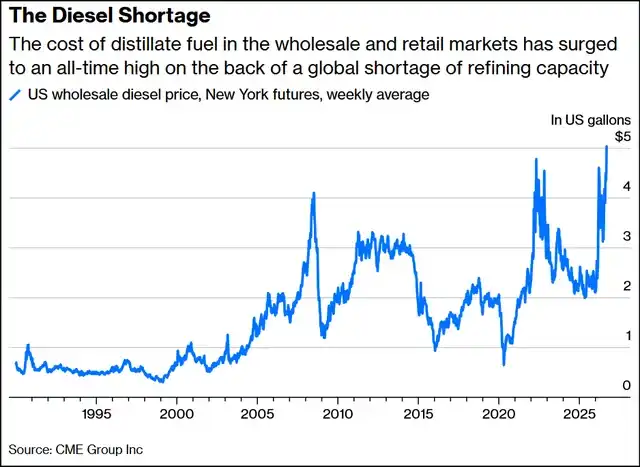
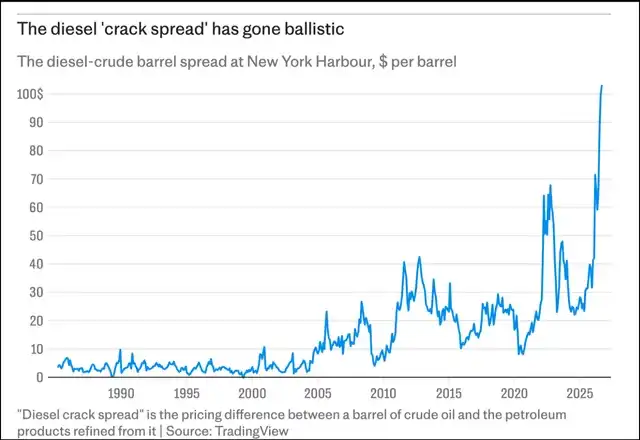
作者称,多场地缘冲突持续压缩炼油产能并扰乱供应链。美国炼厂已接近满负荷运行,但库存仍在下降。本周美国柴油期货结算价创纪录,零售价也刷新历史高点。由于成品油涨幅快于原油,柴油—原油裂解价差随之冲上新高。
与此同时,美国汽油零售均价仍高于每加仑 4.40 美元。高盛预计柴油价格和利润率还会继续上行,并认为汽油存在更大上行空间,原因是炼厂会优先保障柴油产出。按文中说法,无论柴油还是汽油走强,美国炼油商都处在受益一侧。
Seeking Alpha 筛出的三只炼油股
在全球燃油供应冲击下,文章筛出三家美国炼油商,认为它们更有能力承接不断扩大的裂解价差,也就是原油成本与成品油售价之间的差额。筛选方法是先通过 Seeking Alpha 股票筛选器选出炼油行业的「强烈买入」标的,再进一步锁定对美国和全球燃油紧张局面暴露更充分的公司。
作者认为,这三家公司各自拥有资产和区域布局优势,既能对接全球偏紧需求,也覆盖了美国西岸日益收紧的供应缺口。
马拉松石油:盈利、成长和股息安全同时改善
马拉松石油(Marathon Petroleum,MPC)市值为 1162.4 亿美元,所属行业为石油天然气炼制与营销。截至 2026 年 9 月 17 日,该股在 Quant 能源板块 226 只股票中排名第 3,在炼油行业 17 只股票中同样排名第 3。
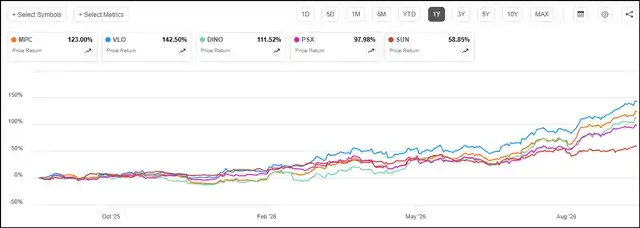
文中称,MPC 与另外两只炼油股一起,属于 Quant Growth & Income 组合中表现最好的标的之一。该组合自 6 月上线以来,MPC 总回报为 56.82%,瓦莱罗能源(VLO)为 56.07%,Phillips 66(PSX)为 46.85%,过去一年均明显跑赢板块。
作者认为,MPC 受益于相对有利的宏观环境。中东与俄乌冲突限制了全球炼油产能,美国汽油库存仍明显低于历史均值。依托西岸资产和一体化物流网络,在亚洲进口回落时,MPC 有条件承接加州消费端需求。
在裂解价差走阔带动炼油利润上升后,MPC 于 2026 年第二季度录得调整后 EBITDA 85 亿美元,高于上年同期的 32 亿美元。公司在二季报电话会上表示,汽油、柴油和航煤的国内外需求仍然强劲,并预计炼油景气将贯穿今年余下时间并延续到 2027 年。
除盈利和现金流上升外,MPC 的成长评分还建立在远期每股收益增速超过 64%之上,明显高于板块约 8%的水平。过去 90 天里,该股 EPS 预期上修 16 次,下修为 0。
MPC 已连续派息 14 年。文章称,公司凭借强劲现金流和保守派息率获得「A」级股息安全评分。虽然股价上涨使股息率降至 1%以下,但其五年股息增速仍达到 11.51%,一致预期也指向未来三年继续上调。
按 PEG 估值,MPC 的远期 PEG 为 0.24,较板块折价约 78%。
瓦莱罗能源:五年总回报逾 600%
瓦莱罗能源(Valero Energy,VLO)市值为 1161.2 亿美元,所属行业同样为石油天然气炼制与营销。截至 2026 年 9 月 17 日,VLO 在 Quant 能源板块 226 只股票中排名第 2,在炼油行业 17 只股票中排名第 2。
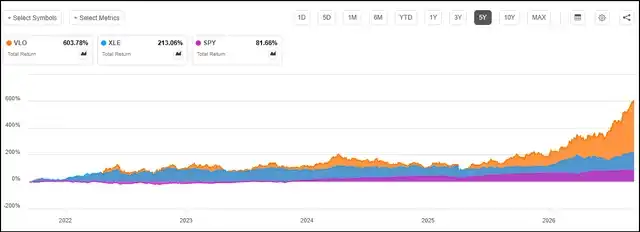
作者认为,瓦莱罗兼具成长性与稳定派息能力。过去五年,该股股东总回报超过 600%,明显高于大盘和能源板块。文中提到,VLO 曾是 Alpha Picks 持仓,在俄乌冲突初期能源供应紧张、需求旺盛阶段为组合带来收益,之后公司持续超预期并多次刷新利润纪录,股价也继续走强。
2026 年第二季度,瓦莱罗利润同比增长逾 5 倍至 37.2 亿美元,炼油利润率接近翻倍。公司预计,炼油裂解价差将维持在高于历史中周期水平的位置,理由包括需求韧性、全球成品油供需关系偏有利,以及产能受限。
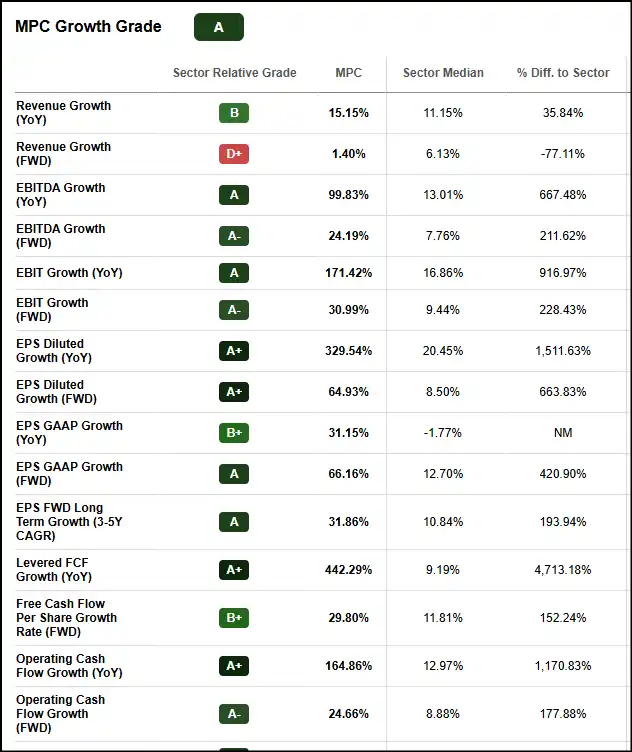
过去 90 天,VLO 的 EPS 预期上修 19 次,下修为 0。这支撑了市场对其 2026 财年、包括未来两个季度在内的 EPS 与营收大幅上修预期。文章称,强运营杠杆推动其成长评分上升,EBIT 快速攀升,远期 EPS 与现金流增速也保持强劲。
VLO 已连续派息 28 年,远期股息率约为 1.19%。其股息安全评分为 A+,依据是较高的覆盖率、保守杠杆和可持续的增长速度。
估值方面,文中称 VLO 多项指标仍具吸引力,但整体评分受到较高市净率拖累。按远期 PEG 计算,该股较板块折价约 72%。作者认为,安全股息与扎实基本面,使 VLO 成为持续燃油危机中的上行敞口之一。
PBF Energy:Quant 排名第一的能源股
PBF Energy(PBF)市值为 90.7 亿美元,所属行业为石油天然气炼制与营销。截至 2026 年 9 月 17 日,PBF 在 Quant 能源板块 226 只股票中排名第 1,在炼油行业 17 只股票中也排名第 1。
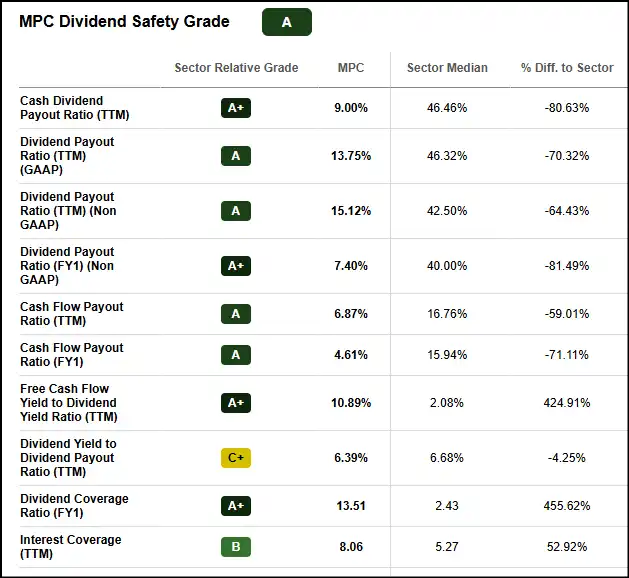
文章称,PBF 是目前 Quant 排名第一的能源股,也是近期加入 Alpha Picks 与 PRO Quant 组合的标的。PBF 是美国领先的独立炼油商与运输燃料供应商,六座炼厂中有两座位于加州。由于加州约三分之一汽油需求依赖进口,本地市场偏紧,PBF 在这一地区的位置较为靠前。
2026 年第二季度,PBF 营收同比增长 56%至 116.8 亿美元,EPS 大幅超预期。文中称,裂解价差有利、加工量上升,带动炼油利润率扩大。公司也在同步修复资产负债表,净债务减少 14 亿美元,季末现金约 9 亿美元。
远期经营性现金流与 EBITDA 增长支撑了较高的成长评分。文章提到,华尔街对 PBF 2026 财年的展望越来越乐观,盈利预期连续上修。
PBF 远期股息率约为 1.45%,现金流和保守派息率提供了较充分覆盖,股息安全评分稳固。即便股价大涨后,其估值仍不算高,远期市盈率约为 3.7 倍。
作者将 PBF 视为这组全球燃油危机交易逻辑中的收束标的,认为三只股票同时具备盈利性成长和强动量特征。
裂解价差成为核心变量
文章最后指出,美国炼油商有条件承接这场由产能受限推动、并抬高柴油与汽油价格的全球燃油危机。成品油涨幅超过原油,柴油—原油裂解价差创下历史新高,直接推升炼油利润率。即便原油价格回落,只要裂解价差维持高位,炼油端机会仍可能存在。
在作者看来,马拉松石油、瓦莱罗能源和 PBF Energy 是承接这轮结构性顺风的三只重点标的,原因在于基本面较扎实,且盈利预期仍有上修空间。