企业财务管理平台 Ramp 于 10 月 15 日宣布完成 18.5 亿美元新一轮融资,估值达到 600 亿美元。本轮由 Dragoneer 领投,Thrive Capital、Founders Fund、Sands Capital 和 Avenir Growth 共同领投,Fidelity、GIC 等机构参与。完成本轮融资后,公司累计股权融资约 50 亿美元。
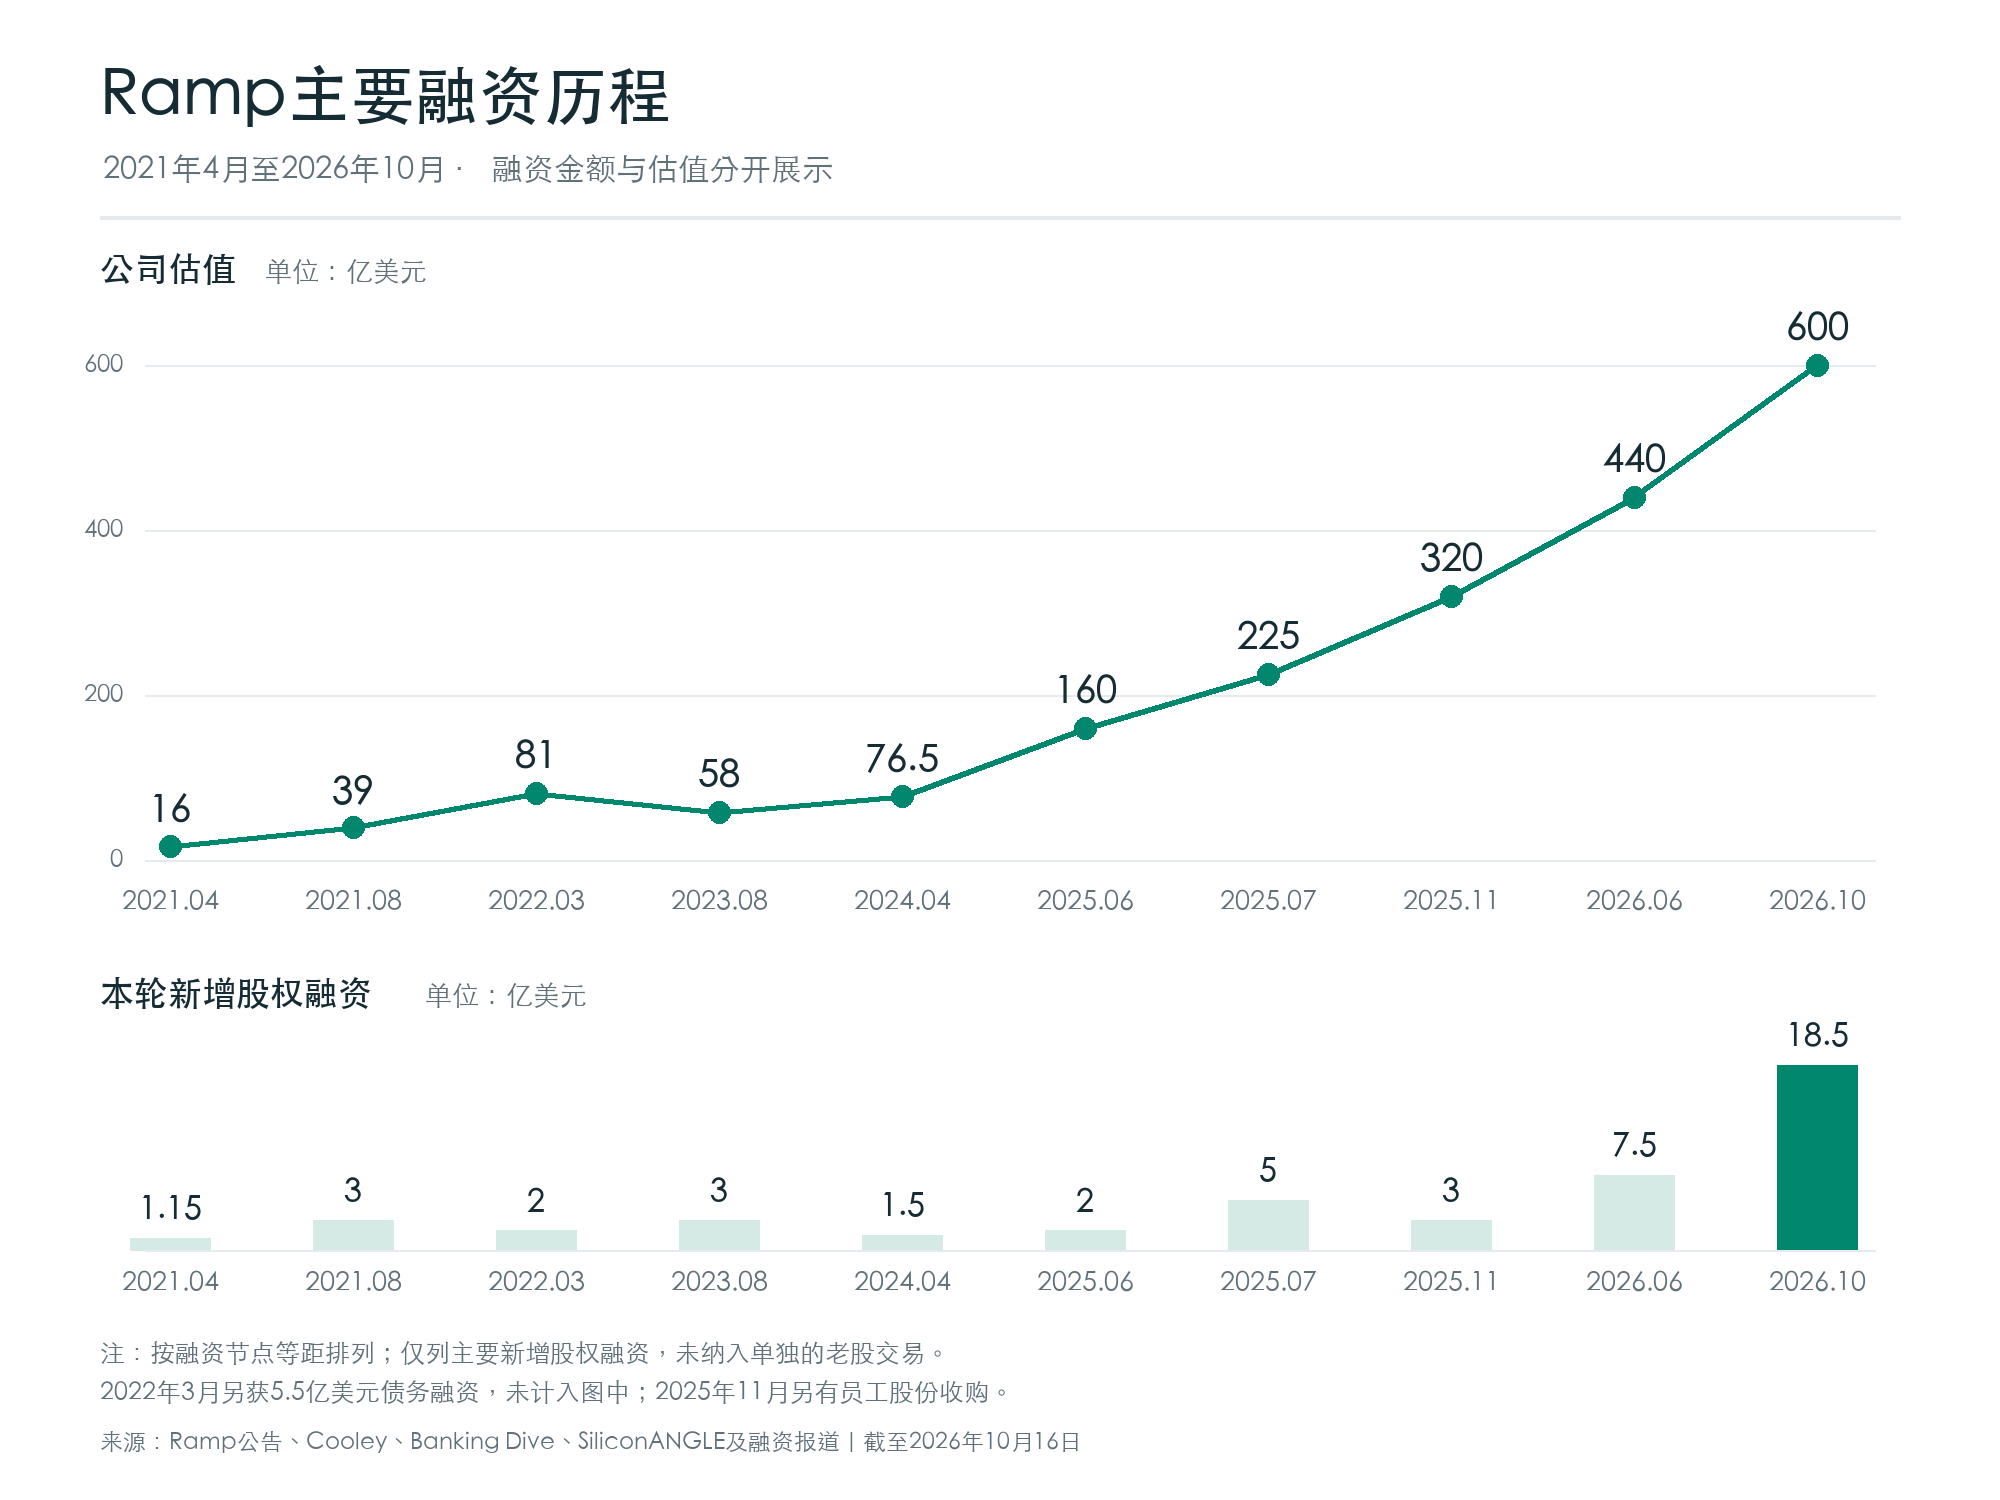
这距离 Ramp 上一轮融资仅约 4 个月。今年 6 月,公司融资 7.5 亿美元时估值为 440 亿美元,此次估值增加了 160 亿美元。更早的 2025 年,Ramp 在 6 月、7 月和 11 月先后获得 2 亿美元、5 亿美元及 3 亿美元新增融资,估值分别达到 160 亿美元、225 亿美元和 320 亿美元。
从企业卡起步,接入采购、付款和记账
成立于 2019 年的 Ramp,最初向企业提供公司卡及配套费用管理软件,随后逐步加入采购、差旅、供应商付款和会计自动化。企业员工用卡支出、主管审批费用、财务处理账目,都可以在同一套产品中完成。今年推出的稳定币账户和 AI 成本管理,也面向这些企业客户。
Ramp 的三位创始人 Eric Glyman、Karim Atiyeh 和 Gene Lee 此前曾共同开发 Paribus。Glyman 与 Atiyeh 相识于哈佛,后来与 Lee 一起推出这款消费工具,追踪用户购物后的价格变化,并按零售商政策帮助用户申请差价退款。2016 年,Capital One 收购了 Paribus。
团队在 Capital One 接触企业卡业务后,开始研究企业付款与报销流程。按照 Glyman 的回顾,他们离职后访谈了数百位创业者,发现企业支付记录分散在多个系统中,员工需要反复提交费用,财务也难以及时掌握各部门支出。2019 年 3 月,三人创办 Ramp,并于次年 2 月正式公开推出产品。
把刷卡前的规则和刷卡后的入账放进同一流程
Ramp 将企业卡和费用管理连接起来,让企业在付款前就能设置规则。管理员可以给员工分配卡片、额度和使用权限;员工付款后,财务继续在平台内处理收据、费用归类和入账。Ramp 卡使用 Visa 网络,要求企业在约定到期日全额还款。
例如,一个部门采购软件时,主管先批准预算,员工使用公司卡订阅,费用记录随后进入财务系统。如果每月续费、员工报销和供应商发票分别由不同工具处理,财务就需要重新汇总记录;Ramp 在这些环节之间传递数据,减少手工录入,并让管理员持续查看预算使用情况。
今年 6 月 25 日,Ramp 调整了管理层分工。Atiyeh 由 CTO 转任联席 CEO,与 Glyman 共同执掌公司;CTO 一职由原应用 AI 负责人 Rahul Sengottuvelu 接任。在此之前,Atiyeh 除负责技术外,也长期分管风控、运营和营销。
收入来自支付与软件,多数客户已使用至少两款产品
企业卡接入后,Ramp 继续向同一客户提供采购、差旅及供应商管理服务。员工提交采购申请,主管按预算审批,财务收到发票后安排付款,最后将记录同步至会计系统。供应商信息和费用数据可以在这些步骤之间复用,企业不必为每个环节重新建立记录。
Ramp 通过支付与软件服务获得收入。客户使用公司卡消费时,Ramp 可从银行卡交易费用分配中获取交换费收入;软件订阅则向需要相应付费功能的企业收费。公司最新披露的收入还包括利息及其他收入,统计时扣除了客户激励。
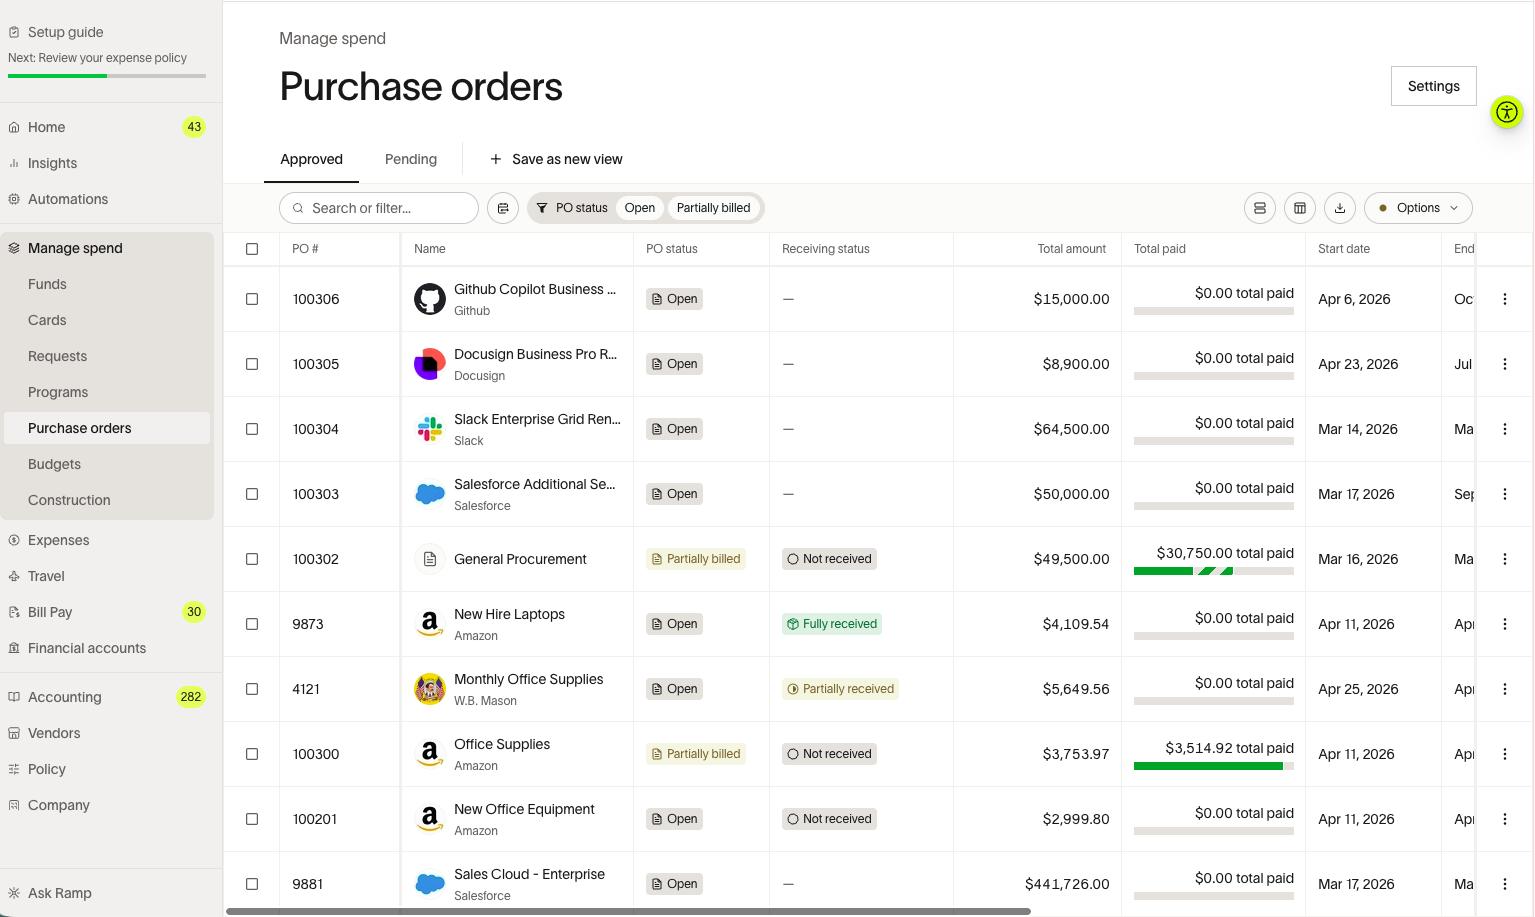
随着采购和付款工具增加,客户也开始同时使用多项服务。此次融资公告显示,多数客户已使用至少两款 Ramp 产品,约四分之一使用至少三款。对 Ramp 来说,已有客户除了使用企业卡,还可能购买更多管理功能,或把供应商付款交给平台处理。
今年推出的 AI Token Spend Management 继续处理支出管理中的问题。企业使用模型的费用会随调用量、模型选择和任务变化,一张供应商账单往往不足以说明钱花在哪个团队。Ramp 按团队、项目和模型归集成本,提供超支提醒、预算限制及切换低成本模型的建议,供财务与业务部门共同判断。
稳定币付款接入原有审批流程,托管由 Bridge 及其关联方提供
跨境付款也被纳入这套系统。今年 7 月,Ramp 推出稳定币账户及付款功能。企业可以持有 USDC、USDT,也可以从美元银行账户提供资金,转换后直接向供应商钱包付款。
如果海外承包商希望收到 USDC,付款企业可以在 Ramp Bill Pay 中选择稳定币,并从 Ramp 账户或外部银行账户出资,无须自行去交易所购币。需要保留链上资金的客户,则可以开通 Ramp Stablecoin Account,存入支持的稳定币,再用余额支付卡账单、供应商款项或员工报销。
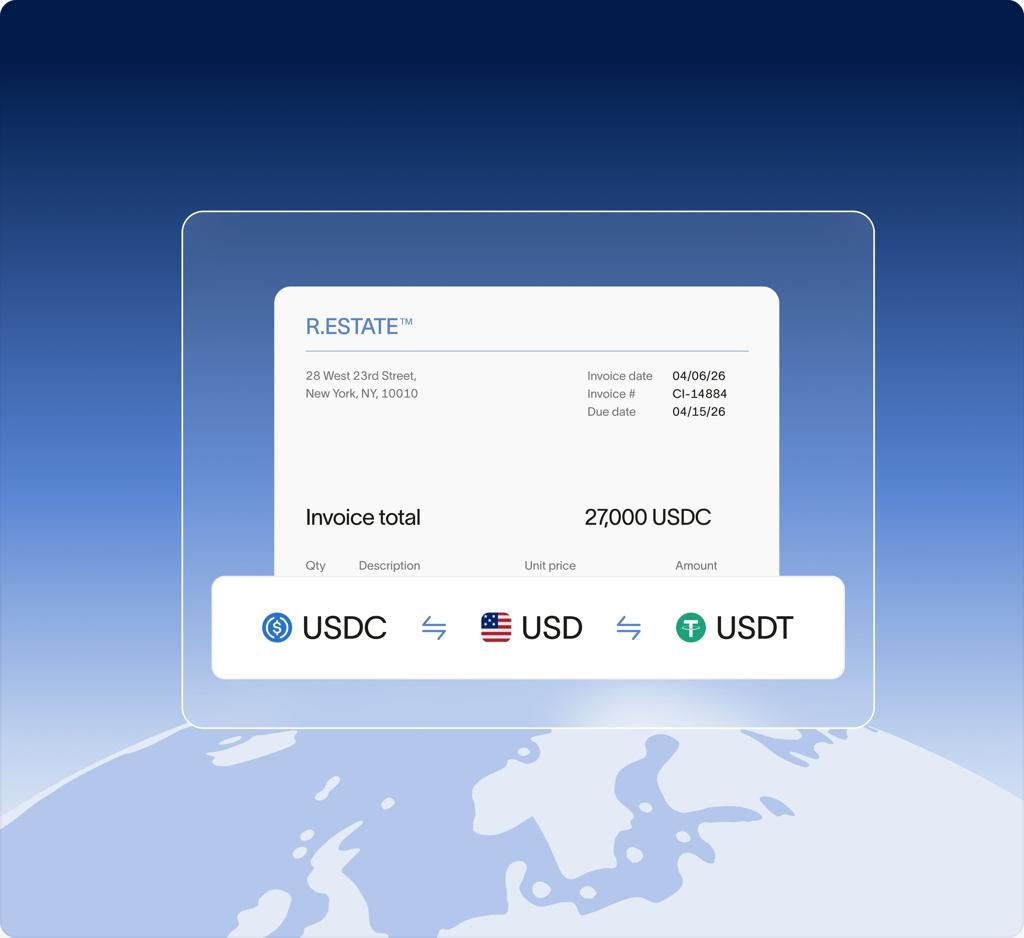
这些操作沿用平台内的审批和会计连接功能,托管由 Bridge 及其关联方提供。按 Ramp 的帮助文档,使用平台稳定币账户付款,通常可全天候在 5 分钟内处理和交付;外部银行账户出资则需要先完成入金。稳定币余额不属于银行存款,也不享受美国联邦存款保险,相关服务暂未向纽约客户开放。
客户超 8.5 万家,年化收入超过 20 亿美元
随着业务扩展,Ramp 的客户和交易规模也在增长。2025 年 11 月,公司披露客户超过 5 万家、年化收入超过 10 亿美元、年化采购交易额超过 1000 亿美元;截至今年 10 月 1 日,这三项数据分别达到超过 8.5 万家、超过 20 亿美元和超过 2750 亿美元,公司同时表示现金流为正。Visa、Uber、Shopify、Robinhood 和 Notion 均在其客户名单中。
这些数据覆盖 Ramp 整体业务。公司尚未在此次公告中单独披露稳定币账户余额、交易额及收入贡献,新增付款方式的使用规模仍待进一步披露。
本轮融资时,Ramp 还公布了应收账款产品的进展,覆盖开具发票、催收、收款匹配和收入确认。此前以企业支出管理为主的平台,开始处理企业向客户收款的流程,应收账款产品已被列入 10 月公告的近期上线清单。