
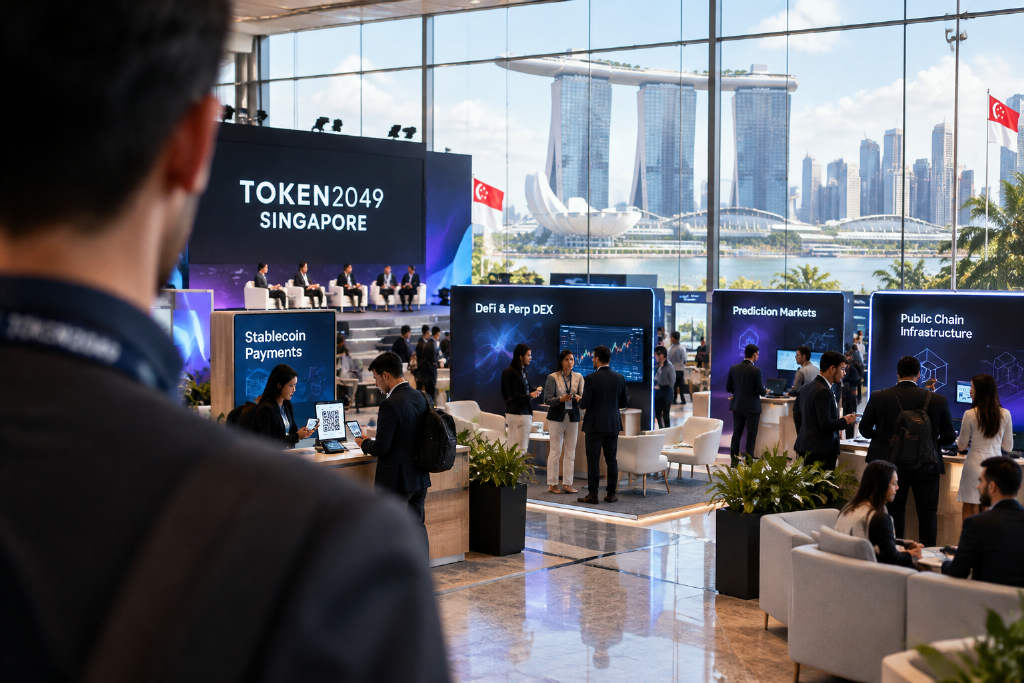
连续第四年参加新加坡 TOKEN2049 后,Foresight News 作者 Joe Zhou 给出的直接感受是,这是他见过「追叙事、造概念」最克制的一届。

他在文中写道,过去几届大会里,行业更热衷讨论去中心化理想、元宇宙和 Web3 大规模采用,也曾建立起一套衡量项目价值的指标体系,包括 TVL、活跃地址和交易量。但这些愿景何时落地、如何形成持续收入,过去并不是讨论重点。
会场语言变了,开始谈用户、支付和回报
Joe Zhou 提到,今年现场听到的是另一套更具体的话语。
有人谈稳定币支付在 18 个国家开通 QR 支付,印尼和巴西在最近一年表现亮眼;有人给出业务使用数据,称上个月有 10 多万名用户在真实场景中使用稳定币完成支付,覆盖扫码、卡支付和银行转账,人均月支付金额超过 100 美元;也有人直接谈量化策略收益,称年化收益率可以做到 15%,而在今年 10%—20% 就已经不算跑输市场。
在这篇观察中,作者的结论很明确:从支付场景到真实用户,再到投资回报,越来越多从业者开始用更具体的数字证明业务本身。
今年 TOKEN2049 会场内外,作者听到的高频问题变成了:用户在哪里,收入从哪里来,利润最终流向谁。
高频词变成了「价值捕获」
Joe Zhou 在文中写道,今年会场内外,他听到最多的一个词是「价值捕获」。
一名稳定币公司 CEO 在与他交流时表示,Crypto 最赚钱的位置,未必在交易发生的地方,而在资金停留的地方。
作者据此梳理称,这一年里有大量机构尝试发行稳定币,包括 Stripe 的 OUSD、OSL 的 USDGO;美国银行等 21 家美欧亚金融机构组建了联盟,法国巴黎银行等 37 家欧洲金融机构组建了 Qivalis 联盟。作者认为,这些大型机构纷纷进入,正是看中了稳定币背后的价值捕获能力,即创造交易的人未必赚走最多的钱。
上述稳定币公司 CEO 还以 USDT 为例称,交易所提供最大的入口,Tether 却可以通过储备资产赚取利息。
另一位管理着上亿美元资金的二级基金创始人,也把讨论重点放在价值捕获能力上。他在交流中直言「以太坊没有价值,未来几年还是没戏」。按照作者转述,对方给出的理由是,以太坊在价值捕获和收入获取上的能力都偏弱,网络生态创造出的价值,没有充分转化为 ETH 持有者能够捕获的价值。
这位基金创始人还表示,TRON 的价值捕获能力甚至是以太坊的数倍。
作者列出的数据是,2026 年第二季度,TRON 网络手续费约为 6.99 亿美元,以太坊约为 5250 万美元,前者约为后者的 13 倍;若看通过代币销毁捕获的价值,TRON 约为 9000 万美元,以太坊约为 1710 万美元,前者仍高出 5 倍以上。
按照文中表述,以太坊整个生态的价值或许高于 TRON,但这并不等于 ETH 就一定是更好的价值捕获资产。
除此之外,一家头部预测市场的增长负责人也向作者谈到价值捕获问题。对方称,其 API 已被多家交易所采用,仅其中一家带来的相关业务收入,每月就达到百万美元量级。

在作者看来,来自稳定币、二级基金和预测市场三个不同赛道、三种不同商业模式的讨论,最终都落到同一个问题上:项目创造出的价值,有多少能真正转化为收入、利润,以及投资者能够捕获的价值。
他写道,现在如果一个项目还只能讲叙事,却说不清收入来源、商业模式如何运转、价值最终归谁,很多人可能已经没有耐心继续听下去。
作者据此判断,过去那种只要把叙事讲好,就能拿到注意力和融资的阶段正在过去,Crypto 可能进入一段「良币驱逐劣币」的时期。
稳定币支付占据显眼位置,五类业务被反复提及
在 Joe Zhou 看来,稳定币公司正在占据会场最显眼的位置。
他提到,今年大会现场,Stripe、Circle、Aeon Pay、Alchemy Pay、DCS Pay 等与稳定币相关的公司存在感很强,几乎占据了会场「半壁江山」,让支付和稳定币成为无法忽视的一条主线。
与前几年相比,稳定币不再只是交易所里的基础设施,而是越来越多走向支付、结算和现实世界中的资金流转。
相较之下,NFT、元宇宙、链游、BTCFi 等此前热门赛道,现场存在感明显下降。L2 也不再像过去几年那样,只靠一个新叙事就能获得同等关注。作者还提到,Blast 等曾被市场追捧的项目,也面临增长放缓和生态活跃度下降等挑战。
不过,文中也明确指出,这并不意味着这些赛道已经消失,而是仅靠叙事越来越难以维持长期热度。用户在哪里、交易从哪里来、收入如何持续,成了更难回避的问题。
作者进一步回顾称,如果把时间拨回 2024 年之前,Crypto 中真正形成持续需求、且商业模式相对清晰的产业并不多,交易所和稳定币是最典型的两个:前者依靠交易活动获得收入,后者依靠储备资产收益和相关服务建立商业模式。
而现在,另外三个产业的商业逻辑也逐渐变得清晰,分别是公链及 DeFi、Perp DEX、预测市场。作者认为,尤其是后两者,虽然早已不是新概念,但真正的新一轮需求增长和市场爆发,是在近两年才出现。
文章将更可能穿越周期的 Crypto 基础业务概括为五类:
- 公链及 DeFi
- 交易所
- 稳定币
- Perp DEX
- 预测市场
这些业务的商业模式并不相同,但作者认为,它们有一个共同点:用户使用它们,并不是为了支持某个宏大叙事,而是因为它们提供了具体的金融服务。
在文中的归纳里,交易所满足交易需求,稳定币解决数字美元流转与结算,公链及 DeFi 提供开放金融基础设施,Perp DEX 满足链上衍生品交易需求,预测市场则提供围绕未来事件进行交易的场所。
不过作者也强调,这并不意味着这五个产业中的每个项目都能活下来,也不代表它们的商业模式已经全部成熟。真正值得关注的,是它们背后对应着持续存在的需求,而不是只能依赖市场情绪维持热度。

真实生意开始出现,但重复造轮子的问题没消失
尽管 Crypto 开始出现更多真实业务,Joe Zhou 认为,这个行业依然没有摆脱一个老问题:重复造轮子。
文中提到,Perp DEX 越来越多,预测市场越来越多,稳定币相关公链也越来越多。行业在慢慢回归理性,但这不等于盲目扩张已经停止。按他的观察,一场新的「做链潮」正在形成。
作者举例称,Circle 做了 Arc,Stripe 做了 Tempo,Stable 也在布局自己的链。稳定币在做链,Perp DEX 在做链,预测市场也在探索自己的链,各类应用都希望拥有自己的基础设施。
在作者看来,这些链未必都会失败,但关键问题在于,当几乎每个赛道都想造一条自己的链时,市场是否真的需要这么多公链。
他写道,Crypto 已经出现了太多公链。新链能否拿到足够的用户、流动性和开发者,能否在下一个周期继续存活,仍然是巨大的问号。
类似情况过去并非第一次出现。Perp DEX 走热时,一批项目涌入;预测市场升温后,又有一批项目跟进。热潮退去后,最后留下来的通常只是少数头部玩家。作者认为,市场可以容纳竞争者,但未必能支撑每个热点赛道同时存在几十个相似产品。
Agent Payment 热度走在业务前面
在文中,Agent Payment 被单独拿出来,作为一个仍可能「叙事跑在业务前面」的例子。
Joe Zhou 提到,今年 TOKEN2049 官方议程甚至直接安排了「The Agent Economy: Why AI Needs Crypto」「Bitcoin for the Agentic Economy」等议题,说明 AI Agent 与 Crypto 的结合,是行业正在积极押注的方向。
但他与 10 家稳定币公司的从业者交流后得到的反馈并不乐观。至少在这些从业者接触到的业务中,AI Agent 支付还没有出现任何可以规模化落地的迹象。
作者据此提醒,这并不意味着 Agent Payment 没有未来,而是当前市场对它的讨论热度,可能已经跑到了真实需求和商业进展前面。
在他看来,这恰恰构成一个值得警惕的例子:Crypto 开始重视真实业务,但仍然可能提前为尚未兑现的未来买单。行业在变得更成熟,但还没有成熟到不再犯错。
文章最后写道,台上很多人都在讨论 Agent,台下真正做支付的人给出的反馈却是,Agent Payment 还没有真正发生。
作者同时注明,本文为观察笔记,包含笔者及受访者主观观点,仅供交流讨论,不构成投资建议。
