
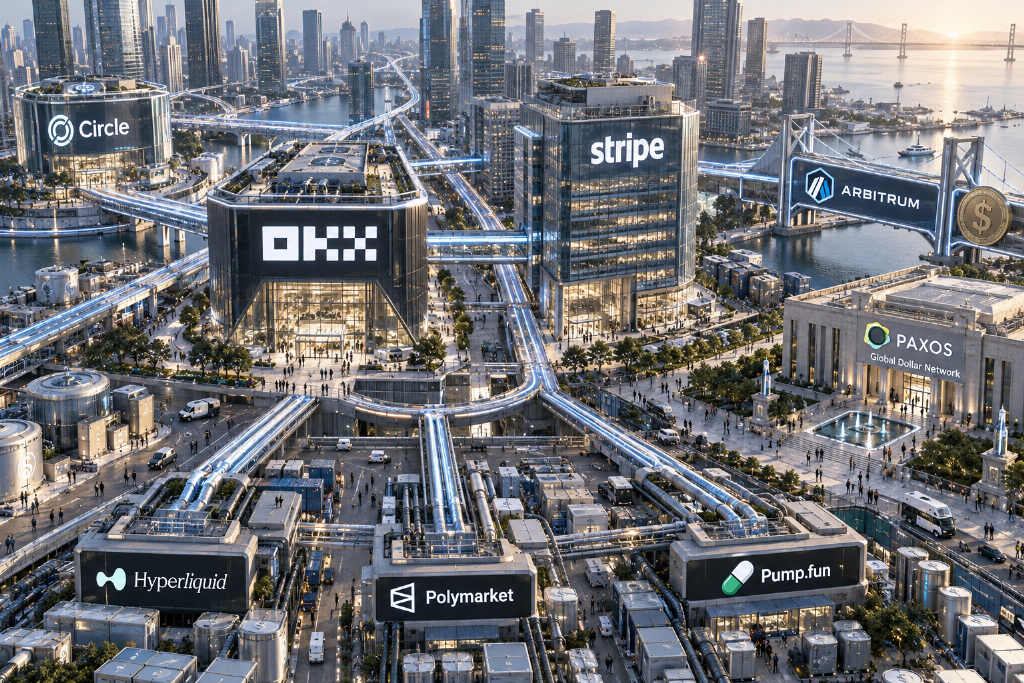
过去大家都觉得印钱的最牛,到了 2026 年 10 月才发现,印钱的已经在给修路的交过路费了。

10 月 6 日,稳定币行业几件事几乎在同一天撞到了一起。
当天,Arbitrum One 正式原生上线 USDG,加入 Paxos 牵头的 Global Dollar Network。ArbitrumDAO 也同步抛出治理提案,计划在 USDG 激励方案里再增加 1 亿枚 ARB,目前提案仍在投票。Arbitrum 链上稳定币规模约为 37.8 亿美元,这部分资金过去沉淀在钱包里产生的利息,基本都流向了 Circle 和 Tether。Global Dollar Network 的官方表述很直接:「Stop funding their profits」。Arbitrum 这一步,不只是多支持一个稳定币,而是在尝试把链上稳定币的浮存收益留在自己的体系里。
同一天,OKX 宣布完成新一轮战略融资,投前估值 250 亿美元。投资方名单里同时出现了 Circle、QRT、Ripple 和渣打银行旗下 SC Ventures。OKX 表示,公司并不缺钱,这轮融资更看重长期合作伙伴。放到稳定币竞争的语境里看,这更像是发行方主动为渠道付费:几家发币相关机构一起为一家交易所站台,目的就是不想让自己的稳定币在交易平台的流动性排序里落后。
也是在这个时间窗口,Stripe 负责稳定币业务的 Henri Stern 对外表示,公司计划在年底前把稳定币卡铺到 100 多个国家,用户可以直接使用钱包里的稳定币,在 Visa 覆盖的 1.75 亿商户处消费。这张卡在上个月的刷卡金额已经达到 12 亿美元,同比增至 3 倍。Stripe 自己不发行稳定币,它做的是把稳定币送到可以实际花出去的地方。
链、交易所、支付公司,在同一天朝着同一个方向发力。稳定币行业的竞争规则,已经开始变化。
最赚钱的发行商:Tether 的核心不是发行,而是铺货
Tether 仍然是加密行业最赚钱的稳定币发行商。
2025 年,Tether 净利润超过 100 亿美元,员工约 300 人,人均创利约 3300 万美元,接近高盛的 100 倍。它的盈利逻辑并不复杂:用户用 1 美元铸造 1 枚 USDT,Tether 再把这 1 美元配置到美国国债等资产中,按约 5% 的年化收益获取利息,而持币人并不分享这部分收益,利差全部留在发行方。
到 2025 年底,Tether 直接持有的美国国债超过 1220 亿美元;如果把回购和货币市场基金的间接敞口算进去,总美债头寸约为 1416 亿美元。按这一规模计算,如果把 Tether 视作一个国家,它已经接近全球第 18 大美债持有者。除美债外,Tether 还持有 127.5 吨黄金和 96185 枚比特币。按 2025 年末市值计算,黄金储备约 170 亿美元,比特币约 84 亿美元,比特币账面浮盈约 35 亿美元。
按 DeFiLlama 追踪的协议收入,Tether 30 日收入约 5.1 亿美元,排名第一;Circle 约 2.1 亿美元,连 Tether 的一半都不到;再往下的 Hyperliquid、Pump.fun,收入都不足 Tether 的八分之一。
Tether 之所以能赚这么多,不只是因为它能发行 USDT,更因为它把 USDT 铺得足够广。中美洲的便利店、非洲的乡村市场、东南亚的电话充值点,这些地方未必能看到 Coinbase,也未必能接入 Circle 的合规通道,但能找到使用 USDT 的人。2026 年的研究显示,Tron 上约 93% 的 USDT 存在普通钱包中,而不是交易所;Andersen Institute 甚至估算,约 95% 的 USDT 位于中心化交易所之外。它的优势不在于口号式的去中心化,而在于分发足够分散,用户、场景和流动性没有被锁在某一个超级入口里。没有单一渠道能卡住它,也就很难从它手里分走利润。
Circle 也赚钱,但越来越依赖渠道
Circle 同样赚钱。2025 财年,公司总收入为 27.47 亿美元,同比增长 64%。问题不在于收入少,而在于真正留在自己手里的部分越来越少。
Circle 最核心的盈利指标之一是 RLDC Margin,也就是总收入扣除分销成本后剩下的比例。2025 年全年,这一比例约为 39%。换句话说,超过 60% 的收入被分给了帮助它分发 USDC 的渠道。
2025 年,Circle 的分销、交易及其他成本达到 16.64 亿美元,同比增长约 64%。其中,仅支付给 Coinbase 的分销成本就约 14 亿美元,同比增长约 51%。按照双方协议,Coinbase 平台上 USDC 产生的储备利息,大头由 Coinbase 拿走,Circle 留下的部分更少。渠道的议价能力在持续上升。
另一个压力来自利率。Circle 超过九成收入来自储备利息,美联储每降一次息,它的收入就会被压缩一截。2026 年第二季度的数据很能说明问题:USDC 链上交易量同比增长 151%,但储备收入只增长了 5%。原因并不复杂,平均流通量只增长了 25%,而储备收益率下降了 66 个基点。真正值得注意的不是交易量暴涨,而是交易量与储备收入开始脱钩。Circle 赚的是有多少美元长期停留在体系里,而不是这些美元一年转了多少次手。
2025 年,美联储进入降息周期。Circle 全年调整后 EBITDA 为 5.82 亿美元,但由于 IPO 相关的 4.24 亿美元股权激励支出,公司账面净亏损 7010 万美元。资本市场更担心的是竞争。9 月 1 日,高盛、花旗、美国银行等 21 家全球大型金融机构宣布将组建合资公司发行稳定币,Circle 股价当天跌了 6%。6 月 30 日,Stripe、Visa、Mastercard、BlackRock、Google 等公司联合推动 OpenUSD,Circle 股价单日下跌约 17%。8 月 3 日,摩根士丹利又把其目标价从 106 美元下调至 38 美元,理由包括 USDC 增速放缓、OpenUSD 的竞争压力,以及储备收入模式本身的脆弱性。
Circle 的问题,不是合规不够,也不是储备不透明,而是它太依赖别人把币送到用户手里。一旦渠道开始抬价,它几乎没有多少还价空间。
最后一公里:链上结算不等于商业支付
稳定币行业常说的「最后一公里」,说的不是链上转账,而是链上资金如何真正进入本地支付和商业结算。
钱从委内瑞拉转到越南,链上几秒钟就能完成,技术上并不难。难的是把链上的 USDT 按照当地监管要求,可靠地换成越南盾,打进正确的银行账户,还要完成对账。
这一公里大致分成四步:跨境转移已经基本解决,换汇也相对可控,真正卡住行业的是本地支付通道接入和合规对账。一个服务商如果要覆盖 10 个市场,就要维护几十个独立的银行和移动支付接口。每个接口都可能单独出故障,每个国家的 KYC 字段和报告要求也都不同。
出金难,入金也不轻松。用户可能美元付对了,但选错了链;可能转来的是 USDT,而商户收的是 USDC;也可能忘记填写 memo。币安在 2023 年披露,其每月处理约 4000 笔充值找回申请,累计找回 700 万 USDT;Kraken 对追回误转代币的收费最高可达每笔 200 美元。
公开链上的稳定币转账规模很大,但真正对应商品和服务支付的部分并不高。BCG 和 Allium 对公开链上 62 万亿美元稳定币转账进行清洗后,剔除机器人刷量、内部倒账和交易炒作,认为真实经济活动约为 4.2 万亿美元,其中可识别为商品和服务支付的只有 3500 亿至 5500 亿美元,占比不到 2%。欧洲央行调查显示,欧元区仅 0.2% 的在线商户接受加密资产,实体零售的接受率两年来一直低于 1%。万事达卡首席产品官也直言,约 90% 的稳定币交易量都与加密货币交易有关,稳定币在常规个人对商户支付中「缺乏明确的价值主张」。在义乌的实地走访中,多数商户甚至没有听说过稳定币;少数尝试过的商户也发现,传统结算可以拿到 6% 至 13% 的出口退税,用 USDT 反而会失去这部分收益。链上解决的是钱怎么跑,不等于货物怎么交付。
一批试图打通这最后一公里的公司,已经先后出问题。BitPay 的卡自 2023 年 6 月起停止接受新用户申请,3 年没有恢复,Trustpilot 评分仅 1.2 分(满分 5 分),客服只保留邮件工单,周末工作时间缩短到 4 小时。2025 年到 2026 年,Dupay 因「合规问题与资金流通障碍无法根本解决」停运,OneKey U 卡停用,Binance 在欧洲和拉美终止卡服务,巴黎的 Kulipa 资不抵债停摆,波及 Solflare、Ready 等 20 多家钱包客户。其发卡行 Monavate 被立陶宛央行罚款 27 万欧元,执照一停,整个产品随即失效。柬埔寨汇旺支付链上余额被抽空到只剩 99 万 USDT,牌照早在一年前就已被吊销。2026 年 1 月,波兰监管吊销 Quicko 牌照;2 月 3 日,CEX.IO、Trustee Plus、IN1 三张分属不同品牌的卡同时失效。
这些案例的具体原因并不相同,但都暴露出同一个结构性问题:前端品牌掌握用户,真正决定产品生死的却是后端的发卡行、牌照、结算和合规节点。大多数加密卡项目并不是 Visa 的 Principal Member,而是通过 BIN 赞助模式向银行「租」会员资格。赞助方负责合规和结算,项目方负责品牌和客户。持卡人协议里往往看不到赞助方的名字,但只要赞助方出问题,卡就会立刻失效。Wirecard 在 2020 年崩溃时,带走了 Crypto.com 和币安的初代 Visa 卡;Metropolitan Bank 在 2023 年退出加密业务,也直接卡死了 BitPay。
很多人把 Visa 理解成抽过路费的中间商,但它真正提供的是一整套基础设施:交易授权、网络路由、规则体系、反欺诈引擎、跨机构清算、拒付争议处理,以及全球受理网络。一笔 100 美元的消费,商户支付 merchant discount 给收单机构,发卡行通过 interchange 拿走大部分,Visa 自己收取的网络费只是其中很小的一部分。它能拿到这部分费用,前提是它用几十年搭建了一套让全球几十亿张卡和几千万商户可以稳定交易的信任系统。
而 Visa 现在也在把这套系统延伸到稳定币。到 2026 年 9 月,Visa 网络上已经运行着 160 多个 stablecoin-linked card programs,稳定币结算的年化 run-rate 超过 200 亿美元,同比增长超过 15 倍。Visa CFO 在财报电话会上没有单独强调这个数字,因为相对于 Visa 全年十几万亿美元的总交易量,这部分规模只占 0.12%。但趋势已经很清楚:加密行业并没有消灭 Visa,而是在为 Visa 新修的稳定币高速公路支付通行费。
最后一公里,本质上不是单纯的技术问题,而是制度、基础设施和信任问题。链解决了距离,交付还需要本地银行关系、外汇流动性、合规能力和争议处理。这些能力,Visa 和银行花了 50 年才建立起来,加密行业至今没有找到低成本复制的办法。谁能把这一公里修通,谁才是真正的修路者。也正因为这一公里难修,那些已经把路修到自己地盘里的平台,才敢反过来向发行方要价。
平台开始反抗:Hyperliquid、Polymarket 和 meme 平台的做法
把这层关系挑明的,是 Hyperliquid。
2025 年 9 月,Hyperliquid 做了一件此前很少见的事:把生态稳定币 USDH 的发行权公开招标。Paxos、Frax、Ethena、Sky、Agora 等多家公司参与竞标,最后由 Native Markets 胜出。当时 Hyperliquid 月交易量接近 4000 亿美元,链上稳定币规模达到 57 亿美元,每年能产生数亿美元利息,这部分收益此前主要流向 Circle 和 Tether。Dragonfly 合伙人 Haseeb Qureshi 曾公开质疑竞标存在问题,认为 Native Markets 像是提前内定。但更重要的不是竞标过程,而是 Hyperliquid 释放出的信号:平台上每天流过这么多钱,谁来发行稳定币,平台有决定权。
USDH 运行了 8 个月,流通量峰值只有 1 亿美元。相比 Hyperliquid 平台上 50 多亿美元的 USDC,这只是很小的一部分。用户并没有真正接受它。2026 年 5 月 14 日,Hyperliquid、Circle、Coinbase、Native Markets 四方同时公告,USDH 停止推进,USDC 重新成为平台唯一结算资产。Native Markets 将 USDH 品牌资产的购买权交给 Coinbase,随后退出。
表面上看像是 Circle 赢了,但新协议 AQAv2 的条款显示,真正掌握主动权的是平台。协议核心有三点:第一,成本调整后的 USDC 储备收益中,约 90% 流向 Hyperliquid 生态,高于 USDH 时期 Native Markets 承诺的 50%;第二,Circle 和 Coinbase 各自质押 50 万枚 HYPE,如果收益不足以覆盖成本,质押代币可能被罚没;第三,Coinbase 负责 treasury deployment,Circle 负责技术部署和跨链,两家都要出资源,但收益的大头留给平台。收益从 8 月 26 日开始累计,10 月 3 日首笔付款到账,金额为 1458 万美元。
这个案例的关键,不是 Hyperliquid 自己发稳定币失败,而是它先用 USDH 制造竞争,最后迫使 Circle 和 Coinbase 为了保住分发渠道,不仅拿出真金白银质押 HYPE,还让出了九成收益。Hyperliquid 没有赢下「自己发币」这场仗,却赢下了「谁来发币都得给平台交租」这场仗。
Polymarket 走的是另一条路线。它没有和发行方谈分润,而是直接把结算层装进自己体系里。2026 年 4 月,Polymarket 升级,将平台抵押品从 USDC.e 切换为自有的 pUSD。pUSD 由 USDC 1:1 支持,并由智能合约强制执行。从形式上看,它像是一个包装代币;但在平台结构里,这一层包装很关键。
用户无论充值的是以太坊上的 ETH、DAI、WBTC,Polygon 上的 USDT、WETH,Solana 上的 SOL、USDe,还是 Bitcoin 和 Tron 上的 USDT,总计 20 多种代币,系统都会自动桥接并兑换成 pUSD,在平台内部统一以 pUSD 结算。用户看到的仍然是美元计价,但 Polymarket 拿到了平台内结算层的控制权,底层储备仍然锚定 USDC。Polymarket 可以基于这些储备资产赚取利息,年收入至少在 5000 多万美元。它没有替代发行方,而是把发行方变成底层资产,把自己的场景结算层变成真正的价值捕获层。
这种做法不只出现在交易平台和预测市场,meme 平台也在做同样的事。Pump.fun 财库已经积累了将近 20 亿美元。联合创始人 Noah Tweedale 在 2026 年 9 月公开表示,团队正在讨论推出自有稳定币,并直言去中心化并不是关键,关键是谁掌握终端用户。Pump.fun 先把交易对从 SOL 切换到 USDC,解决收入结算问题;下一步就是自己发币,把储备收益彻底留在平台里。
BNB Chain 上的 Four.Meme 没有自己发行稳定币,而是直接把 UXUY 的 UUSD 指定为官方发射代币,在发射流程里把 UUSD 固定成默认报价资产。Solana 上的 LetsBonk 则与特朗普家族相关的 World Liberty Financial 合作,由 WLFI 提供激励,开发者如果使用 USD1 配对发射代币就能获得奖励。2026 年 1 月 3 日,LetsBonk 单日代币创建数达到 8800 个,市场份额从 3% 升至 30%。连 meme 平台都已经明白,谁把稳定币嵌进自己的场景,谁就掌握了资金入口。
稳定币的三代演化
回头看,稳定币的发展已经走过三代。
第一代是 Issuer-owned,也就是发行商自有。Tether 和 Circle 是最典型的代表。发行方同时掌握品牌、铸币权、储备收益和渠道关系,渠道只是负责分发的合作方,只拿手续费。那个阶段,发行本身就是特权,谁拿到合规身份,谁就能稳定赚取美债利息。Tether 依靠先发优势和 Tron 的低成本转账铺开新兴市场,Circle 依靠 Coinbase 和合规身份拿下美国机构市场,双方各自占据阵地,渠道没有太多话语权。
第二代是 Issuer-as-Infrastructure,发行方退化为基础设施。Paxos 是这一代最典型的代表。它曾为币安发行 BUSD,为 PayPal 发行 PYUSD,现在又为 Global Dollar Network 提供 USDG。Paxos 的产品线已经分成两部分:一部分是 White Label Stablecoins,为品牌方代工;另一部分是 GDN 加 USDG,把储备收益主动拿出来与网络参与者分配。到这一步,发行方手里剩下的主要是牌照、托管、铸币技术、合规能力和 API。品牌属于别人,用户属于别人,到 USDG 这一代,连收益分配的主导权也开始交出去。发行方从主导者变成了合规外包商,渠道说什么,它就做什么。Paxos 不是活不下去,而是看清了牌照在贬值,用户入口在升值。
第三代是 Platform-owned Settlement,也就是平台控制结算层。这正是当下正在发生的变化。OpenUSD 已经吸引了 140 多家机构参与,底层账本和储备共享,Visa、Stripe、Shopify 各自管理自己的场景,收益按流量分账,连股权也会分给对网络增长有贡献的伙伴。PayPal 更进一步,推出 PYUSDx 平台,允许企业发行自有品牌稳定币,不需要自己管理储备,也不需要自己处理合规,PayPal 和 MoonPay 把发行变成了可配置服务,接入 API 即可完成。到了这个阶段,平台掌握的是用户入口、报价资产、场景结算、交易路由和储备收益分成,稳定币本身越来越像底层商品。
但这三代演化并不意味着发行方彻底失败、平台彻底胜出。发行方也在向上下游延伸。Circle 正在推进 Arc 链,希望把基础设施掌握在自己手里;Stripe 一边做 Bridge 稳定币兑换、收购 Privy 布局钱包,一边铺设稳定币卡,从支付向发行和基础设施两端延伸;Visa 推出 Stablecoin Platform,把稳定币结算纳入自己的全球网络;Tether 也在向支付、自有公链、钱包和实体基础设施扩张。所有参与者都在修路,也都不想被挤回只负责印钱的位置。
说到底,三代演化背后只有一句话:印钱的门槛越来越低,修路的门槛越来越高。
接口的权力:市占率不再是唯一指标
现在再看 USDT 和 USDC 的市占率,两者合计仍然占据八成以上,但只盯着这个数字,意义已经没有那么大。
因为发行权在贬值,分发权在升值。跨链桥和智能路由让稳定币之间的兑换成本越来越低,用户拿的是 USDT、USDC 还是 pUSD,重要性正在下降。真正重要的是,谁能让用户在花钱时优先想到自己的通道,谁能把自己的结算层嵌进交易、支付、跨境和银行清算这些场景里。
Tether 的护城河,不是它持有多少美债,而是它已经进入新兴市场数百万个钱包和线下网点,没有人能轻易替代。它的分发是分散的、非中心化的,没有单一闸门可以一键关闭,这也是它与 Circle 最根本的区别。Circle 之所以入股 OKX、在 Hyperliquid 让出九成收益、自己投入资源建设 Arc 链,也是因为它清楚,只有合规和储备并不够,稳定币如果铺不到用户手里,就无法形成真正的价值。
未来未必会出现一个统一天下的超级稳定币,更可能出现的是无数个场景里的专属结算币。交易所有交易所的,预测市场有预测市场的,meme 平台有 meme 平台的,银行有银行的,发卡网络也有发卡网络的。它们底层可能共享同一套储备和合规框架,表面上则通过各自渠道分发,收益按谁带来流量来分配。
a16z 曾提出,稳定币真正的机会,不在于颠覆 Visa 的 1.5 亿商户,而在于服务那些 Visa 网络从未覆盖过的商家:没有网站、没有法律实体、没有信用记录的个人开发者和小型工具商。他们拿不到银行卡受理资格,但一个钱包地址就能收 USDT。AI 代理之间的机器交易则更直接,x402 协议把稳定币支付嵌入 HTTP 请求里,对 AI 来说,刷卡手续费只是一个可以被优化掉的成本项。
这些才是新的路。
这场战争,正在从「谁拥有美元」转向「谁控制美元进入真实经济的接口」。发行方越来越像底层原材料供应商,掌握接口的人才拥有更强的话语权。谁能把币铺到用户手里,谁能把最后一公里真正修通,谁就更接近新规则的制定者。市占率代表的是过去,接口网络代表的是接下来要争夺的地方。
