
WuBlockchain 刊发观点文章称,稳定币银行卡很难真正取代 Visa。文章给出的核心判断是,在境内消费场景里,商户承担的主要成本并不来自卡组织,因此即便绕开 Visa,也未必能显著降低费率。
文章提到,7 月份加密货币信用卡消费额超过 7.59 亿美元,交易笔数达到 900 万笔,接近去年同期的两倍半。其中,超过 90% 的交易额仍通过 Visa 卡完成。
商户手续费的大头并不流向 Visa
作者在文中指出,围绕加密银行卡和稳定币支付,市场上存在一个常见误解:很多人认为 Visa 这类卡组织拿走了商户手续费中的最大部分,但实际情况并非如此。
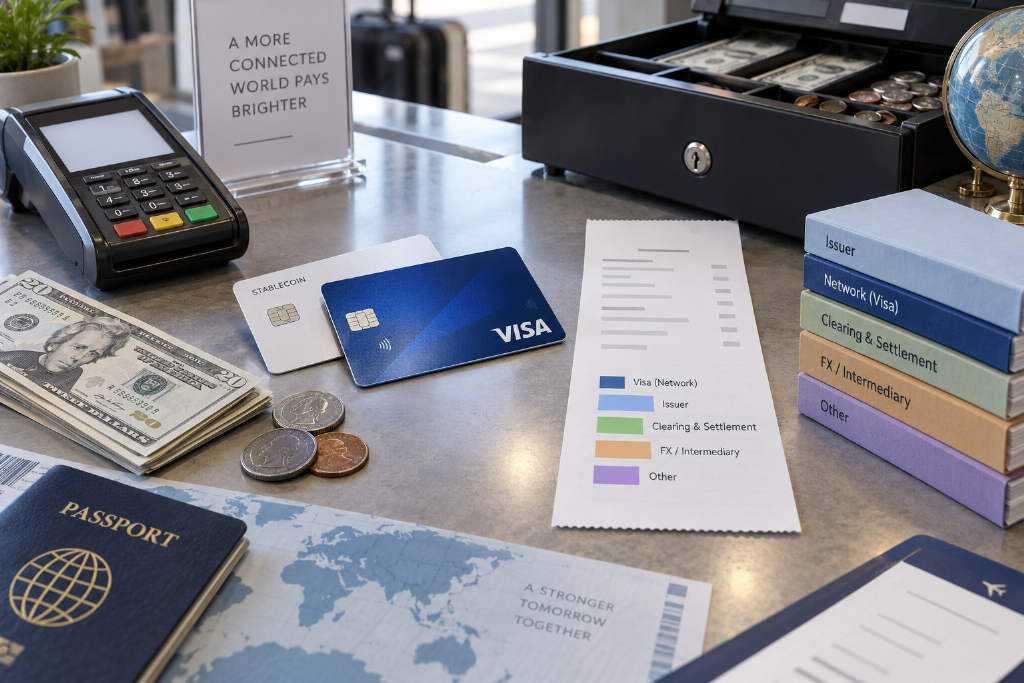
以一笔 100 美元的奖励信用卡消费为例,商户需要支付约 2.2% 的商户折扣费率,也就是 2.2 美元。这笔费用主要分配给三方,而且比例并不平均:
- 约 1.75 美元归发卡银行所有,即向消费者发放信用卡的机构。这部分是交换费,占商户总手续费的 70% 至 80%。
- 商户侧支付处理商,也就是收单机构,收取 0.30 至 0.70 美元服务费。
- Visa 或万事达卡收取的评估费仅为 0.13 至 0.18 美元,大约占商户总支出的 7% 至 9%。
按这一拆分,单纯移除 Visa,砍掉的只是整条链路中最小的一部分费用。
Visa 的角色是信息网络,不承担信贷风险
文章称,Visa 收费占比不高,本身与其在支付体系中的角色有关。Visa 不直接向消费者发放信贷,也不承担信用风险、拒付纠纷和欺诈损失。它甚至不参与资金划转,主要作用是在用户刷卡时启动信息传输网络,在商户终端与发卡行之间传递授权信息,并制定整套体系的运行规则。
真正承担重职能的是发卡机构。发卡机构向消费者提供信贷,承担坏账风险,也承担从消费发生到账单还款日之间的资金占用成本。同时,发卡机构还依靠交换费补贴刷卡奖励计划,以吸引用户持续使用信用卡。
文章据此认为,Visa 的商业模式之所以具有吸引力,不是因为单笔收费高,而是因为交易规模巨大、边际成本很低,且不承担信用风险。文中写道,2025 年 Visa 处理了 14.2 万亿美元支付交易额、2575 亿笔交易,创造 400 亿美元净收入,净利润率接近 50%。按平均计算,Visa 每笔交易仅赚取约 0.13 美元。
稳定币银行卡多为借记卡,经济模型完全不同
文章接着指出,当前市面上的稳定币银行卡基本都属于借记卡产品。用户在消费前,资金已经以 USDC、USDT 等形式存放在钱包中,因此不存在信用卡那种资金占用周期,也没有循环信贷带来的利息收入。
这使得稳定币银行卡面对的是另一套经济模型。文章提到,美国国会在 2010 年出台《德宾修正案》,对资产规模超过 100 亿美元银行发行的借记卡设定交换费上限,即单笔 0.21 美元加万分之五。多数稳定币银行卡方案会选择与资产低于 100 亿美元门槛的小型合作银行或数字银行合作,以避开这一限制,这也是金融科技行业常见的合作银行模式。
文中称,不受限制的双信息网络借记卡交换费,目前平均每笔约为 0.62 美元。与奖励信用卡相比,收入空间明显更小:同样是一笔 100 美元交易,奖励信用卡可产生 2.2 美元总收入,而稳定币借记卡即便适用更高的豁免费率,总收入也只有 0.62 美元。
在这 0.62 美元中,项目方还需要支付卡组织费用、处理商费用、合作银行成本,并覆盖欺诈损失和运营开支,剩余空间才可能用于向商户让利。文章认为,这也是稳定币银行卡很难靠借记卡费率模型大幅压低商户成本的原因。
稳定币真正改变的是后端清算结算层
文章表示,如果把支付链路拆开来看,稳定币的价值并不主要体现在前端刷卡环节,而更可能出现在后端基础设施层。
作者回看此前关于 Stripe 自建公链的分析,将一笔跨境支付拆解为七个收费环节:受理、流程调度、牌照合规、托管、外汇兑换、发卡、清算结算。再把境内刷卡交易放进这一框架后,文章认为,真正发生实质变化的主要是清算结算层。
从商户视角看,交易受理层没有变化。商户仍然需要配备终端,用户仍然是刷卡支付,商户也依旧要向收单机构支付商户折扣费率。商户甚至无法感知卡片背后的资金来源是否为 USDC,因为在账单上,这笔交易与普通 Visa 交易没有区别。
同样,流程调度层仍然通过 Visa 或万事达卡完成,发卡环节也依旧依托合作银行和卡组织 BIN 号。文章指出,这种模式在稳定币出现之前就已被金融科技公司广泛采用,并没有因为稳定币而出现本质变化。
结算提速的受益者主要是发卡机构
文章认为,稳定币在清算结算层带来的变化最为明显。传统模式下,发卡行与卡组织之间的交易清算通常为 T+2 周期,还会叠加周末休市和批量处理因素。为改善这一问题,Rain 等服务商已支持与 Visa 进行稳定币日终结算;万事达卡也开始接受 USDC、PYUSD、RLUSD 等稳定币用于日内结算。
按文章说法,这会把传统 T+2 结算大幅压缩,接近实时清算,从而释放发卡行原本被占用的营运资金。
但文中同时强调,这部分收益主要归发卡机构所有。商户支付的折扣费率不会因为结算提速而下降,消费者在结账时也几乎感受不到差异。换句话说,稳定币 T+0 结算帮助的是卡片运营方和发卡机构优化资金管理,而不是直接降低商户成本。
文章还指出,Visa 没有动力因为这一变化而下调手续费,因为结算资金占用成本原本就不是由 Visa 承担,而是落在发卡行身上。即便稳定币降低了发卡行的资金成本,Visa 自身成本并未改变,商户费率也就没有自然下调的理由。
Visa 与万事达卡并未排斥稳定币
文章称,Visa 和万事达卡并没有抵制稳定币结算,反而在主动将其纳入自身网络。Visa 自 2021 年起支持在以太坊和 Solana 网络上使用 USDC 结算,目前年化结算规模达到 70 亿美元。万事达卡则在数月前收购 BVNK,以扩充自身稳定币基础设施。
文中援引两家卡组织的表态称:「稳定币不会颠覆现有支付格局,反而会巩固这套体系。」
文章据此认为,卡组织并没有被稳定币银行卡颠覆,反而把稳定币吸纳为结算层升级方案。每一张运行在 Visa 网络上的稳定币银行卡,一方面宣称要颠覆 Visa,另一方面仍在为 Visa 贡献交易量并持续缴纳费用。
跨境支付逻辑不能直接套用到境内消费
文章最后补充称,稳定币确实能够在跨境支付中降低成本,因为跨境场景的核心痛点在于外汇兑换和多层中间行,这一逻辑成立。但境内消费的费率结构并不相同,不能把跨境支付中已经验证的逻辑直接套用到本地刷卡消费。
按作者的结论,稳定币最终能够替代的,主要是清算结算环节,以及跨境支付中的外汇兑换环节。它改造的是交易背后的底层资金通道,而境内刷卡交易中最大的成本来源,本来就不在结算基础设施之上。


