


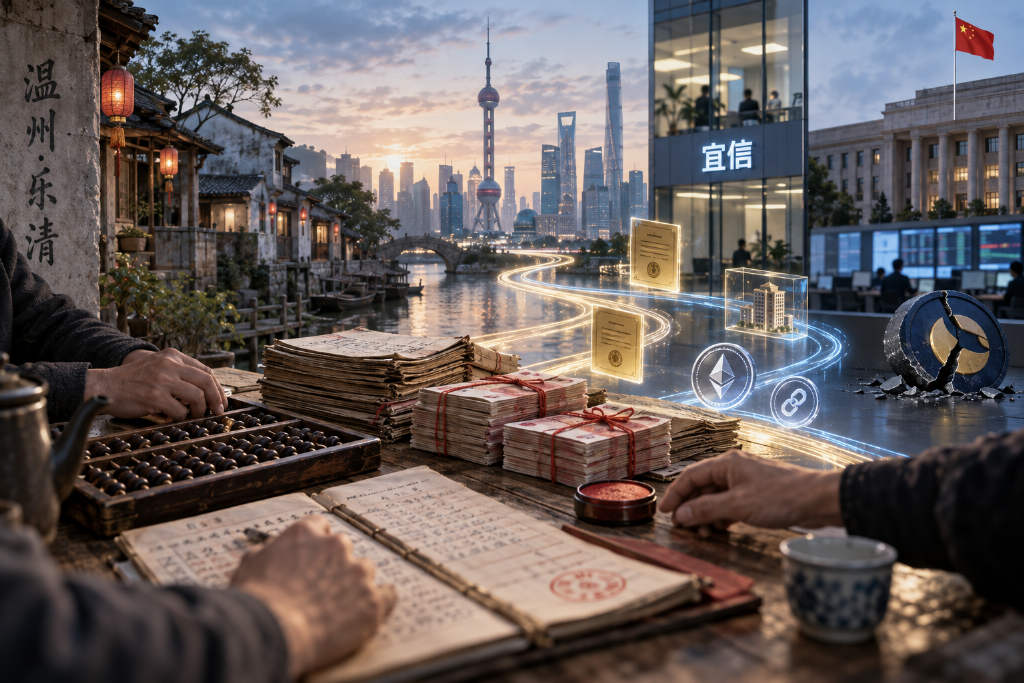
P2P 原本是一个中性词,描述的是金融里最古老的一种动作:一个人需要钱,另一个人有闲钱,双方直接发生借贷。
但这种直接关系天然带着张力。参与的人少时,信任靠熟识维系;参与的人多了,就会出现中间人。中间人一旦进入,人与人之间的借贷也不再真正直接。
作者将合会、抬会、宜信、DeFi、RWA 放在同一条脉络里观察,认为这些都是同一个金融动作在不同时代的不同名称。形式和技术一直在变,底层问题却没有改变:当钱交到陌生人手里,信任究竟建立在什么之上。
温州合会与抬会:熟人信用的边界
文章先把视角拉回浙江温州乐清的“呈会”。在这种安排里,会首通常是村里有头有脸的人,会脚则是亲友邻里。每人每期拿出一笔“会钱”,集中后轮流交给其中一人使用。谁家要盖房,谁家要娶媳妇,都可能通过这种方式筹钱。
温州《市志》对这种做法有过一句简洁记载:「急需钱用,借贷无门,乃请亲邻戚友呈会。」在这个阶段,金融不是抽象数字,而是一张张熟悉的面孔。信任来自长期相处,也来自「这个人我从小认识」。
文章称,到了 1985 年前后,随着温州民营经济兴起,家庭作坊大量出现,银行信贷又难以覆盖个体户和小厂,资金需求开始明显超出熟人圈子的供给能力。抬会由此出现。
所谓“抬”,一层是把利息抬高,另一层是把会额抬大。会额从“单万会”一路抬到 10 万会、50 万会、100 万会。随着规模扩大,资金不再是一张张点数,而是到了「用尺子量一下,或拿秤称一下」的程度。
原本建立在熟人信用上的互助机制,在几个月内膨胀成一个难以看清全貌的资金池。文章提到,1986 年春夏,资金链断裂,会主潜逃。
在作者看来,合会能运转数百年,依赖的是熟人之间的信用;但当钱越聚越多、参与者越来越远,「我认识他」会逐渐变成「我相信会主」。谁借了钱、谁能还上、出了事找谁,责任最后都压到会主身上。会主的名声可以把钱聚起来,却未必能在倒会时把窟窿补上。
作者还写到,这种机制离普通家庭并不远,自己小时候就听母亲提起,奶奶曾因会主跑路经历过一段艰难日子。类似事件影响过很多普通家庭。
宜信与平台化:从相信个人到相信结构
文章第二部分转向现代 P2P 平台。
1997 年,唐宁前往孟加拉,接触到尤努斯和格莱珉银行的模式:村庄里的妇女借入小额资金购买原材料,再靠劳动偿还,之后继续借还循环。
9 年后,唐宁在北京创办宜信。文章称,宜信早期做法相对直接:先以个人名义作为第一出借人放贷,再把债权拆分转让。那时投资者相信的并不是一套系统,而是「唐宁这个人」。他的北大数学系和华尔街履历,成了这套模式的信用担保。
作者把唐宁视作那个时代的“中间人”,与抬会中的会主有相似之处。区别在于,他受过专业训练,也有华尔街经验,把熟人之间的借贷,做成了可以向更多陌生人推广的业务。
几乎同一时期,海外也在推进类似尝试。2005 年,伦敦的 4 位年轻人创办了全球第一家 P2P 网络借贷平台 Zopa。2006 年,美国 Lending Club 成立。它们的叙事同样围绕让银行未能覆盖的人获得信用。
但平台并不天然中立。文章提到,2016 年 Lending Club 被发现违规出售 2200 万美元贷款,随后创始人兼 CEO 辞职。这件事暴露出,平台除了撮合借款人与出资人,还掌握着贷款筛选和分配的权力。投资者需要信任的,不只是借款人,还有替他们挑选贷款的平台本身。
2015 年,宜人贷在纽约证券交易所上市,成为「中国 P2P 第一股」。在作者看来,这让投资者眼前除了唐宁个人履历,又多了一层上市公司的招牌。此后十多年,宜信业务已不止 P2P,产品和交易结构也越来越复杂。那一声钟响,既像一个时代的开场,也像一个时代的尾声。
文章还提到,2026 年 10 月 11 日晚,宜信通过旗下 App 向类固收产品投资者推送致歉信。信中承认,集团多项业务亏损,市场化处置资产价值较低,缺乏有效资金来源,类固收产品已实质违约,「可能已资不抵债」。
从 5 月 22 日宣布全面停止兑付算起,到这封信发出时,已经过去 4 个月。文章称,投资者等待 4 个月后,没有等来兑付方案,只等到一句「可能已经还不上了」。
致歉信中另一句表述也被作者单独拎出:法律尽调机构表示,无法根据集团提供的交易渠道和模式等相关材料,对类固收产品合规性进行独立调查。作者据此总结,这家公司做了 20 年,路径从一个人、到一家上市公司,再到一个外界难以看穿的结构。
区块链与 DeFi:试图把平台也拿掉
文章第三部分把视角转向区块链。
作者引用 HashKey 肖风博士 2014 年一次演讲中的说法:「互联网不会颠覆掉金融服务需求,它会颠覆的是金融服务的机构。」在更早的一次演讲中,肖风还引用过一句更简洁的表述:「人类金融需求亘古不变,但金融服务模式常变常新。」
在这条线索下,合会、抬会、宜信、Zopa、Lending Club 虽然形式不同,但底层都在做同一件事:把储蓄变成投资,把价值从一个人手里跨时间、跨空间地转移到另一个人手里。变化的部分,是谁承担风险、谁负责记录、谁来解释规则。
文章提出一个问题:如果平台最终也会变成黑箱,那能不能把平台本身也去掉。
2009 年,比特币给出了一种激进答案:把信任写进代码,而不是放在某个机构里。随后 DeFi 走过了 10 年,从早期的野生状态逐步走向机构化。
文中以 2022 年的 Luna/UST 为例。彼时,这套机制试图用算法维持美元锚定,Anchor 协议提供接近 20% 的年化收益,LUNA 市值一度达到 410 亿美元。随后死亡螺旋启动,UST 脱锚,LUNA 供应暴增,价格继续下跌,循环不断强化。LUNA 在几天内从接近 90 美元跌到 0.00017 美元,数百亿美元市值蒸发。
作者认为,算法规定了价格偏离时如何调节,却没能挡住所有人同时失去信心。原本用于维持稳定的规则,反而加快了崩溃。这让人联想到当年的倒会:平时每个人都相信下一轮还能继续,直到某一天,所有人同时想把钱拿回来。
Luna 崩盘后,DeFi 经历了一段收缩期。文章判断,真正改变局面的,不是 DeFi 内部的技术迭代,而是传统金融机构开始亲自进入链上。
RWA:银行没有消失,只是上链了
文章称,如今链上出现了另一批名字:贝莱德、摩根大通、富兰克林邓普顿。它们带来的不是早期加密市场那种原生叙事,而是国债、货币基金,以及已经运行多年的托管和管理安排。
根据 Bernstein 的研究,2026 年 RWA 市场规模已升至约 510 亿美元。
作者将这种变化概括为:DeFi 1.0 的野生叙事是「绕过银行」,而现在 RWA 的叙事则是「让银行自己上链」。曾经试图绕开金融机构的技术,如今被金融机构直接使用。
不过,在这些产品背后,管理人、托管人和技术平台依然各有位置。中介并没有消失,只是重新分工。这一次来到链上的,是市场已经熟悉的金融机构。名字更熟悉,规则也更多,但信任仍然需要有人承担。
技术改变形式,风险没有离场
文章最后引用了杰文斯提出的一个现象:蒸汽机更省煤后,煤炭总消耗反而增加,因为效率提升会带来更多用途。
作者借此讨论金融技术。随着组织一笔交易越来越容易,资金也能流向更多人、更远的地方。合会里的钱在亲友邻里之间流转,平台把互不相识的人连接起来,链上协议则让资金跨越国界。
参与者越来越多,一处出问题,波及范围也可能越来越远。
但风险并没有消失。它只是从旧形式迁移到新形式。规模更大、链条更长之后,单次冲击的覆盖面反而可能更广。技术可以让钱走得更快、交易跨得更远,可借钱的人能不能还,替别人管钱的人会不会另有打算,出了问题的钱还能不能追回,这些疑问始终存在。
文章最后写道,一代人有一代人的 P2P。从会首的面孔,到平台的招牌,再到链上的代码,人们一直在寻找一种办法,让陌生人也能放心把钱交给彼此。办法越来越多,放心这件事依旧很难。