
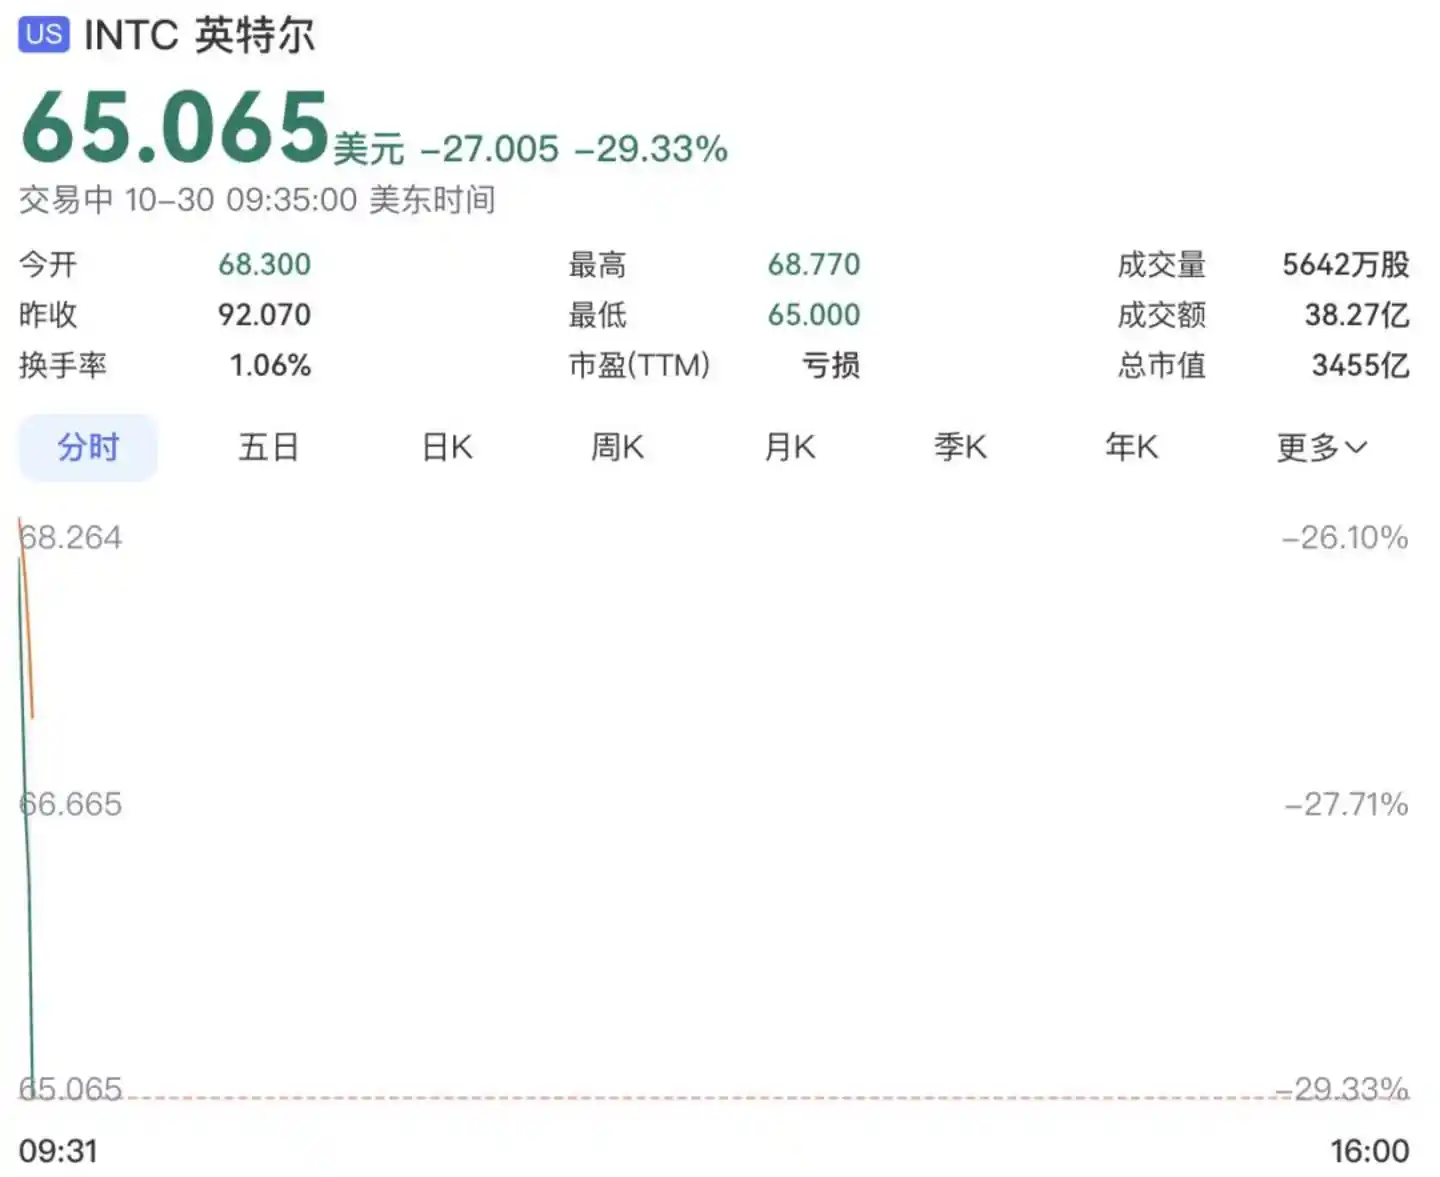
英特尔在 10 月 30 日收盘大跌 28.58%,盘中一度跌超 30%,报 65.76 美元。道琼斯市场数据显示,这是英特尔自 1974 年以来第二惨的单日表现,仅次于 1974 年 7 月 5 日的 29.9%。
就在前一天,英特尔公布了三季报。财报显示,公司营收 165 亿美元,同比增长 21%;数据中心与人工智能业务增长 78%,创下 15 年来最强增长;调整后每股收益为 52 美分,也高于市场预期。
但市场的焦点很快转向第四季度指引。财报电话会上,一名华尔街分析师追问,为何第四季度营收指引比市场预期少了 18 亿美元。英特尔首席财务官短暂停顿后反问:「好的,那么——以色列、客户端,第三个是什么?」几秒沉默后,这名分析师直接回应:「执行力。执行力在业绩指引下调中占多大比重。」
随后,首席财务官把话题引向 2027 年,并将这一年定义为「投资年」。按照管理层说法,届时资本开支将显著增加,公司预计无法实现正的自由现金流,同时还要完成去杠杆。
华尔街下调目标价,分歧迅速扩大
财报发布后的 48 小时内,多家机构更新了评级与目标价。摩根大通把目标价从 85 美元下调至 80 美元;美银证券把评级从买入下调至中性,目标价从 145 美元降至 100 美元;Roth Capital 则把目标价从 120 美元下调至 70 美元。
报道提到,50 位分析师给出的目标价区间从 50 美元到 200 美元不等,平均值为 97.86 美元。
不到两年时间,英特尔已经更换了两任掌门。前任主张快速推进扩张,后任以上任前的反对者姿态接手,并承诺收缩止血,但一年半后,公司仍走到了同一条高投入路线。
基辛格时期:押注工厂与 IDM 2.0
第一位被推到台前的是帕特·基辛格。对很多外部观察者来说,这个名字未必熟悉,但在英特尔内部,他一直被视为「自己人」。他 18 岁进入英特尔,后来成为公司首任首席技术官,2009 年离开,2021 年又被董事会请回。当时他 59 岁。
董事会请他回来的背景很直接:苹果刚宣布在 Mac 产品线上弃用英特尔芯片,台积电在制造工艺上也已经把英特尔甩在身后。
英特尔曾长期在芯片制造上占据优势,但在 10 纳米节点上失手。原定 2016 年推出的产品,直到 2019 年才实现规模量产。等到产线重新理顺,竞争格局已经发生变化。
基辛格提出的方案是 IDM 2.0。核心思路是两条线同时推进:一边继续设计自有芯片,另一边把工厂向外部客户开放,承接类似台积电模式的代工订单。
为此,英特尔宣布在俄亥俄、亚利桑那、德国和以色列同步建厂,并承诺用 4 年时间、5 个技术节点追赶台积电。公司员工规模很快膨胀到 13 万以上,资本开支也随之快速上升。
先进工厂的造价极高,想让新增产能被填满,只依靠英特尔自有订单并不够,外部客户成为这套计划能否成立的关键。
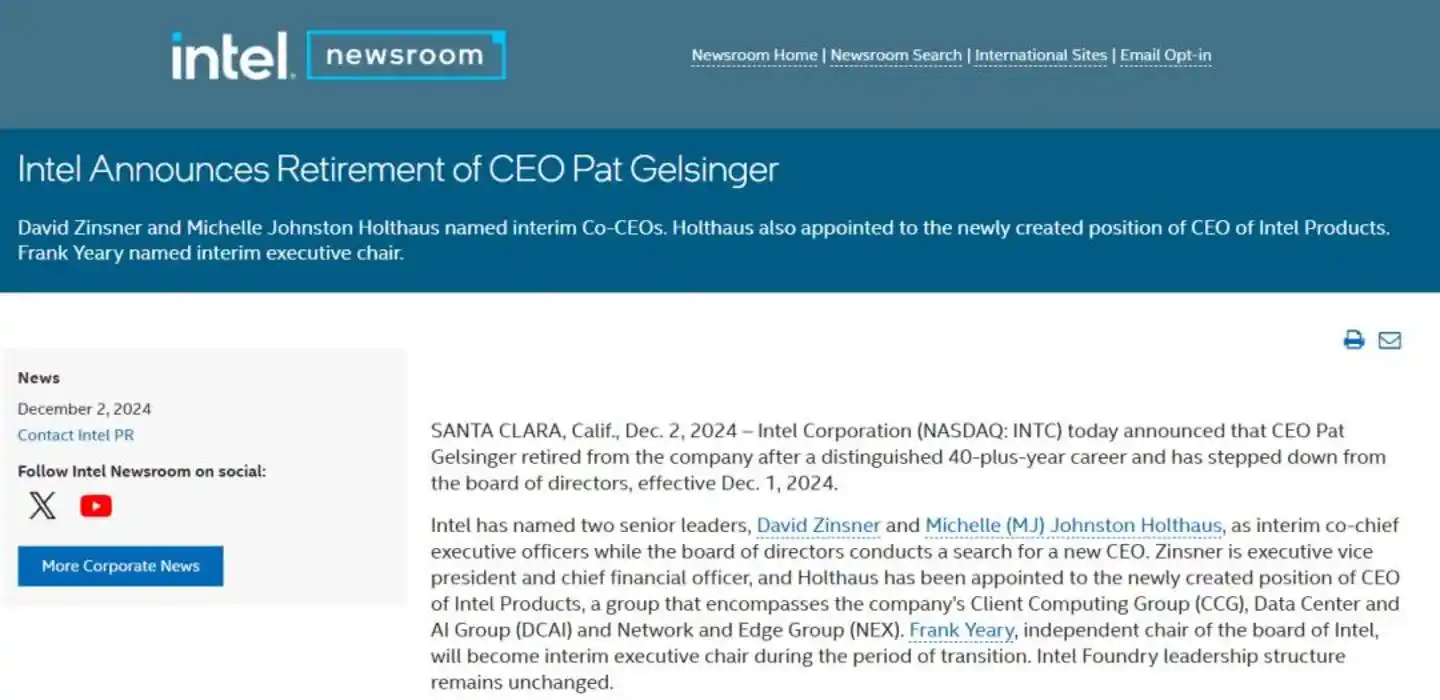
报道提到,在 2024 年第二季度财报发布后,英特尔股价单日下跌约 26%,全年累计跌幅接近六成。到了 12 月 1 日,基辛格的退休正式生效。
据媒体报道,董事会此前给出的选择是主动辞职或被解雇,董事会的结论是,基辛格的复苏计划没能足够快地追上英伟达。
就在他退休前几个月,董事陈立武递交辞呈。报道称,陈立武认为英特尔人员臃肿、文化过于规避风险,在人工智能战略上已经落后太远,而他与基辛格在代工路线上的分歧也已无法调和。
基辛格力推的 18A 工艺后来确实在 2025 年进入量产,但烧钱速度超过了公司当时能够承受的范围。
陈立武接手后先做减法
第二位出场的正是此前递交辞呈的陈立武。报道介绍,他出生于马来西亚,是华裔,长期投资芯片公司,在业内有「创投教父」之称。上任前,他就曾公开批评英特尔人浮于事、在 AI 上反应迟钝。董事会找他回来,要的是一把能止血的手术刀。
2025 年 3 月 12 日,英特尔宣布任命 65 岁的陈立武为新任 CEO,任命于 3 月 18 日正式生效。与前任相比,他没有那种信徒式的扩张热情。上任后的第一步是裁员,重点削减中层和官僚体系,同时砍掉冗余产品线,重建以工程师为中心的文化。
在代工业务资本开支上,他的态度也更谨慎。报道提到,2025 年年中,英特尔还被曝暂缓 14A 工艺的部分开发。
从经营数据看,这套收缩策略一度见效。研发和管理费用占营收比例从 31.9% 降至 27.4%;服务器芯片 Granite Rapids 成为销量主力,带动毛利;18A 的生产成本较一季度下降 40%,搭载 18A 的产品收入占比从年初不到 5% 提升到接近三分之一;主打性价比的 Wildcat Lake 出货量环比增长 70%,一度卖断货。
10 月 29 日发布的这份三季报,单看数字并不差:营收 165.13 亿美元,同比增长 20.9%;调整后每股收益 52 美分,高于市场预期的 40 美分;数据中心与人工智能业务营收 73 亿美元,同比增长 78%。
问题出在后面的指引。英特尔给出的第四季度营收区间只有 150 亿至 160 亿美元,低于第三季度;毛利率预计降至 38%,环比下滑 6 个百分点;每股收益预计为 0.25 美元,只有第三季度的一半。
报道称,以色列工厂爆炸是直接诱因之一。事故造成两名工人遇难,工厂长期停产,影响 10 纳米芯片出货,两个季度合计损失约 6 亿美元。PC 业务的环境也更冷,公司预计全球 PC 市场今年缩水 12%,明年再缩水 10%。
代工业务仍缺外部订单
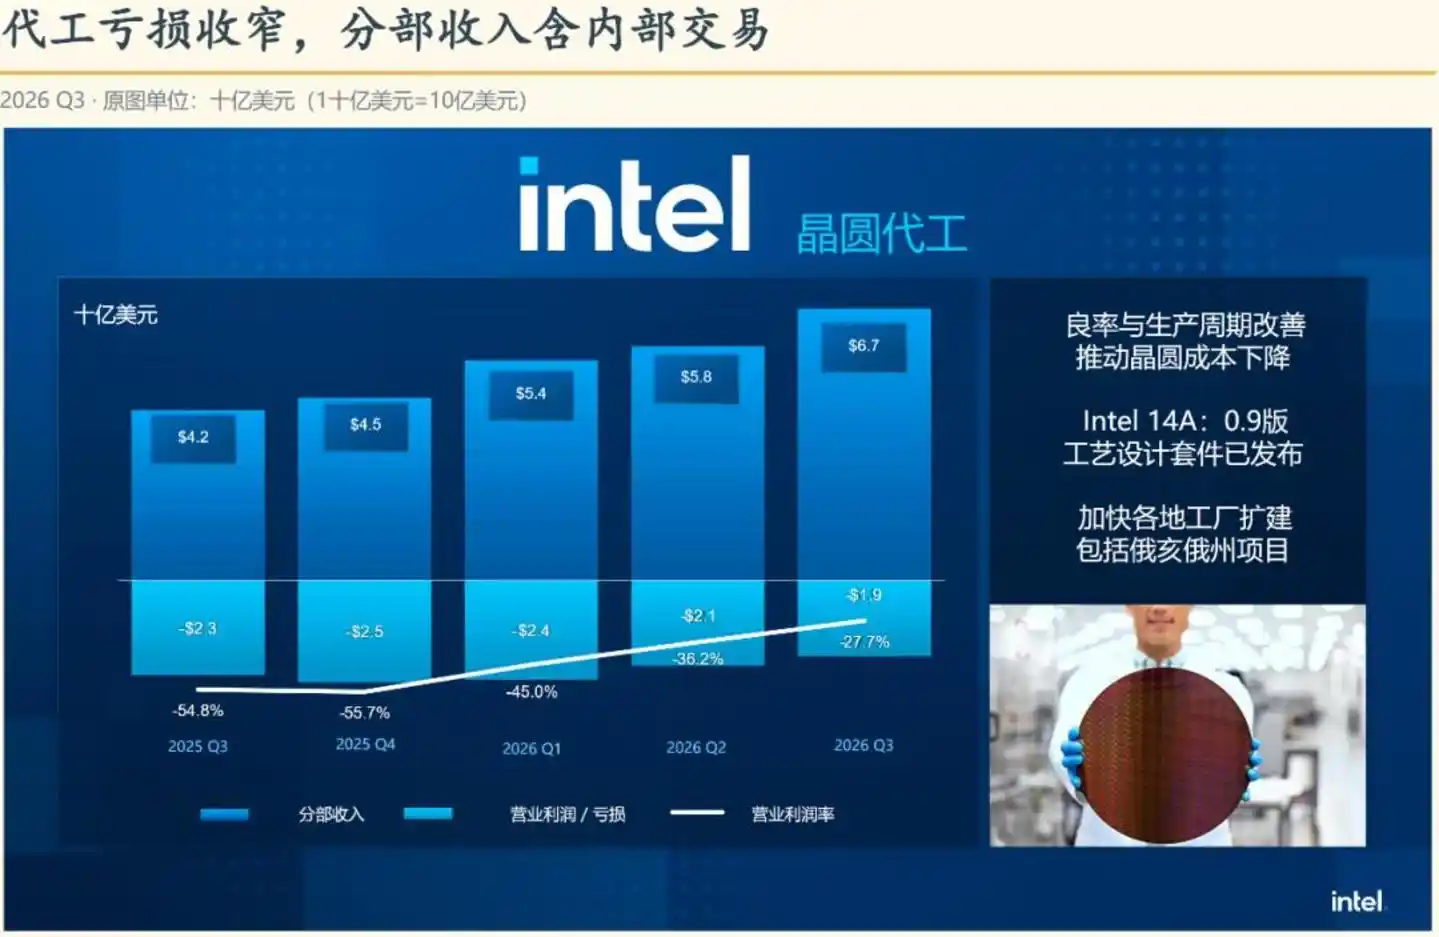
18A 和 14A 的产能,以及分布在多个州的在建工厂,都需要外部订单来填满。可从三季度数据看,代工部门 67 亿美元营收中,62.91 亿美元来自英特尔内部,真正来自外部客户的收入只有 4.11 亿美元,整个部门单季运营亏损 19 亿美元。
报道还提到,英特尔在今年 8 月刚完成 230 亿美元股权融资。如果此时收手,在建产能和融资都将立刻变成沉没成本。
英特尔目前仍是美国唯一能够制造先进逻辑芯片的公司。《芯片与科学法案》的补贴以及「美国制造」的政治任务,都与这家公司绑定在一起。按报道说法,从代工业务撤退,在当前节点无论董事会还是华盛顿都不会允许。
但代工模式本身也有现实障碍。潜在客户需要把芯片设计图交给代工厂,而英伟达、AMD、苹果这些潜在客户同时又是英特尔的竞争对手,它们天然会担心产能优先级和技术安全。
报道称,18A 的良率要到 2027 年才能达到令人满意的水平,因此公司先把重心放回内部工艺稳定,对外推介节奏明显放慢。先进封装环节同样存在瓶颈。根据投行 KeyBanc 的报告,部分供应商的良率只有 20% 到 30%。市场上关于客户名单的传闻传了一轮又一轮,但至今没有一家正式官宣。
两任掌门都被同一张账单困住
PC 市场已经连续两年萎缩,内存价格高企也在挤压利润,现金流一边持续投入,一边又在收窄。
报道认为,基辛格当年推进得太快、烧钱太猛,最终出局;陈立武虽然走得更谨慎,却发现放慢速度的代价同样不小:代工窗口可能关闭,补贴节点也不会等待。两任掌门,最后都被同一座工厂的账单困住。
陈立武在电话会上说:「重建英特尔是一场多年旅程,我始终强调这一点。我们才刚走了一年半。」
11 月 2 日晚间,美股重新开盘。暴跌之后,英特尔将迎来新的市场检验。




